
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/1248d5851560
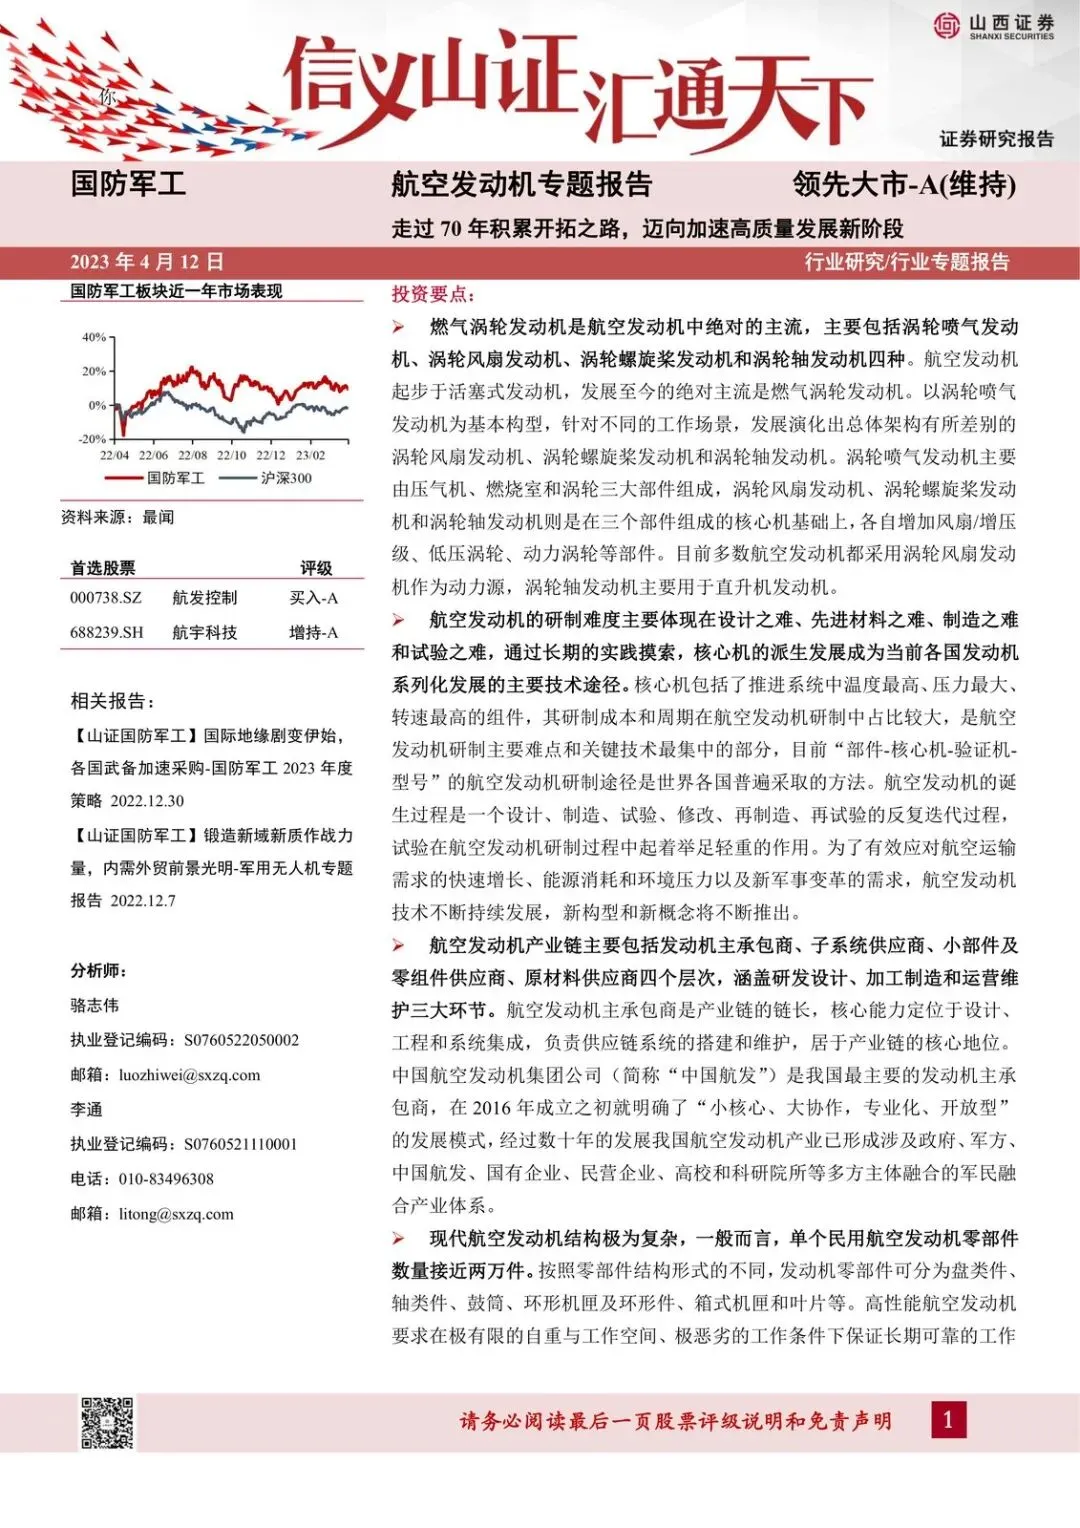
航空发动机这条赛道,真正的拐点不是“再出几个型号”,而是核心机派生能力已经能支撑系列化、高质量发展。
70年积累走完了“从无到有”。现在要看的是:部件能不能稳定复用、材料能不能把涡轮前温度再顶上去、控制系统能不能把整机效率锁死。受益的是能卡在控制、环锻、高温材料上的少数供应商;受损的是只会做外围件、跟不上验证节奏的配套厂。
主线很清楚:主流构型已经定了,难关集中在核心机,钱和订单会沿着“控制—材料—制造”往下分。
为什么是现在:核心机比整机更值钱
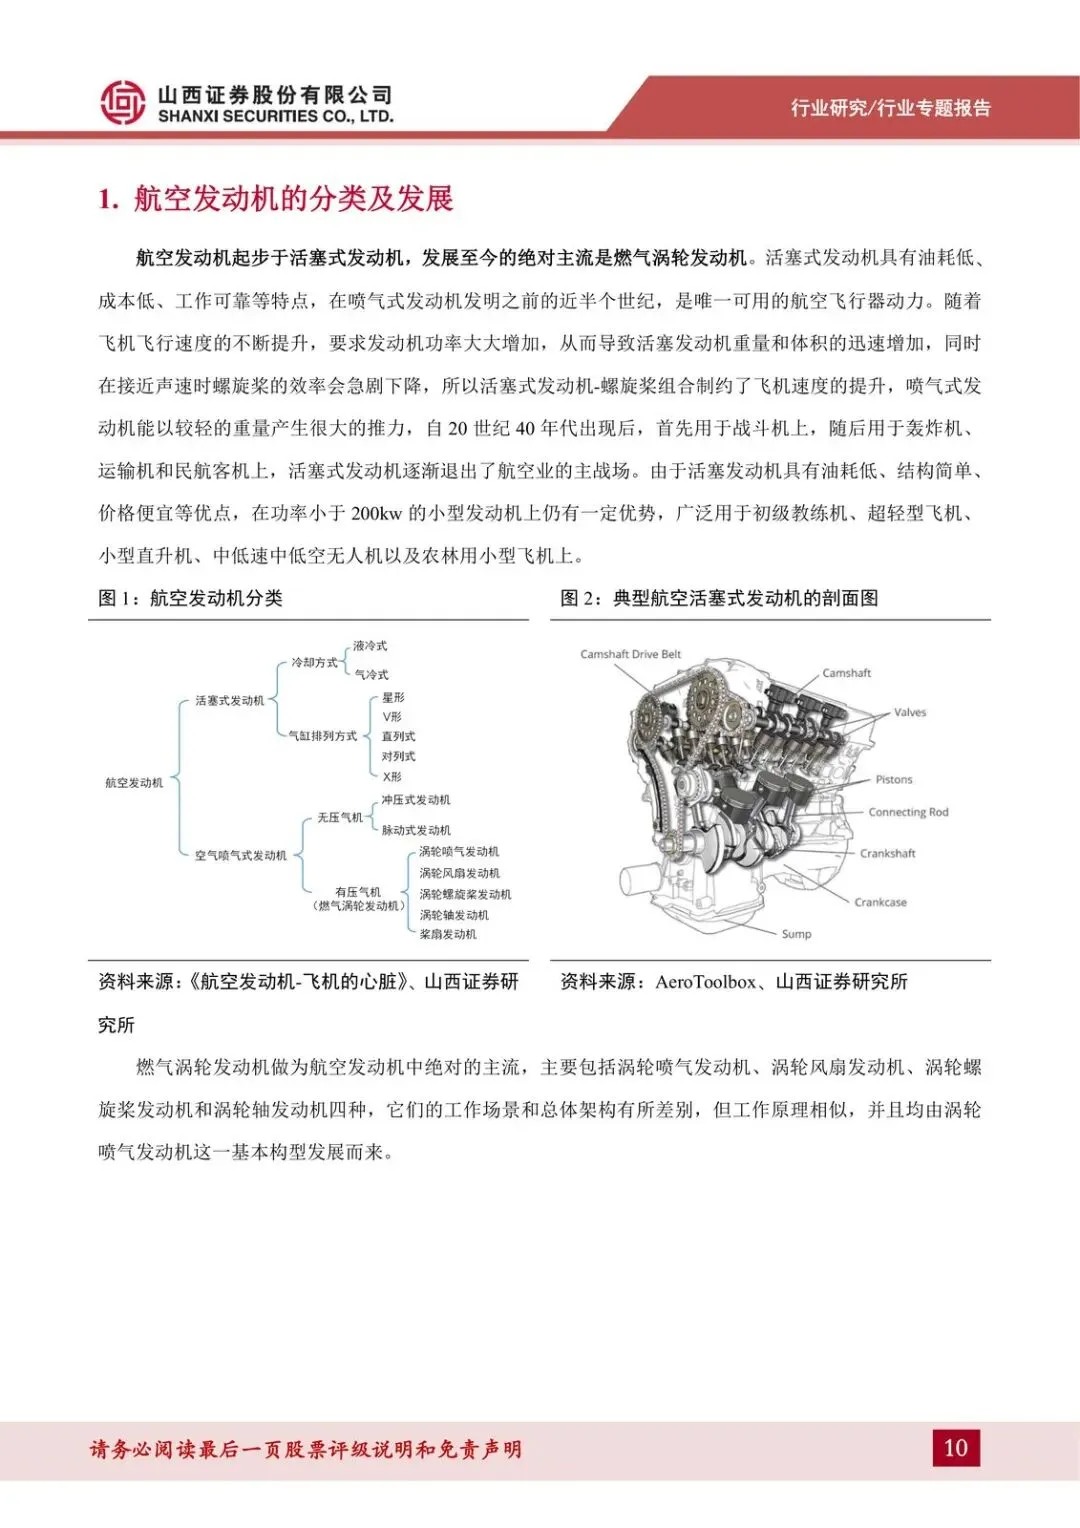
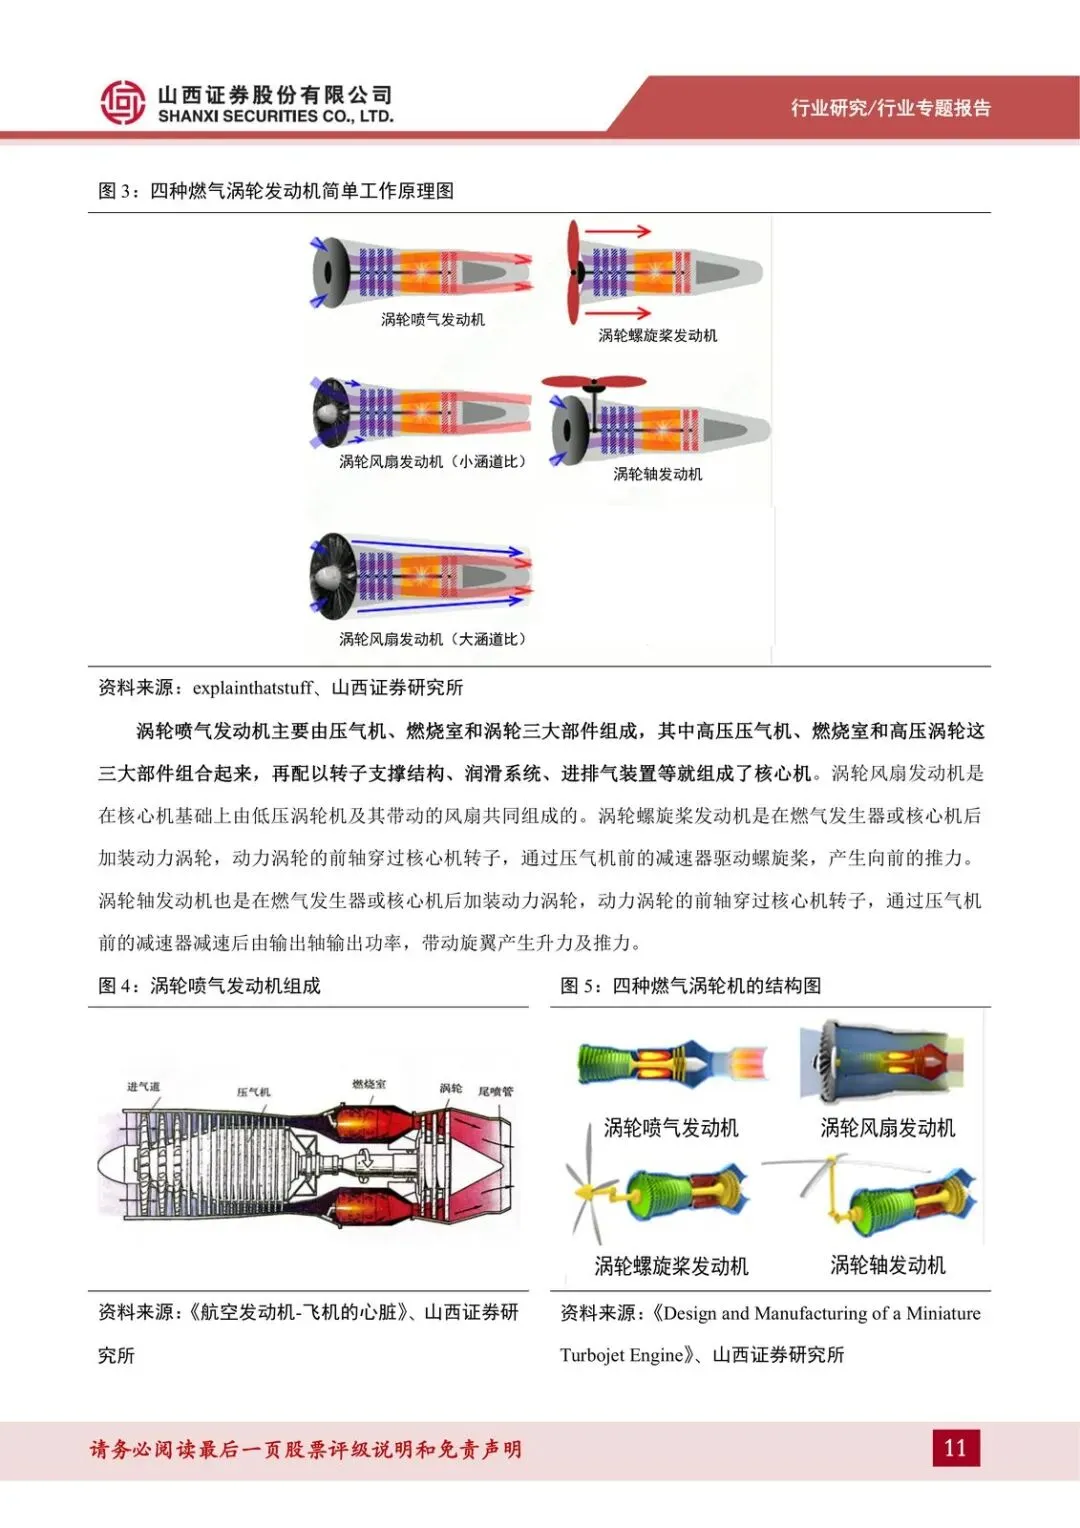
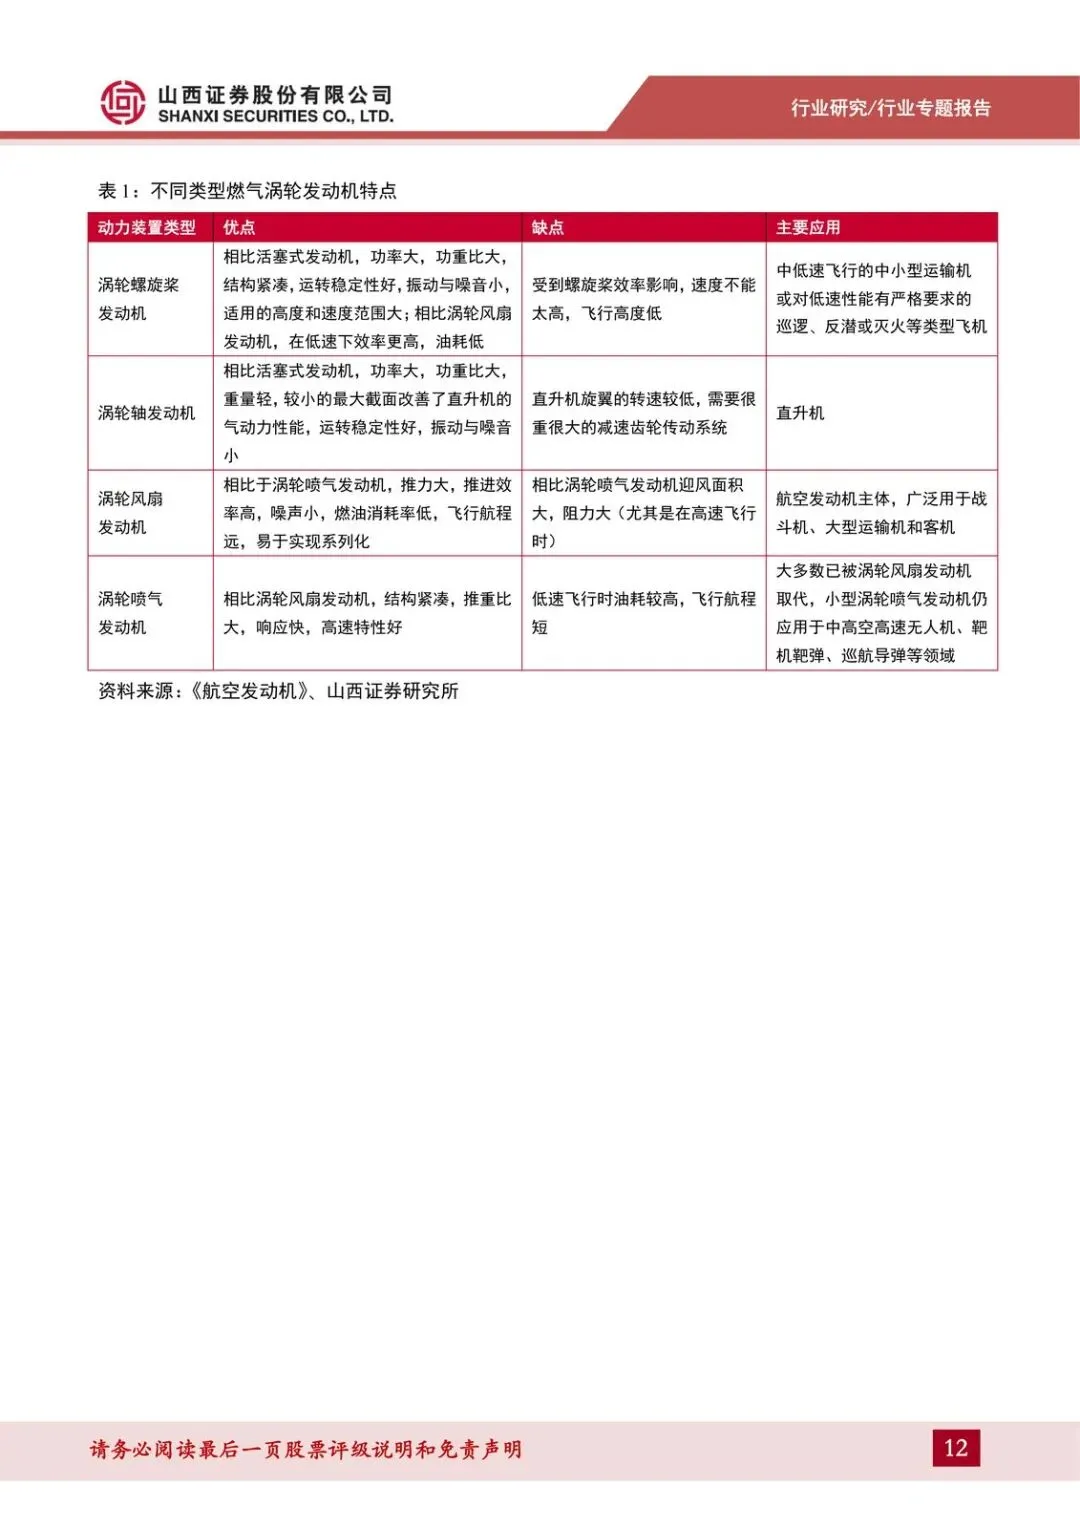
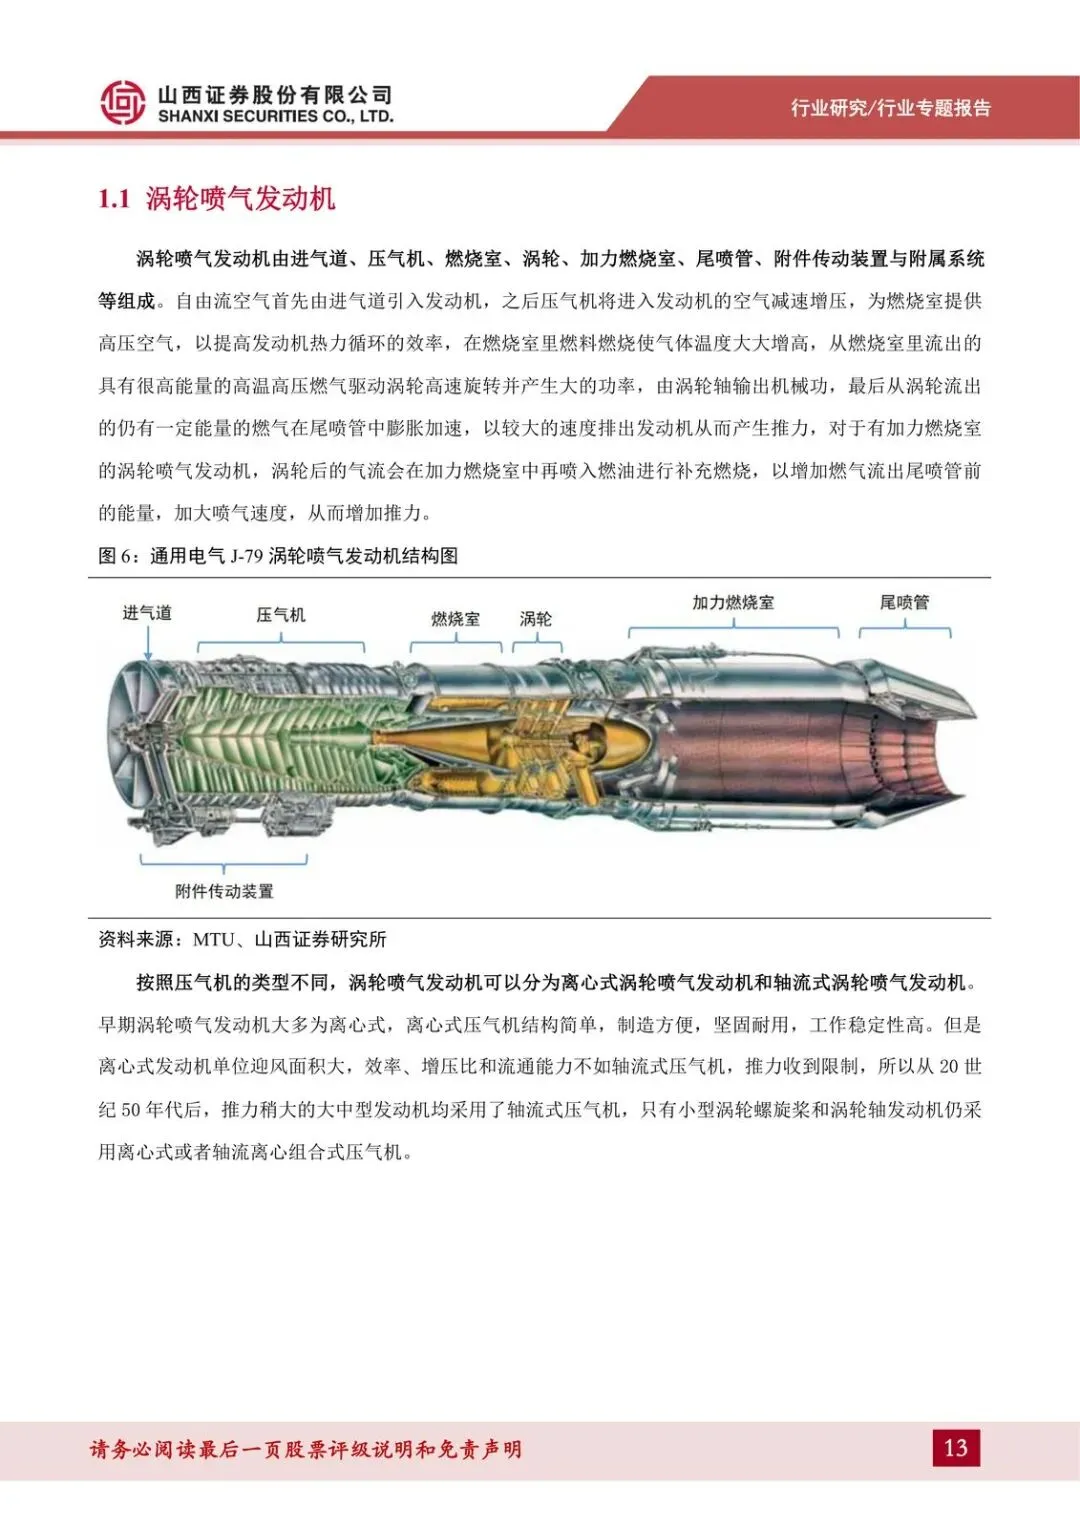
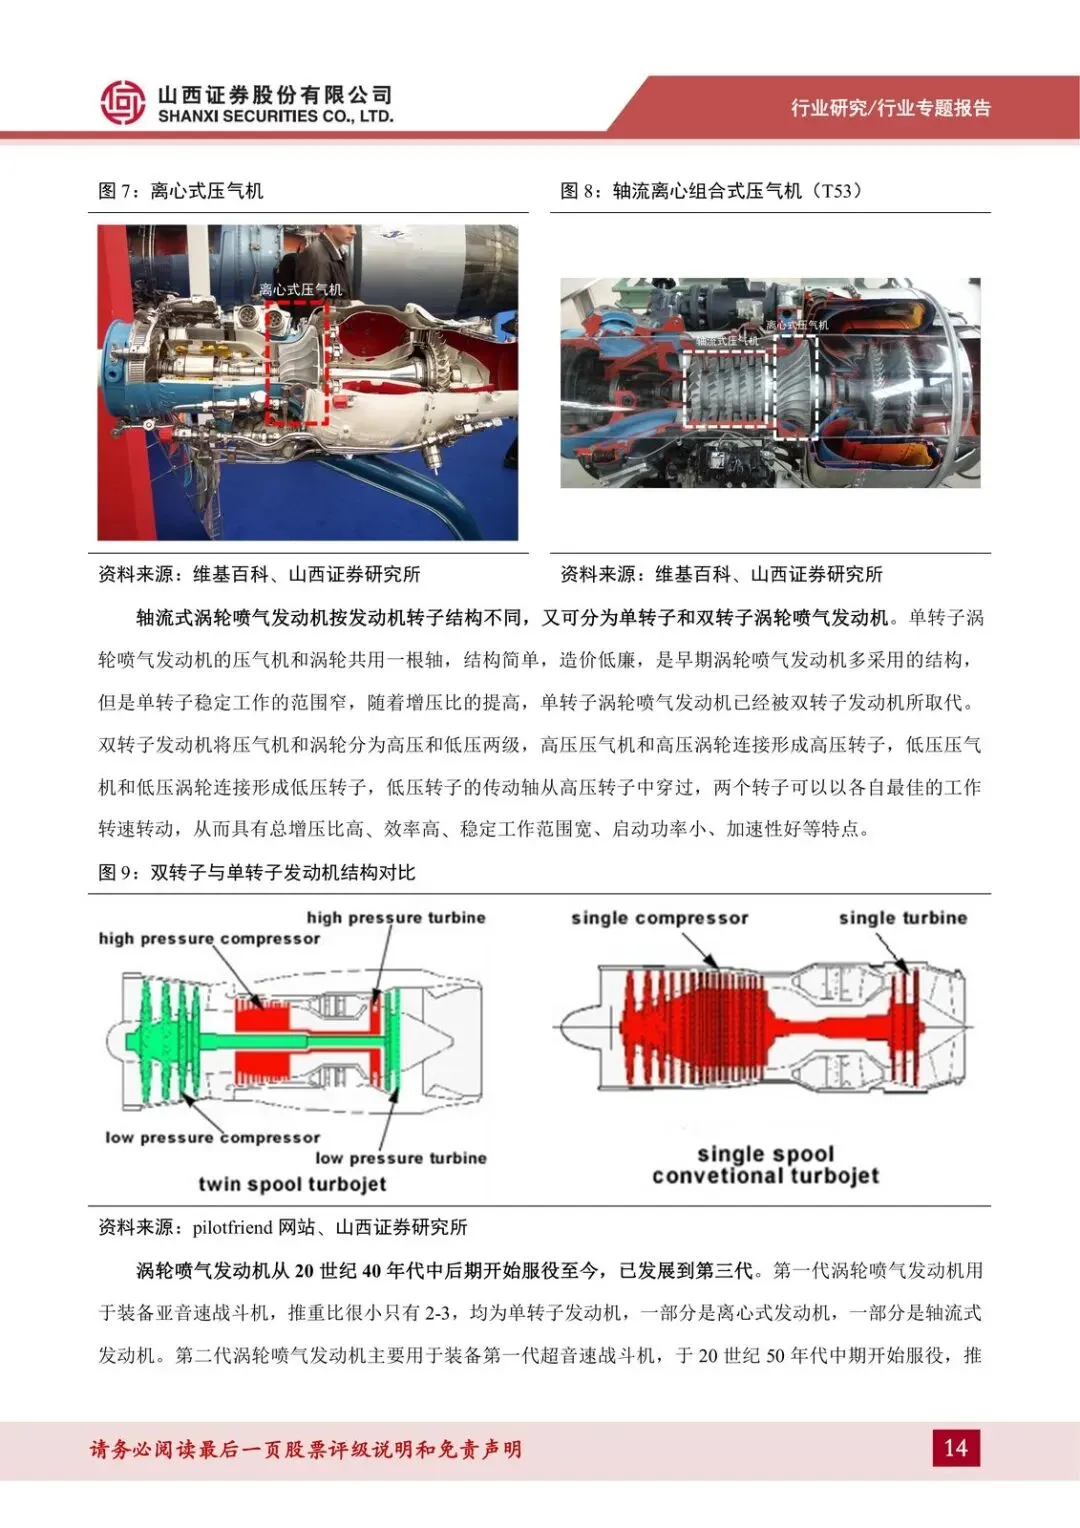
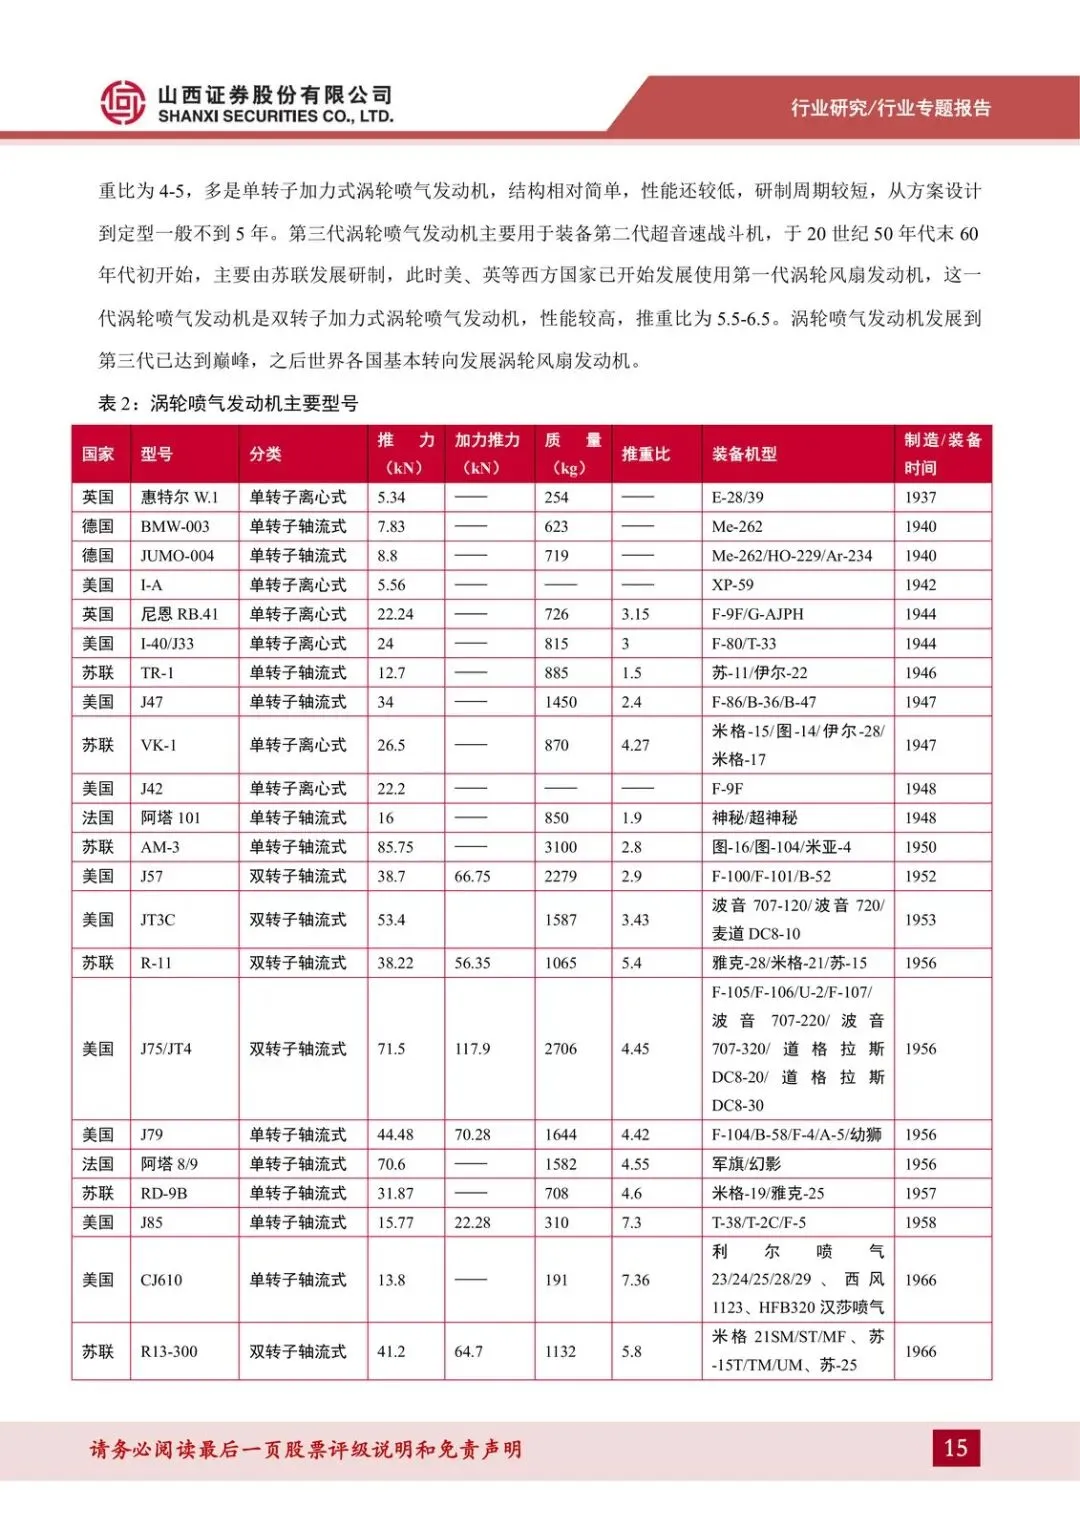
燃气涡轮是绝对主流。涡喷是基本构型,涡扇、涡桨、涡轴都是在压气机、燃烧室、涡轮这套核心机上加风扇、低压涡轮或动力涡轮。多数飞机用涡扇,直升机用涡轴。
难在设计、材料、制造、试验四件事。核心机是温度最高、压力最大、转速最高的那一段,成本和周期占大头。各国通用路径是“部件—核心机—验证机—型号”,再派生出系列。发动机不是画出来的,是试、改、再试出来的。
所以现在谈高质量发展,本质是核心机能不能一次做对、多次派生。新型号列装和国家战略投入,会直接决定规模和节奏。
钱会落在哪:链长定规则,控制与环锻吃确定性
产业链四层:主承包商、子系统、小部件/零组件、原材料。覆盖研发、制造、运维。主承包商是链长,抓设计、工程和系统集成。中国航发2016年就定了“小核心、大协作,专业化、开放型”。产业已经是军方、国企、民企、高校一起转的军民融合体系。
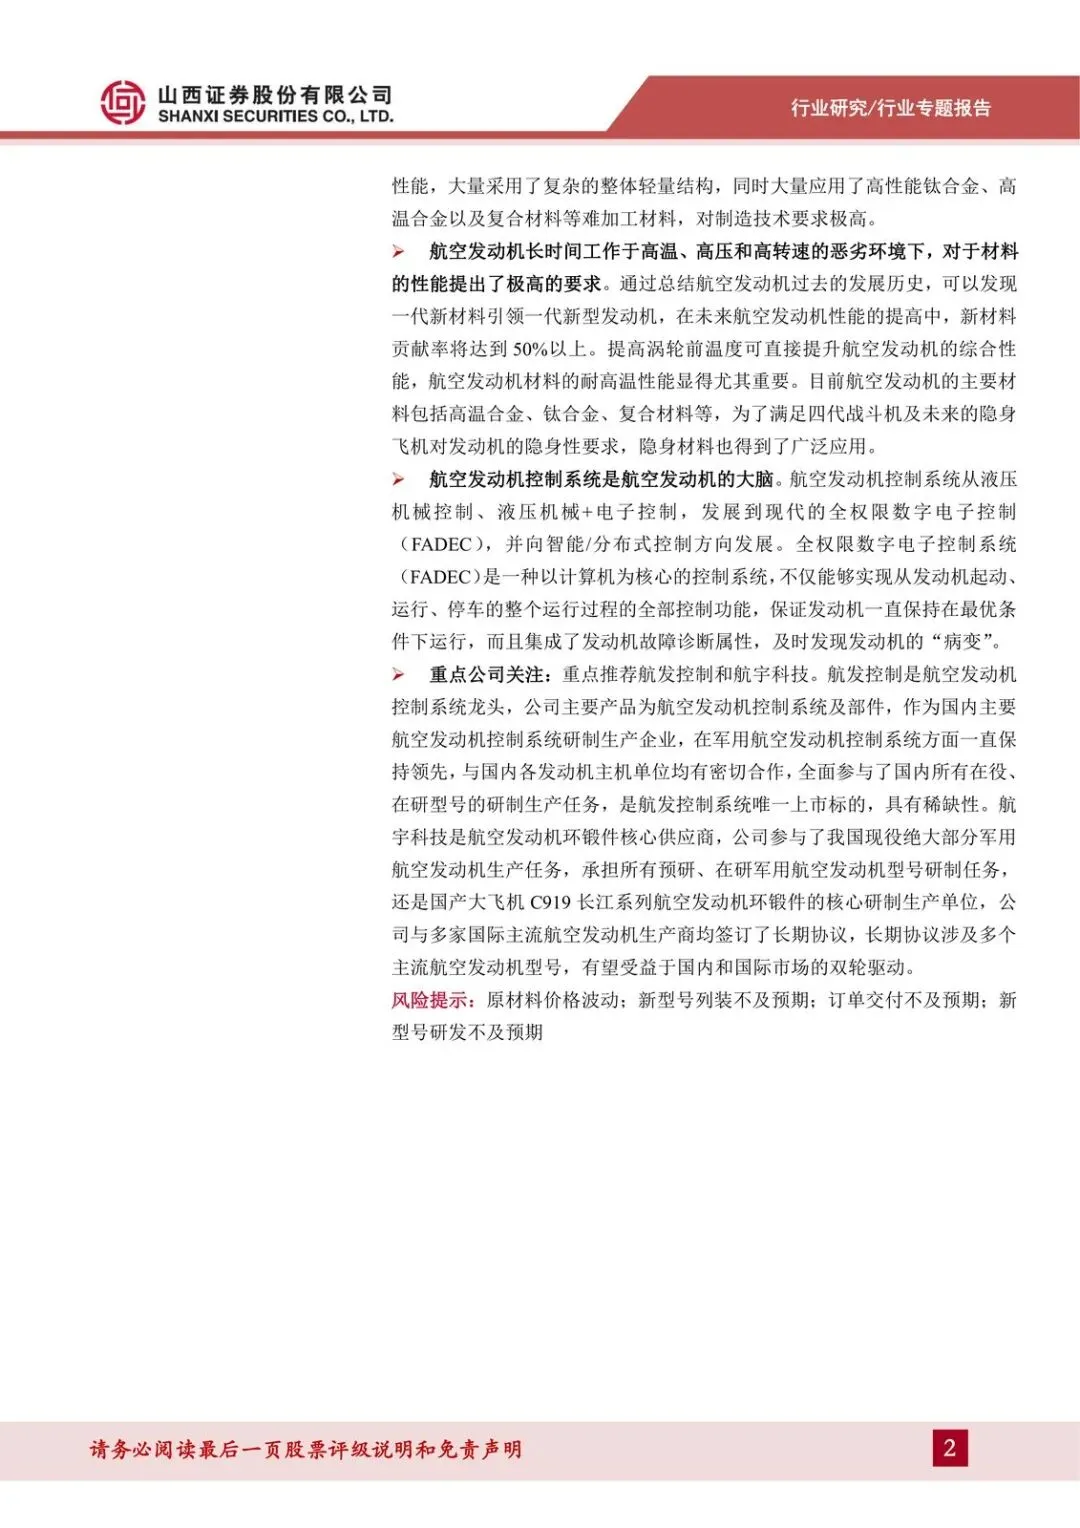
民用单台发动机零件接近两万件:盘、轴、鼓筒、环形机匣、箱式机匣、叶片。轻量化整体结构加上钛合金、高温合金、复合材料,制造门槛极高。
一代材料带一代发动机,未来性能提升里新材料贡献率有望到50%以上。涡轮前温度是总性能开关,耐高温是硬指标。高温合金、钛合金、复合材料是主力,隐身材料跟着四代机和隐身需求上来。控制系统是大脑:从液压机械走到FADEC,还在往智能/分布式走。FADEC管起动到停车全流程,还带故障诊断。
重点公司逻辑也落在这两处。航发控制是控制系统龙头,全面参与国内在役、在研型号,军用控制领先,是控制系统唯一上市标的。航宇科技是环锻件核心供应商,覆盖现役大部分军用型号和预研、在研任务,也是C919长江系列环锻核心单位,并与多家国际主流厂商签了长期协议,走国内加国际双轮。评级上,航发控制买入-A,航宇科技增持-A。
两个矛盾别混:技术路线已经清晰,交付和研发仍可能拖后腿
矛盾一:构型演进很快,验证周期很长。变循环、多电、齿轮传动会不断出来,但试验迭代不会缩短。
矛盾二:需求在扩,供应链很长。原材料和零件数量多、配套环节复杂,外部件晚到就会拖交付。新型号还存在达不到指标、费用超支、周期拖延的风险。原材料价格波动也会压利润。
受益侧是控制系统、环锻、高温材料这些“过核心机门槛”的环节。受损侧是交付节奏跟不上主机、材料工艺过不了关的配套。
接下来盯什么
- 核心机派生是否出现新的验证机/型号节点,而不是只听概念宣传。
- 航发控制在役、在研型号配套是否持续全覆盖,订单交付有没有被外部件卡住。
- 航宇科技军用环锻任务与C919长江系列、国际长期协议型号是否同步放量。
- 高温合金、钛合金、复合材料在新机上的用量和耐温指标有没有上台阶。
- FADEC向智能/分布式控制的工程化进度,是否进入新机配套。
- 列装规模是否因战略投入变化而放缓,以及新型号研发是否出现指标或周期延误。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告






发表评论
发表评论: