
 研报速递
对于股民而言,三季度真是太难了,7月份腰斩后,8月份回来一点点,9月份又亏回去。
不过,还是祝大家国庆快乐!
在欢度国庆的同时,私人投行君在想,今年已经过去9个月了,券商们年初策略会定的年度主线方向,到底兑现程度如何?
首先是统计各券商的观点。
一共16家券商发布策略报告,具体如下:
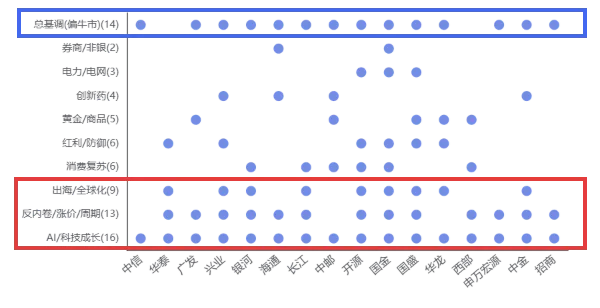
先说总基调,再说主线。
一共14家券商认为今年会偏牛,只是措辞有出入。
从万得全A指数来看,去年底6410.24点,今年9月底6195.79点,9个月涨幅-3.35%,似乎应该是偏熊?
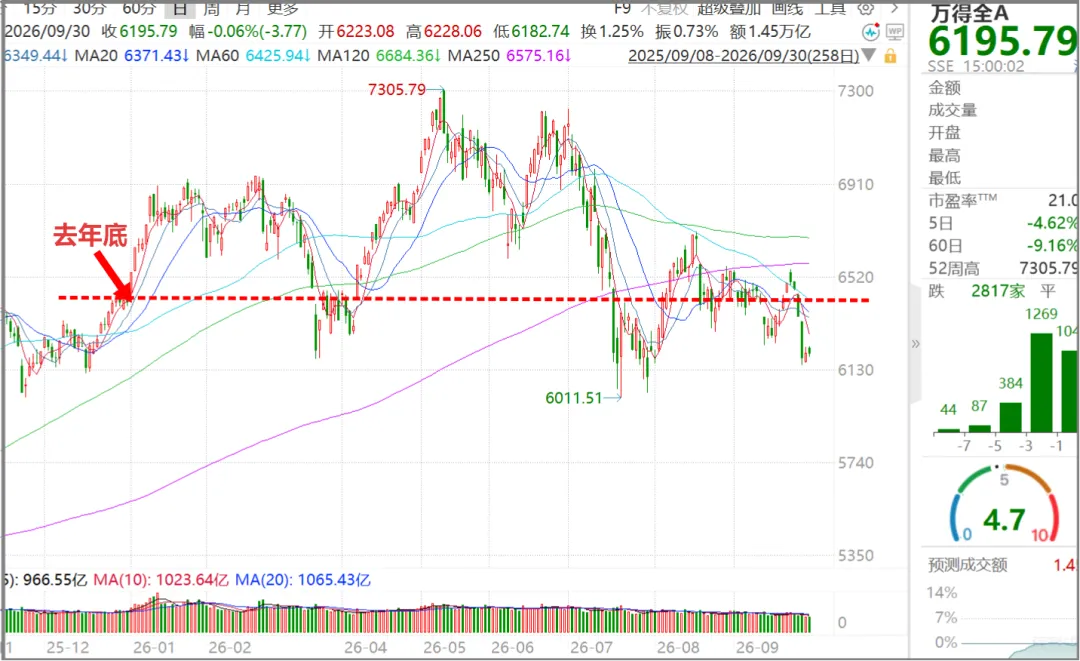
以中金为例,认为今年“前升后稳”,结果是前升后暴跌。
14家券商认为是偏牛错了,那另外2家呢?没给出明确总基调观点。
-3.35%,也不算错得很离谱,毕竟今年还有3个月时间,说不定年底变成+0.1%呢?不也可以吹牛了吗?
反正股市不是涨就是跌,瞎蒙都有50%正确率,要是连这都错,券商的工作还有什么意义。
一共16家券商发布策略会,其中取得半数以上(8家)券商看好的主线包括:
出海:9家
反内卷/涨价/周期:13家
AI/科技:16家
1
出海
中国出海的龙头产业最容易想到的是:家电、光伏/储能、新能源汽车。
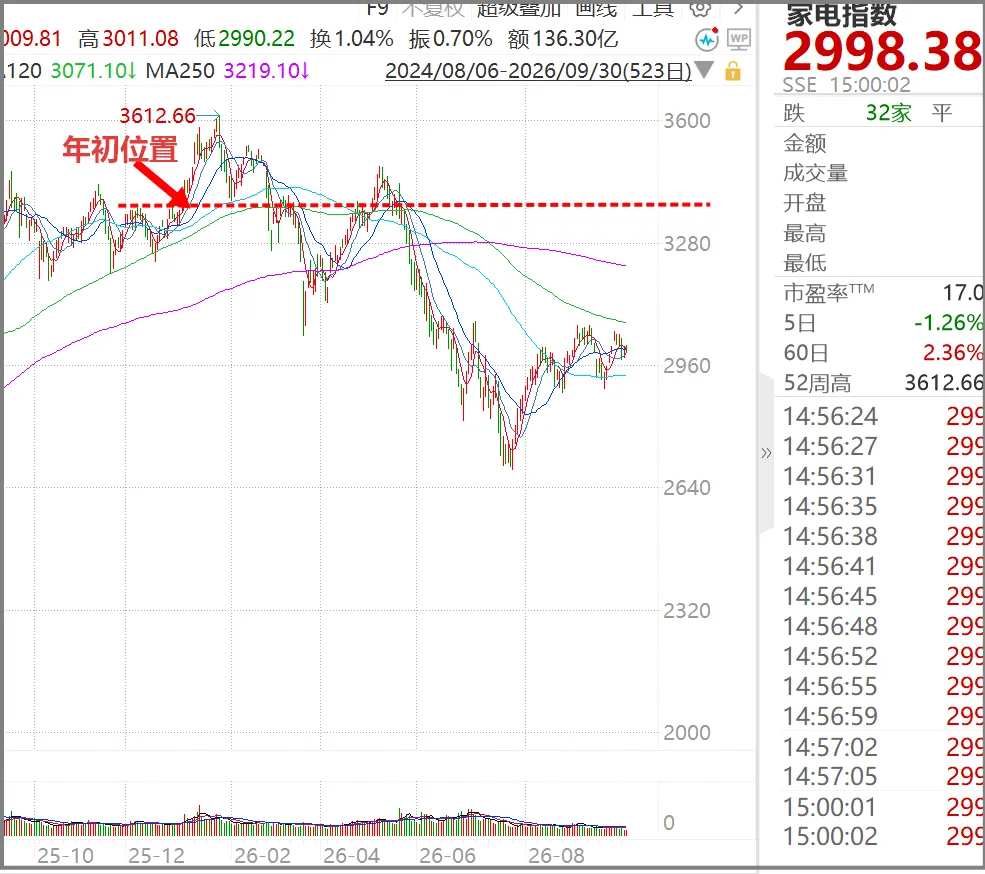
除了美的,貌似家电公司没几家今年股价上涨的,看看海尔、TCL。格力也只是刚走平。
光伏:隆基、通威、晶澳、TCL中环、协鑫,今年谁涨了?
储能:宁德时代、阳光电源、固德威、德业股份、锦浪科技、派能科技,除了德业股份,还有谁涨了?
万得光伏指数、万得储能指数也都很难看,私人投行君就不刷屏了。
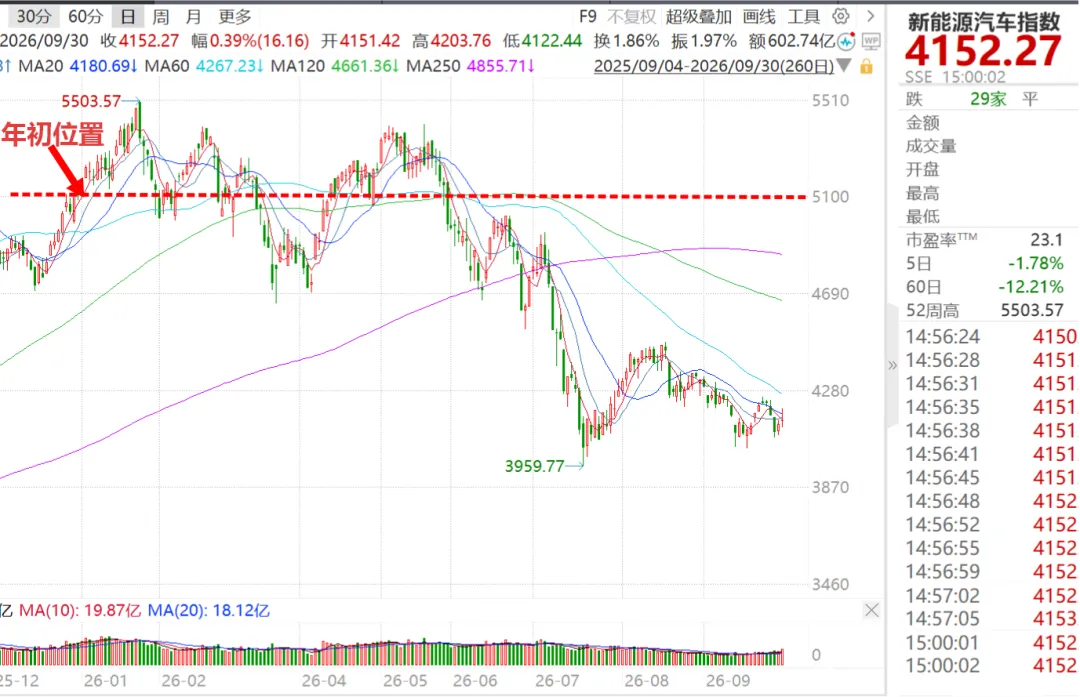
出海最大的问题在于,没考虑地缘政治风险,尤其没考虑美国也在搞国产替代。典型案例就是阳光电源、中际旭创。
2
反内卷/涨价/周期
碳酸锂:年初12万/吨,最高突破21万/吨,现在11.8万/吨
猪肉:年初12.57元/公斤、8月10.3元/公斤(牧原股份数据)
光伏:前面diss过了,这里不再赘述
有色整体:
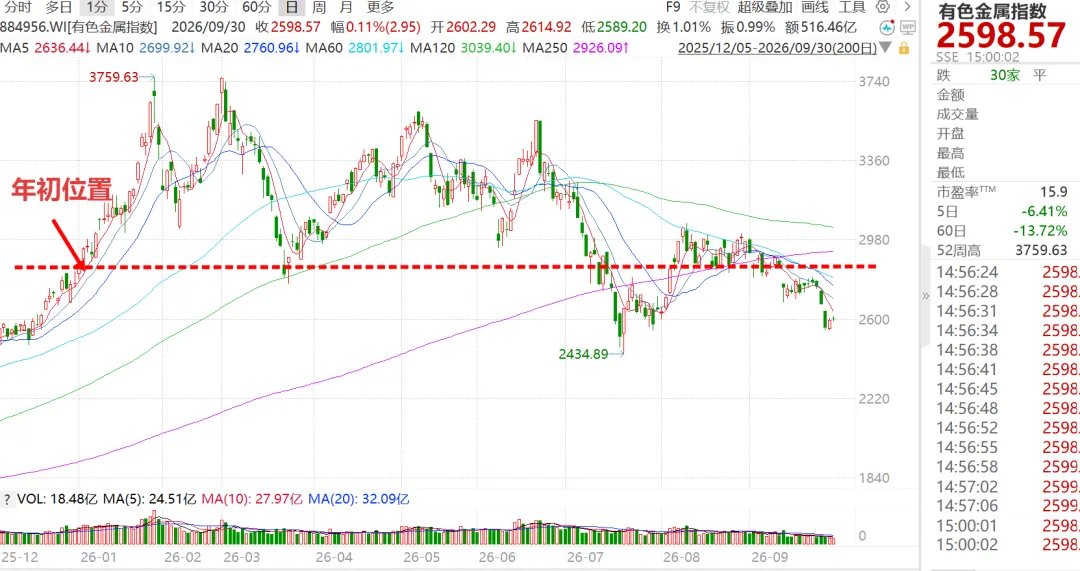
其中:
黄金:年初comex黄金4500美元/盎司,现在4200美元/盎司。大多数金属基本上都是这个走势,9个月下来小跌。
铜:LME铜价年初1.25万美元/吨,如今1.44万美元/吨。有色最大的问题就是美联储加息,不过铜真的很坚挺,毕竟新能源和AI对铜需求大增,但铜的储量就这么多,铜矿品位在持续下降。
石油:年初57美元/桶,如今89美元/桶,美伊战争最大受益品种。
动力煤:Q5500港口均价今年初约673元/吨,如今965元/吨,9个月上涨43%,带动中国神华等股价大涨。
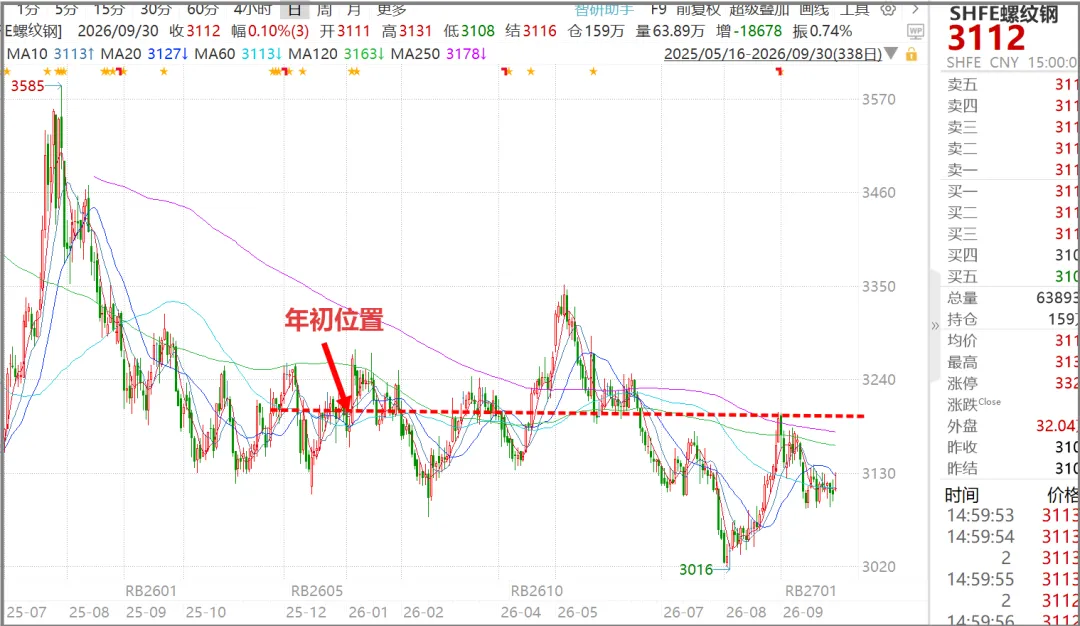
螺纹钢:年初3200元/吨,如今3100元/吨
尿素:热闹过一阵子,如今也跌穿年初价
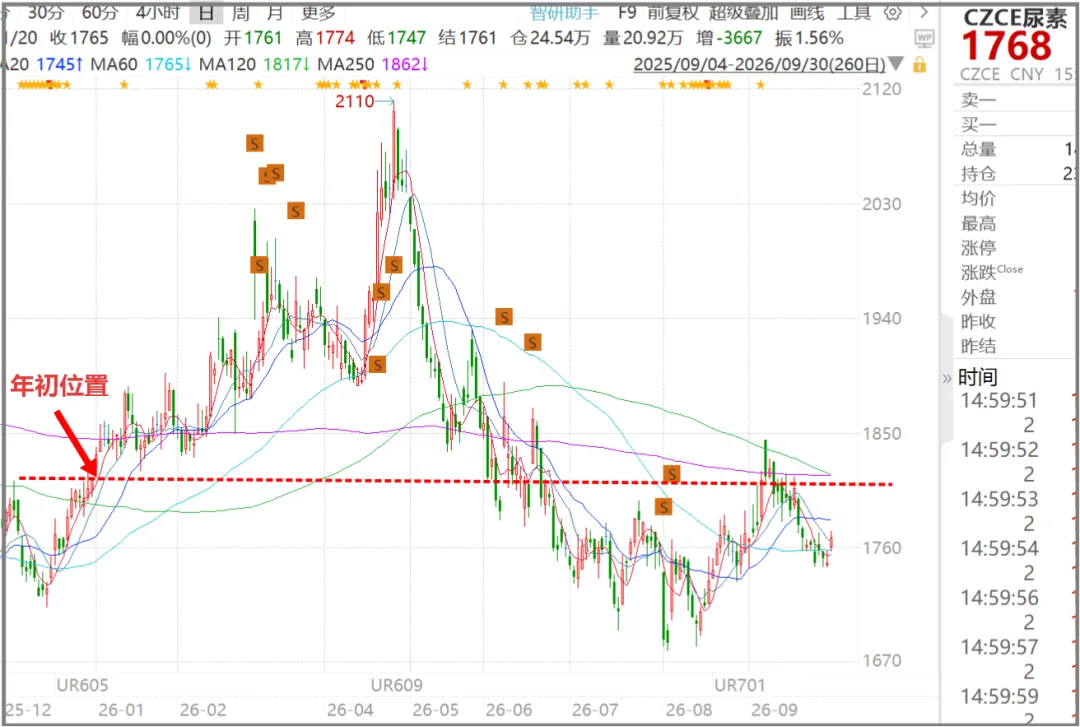
整体而言,除了石油、铜、煤炭,其他反内卷/涨价/周期品种以及相应公司的股价,普遍都在跌。典型案例:
中国宏桥:电解铝课代表,年初股价31港元,如今21.5港元,9个月跌去30%;
紫金矿业:有色课代表,年初股价33.5元,如今29.8元,9个月跌去11%
天齐锂业:碳酸锂课代表,年初股价55元,如今40元,9个月跌去27%
宝钢股份:钢铁课代表,年初股价7元,如今5.9元,9个月跌去16%
牧原股份:猪肉课代表,年初股价50元,如今42.5元,9个月跌去15%
光伏:隆基、通威、晶澳、TCL中环、协鑫……惨不忍睹
……
总之,除个别品种和相应股票外,反内卷/涨价/周期这个方向基本都是错的。
3
AI/科技
过去9个月,双创表现如下:
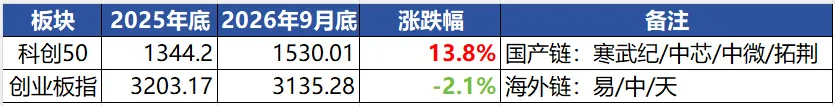
由于创业板指第一大权重股是宁德时代,因此科创50更能代表AI相关的科技股。
总体来讲,尽管经历了7月份腰斩、8月份反弹、9月份二次探底,科技股在过去9个月依然取得正收益,毕竟上半年太能涨了。
然而,收益只是一个标的投资价值的其中一面,另一面是风险(波动)。
为了取得这13.8%的收益,投资者们需要承担多大的波动呢?
科创50今年7月1日最高点2255.25点,较年初上涨67.8%;9月14日最低点1516.52点,较年初上涨12.8%,意味着最大回撤=67.8%-12.8%=55%。
为了取得13.8%的收益,承担55%的回撤,这是好的投资方向么。
有个指标叫夏普比率,更加精准反映风险收益的匹配性。一般而言,承担1%的风险,至少要享受1.01%的收益,这才是值得投资的标的。因此,一个标的的夏普比例需要>1才有投资价值。
科创50ETF的夏普比率多少呢?
豆包算了一下:
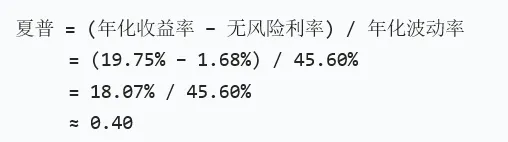
只有0.4,远低于1。意思是承担1%的风险,只取得0.4%的收益。高风险低收益,值博率太低了,这是很多人买科技股亏钱的根源。
好比清华毕业出来开滴滴,月入几千块,很难有人认为这是一份好工作。
但如果初中毕业出来开滴滴,月入几千块,那还是不错的。
券商推荐AI/科技方向,跟推荐清华毕业生开滴滴,没什么区别。
总之,AI/科技方向,虽然取得正收益,但回撤远远大于收益,依然不是一个成功的方向。
本章小结:券商给清华毕业生重点推荐了3份工作,前2份倒贴钱,第3份开滴滴。但私人投行君也不好说歧视人家开滴滴,第3份工作算他有得扯。
其他方向共识程度比较低,但也一言难尽。
主要包括:
消费:❌️,有6家券商推荐。无论是万得消费大类指数,还是贵州茅台股价,今年都是下跌的,负收益。
红利:有得扯,有6家券商推荐,今年表现取得不错的正收益,但回撤也不小,以红利低波ETF富国为例,去年底净值1.094元,如今1.115元,9个月涨了1.9%,年化2.5%,跟买银行理财差不多。但中间承受了巨大的回撤,6月30日最低净值0.99元,较年初下跌了10%。承受10%的回撤,才换来银行理财一般的收益率,何苦呢?高风险低收益。跟AI/科技一样,也不说他错,算他有得扯吧。
创新药:有得扯,4家券商推荐,万得创新药主题指数,去年底3502点,如今3813点,9个月涨了8.8%,但五六月份回撤也很大,高风险低收益。跟AI/科技一样,算他有得扯。
电力/电网:❌️,3家券商推荐,不同的ETF表现大体相同,基本上前5个月大涨,随后大跌,如今回到起点,高风险0收益。如果再考虑股民投入的时间精力和手续费,实际上是负收益。还不如把钱存银行。
券商/非银:❌️,2家券商推荐,券商ETF是跌的,五大保险公司(平安/人保/人寿/太保/新华)今年股价也清一色是大跌的。负收益。
结论如下:
总基调:错
3大高共识主线:2个错,1个有得扯
5大低共识主线:3个错,2个有得扯
即使把3个有得扯的方向,全部当成正确的(毕竟人家取得正收益了),命中率都不到50%,连抛硬币都不如。
要知道,券商的策略分析师,清一色顶尖名校硕博。如果这些顶尖人士的预测尚且无效,说明方向就是不可预测的。花几百万年薪,将顶尖人才浪费在一件没意义的事情上,还不如让他们去中小学当老师。
以上,大家就当笑话看一看,国庆快乐!
Notice
本号所有内容乃个人投资笔记,欢迎你的指正、补充或鼓励,但不构成对你的投资建议。据此操作,后果自负。
敬请收藏、转发、在看、点赞四连。
私人投行:大号,负责研究首发
万水千山总是情,打赏两元行不行






发表评论
发表评论: