
 研报速递
TECH INSIGHT
AI算力狂飙之后,热管理正在成为下一条基础设施主线
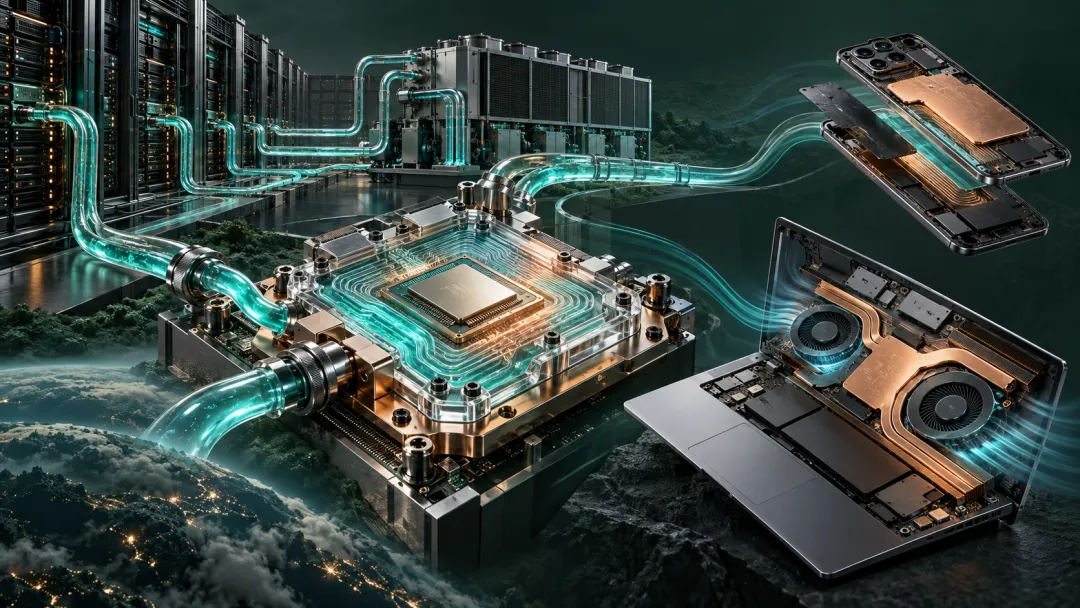
AI算力扩张带来的,不只是芯片需求增加,更是单位空间热流密度的急剧上升。
科技 · 产业 · 人
深度观察
从百千瓦液冷机柜,到手机里的超薄均热板,再到笔记本的液态金属与三风扇系统——热管理正在从一个不起眼的零部件环节,升级为决定算力密度、持续性能、能源效率和设备可靠性的关键基础设施。
01
KEY INSIGHT
为什么AI正在重塑热管理行业
IEA数据显示,全球数据中心用电量预计由2024年的约415 TWh,增长至2030年基准情景下的约945 TWh;数据中心占全球用电的比例,也将从约1.5%上升至接近3%。其中,主要由AI采用推动的加速服务器用电量,预计年均增长约30%。
与此同时,散热与环境控制系统占数据中心总用电的比例,在高效超大规模机房约为7%,在效率较低的企业数据中心则可能超过30%。
相关数据来源:IEA《Energy and AI》 ↗
热管理需求加速,背后有四个核心驱动:
1. 单芯片功耗持续提高。GPU、ASIC和HBM高度集成后,热流密度的提升速度远高于机柜空间扩张速度。 2. 计算系统从服务器走向整机柜。高速互联要求GPU集中部署,无法简单依靠拉开服务器距离来解决散热问题。 3. 推理算力成为长期负载。训练往往是阶段性高负载,而大模型推理会产生更持续、更稳定的热量。 4. 电力和水资源成为选址约束。降低PUE、减少冷机和风扇用电、降低蒸发用水,直接关系到数据中心能否获得建设许可和电力容量。
NVIDIA披露,传统机柜通常约为20 kW,而现代高密度设施已经可以超过135 kW。GB200和GB300 NVL72属于约120 kW级的液冷机柜。
需要注意的是,厂商公布的节水、节能倍数通常基于特定比较条件,不能直接外推到所有数据中心。
相关资料:NVIDIA液冷说明 ↗
Google则已经提出支持未来1 MW级IT机柜的供电和液冷架构。热管理的设计边界,正在从百千瓦级机柜向兆瓦级机柜推进。
相关资料:Google Cloud与OCP项目 ↗
02
DATA CHECK
数据中心热管理的技术路线
风冷仍会存在,但不再适合高密度AI机柜
传统风冷技术成熟、运维简单,仍适合通用CPU机房和低密度机柜。但当单机柜功率进入百千瓦级,风量、噪声、风扇功耗和制冷能耗都会迅速上升。
因此,风冷不会消失,却会逐步退出高密度AI计算区的核心位置。
后门换热器是重要过渡方案
后门换热器对服务器本体改动较小,适合存量机房改造和中等密度机柜。但其散热上限和效率通常低于直接液冷,更像是从传统风冷向液冷迁移的过渡方案。
单相冷板液冷是当前最确定的主流
冷板式直接液冷,也称D2C液冷,通过冷板直接吸收CPU、GPU等核心器件的热量,再由冷却液把热量带到CDU和设施侧水系统。
它的优势在于:
01
兼容现有服务器和机柜形态。
02
能够减少对高转速风扇和机械冷机的依赖。
03
产业链、工程经验和维护体系相对成熟。
04
更容易被服务器厂商、云服务商和机房运营商共同接受。
它的挑战则包括快接头可靠性、漏液监测、流阻控制、冷却液水质、防腐蚀和现场运维。
当前最确定的行业路线,并不是理论散热能力最强的技术,而是能够兼顾性能、可靠性、维护方式和既有生态的单相冷板液冷。
两相冷却和浸没液冷仍处于扩张早期
两相冷板利用冷媒相变吸热,适合更高热流密度,但系统压力、材料兼容性和长期可靠性更加复杂。
浸没液冷可以去除大量服务器风扇,并支持较高散热密度,但会改变服务器结构、维护方式和部件认证体系。短期内,它更可能用于特定HPC、边缘计算和定制数据中心,而不是全面取代冷板液冷。
OCP已经把液冷生态划分为冷板、CDU、浸没、后门换热和设施侧基础设施等板块,表明行业正在走向接口标准化和系统工程化。
相关资料:OCP Cooling Environments ↗
03
KEY INSIGHT
AI液冷产业链:价值量藏在哪里
液冷不是某一个散热零件,而是一套完整的热传递闭环:
GPU/CPU/HBM
↓
导热界面材料TIM
↓
冷板与微流道
↓
软管、歧管、快接头、传感器
↓
机架级或列级CDU
↓
换热器、泵、阀门与控制系统
↓
机房冷却水环路
↓
冷却塔、干冷器或自然冷却系统
冷板与微流道
冷板需要同时满足高换热效率、低压降、均匀流量和长期防腐。随着GPU功耗提升,冷板设计开始从单一芯片扩展到GPU、CPU、HBM、交换芯片和供电模块。
CDU
CDU通常集成泵、板式换热器、阀门、过滤器、传感器和控制软件,是液冷系统的控制中枢。其能力正在从数百千瓦向兆瓦级发展。
快接头与密封件
快接头单件价值不一定最高,但一旦失效,可能造成昂贵计算设备停机。因此,这一环节具有较长认证周期和较高可靠性壁垒。
泵、换热器与控制软件
泵和换热器决定长期运行效率,监控软件则负责实时追踪温度、压力、流量、水质和泄漏风险。未来,服务与软件收入的重要性会持续提高。
CoolIT已经推出2 MW级CDU,以及面向4,000 W级热设计功耗的冷板产品,反映出部件能力正随下一代AI芯片快速提高。
相关资料:CoolIT Systems ↗
全球代表性企业
行业整合也在加速。Schneider Electric以8.5亿美元收购Motivair 75%的控制权益,反映出传统电力和机房基础设施企业,正试图建立从配电到芯片冷却的全栈能力。
相关资料:Motivair交易公告 ↗
04
KEY INSIGHT
液冷市场空间应该怎么看
公开市场研究对数据中心液冷的统计口径差异较大。一些机构只统计CDU和冷板,另一些则把浸没系统、机房改造和服务收入也计算在内。
一个可供参考的口径是:全球数据中心液冷市场由2024年约53.8亿美元,增长至2030年约177.7亿美元,对应约21.6%的复合增速。其他研究给出的2030年预测,大多落在约150亿至200亿美元区间。
相关资料:市场预测摘要 ↗
不过,比总市场数字更重要的是三个结构性变化:
01
液冷渗透率提高。越来越多AI机柜必须采用液冷。
02
机柜功率提高。单机柜热负荷越高,对CDU、冷板和设施侧系统的要求越高。
03
单机柜价值量提高。热管理由零部件采购变为整套系统认证与交付。
因此,行业增长来自液冷渗透率、机柜功率和单机柜价值量的三重乘数效应。
05
KEY INSIGHT
手机热管理:从散热片走向系统协同
手机与服务器面临完全不同的约束:没有外部冷源,内部空间极其有限,还要同时兼顾厚度、重量、防水、续航、电池安全和握持温度。
超薄均热板正在成为旗舰机标配
均热板通过液体蒸发与冷凝,把SoC附近的热点快速扩散到更大面积。旗舰手机的竞争重点,已经从“有没有均热板”转向面积、厚度、形状、毛细结构和整机布局。
石墨材料负责平面扩散
人工石墨和高导热石墨片擅长沿平面方向扩散热量,通常与均热板、金属中框共同使用。它们不会凭空消除热量,而是把集中热点摊开,降低局部温升和用户感知温度。
TIM决定热量能否顺利进入散热结构
导热凝胶、导热垫和相变材料,用于填补芯片、屏蔽罩、均热板和中框之间的微小间隙。即使均热板面积很大,如果界面热阻过高,整体散热表现仍会受到限制。
软件控制与硬件同样重要
手机会通过DVFS、任务调度、充电功率、屏幕亮度和射频功率共同控制温度。扩大均热板并不能代替芯片能效和软件调度优化。
主动风冷目前主要存在于游戏手机。它能够改善持续游戏性能,但受到噪声、厚度、防水和风扇寿命限制,短期内很难成为大众旗舰的主流。
AI手机带来的新热源
端侧大模型、AI图像处理、高帧率游戏和高功率快充,可能形成多个热源同时工作的情况。未来手机热管理的重点包括:
01
控制机身表面热点。
02
避免热量持续传向电池。
03
保持相机和通信模块稳定。
04
在相同温升下延长NPU和GPU的持续运行时间。
三星Galaxy S25 Ultra已经明确采用更大的均热板和新的TIM材料,说明均热板扩容与界面材料升级正在成为旗舰机的标准组合。
相关资料:Samsung Galaxy S25 Ultra ↗
手机热管理市场具有出货量大、单机价值量较低、客户认证集中和价格竞争激烈等特点。真正的壁垒不是某一种材料的实验室导热率,而是超薄加工良率、材料一致性、批量可靠性和整机共同设计能力。
06
KEY INSIGHT
笔记本热管理:性能、噪声与轻薄化的三角博弈
笔记本位于手机与服务器之间:空间比手机更大,但CPU和GPU整机功耗可以达到数百瓦,同时用户又非常在意风扇噪声、键盘温度和机身厚度。
目前,普通轻薄本以热管、单风扇或双风扇和鳍片为主;高端轻薄本逐步采用大面积均热板、超薄风扇和石墨扩散材料;游戏本和移动工作站则采用均热板或多热管、双风扇或三风扇,以及全宽散热鳍片。
高功率机型还会使用液态金属或高性能相变TIM。极少数旗舰产品开始探索封闭式微型液冷回路或外接液冷,但成本、重量和长期可靠性仍限制其普及。
2025年ROG Zephyrus G16的部分配置采用覆盖面积44%的均热板,并搭配液态金属、三风扇和优化风道;新一代风扇宣称气流提高11%。这反映出笔记本散热正在从单一热管,升级为多项技术共同协作的系统方案。
相关资料:ASUS 2025 Zephyrus公告 ↗
未来值得关注的方向包括:
01
更薄的3D均热板和异形均热板。
02
CPU、GPU、显存和供电模块共用大面积均热结构。
03
更安全、可量产的高性能TIM。
04
AI根据负载动态控制风扇、功耗和表面温度。
05
双屏、折叠屏和模块化机身带来的新热路径设计。
07
DATA CHECK
数据中心与消费终端,是两种生意
08
KEY INSIGHT
未来三至五年的十个判断
1. 冷板液冷将成为AI服务器的主流增量方案。 2. CDU能力会由数百千瓦向兆瓦级发展,并从机架级向列级、机房级扩展。 3. 液冷覆盖范围会从CPU和GPU延伸至HBM、交换芯片、内存和供电模块。 4. 高温供水与无冷机设计增加,液冷将更多与干冷器结合,以降低用水。 5. 接口标准化会加速,但芯片、服务器OEM和云厂商仍会保留大量定制设计。 6. 两相冷却和浸没液冷继续发展,但短期内更可能作为补充方案。 7. 手机均热板将从旗舰向中高端下沉,并向更大面积、更薄和更复杂形状发展。 8. 笔记本均热板、液态金属和三风扇方案将向高性能轻薄本渗透。 9. 热管理软件会成为硬件能力的一部分,温控算法将直接影响持续算力。 10. 数据中心余热回收具备潜力,但仍取决于出水温度、周边热负荷和管网条件。
∞
THE END
结语:热管理正在从配角走向基础设施
数据中心热管理,是当前确定性更高、价值量提升更明显的方向。其中最值得关注的,是冷板、CDU、快接头、泵阀、换热器、泄漏监测和整套机房工程能力。
手机与笔记本热管理同样处于升级周期,但更接近消费电子零部件逻辑:市场规模大、迭代速度快,同时面临降价、客户集中和产品认证压力。它们的机会主要来自大面积超薄均热板、高性能石墨材料、先进TIM,以及软硬件协同热管理,而不是传统散热零件的简单放量。
从AI机房到掌上设备,热管理正在决定一件越来越重要的事:芯片能够跑多快只是上限,能够稳定跑多久,才是真正可以交付的算力。
写在最后
看到这儿,说明你把它读完了。这类文章能走多远,只取决于两件事:你的在看和转发。
顺手关注并设为星标,下一篇更新第一时间见。
END






发表评论
2026-10-01 18:12:52 回复该评论
发表评论: