
 研报速递
—— 以巴菲特与芒格的标尺,丈量一家AI 硬件公司的价格与价值——
报告日期:2026 年9 月30 日 | 当前股价:167.40 元 | 总市值:约3,066 亿元
评级结论(本报告) | 内在价值中枢 | 操作建议 |
谨慎观察/ 等待价格 | 约135 元/股 | 当前价高于内在价值约24%,不买入;等待115 元以下分批建仓 |
数据截至2026 年9 月30 日收盘。本报告基于公开信息独立测算,仅供研究交流,不构成任何投资建议。文中2026E/2027E 等前瞻数字均为本报告假设,非公司指引。
核心结论速览(一页版)
一句话结论:东山精密是一家“周期× 成长× 杠杆× 并购”四重属性叠加的AI 硬件平台公司。它踩中了光模块与AI PCB 这两条真实的高景气赛道,索尔思光电的IDM 光芯片能力是稀缺资产;但在巴菲特与芒格的标尺下,它同时暴露出自由现金流长期为负、资产负债率64.5%、商誉47.7 亿元、客户高度集中、家族控制频繁并购、连续不分红等一连串“难生意”特征。以167.40 元、约85 倍TTM 市盈率的价格,安全边际为负——
值得放进观察池深度跟踪,不值得以现价重仓买入。
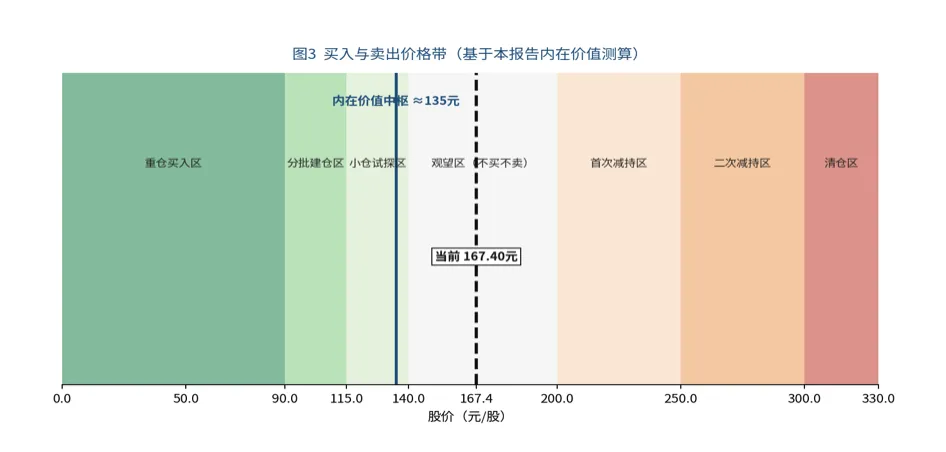
价格带 | 区间(元/股) | 对应动作与含义 |
重仓买入区 | ≤ 90 | 对应2027E 市盈率约13 倍,安全边际约30%+;属于“错杀/系统性恐慌”才有机会出现的价格 |
分批建仓区 | 90 – 115 | 开始分3–4 批建仓,仓位上限5%(个股集中度纪律) |
小仓试探区 | 115 – 140 | 仅在产能/订单兑现得到季报验证后,允许1–2% 试探仓 |
观望区 | 140 – 200 | 既无安全边际、也未到卖出线;持有者按纪律持股,空仓者等待 |
首次减持区 | 200 – 250 | 市值3,700–4,600 亿,2027E 市盈率28–35 倍;减仓1/3 |
二次减持区 | 250 – 300 | 透支2028 年乐观盈利;再减1/3 |
清仓区 | > 300 | 对应2027E 市盈率42 倍以上,泡沫化定价;全部退出 |
注:以上价格带以本报告三情景内在价值测算为锚(详见第六章)。若后续基本面证据变化(AI 资本开支、光芯片良率、负债率),价格带须随之重估——价格固定、价值流动,是价值投资的大忌。
写给时间有限读者的三行摘要 ① 生意:19% 收入的光模块贡献约38% 毛利,公司已从“苹果链条低毛利制造商”切换为“AI 光模块+ AI PCB”双轮平台;但PCB/精密组件/光电显示三大板块毛利率仅5.9%–18.8%,底盘依旧厚重。 ② 价值:悲观70 元/ 基准135 元/ 乐观216 元,概率加权约139 元(考虑H 股摊薄后约128 元)。当前167.40 元透支了基准情景,只给乐观情景留了空间。 ③ 巴芒视角:芒格会承认“这里有鱼”,巴菲特会因杠杆、现金流和治理扣分而放下笔。最诚实的一句话:这更像芒格说的“太难的生意”——我们不放弃,但只愿意用便宜的价格参与。 |
一、生意的本质:这家公司靠什么赚钱
1.1 四次身份转换:从乡镇钣金厂到AI 硬件平台
东山精密的前身,是上世纪80 年代苏州东山镇上一家小型钣金冲压厂,创始人为袁富根。2010 年公司登陆深交所后,在其次子袁永刚(现任董事长)主导下走上“内生+ 外延”的并购扩张之路,十四年间完成了至少四次关键身份转换:
- 第一次(2016–2017):切入苹果链条。
收购美国MTI 旗下柔性电路板(FPC)业务(MFLEX)与艾福电子等资产,成为苹果FPC/结构件供应商,完成从钣金件到消费电子精密制造的跃迁。 - 第二次(2019–2021):PCB 产能全球化。
收购伟创力旗下Multek(珠海多层板)资产,形成PCB + FPC + 结构件的平台化布局,跻身全球PCB 前十。 - 第三次(2024–2025):all in AI。
押注
AI 服务器高多层板、HDI 与边缘AI 设备PCB——公司在边缘AI 设备PCB 市场以约26.9% 的份额位居全球第一,并启动珠海70 亿元AI 高端PCB 项目。 - 第四次(2025):用59.35 亿元“追光”。
以不超过6.29 亿美元收购100% 股权、0.58 亿美元承接员工期权、另以10 亿元可转债支持其偿债,将台湾光模块厂商索尔思光电(Source Photonics)收为全资子公司,2025 年9 月30 日并表,正式切入800G/1.6T 光模块与EML 光芯片。
巴菲特会怎么读这段历史?他大概率会先注意到一个事实:这家公司的利润表在十四年里被反复重写——2023 年归母净利润19.65 亿元,2024 年腰斩至10.86 亿元(-44.8%),2025 年修复至13.86 亿元,2026 年上半年在并购并表与AI 景气共振下暴增至29.57 亿元(+290%)。一家盈利如此剧烈波动的公司,说明它卖的更多是“周期与项目”,而非“可以复利的用户特许权”。
1.2 收入解剖:19% 的收入,贡献了38% 的毛利
2026 年上半年,公司总营收277.98 亿元(+63.95%),其中海外收入231.29 亿元、占比83.20%。拆开看四大板块,利润结构的“重心转移”清晰可见:
业务板块 | 2026H1 毛利率 | 同比变化 | 角色定位(本报告判断) |
光模块(光收发器) | 39.33% | 并表后首年 | 利润引擎:占收入19.25%(53.51 亿),贡献约38% 毛利 |
电子电路(PCB) | 18.80% | +1.25pct | 基本盘:AI 服务器板+ 边缘AI 板升级驱动,2025 年收入约256 亿 |
精密组件 | 12.13% | — | 苹果链结构件,低毛利、强客户 |
光电显示模组 | 5.89% | — | 接近“搬箱子”生意,长期处于微利 |
整体(海外口径) | 海外22.25% / 国内约9.75% | 海外+5.79pct | 全球化产能是真实优势,但靠低毛利业务支撑规模 |
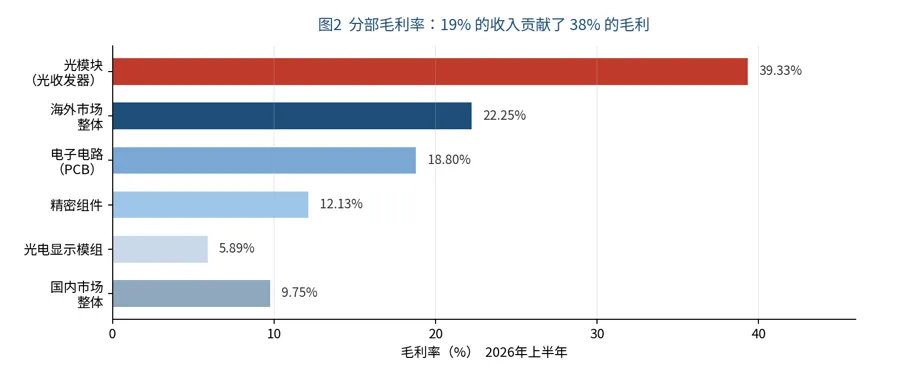
芒格的名言是“给我看激励,我就能告诉你结果”;对企业分析同样可以说:给我看毛利率结构,我就能告诉你这门生意的强弱分布。东山精密的传统三大板块(PCB、组件、显示)毛利率在5.9%–18.8% 之间——这是典型的“规模化但不稀缺”的制造业特征;唯一的高毛利资产光模块(39.33%)是刚买来的。换言之:公司过去二十年赚的是“制造规模的钱”,今天试图赚“芯片稀缺的钱”,后者能否长期成立,是估值的全部命门(详见第四章)。
1.3 客户与产能:深度绑定头部,也深度依赖头部
公司客户覆盖全球头部科技企业:消费电子端是苹果,光模块端是北美云厂商与设备商,PCB 端延伸至AI 服务器与汽车电子。生产基地方面,公司宣称覆盖全球14 个国家和地区,2026 年上半年海外收入占比83.2%。这种“客户顶级+ 全球化”的组合是一把双刃剑:一方面证明制造能力通过了大客户的严苛认证;另一方面,当你的客户是苹果与北美云厂商时,定价权永远在对方手里。巴菲特对供应商的评语向来刻薄——他只把“客户离不开你”的生意叫做好生意,而从不把“你离不开客户”的生意叫做好生意。
产能扩张节奏(公司公开信息与调研纪要汇总):
- 光芯片:
EML 光芯片2026Q1 月产约500 万颗,Q2 提升至约900 万颗,Q4 目标约2,200 万颗,2027 年目标年产能3 亿颗;CW 激光器芯片因AWS、Coherent 外售订单紧急扩产。 - 光模块:
台湾基地月产60–70 万支,2026 年底目标100 万支;泰国基地2026 年9 月投产,初期月产150 万支。 - AI PCB:
总投资约13 亿美元,一期改造2026Q4 贡献收入,二期新建厂2026 年底投产、2027Q1 末满产;叠加珠海70 亿元项目一期(2026Q3 释放)。 - 追加资本开支:
2026 年8 月20 日公告,光芯片及光模块扩建项目新增5 亿美元投资(项目总投资升至17 亿美元),同时对Multek 增资5 亿美元,合计约67 亿元人民币。
请注意最后一条与另一个事实的对照:公司在2026 年中报明确“半年度不派发现金红利,不送红股,不以公积金转增股本”。一边大手笔对外投资,一边对股东分红为零——芒格把这称为“把股东当免费的银行”。
二、财务体检:数字不说谎
2.1 关键财务数据(2023–2026H1)
指标 | 2023 | 2024 | 2025 | 2026H1 |
营业收入(亿元) | 约336 | 367.7 | 401.25 | 277.98 |
同比增速 | — | +9.4% | +9.12% | +63.95% |
归母净利润(亿元) | 19.65 | 10.86 | 13.86 | 29.57 |
同比增速 | — | -44.8% | +27.67% | +290.09% |
扣非归母净利润(亿元) | 约15 | 约8.5 | 9.66 | 24.80(占83.9%) |
经营现金流净额(亿元) | — | — | 53.07 | 23.84(-4.65%) |
加权ROE | 约11% | 5.89% | 6.89% | 年化约24%(不可外推) |
资产负债率 | 约56% | 约56% | 约56% | 64.51% |
商誉(亿元) | — | 约20 | 约47.7 | 约47.7(索尔思约28) |
注:2023/2024 年部分数据由公开报道口径推算;“—”表示未在本报告采集范围。2026H1 年化ROE 为简单年化,包含并表与公允价值变动等一次性因素,不可作为可持续盈利能力使用。
2.2 巴菲特最看重的三张表,各有什么红旗
红旗一:利润表——利润是“买来的”,不是“长出来的”
2026H1 归母净利润29.57 亿元中,扣非净利润24.80 亿元,非经常性损益贡献约4.8 亿元;而扣非增速+277.5% 的核心驱动是索尔思并表(索尔思2026Q1 单独贡献合并利润的52.9%)与光模块景气。也就是说,近300% 的利润增长,主要来自资产负债表动作(收购)与行业贝塔(AI 景气),而非原有资产的有机成长。巴菲特在致股东信中反复强调:他寻找的是“已经证明了不需要新资本也能增长的生意”,而并购驱动型增长恰恰相反。
红旗二:现金流量表——五年扣非71.8 亿,资本开支207 亿
这是全篇最刺眼的一组数字:2021–2025 五年间,公司扣非净利润累计约71.8 亿元,同期资本开支累计约207 亿元,研发投入约58 亿元。资本开支是利润的2.9 倍——自由现金流长期为负,缺口靠发债、定增与并购融资填补(2026H1 筹资现金流净额41.4 亿元,同比+171.7%;财务费用同比暴增)。
世界上有两种生意:第一种你可以买到12% 的回报,到年底老板把现金递给你;第二种是12% 的回报,但所有现金都必须重新投进厂房和设备里,你只能盯着那台永远在折旧机器上的数字笑。——巴菲特《致股东的信》(大意)—— 沃伦·巴菲特
东山精密目前是标准的“第二种生意”,甚至更极端——账面利润本身还不够盖厂房。2026H1 经营现金流23.84 亿元,同比不增反降4.65%,与+64% 的收入增速明显背离(应收账款与存货占用增加),利润与现金的裂口是本报告估值打折的最重要理由之一。
红旗三:资产负债表——64.5% 负债率+ 47.7 亿商誉+ 197 亿有息负债
截至2026 年6 月末:总资产691.67 亿元,归母净资产243.67 亿元,资产负债率64.51%(同比+8.2pct);2026Q1 末有息负债约197.1 亿元,占有息负债口径总资产约51%;商誉合计约47.69 亿元,其中索尔思一家约28 亿元。商誉相当于归母净资产的19.6%——一旦光模块景气逆转、索尔思业绩不及对赌,商誉减值将直接击穿利润表。巴菲特一生几乎不为收购加杠杆,他把“用借来的钱买公司”列为智慧人的头号自毁方式。
杠杆是唯一能让聪明人破产的东西。如果你足够聪明,你不需要杠杆;如果你不够聪明,你也不配用杠杆。——2020 年致股东信(大意)—— 沃伦·巴菲特
2.3 ROE:从15.3% 滑落到6.9%,再“虚胖”到24%?
公司加权ROE 从2022 年的15.33% 一路滑落至2024 年的5.89%、2025 年的6.89%。2026H1 的年化ROE 约24%,但这建立在三个不可持续的前提上:①光模块处于历史级景气;②一次性并表与公允价值收益;③净资产尚未被新一轮定增/港股融资稀释。本报告认为未来3–5 年的正常化ROE 落在10%–14% 区间,对应正常化每股价值显著低于市场当前定价(详见第五章“PB/ROE 视角”)。
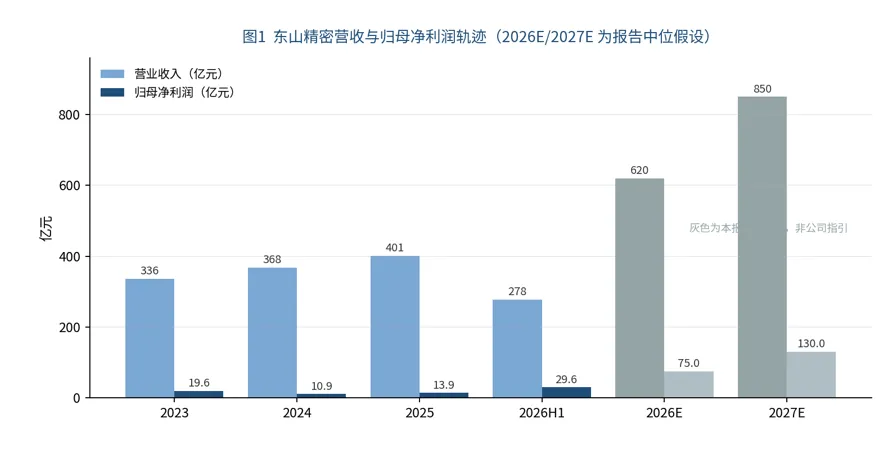
小结:这不是一家坏公司,而是一家“重资产、高杠杆、强周期、靠并购换赛道”的公司。它的财务画像与巴菲特ideal type(高ROE、低负债、强现金流、弱资本开支)几乎每个维度都相反。承认这一点,才谈得上给它定价。
三、芒格检查清单:逐条打分
查理·芒格从不使用复杂模型,他用一张“容易出错的清单”过滤公司。本报告借用其思维方式,对东山精密逐条检验(评分仅为本报告主观判断):
检查项 | 评分 | 要点与证据 |
能力圈(understand it) | 未通过 | 光模块技术路线三年一变(EML→硅光→CPO/LPO),公司自身技术护城河依赖并购标的;散户与机构同处信息迷雾 |
护城河(durable moat) | 部分成立 | EML 光芯片IDM 自给是真实稀缺能力;边缘AI PCB 份额26.9% 全球第一;但均为“成本/规模”型护城河,非特许经营型 |
管理层理性(capital allocation) | 存疑 | 2014 年以来持续并购换赛道;连续多年零分红;募资冲动强(A+H);袁氏家族上市以来持股比例显著下降 |
坦诚(candor) | 一般 | 披露合规,但2026 年7 月曝光数千万元光模块产品失窃事件,暴露内控短板;商誉减值测试细节披露有限 |
低杠杆(safety first) | 未通过 | 负债率64.5%、有息负债约197 亿、财务费用高企;在建产能还需持续输血 |
价格合理(margin of safety) | 未通过 | TTM 市盈率约85 倍、市净率约12.6 倍;当前价高于本报告内在价值中枢约24% |
社会认同陷阱(social proof) | 需警惕 | 2024 年9 月至2026 年9 月股价累计涨逾8.5 倍,市场情绪从“PCB 代工”重定价为“AI 全能选手”,这正是芒格反复警示的从众定价 |
芒格原话:“如果我知道我会死在哪里,我就永远不去那个地方。”上表红色未通过项,就是这家公司的“死地”——研究它,是为了知道什么时候不能碰它。
3.1 “倒过来想”:什么会让我们亏掉一半本金?
芒格的方法是先想清楚失败路径,再谈成功可能。持有东山精密,最现实的五条“亏钱之路”:
- AI 资本开支拐点。
光模块是北美云厂商capex 的衍生需求。2027 年起若头部厂商指引转弱,800G/1.6T 订单波动将直接传导至索尔思收入与毛利率——这是最经典的周期顶部信号,而当前市场定价几乎不含此情景。 - 技术路线跃迁。
若CPO(共封装光学)在2027–2028 年加速渗透,可插拔光模块的部分环节可能被绕开;EML 芯片产能的重资产投入可能变成沉没成本。 - 商誉减值+ 双杀。
47.7 亿商誉中索尔思占28 亿。光模块是强周期行业,一旦景气下行触发减值,利润与估值将同时受损(戴维斯双杀),参照公司2024 年利润腰斩的历史弹性。 - 再融资与摊薄。
H 股拟发行不超过2.34 亿股(约占现有股本12.8%),叠加潜在A 股再融资,EPS 摊薄与解套抛压将持续存在。 - 周期性盈利峰值定价。
用景气顶点的29.57 亿半年利润年化后(约60 亿)去乘50 倍,是本轮AI 行情最典型的估值幻觉。巴菲特:“在周期顶部,好公司与好投资是两回事。”
3.2 激励与偏见:谁在为这个故事定价?
芒格提醒我们检查“激励机制导致的认知偏差”。当前多头叙事的每一方都有明确利益:券商需要AI 主线的关注度(花旗2026 年6 月给出350 元目标价,而同期6 位分析师12 个月平均目标价仅188 元、最低30 元——分歧之大本身就是风险信号);公司需要市值配合A+H 融资;并购基金需要退出通道。空头的证据则沉默地躺在报表里:负的自由现金流、64.5% 的负债率、连续零分红。
让我知道激励,我就能告诉你结果。——查理·芒格—— 查理·芒格
四、索尔思光电:价值创造,还是价值毁灭?
59.35 亿元人民币(含10 亿元可转债与期权承接),是东山精密上市以来最大的一笔收购,也是全部估值分歧的焦点。本报告将其拆成“资产质量、并表弹性、隐含对价、风险敞口”四个问题:
4.1 买到了什么?——IDM 光芯片是真的,稀缺是真的
- 资产的真实部分:
索尔思具备EML 光芯片IDM(设计+ 外延+ 制造)能力,在2025–2026 年高端EML 供给紧缺的窗口期,自研芯片即订单、即毛利率——39.33% 的光模块毛利率(2026H1)已给出证明。 - 产能卡位:
EML 月产能从2026Q1 约500 万颗扩至Q4 目标约2,200 万颗,2027 年剑指3 亿颗/年;泰国基地2026 年9 月投产。在芯片紧缺周期,“有产能”约等于“有收入”。 - 并表弹性:
索尔思并表首季( 2025Q4)贡献合并利润22.7%,2026Q1 跃升至52.9%;公司2026H1 收入+64%、利润+290% 的大部分由其贡献。
4.2 付了什么价?——一笔需要2027 年“还账”的交易
维度 | 本报告测算与判断 |
交易对价 | 约59.35 亿元人民币(6.29 亿美元股权+ 0.58 亿美元期权+ 10 亿元可转债) |
索尔思盈利中枢(假设) | 2027 年净利约35–45 亿元(按其并表利润占比与行业增速推算,非公司指引) |
隐含收购市盈率 | 约1.5–1.7 倍2027E 盈利(约15–17 倍2026E)——对2026 年的稀缺标的而言不算贵 |
真实的成本 | 商誉约28 亿+ 有息负债抬升约200 亿+ 后续17 亿美元项目承诺投资 |
结论 | 若2027 年行业景气延续,这是物有所值的收购;若景气逆转,商誉与债务将同时反噬。它把公司的命运从“制造业平稳波动”改写为“单押AI 光学周期”。 |
芒格对此类交易的评价标准只有一条:五年之后回头看,这笔钱是不是变成了更好的赚钱机器?本报告的判断是“有条件的肯定”:EML 芯片自给率与泰国/台湾产能爬坡若如期兑现,收购回报率将远超并购融资成本;反之,17 亿美元的新增资本开支承诺将成为悬顶之剑。这不是一道“是否聪明”的题,而是一道“是否把全部鸡蛋放进同一个周期”的题。
五、估值:我们到底在为什么付钱
5.1 当前价格隐含了什么预期
指标 | 当前数值 | 对同业(2027E PE) | 含义 |
收盘价(2026-09-30) | 167.40 元 | — | 年内涨幅超100%;自2024 年9 月低点(65.79 元)最大涨幅逾8.5 倍 |
总市值 | 约3,066 亿元 | 沪电29.3x / 胜宏20.8x / 鹏鼎35x | 处于A 股PCB 板块市值第一梯队 |
市盈率TTM | 约85 倍 | 中际旭创TTM 约82 倍 | 已按全球光模块龙头的顶部估值定价 |
市净率 | 约12.6 倍 | 同业多在5–9 倍 | 12.6 倍PB 需要长期ROE>15% 才能消化 |
2026E/2027E PE(本报告假设75/130 亿净利) | 约41 倍/ 24 倍 | 同业2027E 约21–35 倍 | 较同业无折价,隐含“光芯片成功兑现”的乐观预期 |
同业估值取自2026 年6–8 月公开研报与市场数据,仅作参照系,不构成对其他公司的评价。
一个朴素的PB/ROE 检验:以12.6 倍市净率买入、且公司不分红(盈利全部留存),若要求10% 的长期年化回报,公司必须把ROE 长期维持在约147%——这在物理上不可能。要回到10% 的回报,要么ROE 升至126%(不可能),要么股价跌回约1.5 倍PB(约20 元)。当然现实中增长会消化估值,但这个极端化的算术提醒我们:当前价格购买的不是资产的未来回报,而是“预期继续被下一个买家接受”的博彩份额——这是巴菲特拒绝参与的游戏。
5.2 三情景内在价值测算(2027 年正常化盈利× 周期中位估值)
方法说明:取2027 年为“本轮扩产产能完整释放的一年”,用券商盈利预测区间(2027E 归母净利120–188 亿元,其中国盛最乐观240 亿元、招商/开源128–149 亿元、中国银河约126 亿元)设定本报告三情景;市盈率参考A 股AI PCB 同业2027E 估值带(20–35 倍),并针对东山精密“高杠杆+ 商誉+ 客户集中”扣减20–30% 溢价:
情景 | 2027E 归母净利 | 给予PE | 隐含市值 | 每股价值(现股本) |
悲观 | 85 亿元(AI 拐点+ 减值) | 15 倍 | 1,275 亿 | 约70 元 |
基准(50%权重) | 130 亿元 | 19 倍 | 2,470 亿 | 约135 元 |
乐观 | 180 亿元(光芯片超预期) | 22 倍 | 3,960 亿 | 约216 元 |
概率加权 | 25% / 50% / 25% | — | 约2,545 亿 | 约139 元 |
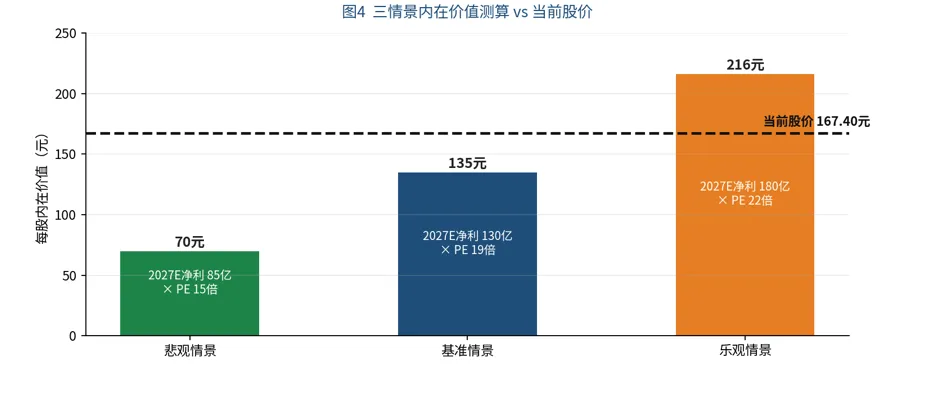
两个必须说明的技术细节:① H 股发行(不超过2.34 亿股)将摊薄每股价值约12.8%,考虑募资入账后,本报告将有效内在价值中枢下修至约128–135 元;② 悲观情景中的15 倍PE 并不便宜——它对应2024 年公司利润腰斩时市场愿意给的估值,下行风险是真实存在过的历史,而非假设。
十年视角的压力测试(巴菲特式算法) 假设今天以167.40 元买入: · 悲观路径:2027–2028 年景气回落,利润85 亿× 15 倍= 1,275 亿市值→ 约70 元/股,亏损-58% · 中性路径:2028 年利润180 亿× 18 倍= 3,240 亿→ 摊薄后约157 元/股,两年累计约-6% · 乐观路径:2028 年利润250 亿× 20 倍= 5,000 亿→ 摊薄后约242 元/股,两年累计约+45% 下行58% 对上行45%(概率还偏向悲观一侧)——这不是巴菲特会签字的赔率表。 |
六、买入价与卖出价:安全边际的量化
用4 毛钱买1 块钱的东西——价格是你付出的,价值是你得到的。—— 沃伦·巴菲特
本报告以概率加权内在价值约139 元(H 股摊薄调整后约128–135 元)为锚。对于“高杠杆+ 强周期+ 治理瑕疵”的标的,巴菲特的做法不是给更贵的成长股估值,而是要求更大的折扣。据此设定:基准情景价值×(1 - 30%)≈ 94 元,为分批建仓的上沿;再叠加悲观情景约70 元作为极限支撑,得到下述价格带。
6.1 买入阶梯(自下而上,越跌越买)
买入档位 | 价格区间 | 对应市值/ 2027E PE | 操作说明 |
第一档:重仓买入 | ≤ 90 元 | ≤1,650 亿/ ≤13 倍 | 仅由系统性恐慌或行业级利空造成;单只标的仓位可至5% |
第二档:分批建仓 | 90 – 115 元 | 1,650–2,110 亿/ 13–16 倍 | 每跌一档加一批,共3–4 批;单只仓位上限5% |
第三档:小仓试探 | 115 – 140 元 | 2,110–2,570 亿/ 16–20 倍 | 需以季报验证光芯片良率与AI PCB 满产后再行动,仓位1–2% |
不买区 | 140 – 200 元 | 2,570–3,660 亿/ 20–28 倍 | 无安全边际;空仓者不动,持股者按卖出纪律管理 |
对照现实:当前股价167.40 元,处于不买区中部,高于内在价值中枢约24%。本报告的纪律性结论是:不追高。2024 年9 月该股曾低至65.79 元——市场先生总能提供更好的价格,前提是你愿意等待。
6.2 卖出阶梯(自上而下,越涨越卖)
卖出档位 | 价格区间 | 对应市值/ 2027E PE | 逻辑与操作 |
首次减持 | 200 – 250 元 | 3,660–4,580 亿/ 28–35 倍 | 股价进入乐观情景价值区(216 元上下);减仓1/3,锁定利润 |
二次减持 | 250 – 300 元 | 4,580–5,500 亿/ 35–42 倍 | 透支2028 年盈利;再减1/3 |
清仓 | > 300 元 | >5,500 亿/ 42 倍以上 | 泡沫化定价,全部退出,无论叙事多动听 |
6.3 比价格更重要的:七条“无条件卖出”触发器
巴菲特卖出只有三个理由:基本面恶化、找到更便宜的替代、价格疯狂。以下七条触发器中的任何一条成立,无论价格高低都应退出或禁止加仓:
- ① AI 资本开支明确拐点:
北美头部云厂商年度capex 指引同比转负,或1.6T 光模块订单出现季度级砍单。 - ② 技术路线风险兑现:
主要客户在2027 年前大规模转向CPO 且索尔思未拿到对应份额。 - ③ 商誉减值或业绩变脸:
索尔思任何季度收入/毛利率连续两个季度环比大幅下滑,或年报出现减值计提。 - ④ 财务安全垫击穿:
资产负债率突破70%,或有息负债/经营现金流超过5 倍,或连续两个季度经营现金流转负。 - ⑤ 治理红旗升级:
大股东/一致行动人显著减持或高比例质押;再现重大内控事件(如光模块失窃式的资产损失)。 - ⑥ 融资摊薄失控:
H 股发行价显著折让(如低于内在价值40%+)且募资投向偏离主业。 - ⑦ 更好的机会出现:
同价位出现“低杠杆+ 正自由现金流+ 估值更低”的AI 基础设施标的时,可无条件换仓。
仓位纪律(本报告建议) · 该标的属于“周期× 高杠杆× 强叙事”组合,单一标的仓位上限5%,AI 硬件板块合计不超过15%。 · 只用3 年以上不用的资金参与;不使用杠杆与融资盘——公司自己都在用杠杆,你没有理由替它加码。 · 买入后每个季度对照第七章清单打钩,任何一项恶化即降一档处理。 |
七、跟踪清单:每个季度问自己七个问题
价值投资不是买完就睡十年,对周期股尤其如此。以下清单按季度更新,全部“是”才有资格继续持有或加仓:
# | 季度验证问题 | 信号来源 |
1 | 光模块收入环比是否继续增长?毛利率是否守住35% 以上? | 季报分部数据 |
2 | EML 光芯片自给率与良率是否提升?泰国/台湾产能爬坡是否兑现? | 调研纪要/ 产业链新闻 |
3 | AI PCB 一期(2026Q4)与珠海项目收入是否如期确认? | 季报在建工程转固与收入 |
4 | 经营现金流净额/归母净利润是否回升至70% 以上? | 现金流量表 |
5 | 资产负债率是否稳定在65% 以内?H 股募资是否到位并投向主业? | 资产负债表/ 公告 |
6 | 北美云厂商capex 指引是否继续上修? | 海外财报季 |
7 | 应收账款与存货周转是否未显著恶化?有无新内控事件? | 季报附注/ 公告 |
八、如果巴菲特和芒格坐在办公桌前……
为了让框架落地,本报告以两位投资者的公开思维方式做一次“模拟推演”(以下为基于其公开言论风格的演绎,非其本人观点):
我对这家公司没有意见,但我对我能理解的程度有意见。光芯片、硅光、CPO——这些词三年就换一茬。我不能判断五年后谁还在牌桌上,所以我不会下重注。这属于“太难”的那一堆,把它扔进去,然后去看下一家公司,这个决定让我很轻松。—— 模拟·查理·芒格
我从不因为一家公司“故事很好”而付85 倍市盈率。它的五年报表告诉我:每1 块钱利润要配2.9 块钱资本开支,账上还有200 亿借来的钱和48 亿商誉。也许它今年能赚60 亿,但我要的是那种“闭着眼也能拿十年”的生意。如果哪天市场恐慌到90 块钱以下,我愿意重新读一遍它的报表——用别人的错误定价赚钱,才是我的老本行。—— 模拟·沃伦·巴菲特
综合两位的“结论”:东山精密是一家经营上进取、财务上激进的公司,其价值高度依赖AI 光学景气的持续时间与索尔思整合的执行力。对普通投资者的最诚实建议是:把它放入观察池,用本报告第六章的价格带执行纪律——在115 元以下它开始变得有趣,在90 元以下它才真正符合巴菲特-芒格式的安全边际;而在167 元,你买的不是价值,是叙事。
附录A:关键数据与假设一览
项目 | 数值/ 说明 |
收盘价/ 总市值(2026-09-30) | 167.40 元/ 约3,066 亿元(总股本18.32 亿股) |
估值(TTM) | 市盈率约85 倍;市净率约12.6 倍 |
2025 年报 | 营收401.25 亿(+9.12%);归母净利13.86 亿(+27.67%);扣非9.66 亿;经营现金流53.07 亿;加权ROE 6.89% |
2026 半年报 | 营收277.98 亿(+63.95%);归母净利29.57 亿(+290.09%);扣非24.80 亿;经营现金流23.84 亿;负债率64.51% |
2026H1 分部毛利率 | 光模块39.33% / 电子电路18.80% / 精密组件12.13% / 光电显示5.89%;海外22.25% |
索尔思收购 | 对价约59.35 亿元(含10 亿可转债、0.58 亿美元期权);2025-09-30 并表;商誉约28 亿(合并商誉约47.7 亿) |
产能与资本开支 | 光芯片2027 目标3 亿颗/年;泰国2026.9 投产;AI PCB 总投资13 亿美元;2026.8 新增10 亿美元投资承诺 |
H 股 | 2026-09-28 获证监会备案,拟发行不超过2.34 亿股(约占现有股本12.8%) |
券商盈利预测(2027E) | 区间约120–240 亿元:中国银河约126 亿、招商/开源128–149 亿、中泰约188 亿、国盛240 亿(最乐观) |
本报告核心假设 | 2026E 归母净利75 亿、2027E 130 亿(基准);悲观85 亿/ 乐观180 亿;PE 15/19/22 倍;概率权重25/50/25 |
附录B:本报告的主要信息来源
公司2025 年年度报告、2026 年半年度报告及相关公告(收购索尔思光电、H 股发行备案、对外投资公告等)。 东方财富、界面新闻、财联社、央广财经、蓝鲸新闻、每日经济新闻等对公司定期报告的报道与数据整理。 券商研究报告:中泰证券、中国银河、花旗、国盛证券、招商证券、开源证券等的盈利预测(经公开媒体转述)。 行情数据:2026 年9 月30 日A 股收盘(来源:证券时报网行情、东方财富)。 巴菲特历年致股东信、芒格《穷查理宝典》中的公开观点(本报告第八章为风格化演绎)。






发表评论
发表评论: