
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/b8419c98fbca
水电行业的增量故事已经讲完,2026年真正值钱的是调节能力和系统价值,不是再建多少大坝。
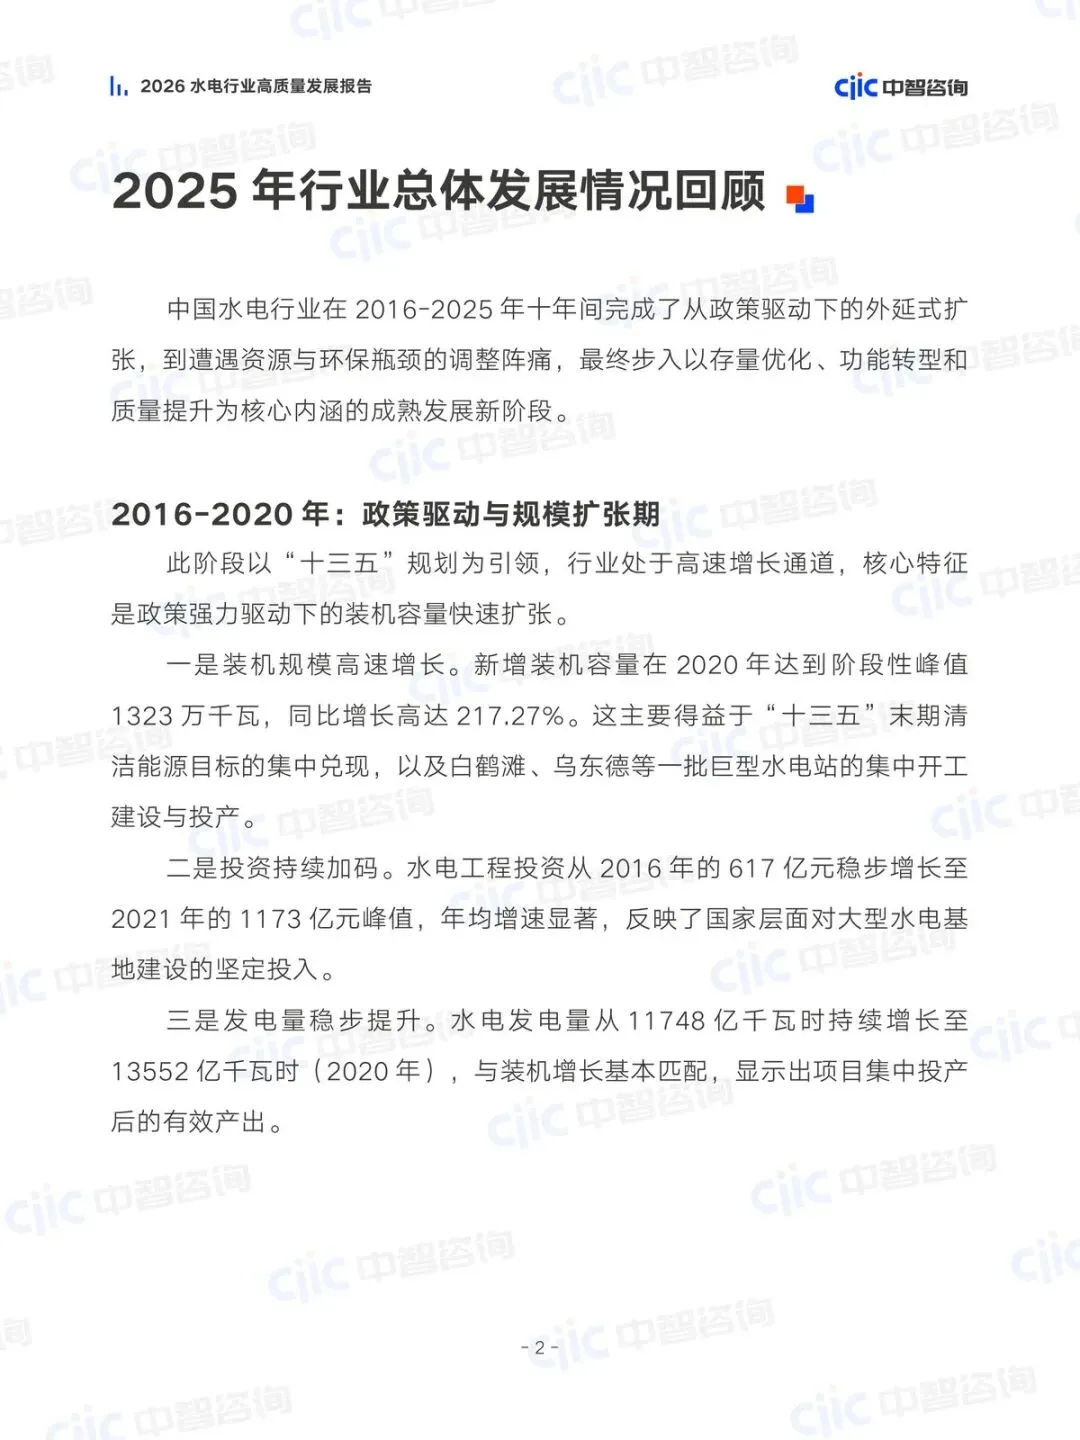
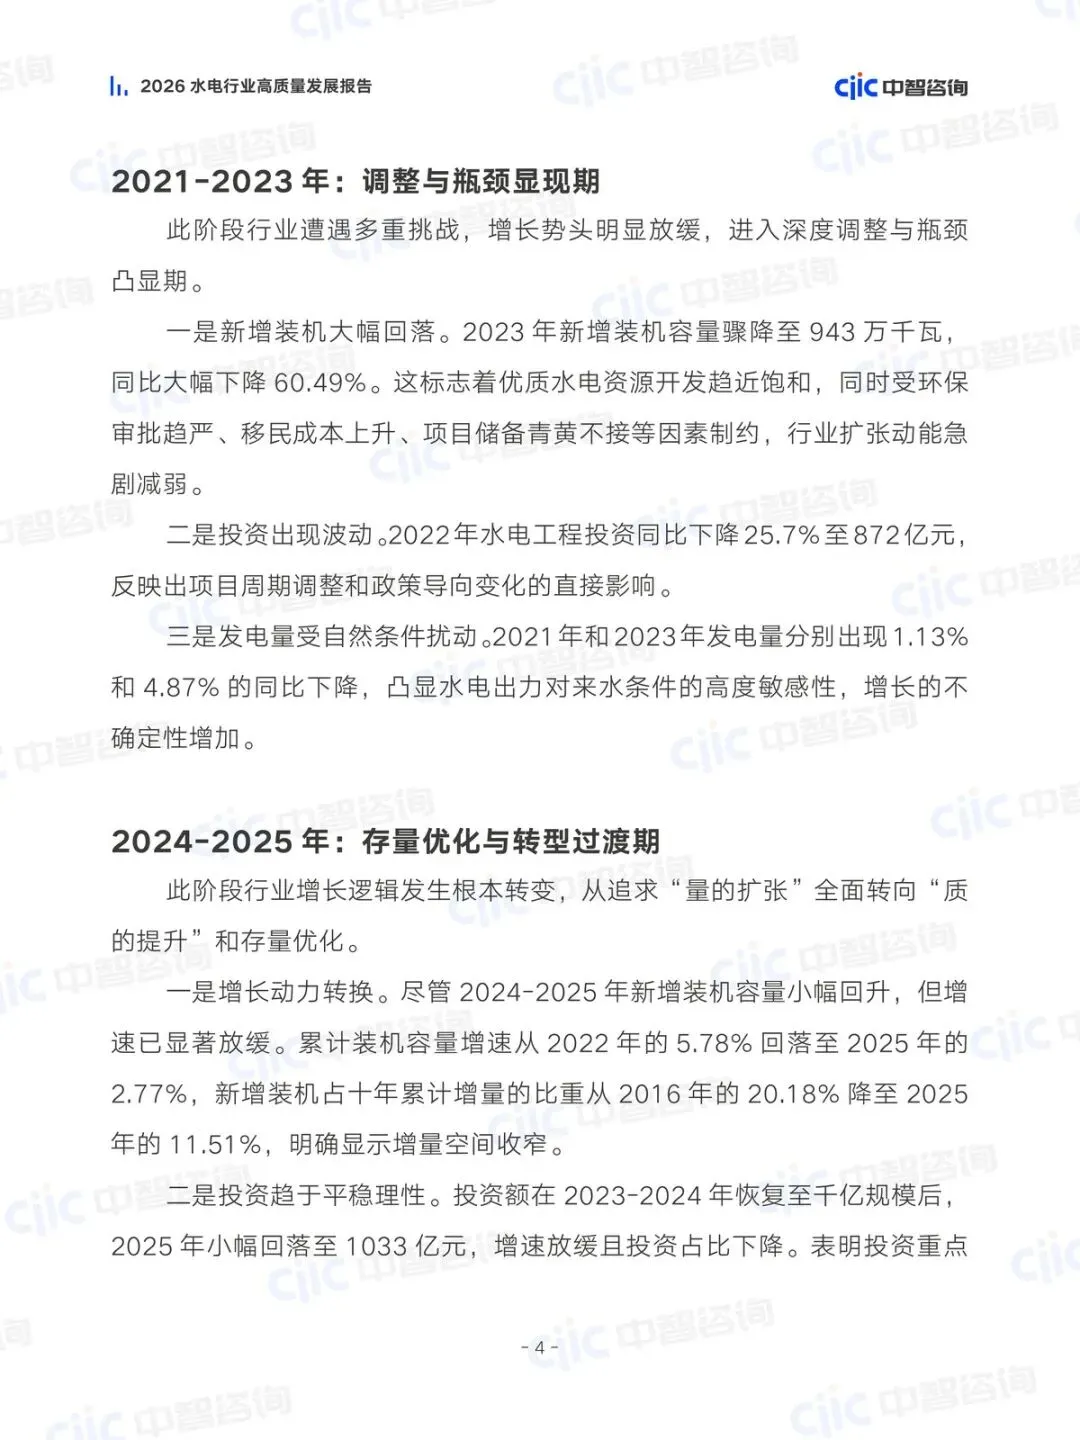
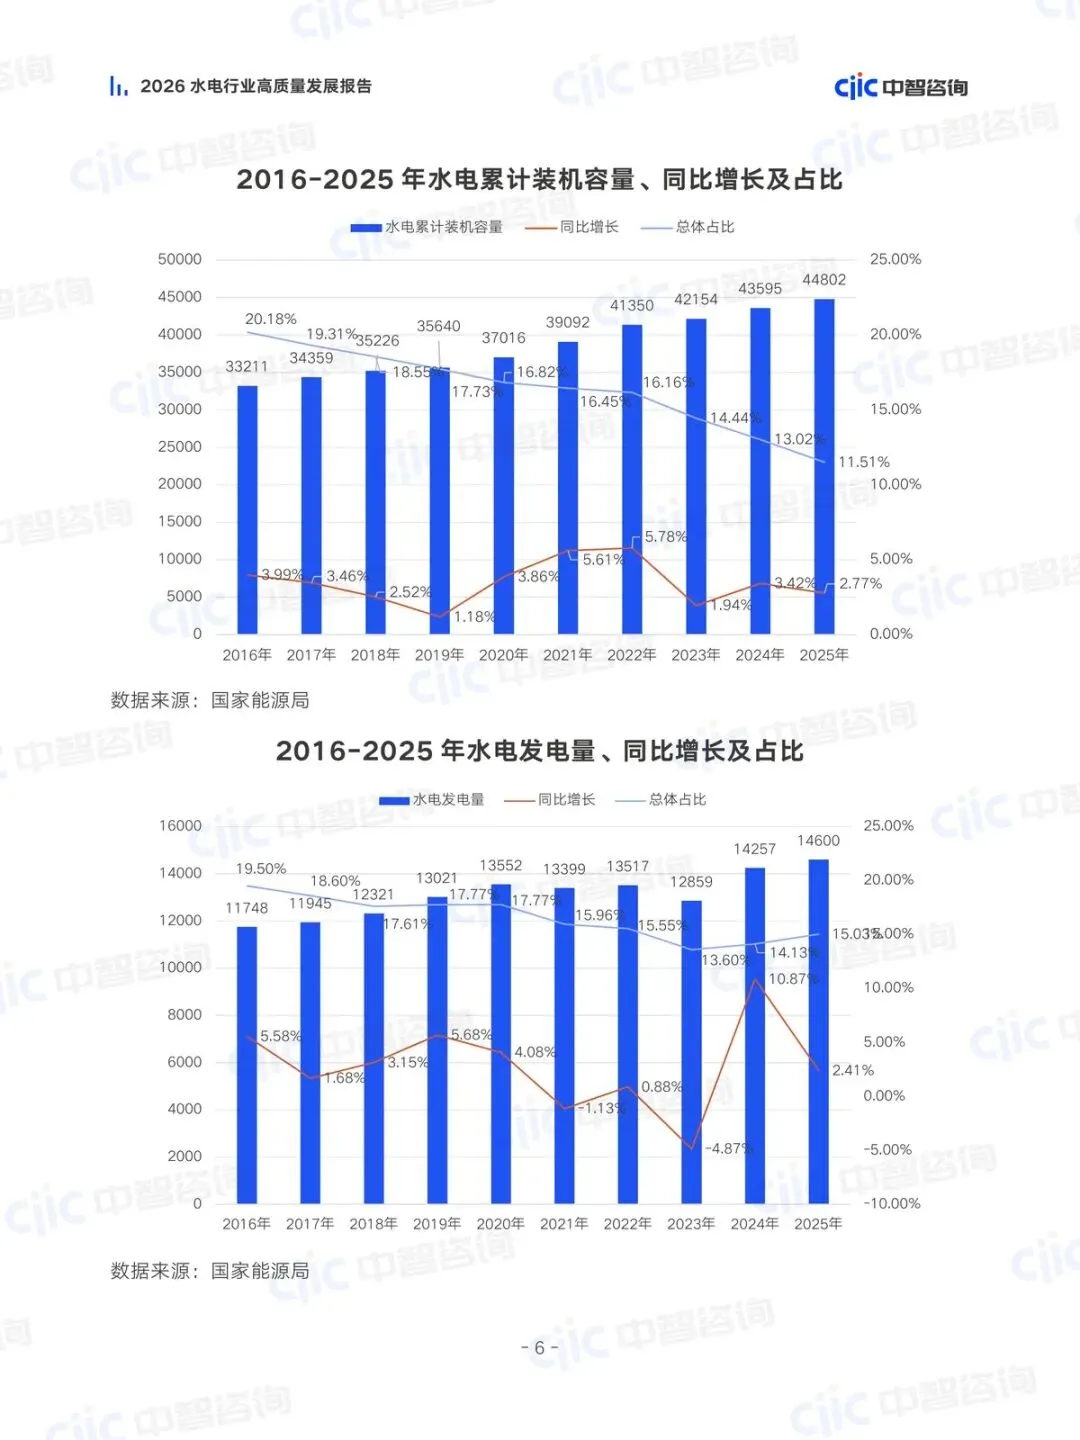
过去十年走完三步:政策驱动扩张、资源环保卡脖子、再转入存量优化。新增装机占十年累计增量的比重,从2016年的20.18%掉到2025年的11.51%;累计装机增速从2022年的5.78%落到2025年的2.77%。发电量即使某年冲出高增速,占累计总量的比重仍在下降——角色已经从“主力电源”滑向“支撑电源”。
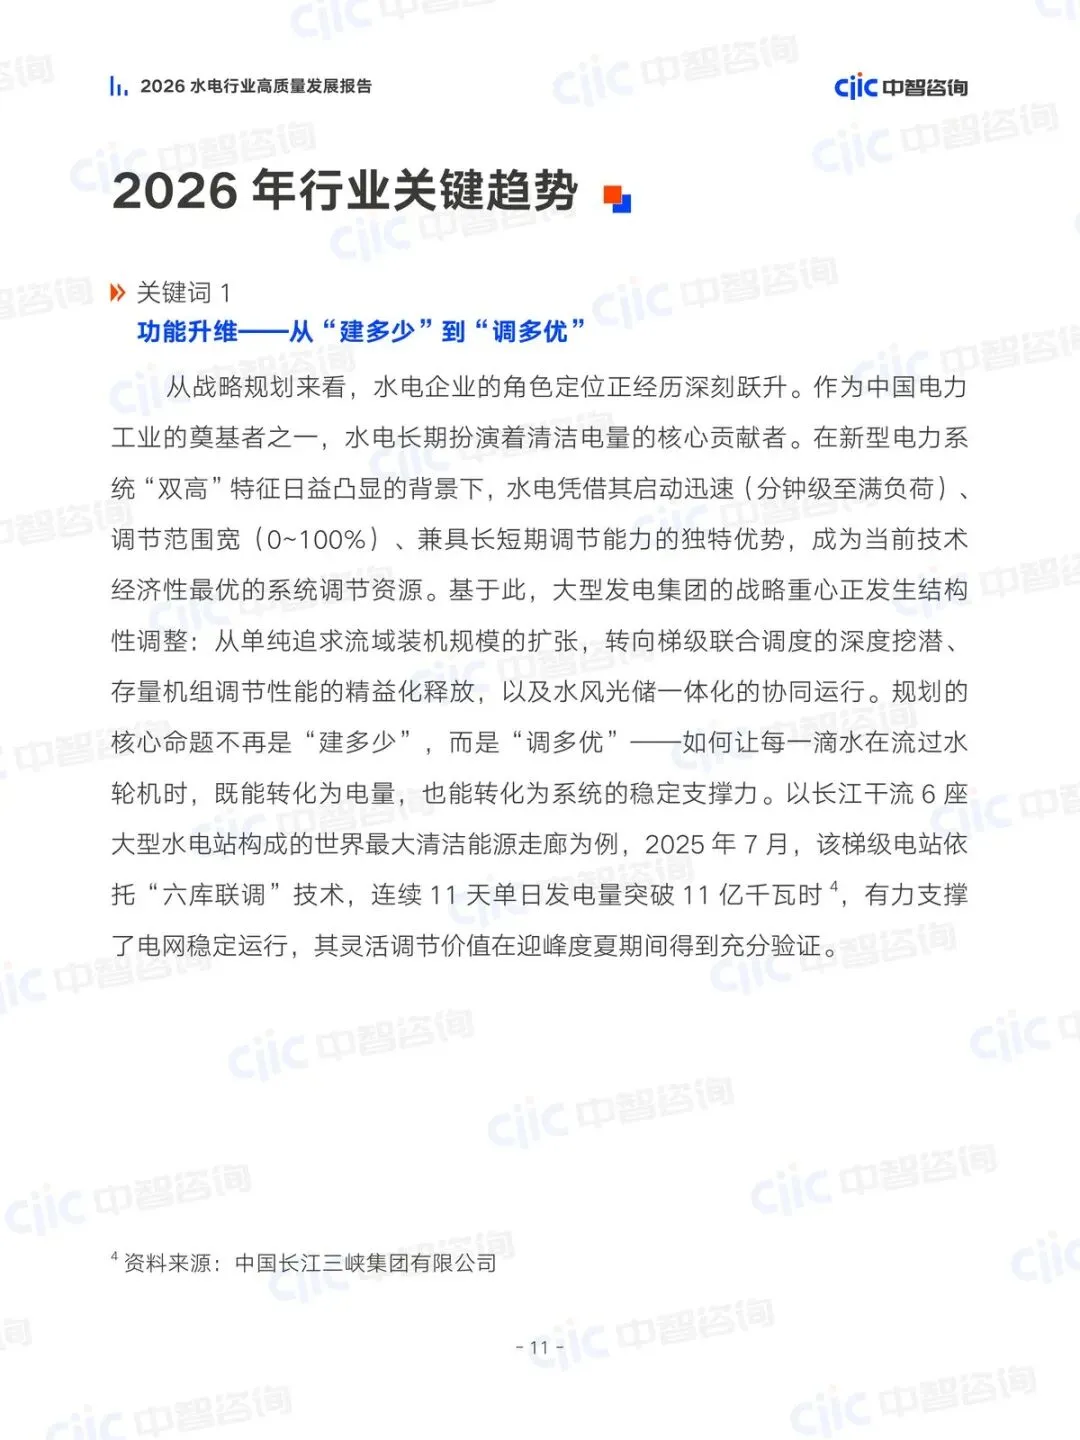
现在值得看,是因为政策、气象、市场三件事叠在同一年。国家能源局强调有序推进重大水电、发挥保供和调节作用;AI用电和“东数西算”把基荷+调节双重功能重新抬上台面;同时2026年来水可能西北改善、西南承压。主线就一条:谁先把“调多优”做成可交易的钱,谁才吃得到下一轮。
装机见顶之后,钱往哪流
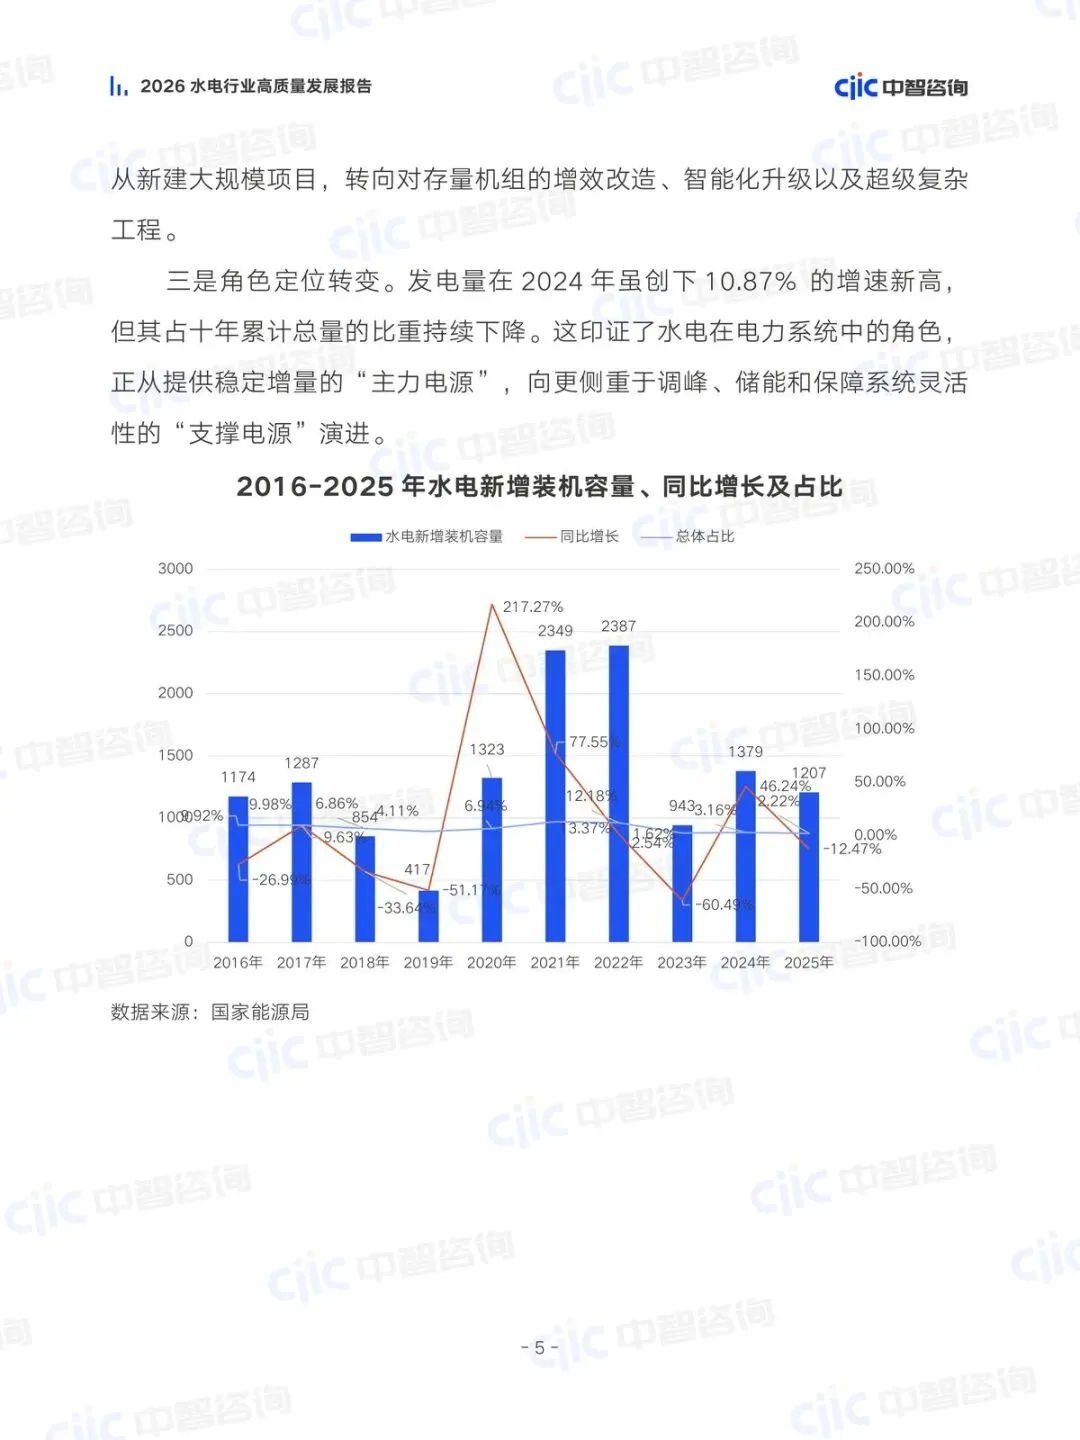
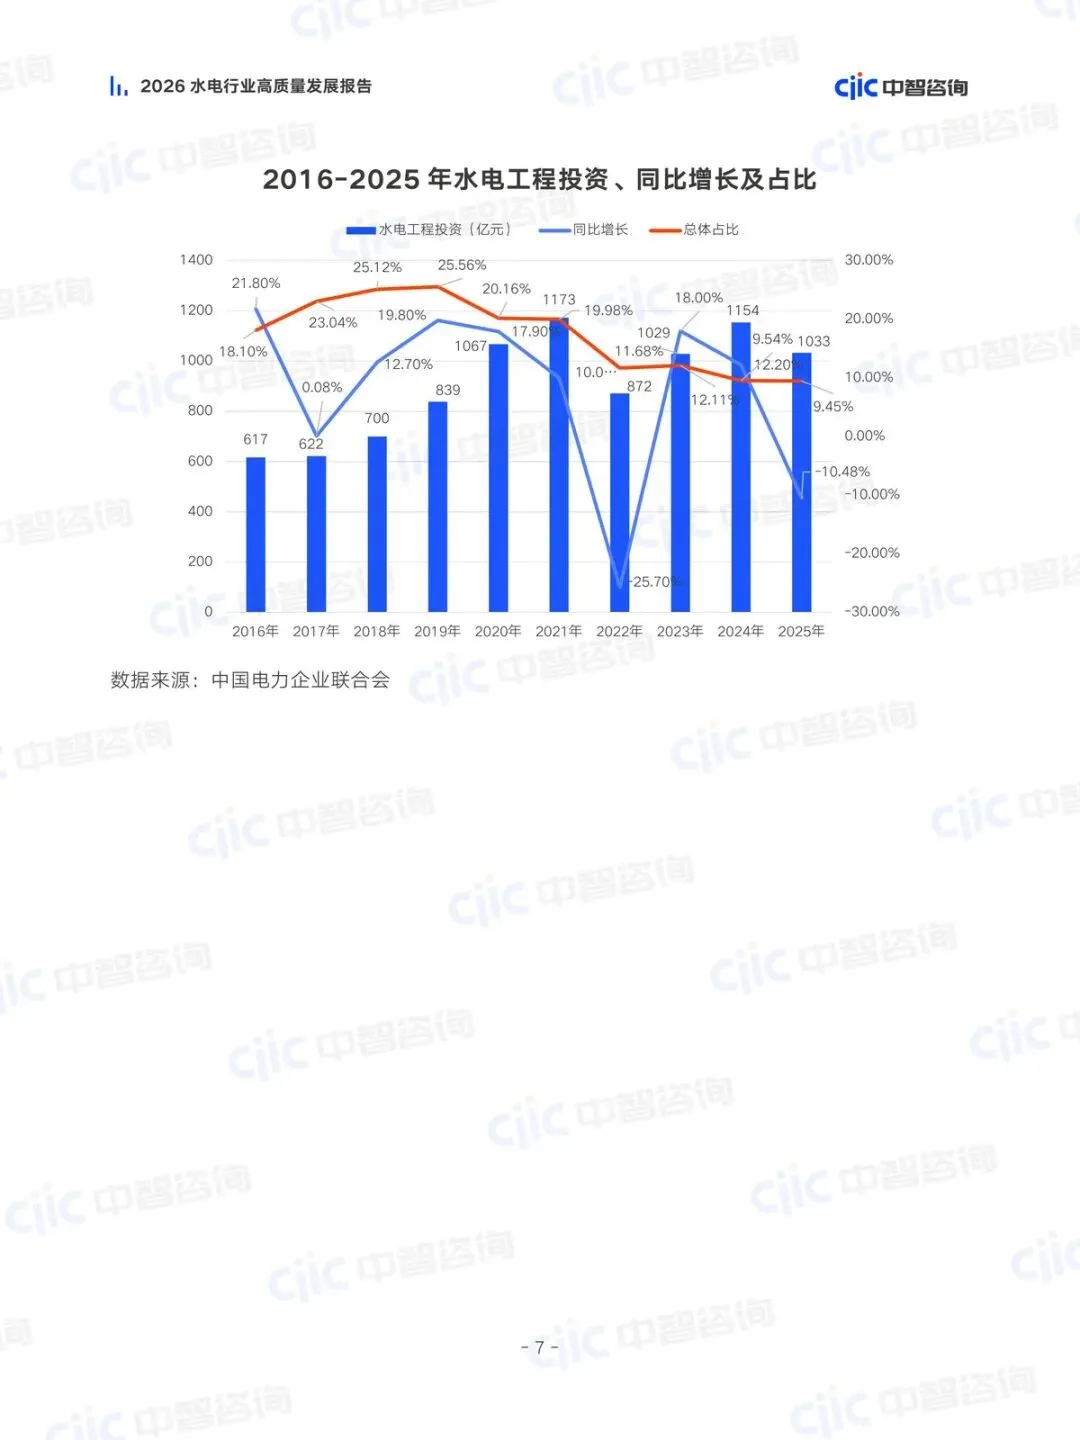
2020年新增装机曾冲到1323万千瓦、同比217.27%,白鹤滩、乌东德那一波把规模红利吃尽。2023年新增掉到943万千瓦、同比-60.49%。投资从2016年617亿元爬到2021年1173亿元峰值,2022年一度同比-25.7%到872亿元,2025年约1033亿元、增速放缓。
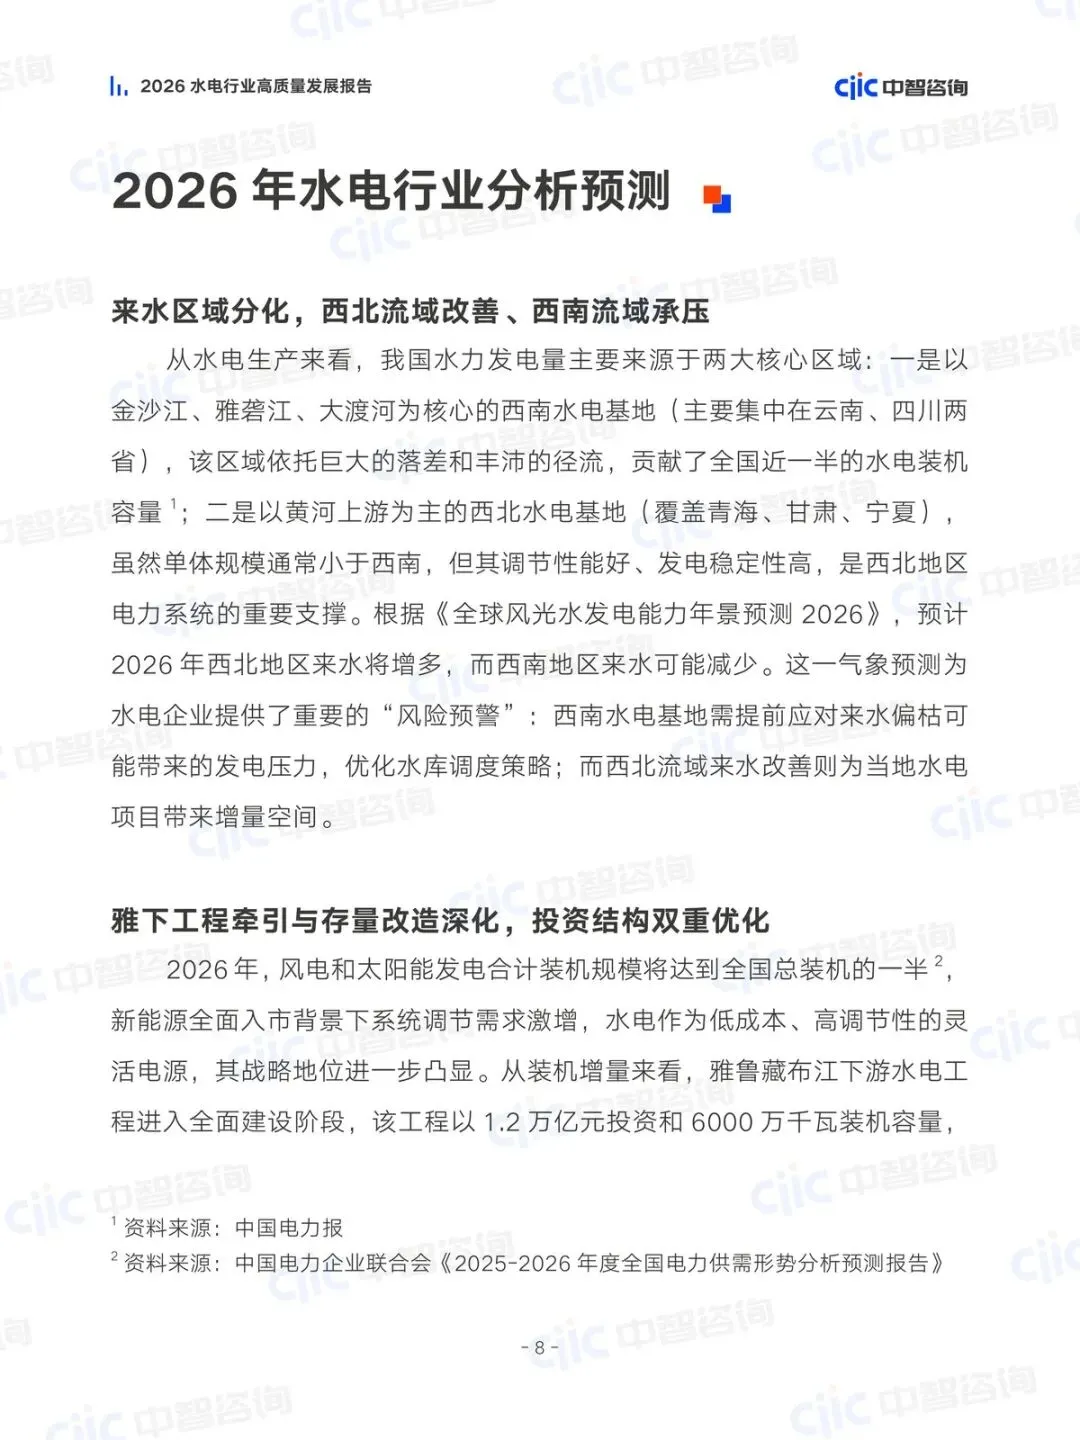
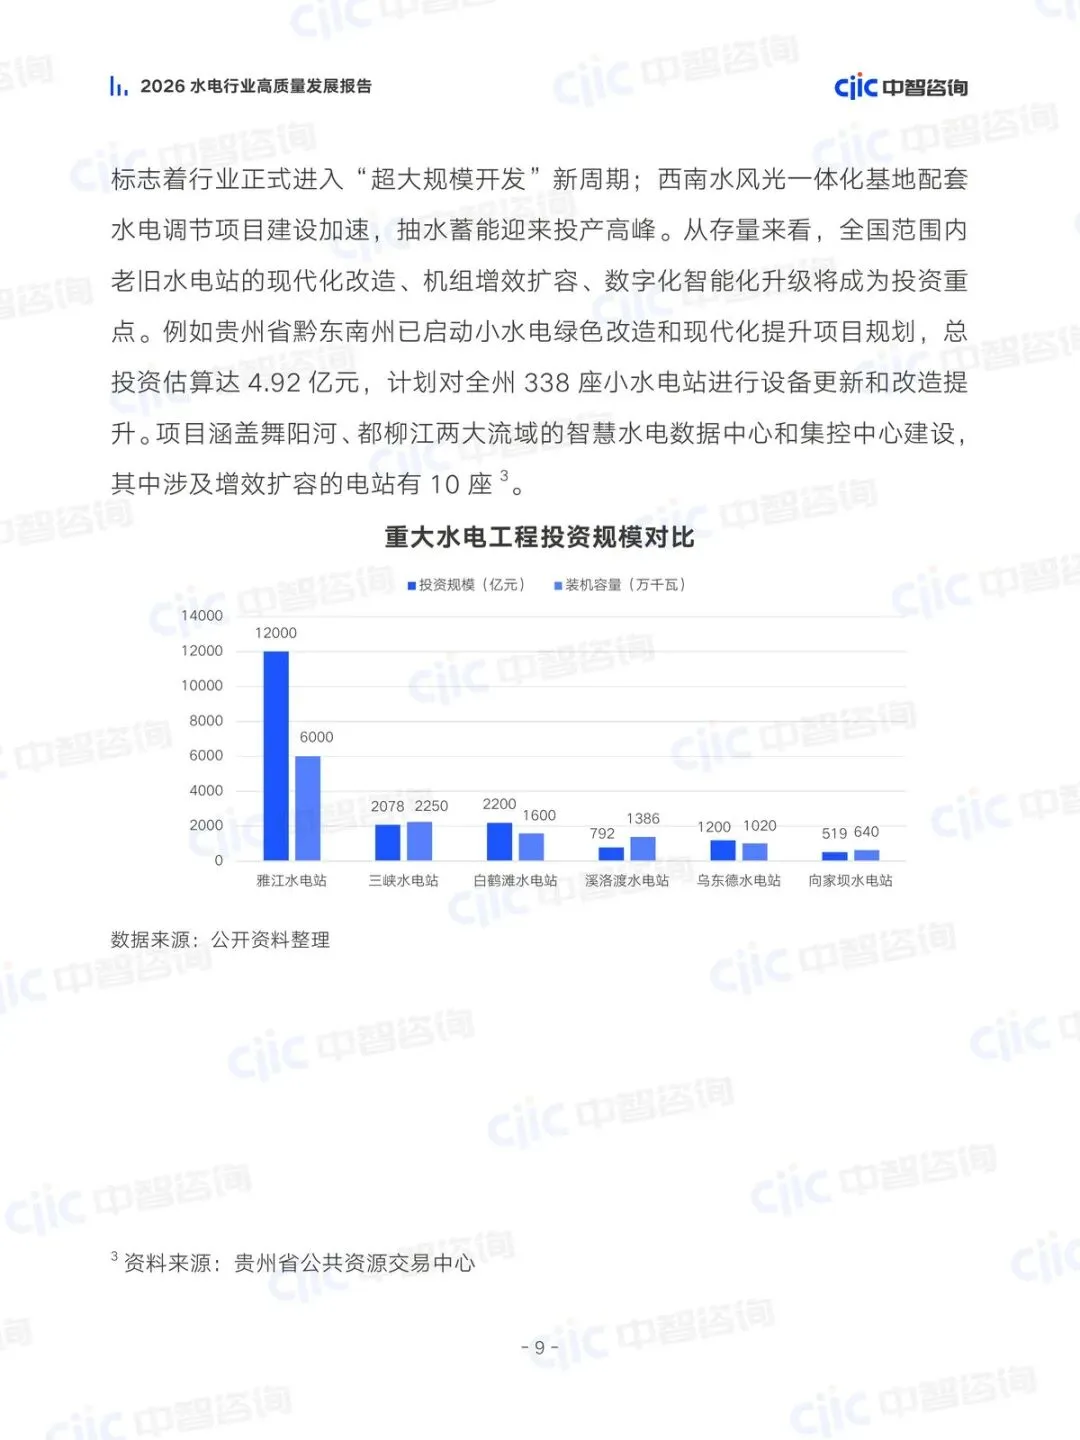
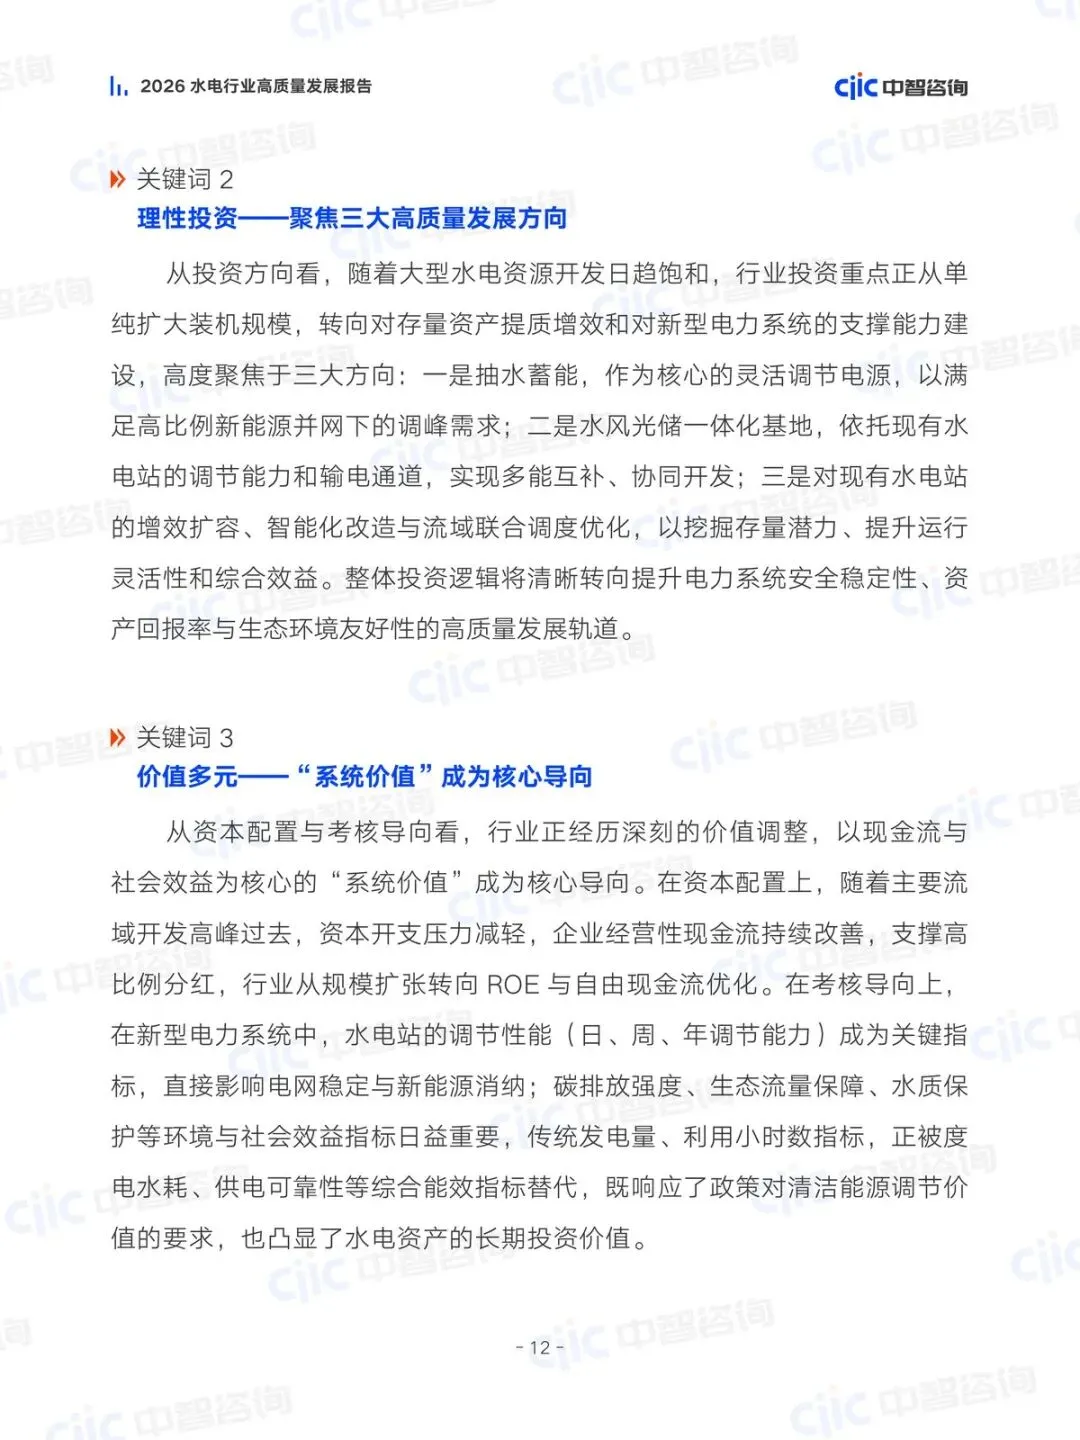
投资没有消失,结构变了:一头是雅下这类超级工程牵引,一头是存量机组增效改造和智能化。风电光伏合计装机将达全国一半、新能源全面入市,系统最缺的是低成本、高调节的灵活电源。受益的是能同时吃到“重大项目+改造升级”的央国企;受损的是只会按电量结算、调度能力弱、西南来水偏枯时没有预案的电站。
来水分化,西南不能再赌丰水年
全国水电近一半装机在西南金沙江、雅砻江、大渡河(云南、四川);西北黄河上游单体更小,但调节更好、出力更稳。气象侧预测2026年西北来水增多、西南可能减少。这意味着西南要提前按偏枯做水库调度,西北则有增量窗口。发电量对来水高度敏感——2021、2023年分别同比-1.13%、-4.87%——区域错配会直接打到利润表。
电量电价不够用了,抽蓄才是确定增长极
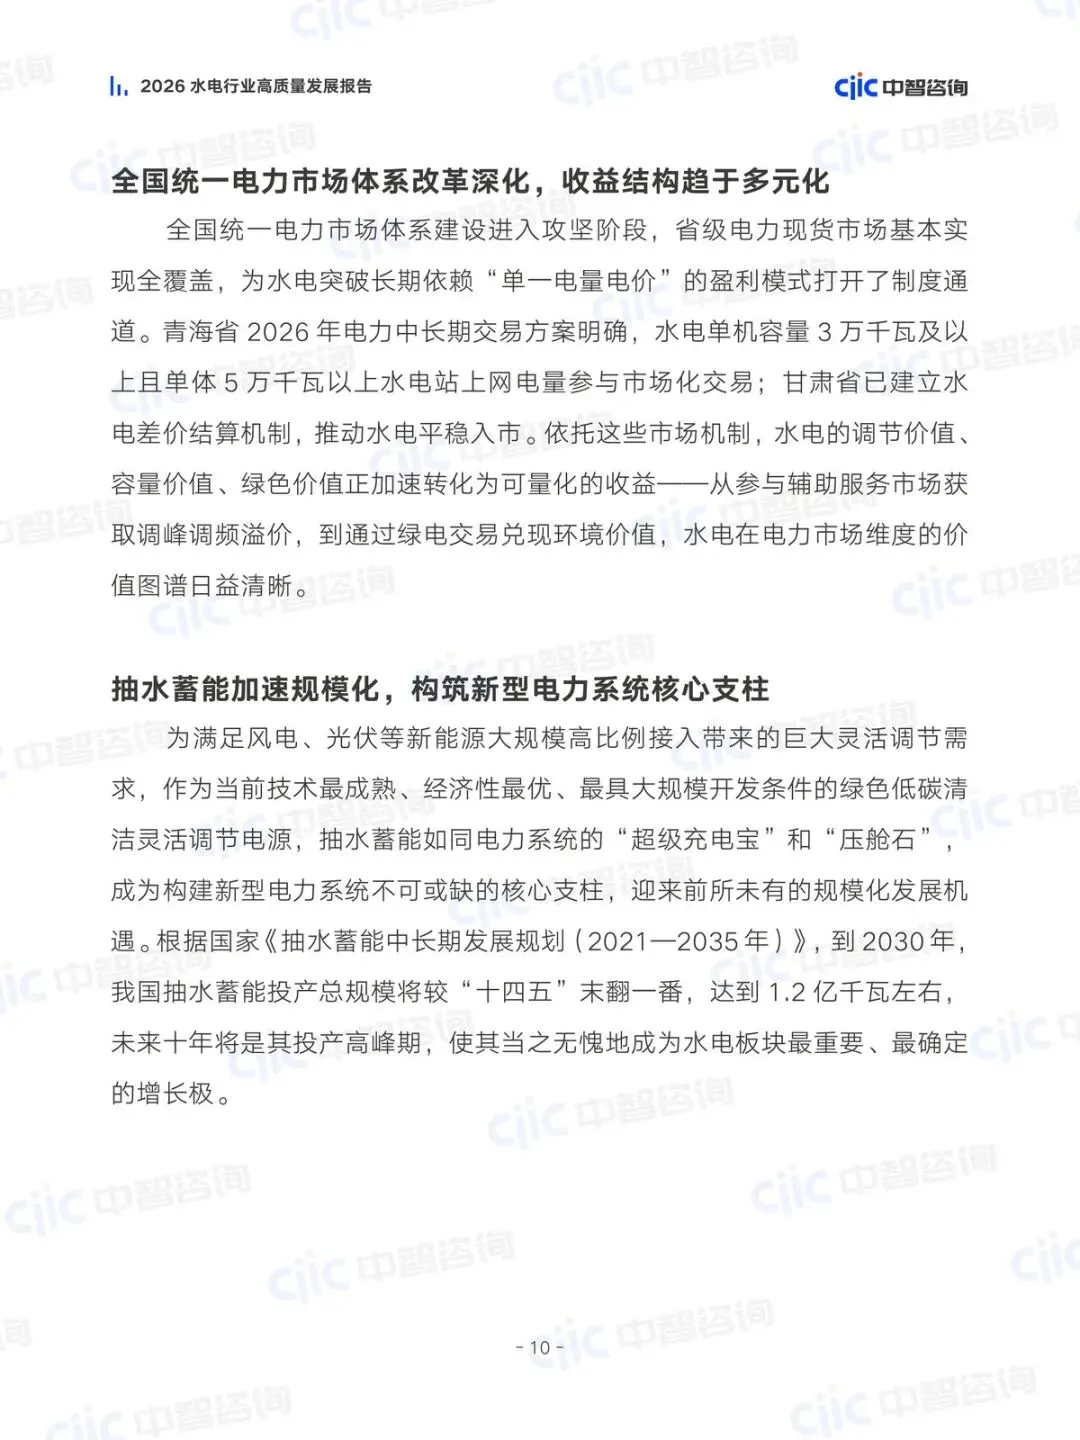
统一电力市场攻坚、省级现货基本全覆盖,青海把单机3万千瓦及以上、单体5万千瓦以上水电上网电量推进市场化;甘肃已有差价结算。调节、容量、绿色价值开始能报价:辅助服务溢价、绿电环境价值。抽水蓄能被写成新型电力系统的“超级充电宝”:规划到2030年投产规模较“十四五”末翻一番、约1.2亿千瓦,未来十年投产高峰,是水电板块最确定的增长极。
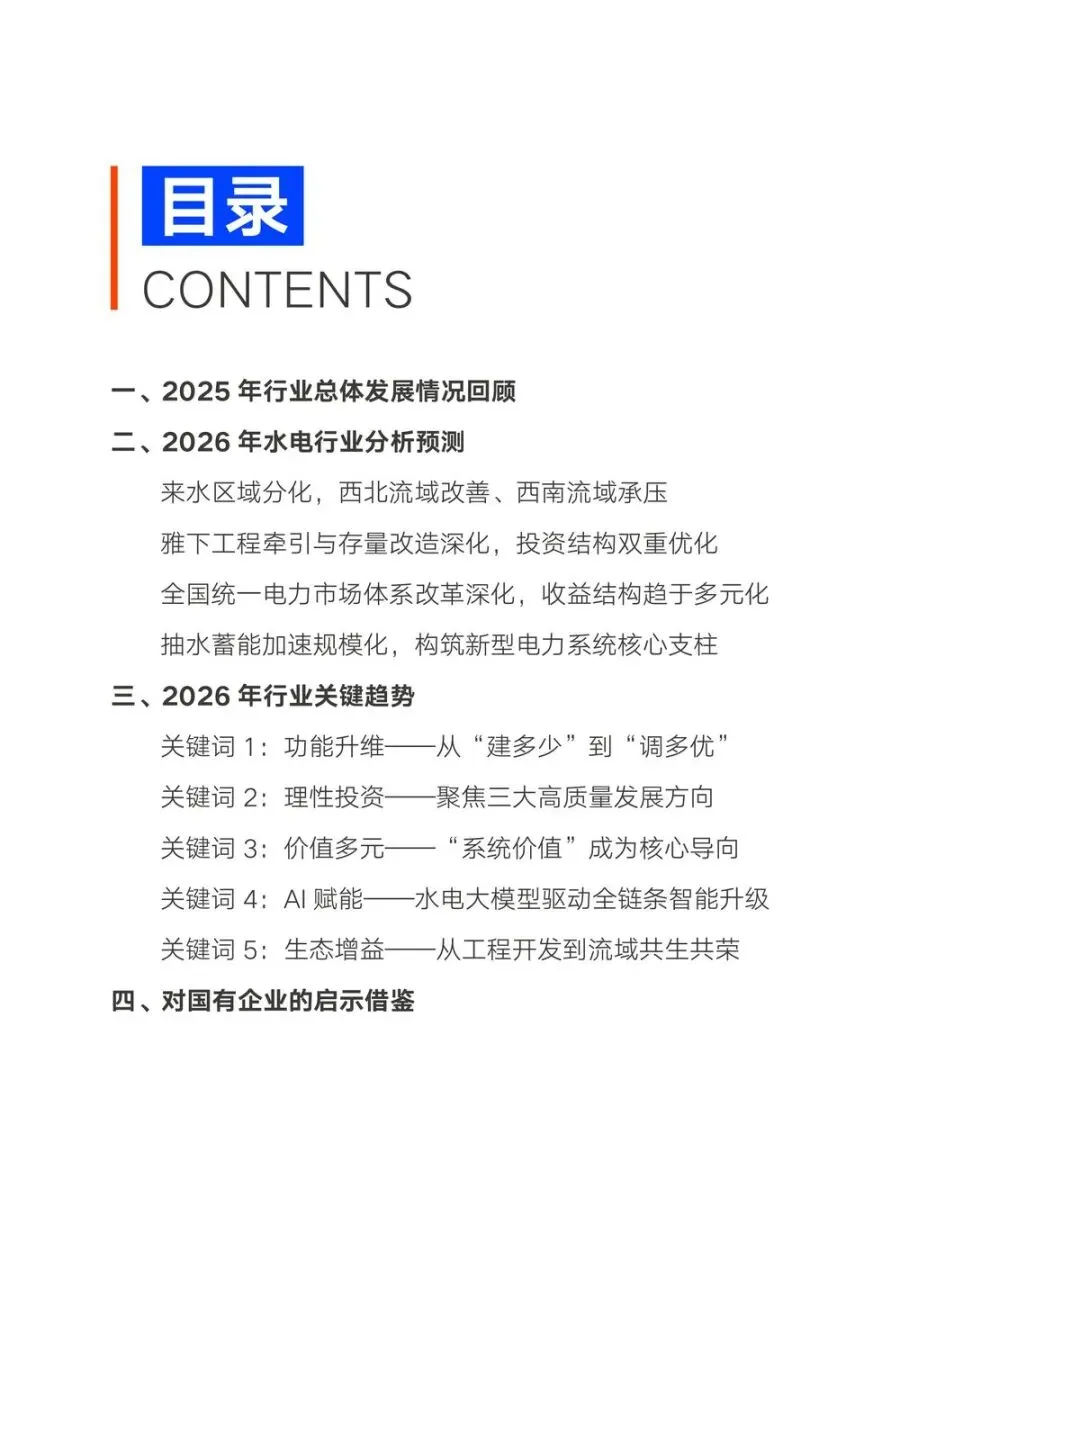
趋势侧五个词可以并成三件事:功能从“建多少”到“调多优”;投资要理性、价值看系统贡献;AI大模型贯穿调度运维、生态从工程开发转向流域共生。对国企的启示很硬:考核和商业模式都得跟着“系统价值”改,而不是继续比装机。
接下来盯什么
- 2026年西南来水是否兑现偏枯、西北是否兑现偏丰,以及两地水电发电量同比是否按此方向分化。
- 水电工程投资是否继续在千亿附近、且明确偏向雅下类重大工程+存量改造/智能化,而不是再冲新建装机增速。
- 青海、甘肃等水电入市规则是否落地,辅助服务、容量、绿电收益在报表里能否看见,而不只是电量电价。
- 抽蓄核准、开工、投产节奏是否朝2030年约1.2亿千瓦的翻番路径走,是否成为板块资本开支主项。
- 累计装机增速是否继续压在3%附近、新增装机占十年增量比重是否继续低于12%,用来验证“扩规模”叙事是否真正结束。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: