
 研报速递
香港券商账户还在,钱也还在,但买入功能可能先没了。
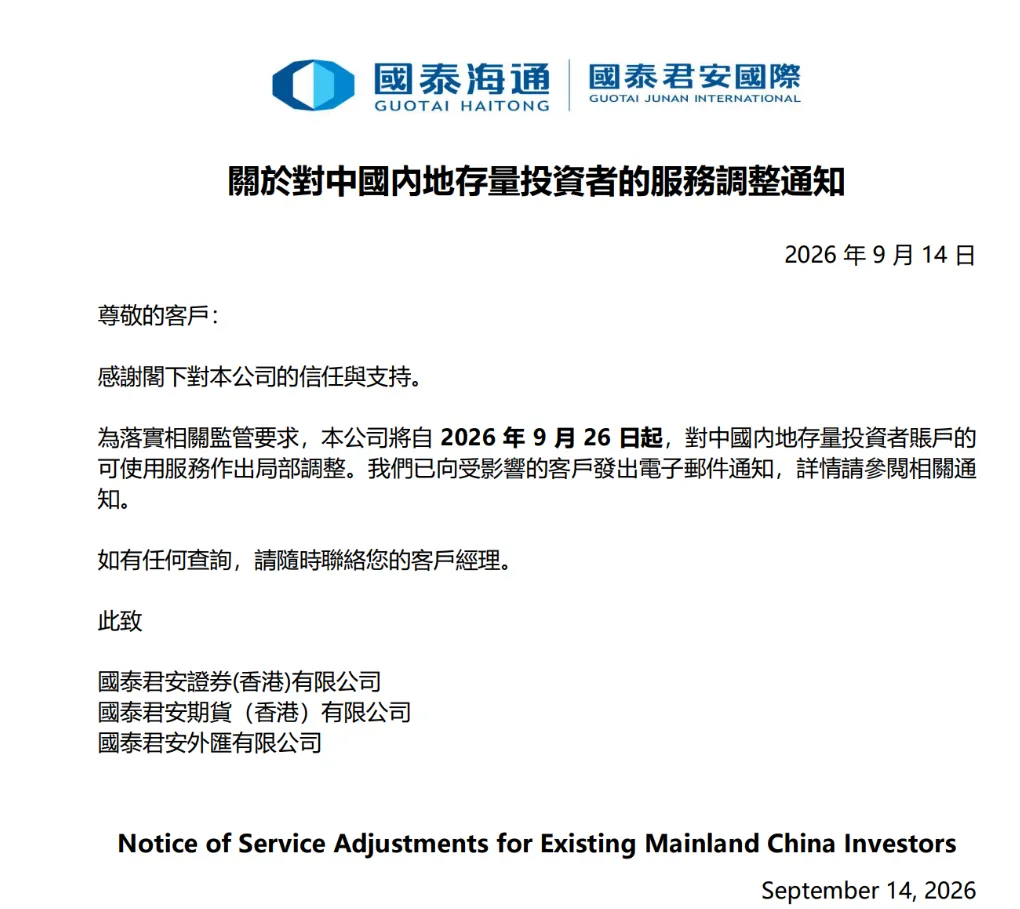
2026年9月28日,第一财经报道:国泰君安国际已于9月26日起,对中国内地存量投资者账户的可使用服务作出局部调整——当账户在中国内地登录时,无法入金和买入,只能出金卖出;登录IP显示为中国境外时,功能不受影响。
国泰君安国际不是富途,不是老虎,不是长桥。它是一家1993年成立于香港、由国泰海通控股、2010年在港交所主板上市的老牌中资券商。它此前并未出现在证监会5月22日的“点名”名单中。它的跟进,意味着这轮跨境账户合规调整,已经从“被点名的互联网券商”扩展到了“在港中资券商体系”。
很多人对跨境账户的理解,长期停留在三个问题:开没开户、钱在不在、账户有没有被冻结。但这次真正值得看的,是另一句话:
这个账户,在什么地方登录、以什么客户身份接受服务,功能会不会发生变化?
因为这轮调整真正限制的,不是“香港账户本身”,而是金融机构能不能在中国内地继续向特定客户提供某些跨境证券服务。
01
“局部调整”到底调整了什么?
先看事实本身。
国泰君安国际此次调整的核心逻辑是“服务发生地”。当存量内地投资者账户在中国内地登录时,入金和买入功能暂停,出金和卖出正常;当登录IP显示为中国境外时,出入金及交易功能不受影响。
这意味着,限制的依据不是“账户持有人是谁”,而是“服务发生在哪里”。同一个账户,在境内登录时功能受限,在境外登录时功能正常。这是一种基于“服务发生地”的精准隔离,而非一刀切的关户。
国泰君安国际客服的表述中有一句话值得注意:“如客户取得新身份,需更新对应的新证件信息,届时客户作为海外证件持有者将不受该规则限制。”这句话揭示了整套逻辑的底层钥匙——金融机构系统识别的,是证件身份类别。
从时间线来看,国泰君安国际的通知于9月14日发出,已向受影响客户发出电子邮件通知。另据客服介绍,自10月10日起,客户出入金将面临新的银行卡账号登记要求,该新规针对所有账户,与内地投资者服务调整无直接关联。
这是截至目前,首家被曝出对内地存量投资者账户作出调整的、未被监管“点名”的头部中资券商。
02
为什么这次比富途、老虎更值得看
如果只是富途、老虎这几家被“点名”的互联网券商执行整改,可以理解为对特定平台的整治收尾。但国泰君安国际的跟进,指向一个更值得关注的信号。
第一,监管半径在扩展。
5月22日被证监会“点名”的三家平台是富途、老虎、长桥。华盛证券虽未被点名,但于6月15日主动跟进。如今国泰君安国际也加入调整行列,且据财联社报道,国信证券香港、申万宏源证券香港、中信建投国际、中信期货国际、东吴证券国际、国都香港等多家在港中资券商均有相关安排。
这说明,“内地客户跨境证券服务合规”已经不再是少数平台的个别动作,而是在港中资券商体系层面的一次集体响应。
第二,监管逻辑在明确。
香港证监会在6月10日的“你问我答”中明确:内地八部门5月22日通知的相关要求,也适用于其他司法管辖区(即不限于香港)的金融机构在向中国内地投资者提供服务时的相关活动。
这意味着监管的逻辑不是“香港证监会管香港券商”,而是“任何向内地投资者提供服务的机构,都需要同时遵守内地和当地的法律”。
香港证监会通函的核心要求是:香港持牌公司为存量内地客户提供服务,前提是“有关服务并非在内地提供”。
第三,执行层面在联动。
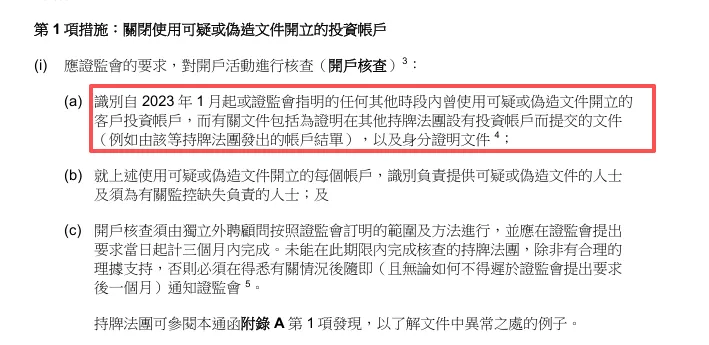
香港金管局同日向所有注册机构发出通函,要求对2023年1月以来的开户记录进行全面核查,识别使用可疑或伪造文件开立的账户,以及长期零结余不动账户。核查须由独立于开户流程的人员负责,违规账户在六个月内强制关闭。
内地定规则,香港执行核查。对于持有跨境账户的人来说,这意味着“找一个监管松的地方开户”这种思路的生存空间正在收窄。
03
最值得注意的是“身份信息”
很多人把注意力放在“登录IP”上,认为只要不在内地登录就没事。但IP只是表象,身份才是核心。
国泰君安国际客服的那句话——“如客户取得新身份,需更新对应的新证件信息”——指向的是一个更根本的问题:金融机构系统里,你是以什么身份被记录和识别的。
IP和身份解决的是两个不同的问题。
IP解决的是“服务发生在哪里”。如果在中国内地登录并接受证券服务,就可能触及跨境展业的边界。这是国泰君安国际调整的直接触发条件。
客户身份解决的是“金融机构把你识别成哪一类客户”。开户时使用什么身份证明、后续身份有没有真实变化、有没有按要求更新KYC资料,都会影响机构对客户类别的判断。
香港证监会对“内地投资者”的界定是:以中华人民共和国居民身份证及/或中华人民共和国护照作为身份证明文件的投资者。富途此前的表述更为直接:“只影响只持有中国内地身份证或内地护照的投资者,其他身份类别不受影响。”
特别提醒:券商系统里的客户身份分类,不等于CRS里的税务居民身份。取得香港身份证,也不会自动把一个人的税务居民身份改成香港。
04
高净值家庭现在应该查什么?
对于已经持有香港券商账户的人来说,当下值得做的不是急于改地址或换证件,而是做一次系统性的身份信息核对。以下四项,建议逐项检查。
① 账户登记身份是什么?
开户时用的什么证件?内地身份证、港澳通行证、香港身份证,还是海外护照?如果开户后取得了新的身份文件,是否已经更新到金融机构?
② 身份有没有发生变化?
后来是否取得香港或其他地区身份?如果身份、居住地或税务事实发生变化,应判断相关账户资料是否需要更新;不要因为取得新证件,就自行把税务居民身份改成香港。
③ KYC资料有没有同步?
地址、税务居民身份声明、证件有效期、职业信息、资金来源资料是否仍然准确且一致?香港金管局要求,新开投资账户的内地投资者须书面声明资金来自内地以外的合法来源,并承诺资料变更后七个营业日内主动通知机构。如果KYC资料停留在几年前,可能已经与实际情况脱节。
④ 不同账户之间是不是“各说各话”?
银行、券商等机构保存的身份信息是否一致?一个具体的风险场景是:银行留内地地址、券商留香港税务居民声明、登录IP主要来自内地——这三条信息放在一起,本身就是需要关注的信号。
05
身份管理,正在成为一项日常
修正“拿到香港身份证就安全了”的误解,说明身份的价值在于“连接是否真实、稳定、可解释”。
国泰君安国际的这次调整,它实际上把一个更根本的问题推到了台前:当金融机构需要重新确认“你是谁”的时候,你现有的身份事实和账户资料,能不能对得上。
修正一个常见误解:拿到香港身份证,并不等于从此“安全”。即便持有香港永居身份,如果家庭、主要经济联系仍在内地,仍可能被认定为内地税务居民。香港税务局判定“通常居住”时,需要综合考虑逗留日数、固定居所、工作业务、亲友所在地等客观因素。
与此同时,信息交换的颗粒度在持续细化。CRS 2.0的申报范围已扩展至加密资产、电子货币产品;离岸信托的委托人、受托人、保护人和全体受益人均在申报之列。用身份安排来选择“让哪个国家看见”的空间,正在被压缩。
真正需要构建的,是一套身份事实、居住安排、账户资料、税务声明、资产结构能够相互印证的体系。身份的价值不在于“持有什么证件”,而在于你与这个身份之间的连接是否真实、稳定、可解释。
核心结论: 身份的价值不在于“持有什么证件”,而在于连接是否真实、稳定、可解释。真正需要构建的,是一套身份事实、居住安排、账户资料、税务声明、资产结构能够相互印证的体系。
06
结语
国泰君安国际这次调整真正值得关注的,不是“香港账户是不是要不能用了”。
账户可能还在,资产也没有被要求清空。
变化的是:金融机构在什么地方、向什么类型的客户提供什么证券服务,正在被划出更清晰的边界。
对已经持有香港券商账户的人来说,现在最值得做的不是急着改地址、换证件或者迁账户,而是先确认:
我的账户是否属于本轮调整范围?我的客户资料是否仍然准确?我的真实身份变化有没有及时更新?我日常接受证券服务的地点,会不会触及新的限制?
至于银行账户、保险账户以及其他香港金融资产,则要回到各自的监管规则分别判断。
账户还在,不等于所有功能永远不变;但一个证券业务规则变化,也不等于所有香港金融账户都在同步收紧。
把这个边界看清楚,比听到“又一家券商跟进”就开始焦虑更重要。
往期推荐

发表评论
发表评论: