
 研报速递
导语
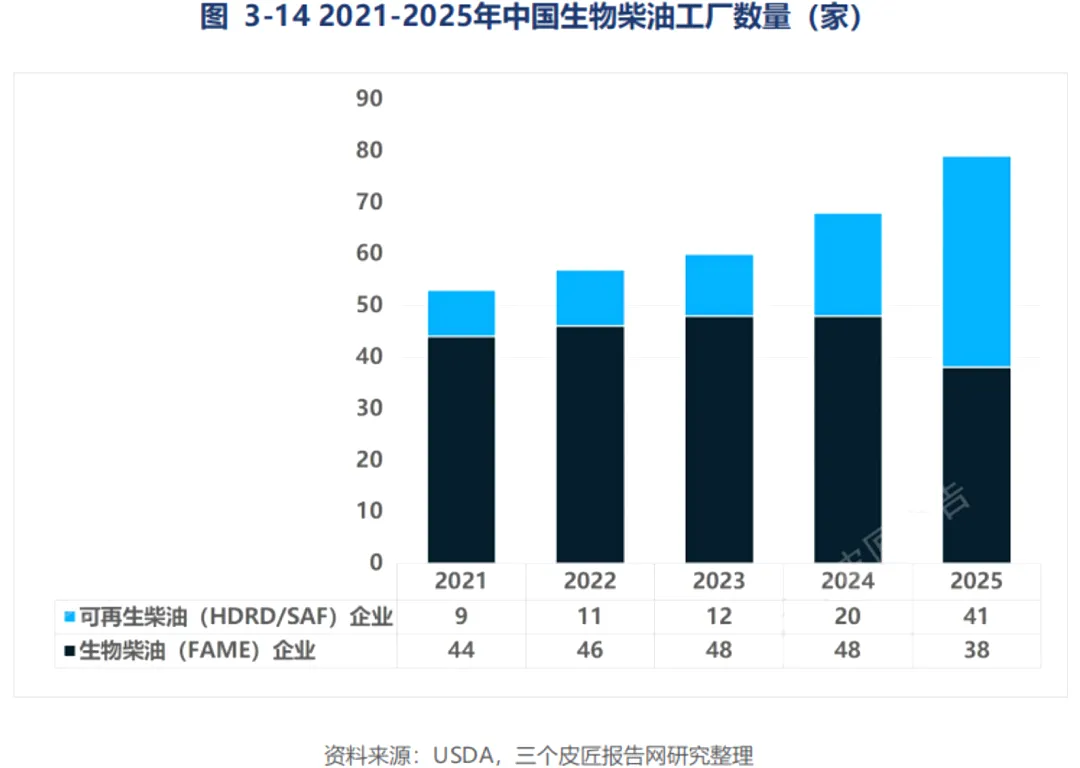
2025年2月,欧盟对中国生物柴油征收10%-35.6%反倾销税。全年出口降至91.65万吨,同比降17.57%;此前欧盟占中国出口约九成。FAME(酯基生物柴油)工厂大面积停摆,48家酯基生物柴油生产商减至38家,近两成退出。
出口重心迅速转向东南亚,马来西亚、新加坡合计吸纳63%。由于欧盟征税仅针对FAME,HVO(烃基生物柴油)/SAF(可持续航空燃料)不在范围,企业加速转向HVO/SAF。江苏、山东、浙江、河南绿色航空燃料产能占全国100%,多家企业建成产线并获出口白名单。
政策端同步转向。2026年7月《可再生能源发展“十五五”规划》提出生物质能跳出“发电为主”,以“发电升级、非电突破”为主线,2030年非电利用规模较2025年增1.5倍。零碳园区通知要求优先利用生物质能供热,并列为申报硬性条件。
传统出口收窄,非电利用与绿色燃料需求打开。生物质能正从“补贴依赖”转向“碳资产+资源化收益”的价值重估。
一、发电的黄金时代已过去
中国生物质发电装机从2016年的1214万千瓦增至2025年的4743万千瓦,累计增长2.9倍,但节奏“前高后低”:2016-2020年的年均增速为23%-31%,2021年后降至个位数,2025年仅增3%。
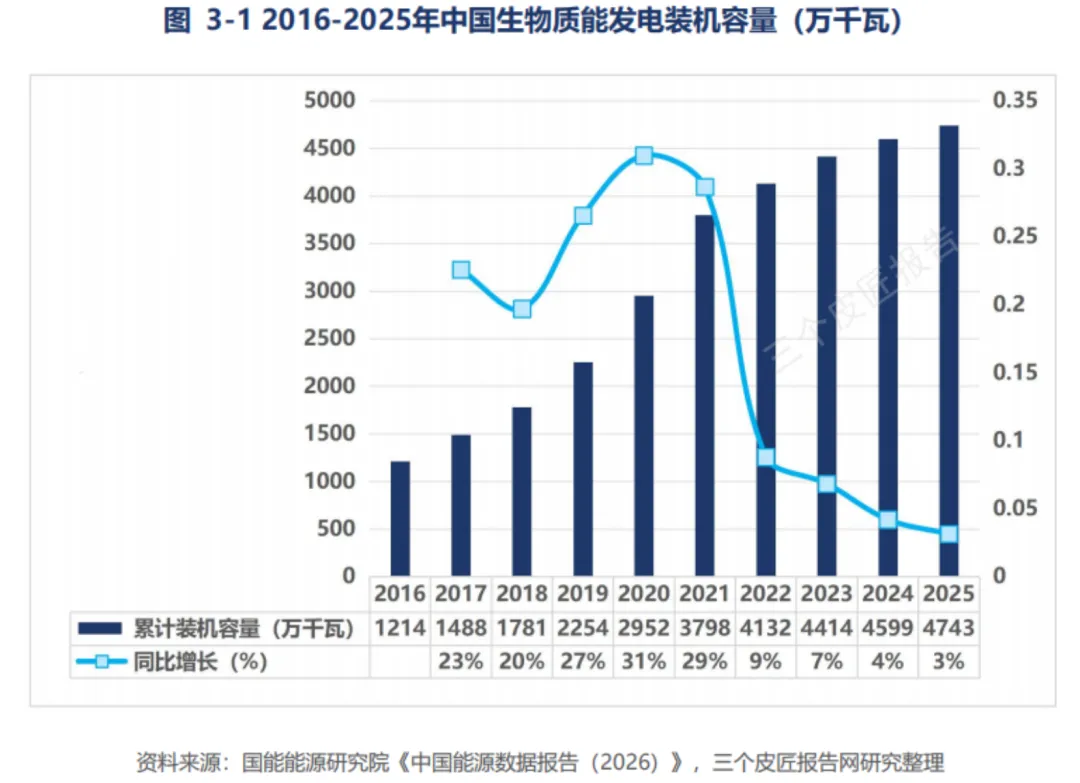
直接原因是补贴退坡。2021年起新增项目不再享受中央财政补贴,转向地方补贴和市场化交易,收益率下降、投资放缓。更深层问题是补贴拖欠,行业缺口估算400亿-500亿元,部分企业被拖欠超4亿元,账龄长达4-5年。
结构上,垃圾焚烧装机从2021年的2128万千瓦增至2025年的2866万千瓦,占比由56.0%升至60.4%;农林生物质从1559万千瓦增至1740万千瓦,占比由41.0%降至36.7%。垃圾焚烧主导、农林平稳、沼气边缘化的“两强一弱”格局定型。垃圾焚烧受益于城镇化和“无废城市”刚性需求,在特许经营下拥有垃圾处理费和上网电价支持;农林生物质则受秸秆收储运成本高、补贴退坡后收益承压制约。
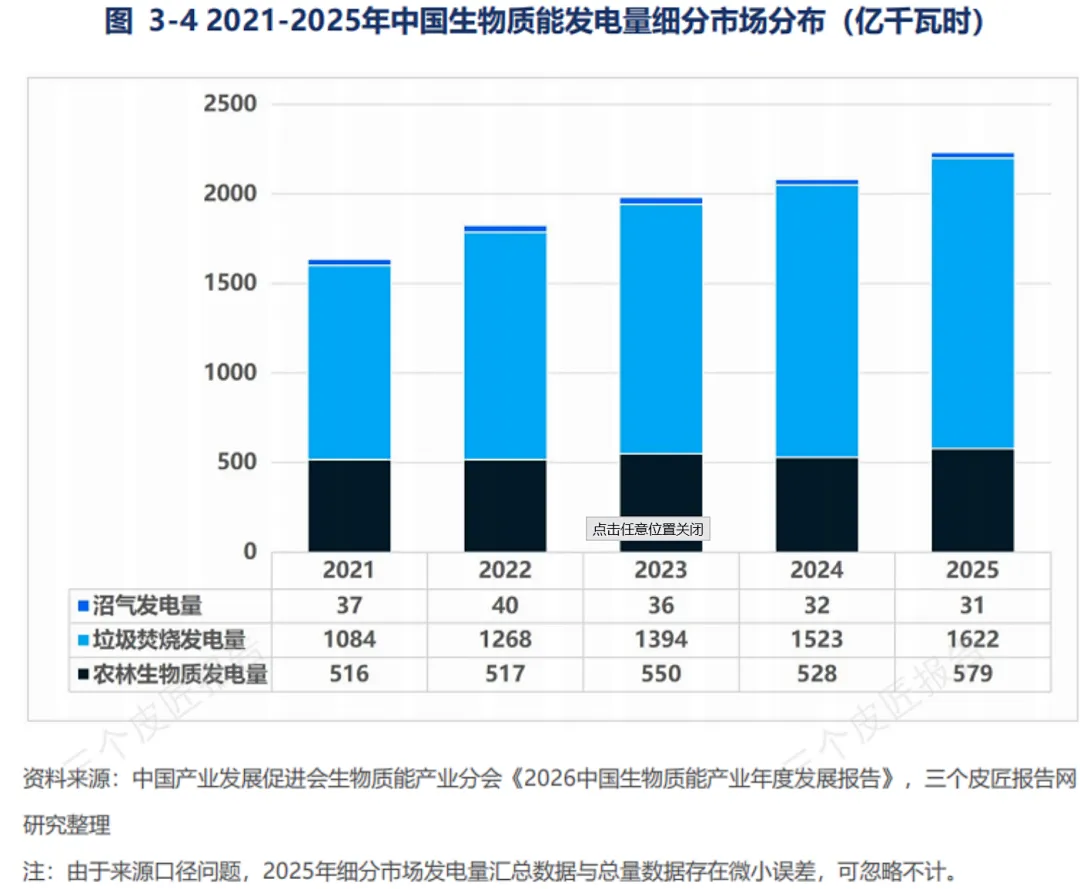
发电量同样分化。2025年垃圾焚烧发电1622亿千瓦时,占72.7%;农林生物质579亿千瓦时,占25.9%;沼气31亿千瓦时,仅占1.4%。农林增长乏力,核心是燃料成本与利用小时数双重制约,2018-2022年农林生物质年平均利用小时数从5056小时降至3199小时,降幅37%。原因既有燃煤机组掺烧生物质带来的原料竞争,也有补贴退坡后企业“少发少亏”的主动降负荷。
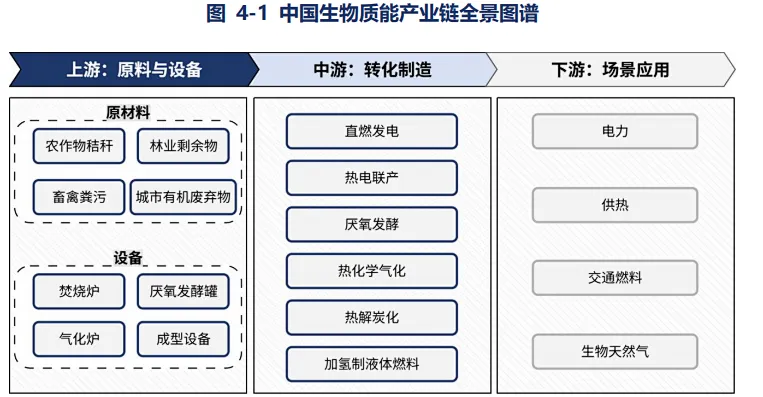
但2025年发电量增速8%,高于装机增速3%,说明存量项目效率在提升。热电联产改造、燃料供应链优化和运维提升,正推动生物质发电从“上网卖电”转向“热电联产、多联产”。
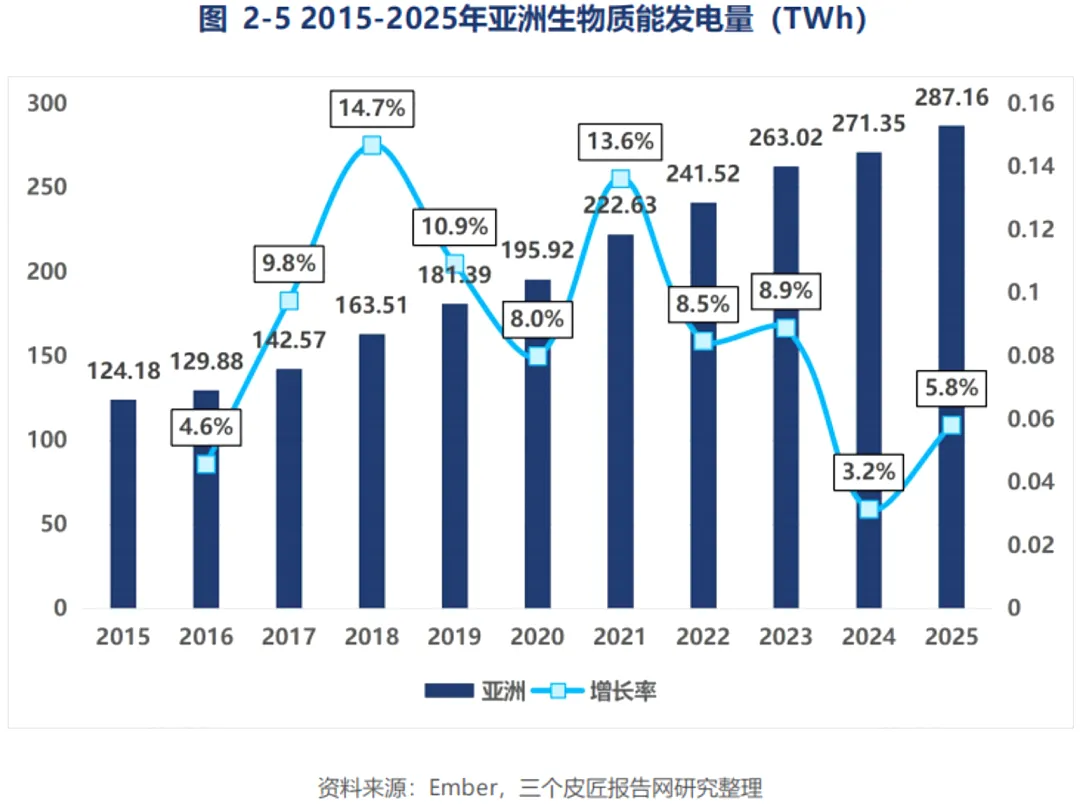
从全球格局看,生物质发电的区域重心正在东移。
亚洲发电量从2015年的124.18太瓦时增至2025年的287.16太瓦时,十年增长131%,占全球比重从26.8%提升至44.4%。同期北美洲发电量下降23%,是全球主要区域中唯一显著负增长的市场。
全球重心东移。亚洲发电量从2015年的124.18太瓦时增至2025年的287.16太瓦时,增长131%,全球占比由26.8%升至44.4%;北美发电量同期下降23%,是主要区域中唯一显著负增长的市场。美国生物质资本和产能转向木质颗粒出口与生物液体燃料,2025年木质颗粒出口约940万吨,主要流向英国、丹麦和日本。欧洲发电量2021年达221.56太瓦时峰值后回落至210.52太瓦时,重心从发电转向供热和先进生物燃料。
中国占全球生物质发电装机28%,稳居第一;巴西11%排名第二,以甘蔗渣热电联产为核心;印度7%位列第三,增长点在农业废弃物气化发电和棕榈油废弃物发电;德国、美国各6%,发电进入存量优化,增量让位于碳交易和先进生物燃料。资源禀赋、电力比价和碳减排政策共同驱动,发达经济体的生物质应用正从基荷发电转向高附加值燃料和工业供热。
二、非电利用成为新增长极
在发电增速放缓的同时,非电利用成为产业增长新引擎。
2021-2025年生物质供热规模由4.17亿吉焦增至5.21亿吉焦,累计增长24.9%,年均复合约5.7%。工业供热为最大应用场景,正从分散燃煤锅炉替代转向零碳园区集中供热。例如,武汉康师傅食品工业园项目年设计供热60万蒸吨,热效率91%,较天然气锅炉年节约用能成本约1300万元,年减排二氧化碳21.3万吨。
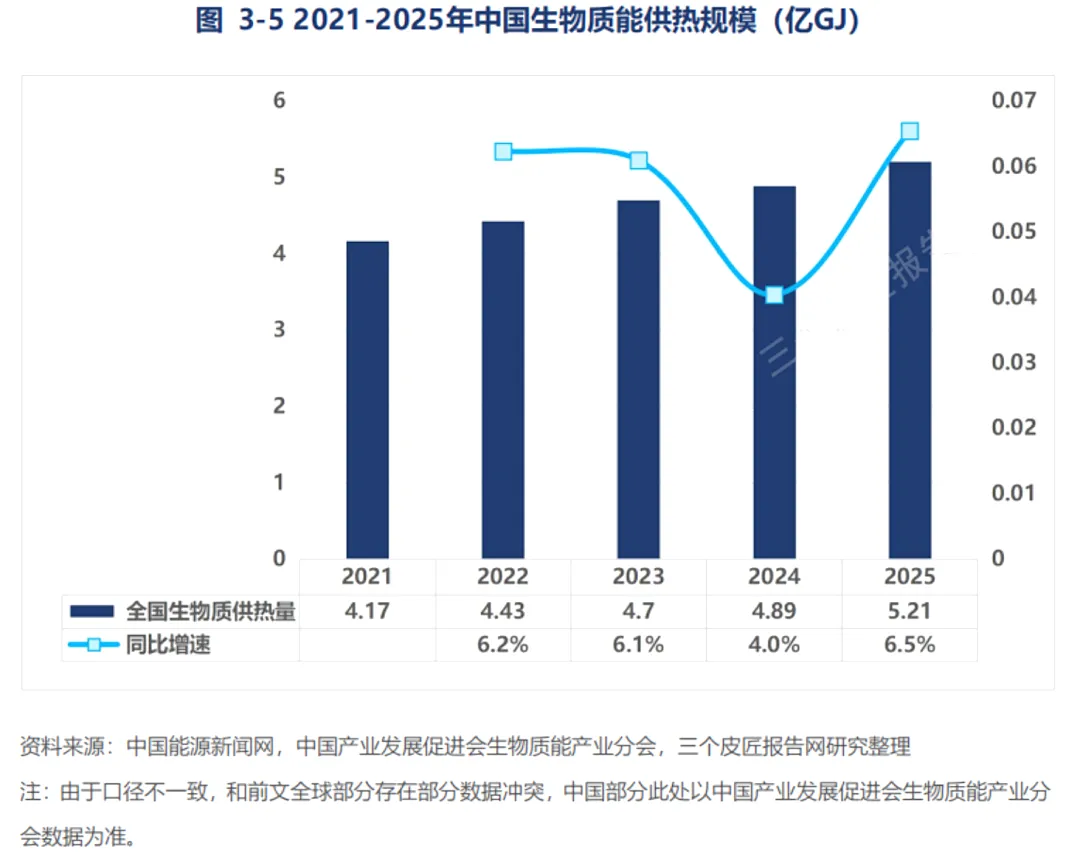
政策层面的推动同样有力。2025年国家发改委、工信部、国家能源局联合发布《关于开展零碳园区建设的通知》,要求园区积极利用生物质能等热能资源,推进供热清洁低碳化;化工、食品、制造类园区的集中式生物质热电联产由“可选方案”变为“零碳申报硬性条件”。
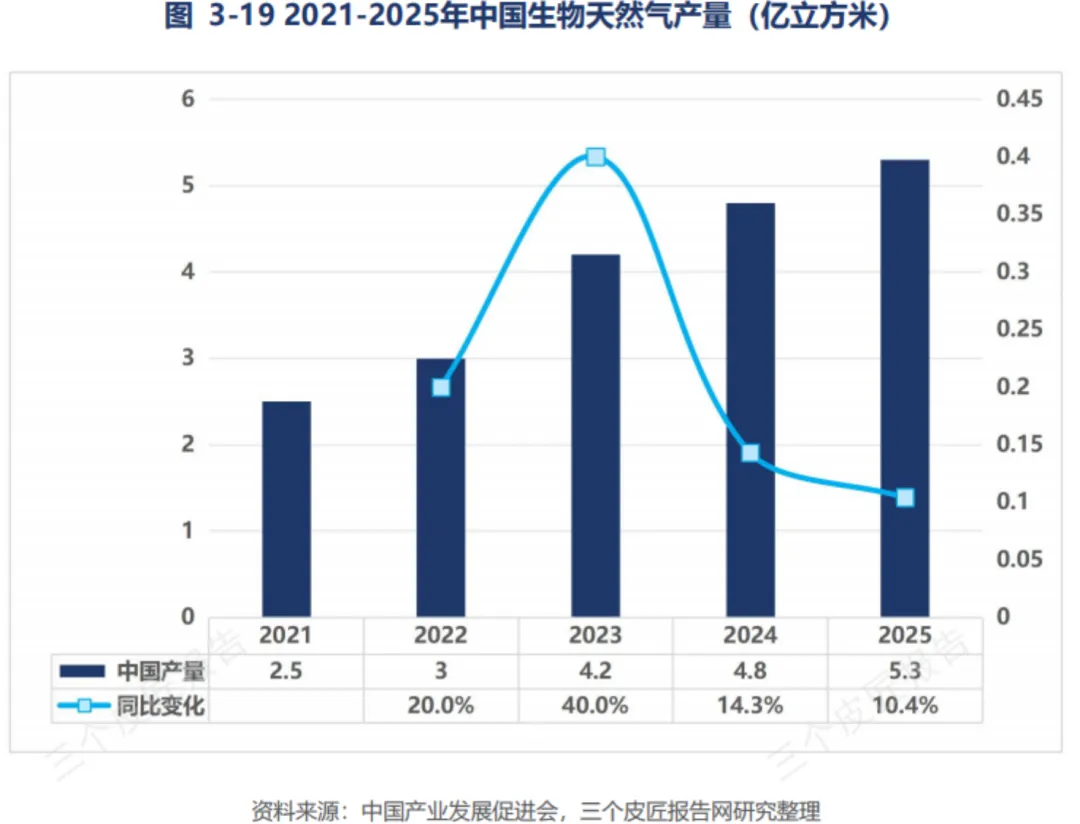
2021-2025年生物天然气产量由2.5亿立方米增至5.3亿立方米,累计增长112%,年均复合约20.7%。截至2025年底,全国建成项目146个,产能约10亿立方米/年;但产能利用率仅约53%,仅15%项目实现管道直供,多数依赖槽车运输,成本增加10%-15%。
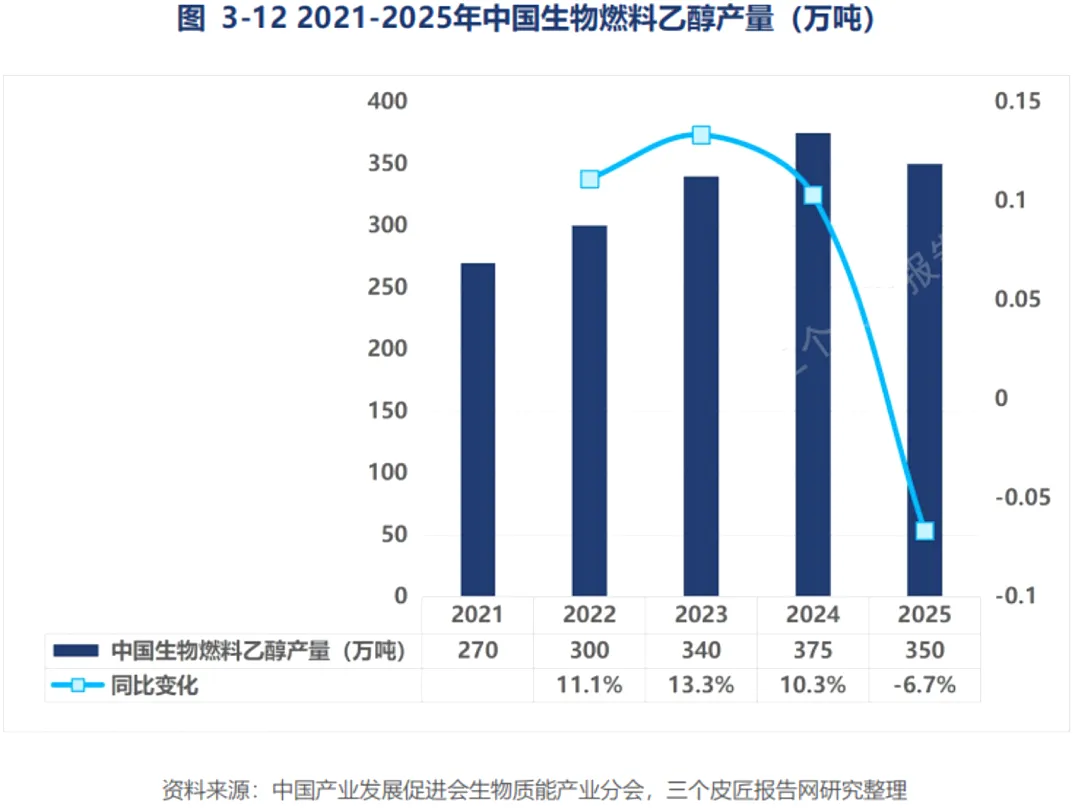
生物液体燃料的增速最快但分化明显。燃料乙醇产量2025年为350万吨,同比下降6.7%,为近年来首次负增长。东北玉米价格走高推升原料成本,2025年12月吉林地区燃料乙醇平均亏损达533.63元/吨,仅有吉林燃料乙醇和肇东中粮两家工厂维持正常负荷,其他工厂皆负荷下降。这是粮食乙醇历史上的首次冬季减产。
生物液体燃料增速最快,但内部分化明显。燃料乙醇2025年产量350万吨,同比下降6.7%,为近年来首次负增长。东北玉米价格走高推升成本,2025年12月吉林地区燃料乙醇平均亏损533.63元/吨;仅吉林燃料乙醇、肇东中粮维持正常负荷,其他工厂负荷下降。这是粮食乙醇历史上首次冬季减产。
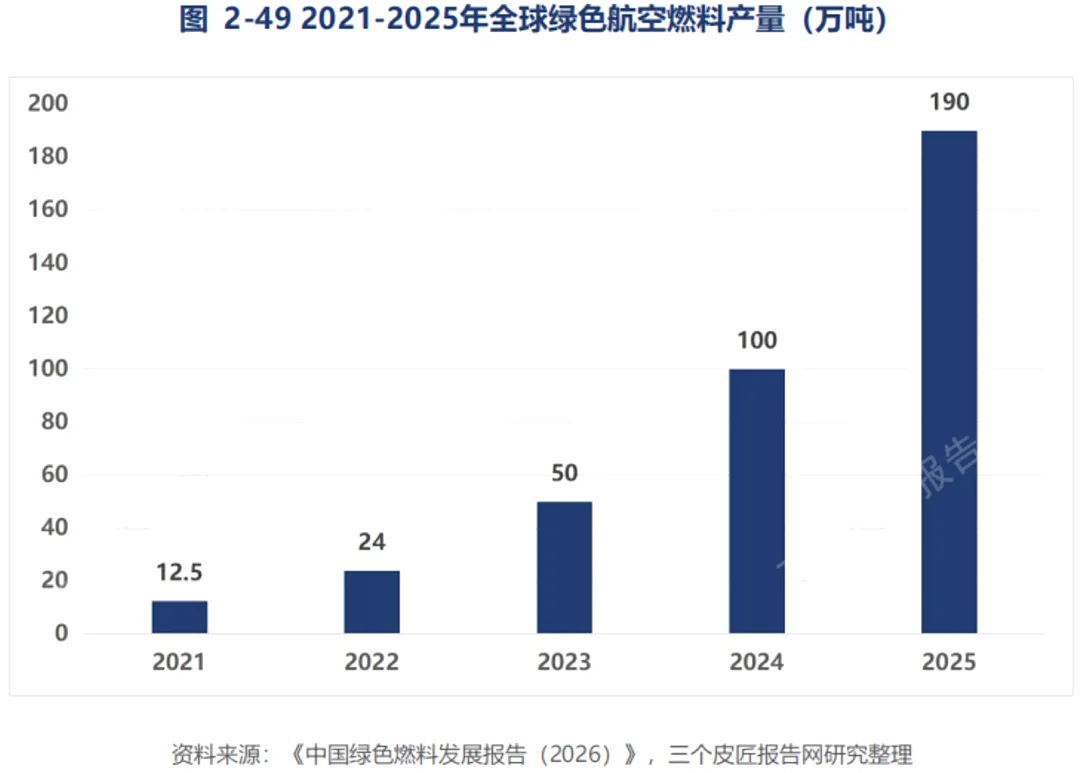
可持续航空燃料(SAF)则相反,2021-2025年全球产量由12.5万吨增至190万吨,增长超14倍,年均复合约98%。欧盟《ReFuelEU航空法规》2025年生效,要求从欧盟机场起飞航班所用航空燃料至少掺混2%SAF,为全球首个以立法形式确立的SAF强制掺混要求。
中国SAF建成产能约170万吨/年,国内消费处于初期,企业以出口欧洲为主,2025年出口量约占产量80%。江苏产能占比37.0%位居全国首位,山东31.0%次之,其余集中在浙江与河南,四省合计占比100%,分布高度集中。
三、碳资产重塑产业经济逻辑
补贴退坡并非产业衰退,而是价值发现机制切换。
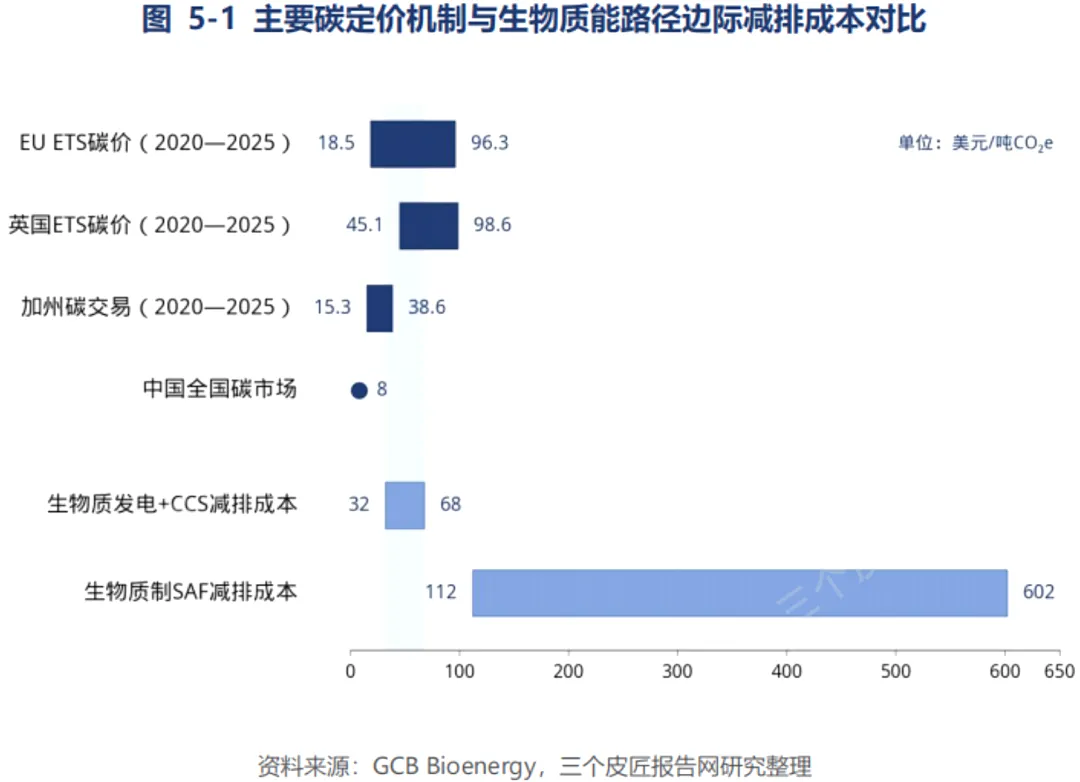
生物质能是全生命周期意义上的碳中性能源,若叠加碳捕集与封存(BECCS)可实现负碳排放。但产业早期的经济性依赖上网电价补贴,碳减排效益未被独立定价。
碳市场的建立正在改变这一局面。东吴证券测算,30MW生物质发电项目,年上网电量2.0亿度,对应CCER约13.4万吨。按90元/吨计,CCER收益约1200万元,对补贴期内项目盈利弹性约60%。【注:该测算建立在相关方法学顺利落地、全部减排量完成备案交易的理想假设之上】
在企业层面,长青集团披露,按第三批CCER方法学征求意见稿,单个30MW农林生物质热电联产项目年可获12万吨以上自愿碳减排量。
同时,资源化收益正在成为另一支柱。长青集团14个在运项目中12个有供热收入,供热收入约占总收入40%,近五年年均复合增长18%。“发电+供热+碳资产”的多元收益,使项目在补贴退坡后仍能维持合理回报。
但碳市场支持仍有缺口。2025年11月第三批CCER方法学发布时,《纯农林生物质并网发电、热电联产方法学》未如期发布,为第三批中唯一暂缓项。主管部门顾虑主要在于原料收集链条泄漏风险,即秸秆等是否因项目才被收集,还是本有既定用途;以及部分项目已获补贴,再享CCER将加剧附加性争议。若最终版收紧核算口径或提高额外性门槛,碳资产收益可能低于基于征求意见稿的测算。碳资产收益从预期变为现实仍需时间,投资者评估生物质发电资产时需纳入该不确定性。
四、原料约束是产业最大瓶颈
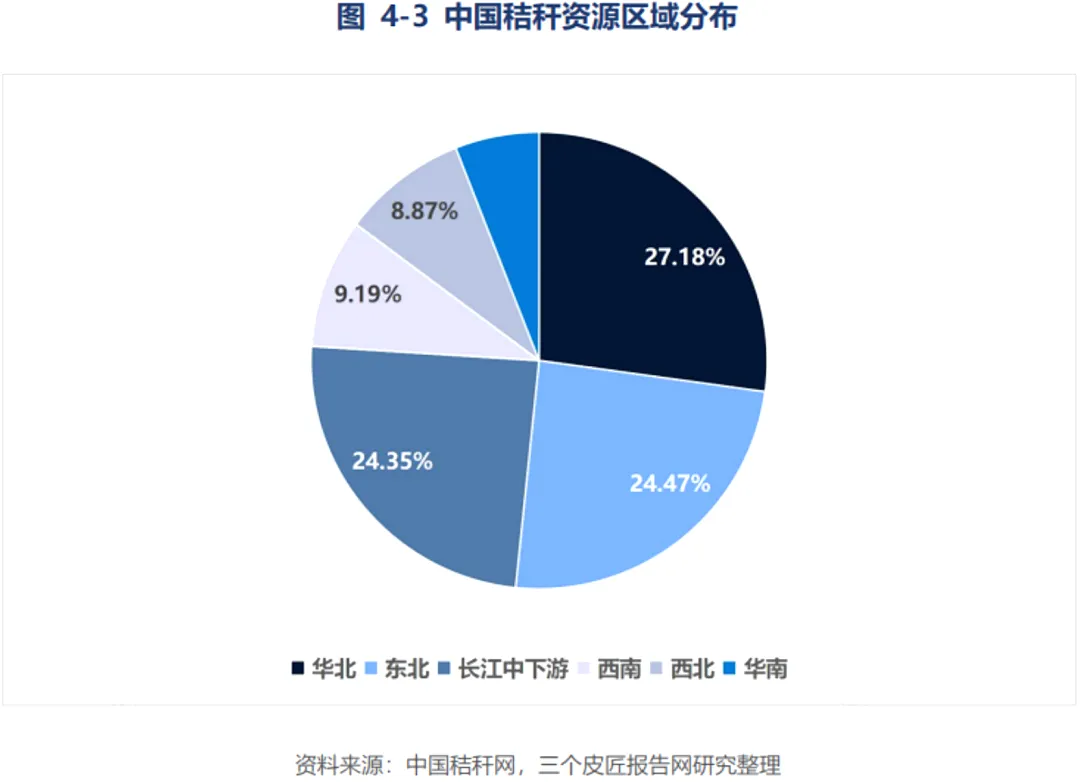
中国生物质能原料约束集中在两点——收储运环节分散导致成本高企,且产出季节性波动导致产能利用率长期不足。
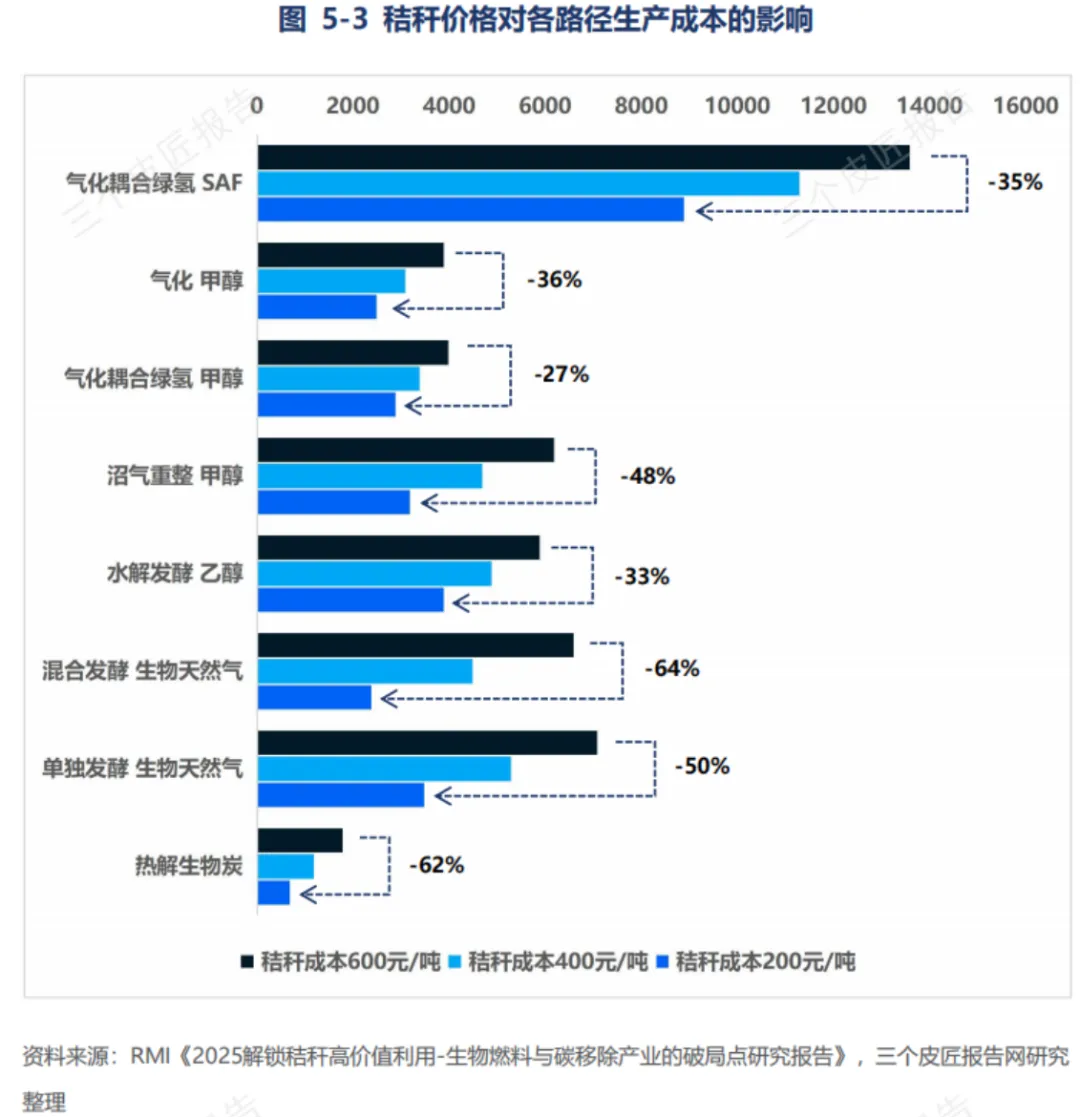
据落基山研究所2025年报告,收储运体系不完善使秸秆到厂价高达400-600元/吨。秸秆价格每降100元,可带动SAF成本降1300元/吨、生物甲醇降300-800元/吨、生物天然气降0.7-0.9元/方。生物质发电中,燃料成本占运营总成本55%-65%。
季节性波动同样制约产能利用率。主产区因气候导致收购量季度波动30%-40%,发电企业频繁因原料短缺停机,年均有效运行小时数较设计值低15%-20%。
原料约束的本质是分散的农业废弃物供给体系与规模化、连续性的工业转化需求之间的结构性矛盾。化解路径只有区域整合与垂直一体化,但该模式前期投入重、对地方资源统筹要求高,短期难以大规模复制。
五、出口市场结构性重塑
欧盟反倾销关税落地,倒逼国内生物柴油产业调整。出口格局变化体现为流向转移与准入规则重构。
受关税影响,2025年中国生物柴油出口量降至91.65万吨,同比下降17.57%,出口重心从欧盟转向东南亚。2025年上半年,马来西亚和新加坡合计吸纳中国出口总量的63%。产业结构同步调整,酯基生物柴油企业由2024年的48家降至2025年的38家,可再生柴油企业由9家增至41家。
另一主线是碳足迹规则重新定义贸易准入。ISCC认证已从“加分项”变为进入欧盟市场的“法定凭证”,要求公开从原料种植、运输到生产的全生命周期碳足迹。全球生物质能贸易规则制定权正从“生产国”转向“消费国认证体系”。
六、产业整合是必然
哪些企业能胜出?
生物质能产业存在“分散原料”与“规模化转化”的结构性矛盾,决定了产业整合成为必然。
国内现已出现一批整合实践。吉林久恒流转7500亩耕地,引入无人机飞防和智能监测,实现从原料种植到终端供热的内部闭环。内蒙古图里河森工配套5兆瓦生物质气化多联产热电系统,年处理林业剩余物65万吨,为国内首个生物质绿电直连全闭环林业示范项目。
绿色燃料领域一体化向更高维度演进。嘉泽新能30万吨绿氢醇航油项目依托黑龙江鸡西秸秆、玉米芯资源,与自有风电协同,形成“风电装备-绿电-绿氢-生物质转化-绿色航油合成”全产业链。上海电气洮南二期首创离网型绿色直连模式,构建“绿色甲醇+SAF”多元产品矩阵。这些项目的共同方向是以全链条协同化解原料约束和成本压力。
兼并重组同样活跃。瀚蓝环境私有化粤丰环保,成为A股环保行业最大资产重组;中裕能源并购广东宝杰,打通气化装备研发制造环节;恒盛能源收购辽河华大,扩充东北生物质热电联产业务。整合方向从“规模扩张”转向“价值重构”,并购目标从单一环节向全产业链延伸。
展望2035年,中国生物质能各细分领域已明确量化目标——生物质供热为最大增长极,供热量达25亿吉焦,较2025年增长近4倍;生物质发电装机达5500万千瓦,发电量2500亿千瓦时;生物液体燃料产量合计3500万吨,SAF与绿色甲醇为主要增量;生物天然气产量超100亿立方米。
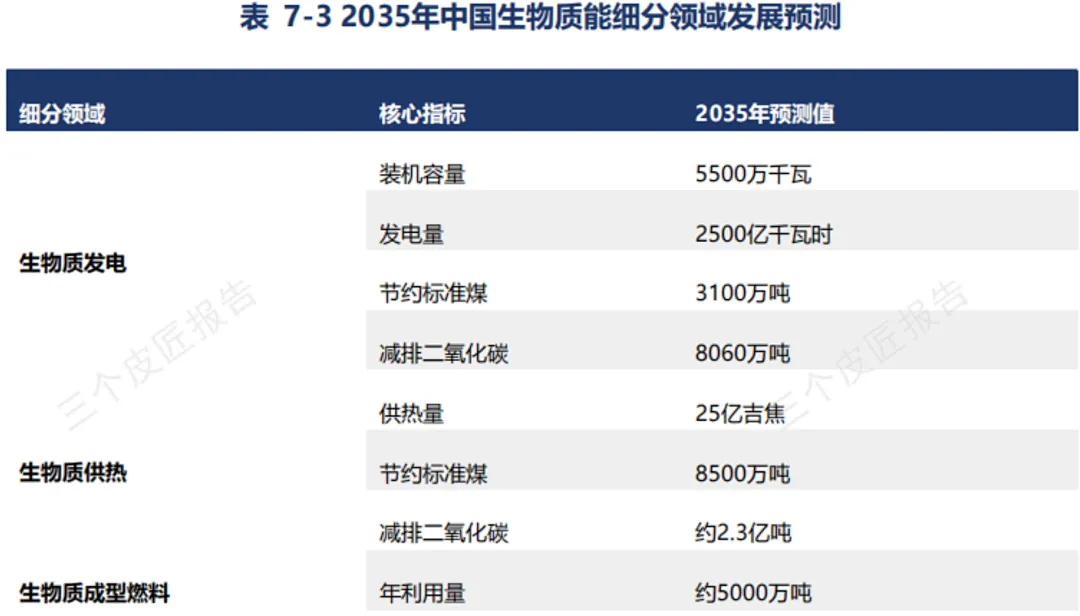
综合预测,到2035年,产业年替代化石能源约1.64亿吨标准煤,减排二氧化碳约4.42亿吨。生物质能将由补充性能源成长为支撑能源转型和碳中和的重要力量。
行业核心壁垒已从项目建设能力,转为本地化原料深耕、碳资产运营和高值化产品渠道的综合能力。三者兼备的企业将在产业整合中占据主导。
来源| 三个皮匠
关于艾格农业
艾格农业创立于1999年,是中国农食领域专业的研究、咨询与投资机构,致力于为政府、企业、机构等客户提供顶层设计、产业研究、市场调研、战略咨询及投融资专业服务。旗下艾格资本旗下共管理8只基金,引导性直接投资约20亿元,融资服务金额超50亿元。
欢迎扫码畅聊合作
电话丨010-64403551
邮箱丨biz@boabc.com
重点报告
2、2016-2025中国农业食品投资十年回顾(点击了解详情)
3、2025-2026年度中国饲料行业发展与投资分析报告(点击了解详情)
4、中国肉牛产业发展与投资研究报告(2025-2026)(点击了解详情)
5、中国生猪产业发展与投资研究报告(2025-2026)(点击了解详情)
6、中国食糖产业发展与投资研究报告(2025/2026)(点击了解详情)
7、中国乳业发展形势分析与预测(2025-2026)(点击了解详情)
获取完整版报告或对接合作
请扫描下方二维码联系负责人
电话丨010-64403551
邮箱丨biz@boabc.com
研究咨询:13811225579
报告销售:010-64402118, 17853572338, 18618307019
发表评论
发表评论: