
 研报速递
五级风险框架 × 交易全周期 × 合同工具箱
执行摘要
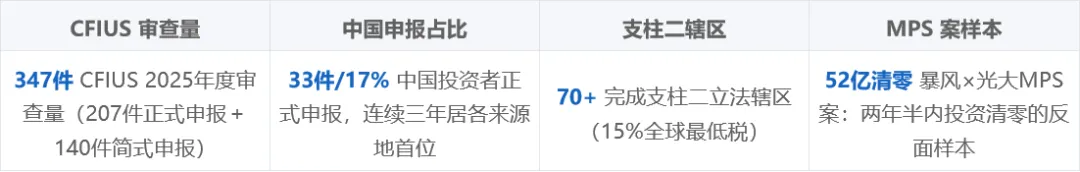
当前中国企业的出海并购正面临三重叠加环境:其一,全球外国投资审查全面收紧——欧盟FDI审查条例修订案于2025年12月达成临时政治协议(新框架拟在生效18个月后适用),美国CFIUS 2025年度报告显示中国投资者连续三年位居正式申报数量首位;其二,美国对华投资限制"最终规则"于2025年1月2日生效,半导体、量子、人工智能三大领域的中美双向资本通道同时收窄;其三,国内侧ODI核准备案、数据出境、出口管制与支柱二全球最低税的合规义务持续加码。以暴风集团×光大资本MPS案(52亿元投资两年半内清零)为代表的"爆雷"案例证明:出海并购的损失极少来自单一因素,而是"监管审查失灵+交易文件漏洞+投后治理失效"的系统性叠加。
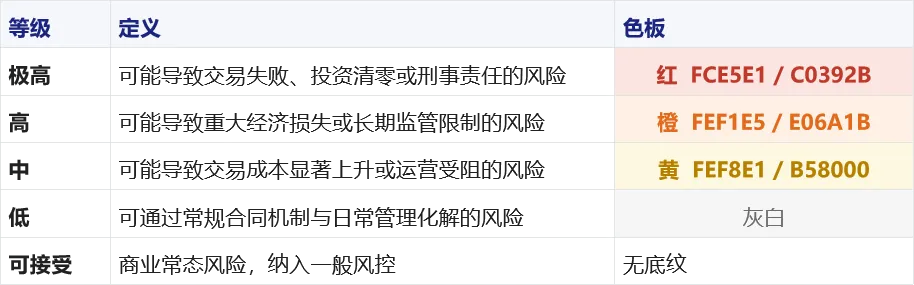
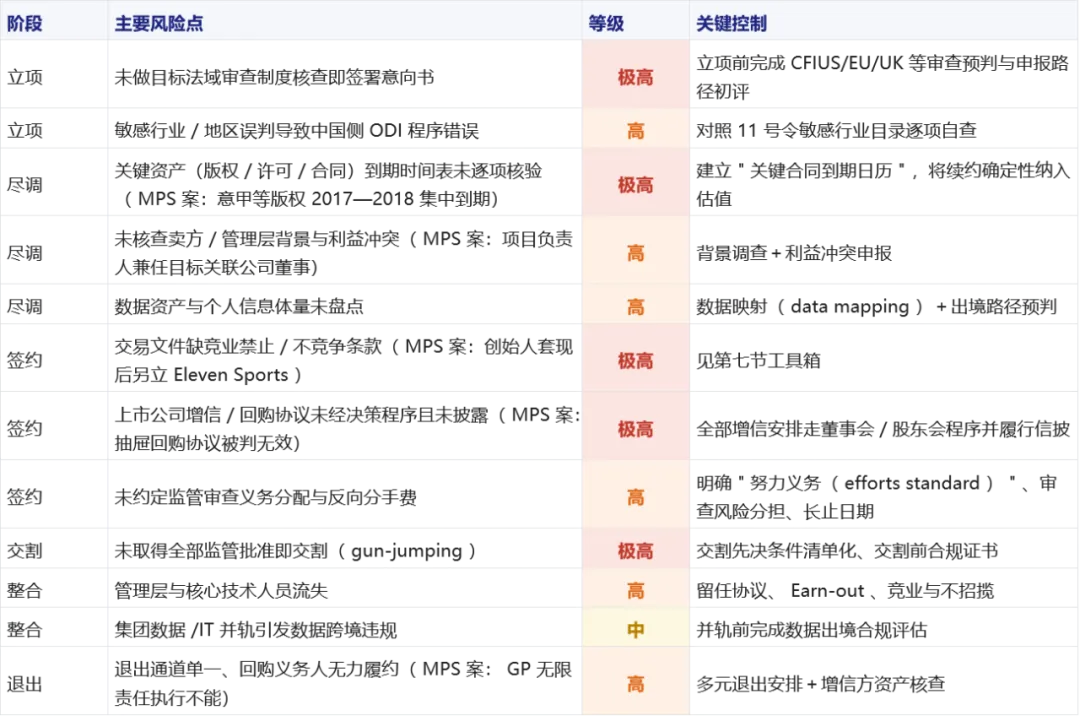
本报告以五级风险分级框架(极高/高/中/低/可接受)为工具,沿"立项—尽调—签约—交割—整合—退出"全周期,系统梳理出海并购的九大风险域,给出每项风险的等级、后果、信号识别与处置方案,并交付三套可直接落地的工具:全周期风险地图、尽调清单要点、合同保护机制工具箱(竞业禁止、陈述保证与W&I保险、Escrow、反向分手费、MAC条款)。核心结论:出海并购的确定性不是"赌"出来的,而是用前置审查策略、分层合同机制与投后管控"买"出来的。
第一节 报告背景与方法论
本节界定风险分级框架与分析方法,作为全篇的统一语言。
一、出海并购的"新常态"
2023年以来,中国企业的出海逻辑从"产能输出"转向"产业链再布局"与"技术获取",但目标市场的监管壁垒同步抬升。欧盟、美国、英国、日本、韩国等主要法域均已建立或强化外资安全审查制度;美国更于2025年1月2日落地对华投资限制"最终规则",形成"入境审查(CFIUS)+出境审查(反向CFIUS)"的双向闭环。出海并购已从"商业决策问题"变为"监管合规前置问题"。
二、风险分级框架(本所固化五级色板)
三、方法论的三个原则
1.全周期视角:风险识别覆盖立项、尽调、签约、交割、整合、退出六阶段,不只在"签约"一个时点。
2.案例锚定:本报告以暴风×光大MPS案(2016—2026,数据与案号均已多源核实)为主要反面样本,辅以CFIUS 2025年度报告披露的随锐/Jupiter Systems剥离案、日本制铁/美国钢铁否决案等。
3.可溯源性:全部监管动态与数据标注来源与日期;无法核实的事项如实标注"未见公开",不作推断性结论。
第二节 全球监管环境:审查全面收紧
本节按美国、欧盟、英国及其他法域三层梳理审查制度的最新状态。
一、美国:CFIUS审查常态化与"反向CFIUS"落地
(一)CFIUS 2025年度报告关键数据(美国财政部2026年8月7日发布,报告期2025年):
· 全年审查正式申报(notice)207件,其中114件进入调查阶段(约55%),另完成简式申报(declaration)评估140件,合计347件,较2024年的325件上升。
· 中国投资者相关正式申报33件、占17%,连续三年居各来源地首位(2023年33件、2024年26件、2025年33件);但中国投资者简式申报仅5件(占3.6%),申报路径高度依赖正式申报,且撤回重报比例极高——按独立交易口径,2025年申报数量前三实为日本、阿联酋、加拿大。
· 全年61件正式申报撤回(约28%—29%),其中51件重新申报、10件放弃(7件因国家安全风险无法化解)。
· 对25件交易附加缓解措施(占12%);截至2025年底仍在监督234项缓解协议,全年开展40次现场检查。
· 未申报交易追查常态化:从数千宗潜在未申报交易中筛查出90宗调查、62宗正式问询、9宗被要求补报。
· 两宗总统处置:日本制铁收购美国钢铁被否决;中国随锐集团2020年未申报收购Jupiter Systems,2025年7月被总统令要求120日内剥离,因未完成剥离,美国司法部2026年2月起诉并获法院支持任命接管人——首次以司法诉讼执行CFIUS剥离令。
· 程序工具更新:2025年2月白宫发布《美国优先投资政策》,对盟友/伙伴国家投资设"快速通道"(Known Investor Pilot Program试点),对中国等"对手国家"投资保持高压。
(二)反向CFIUS:对华投资限制最终规则
· 美国财政部2024年10月28日发布执行第14105号行政令(2023年8月9日签署)的最终规则,2025年1月2日生效。
· 覆盖三大领域:半导体和微电子、量子信息技术、人工智能;每个领域区分"禁止交易"与"需申报交易"(如AI系统以10^25次、10^24次(生物序列数据)、10^23次计算操作为禁/报分界线)。
· 涵盖交易类型宽泛:股权及或有股权收购、特定债务融资、或有股权转换、绿地投资、合资、作为有限合伙人投资非美国人集合基金等。
· 受关注国家/地区:中国大陆、中国香港、中国澳门;违规适用IEEPA民事与刑事处罚。
· 意义:美国资本与中国科技标的之间的通道被双向管制,凡涉及美元基金、美国LP、美国技术出身的架构,均须评估本规则适用性。
二、欧盟:FDI审查条例修订进入倒计时
· 现行框架:Regulation (EU) 2019/452,2020年10月11日起运作,系成员国审查机制之上的合作机制(此前仅覆盖直接投资,ECJ 2023年Xella案确认其合作机制不及于欧盟内子公司交易)。
· 修订进程:欧盟委员会2024年1月提出全面修订提案(COM(2024)0023);欧洲议会2025年5月8日通过一读修正案;2025年6月17日启动三方谈判(trilogue);2025年12月11日理事会与议会达成临时政治协议。
· 新框架要点:所有成员国必须建立审查机制;设定最低审查范围——两用物项与军事装备、超关键技术(符合AI法案定义的通用人工智能(GPAI,涉太空/国防用途)、量子技术、半导体)、关键原材料、能源/交通/数字基础设施关键实体、选举基础设施,以及收窄后的金融清单;合作机制扩展至第三国投资者通过欧盟子公司实施的投资;建立共享数据库防规避。
· 过渡安排:新条例拟于生效18个月后适用。欧盟第五份FDI审查年度报告(2025年10月发布)显示86%的案件无条件获批——但申报义务扩大后,中国企业的合规成本与不确定性上升是确定的。
三、英国与其他法域
· 英国《国家安全与投资法》(NSI Act 2021)自2022年1月4日起全面施行:17个敏感行业(含人工智能、先进材料、合成生物学、国防、能源等)的强制性申报义务+"自愿申报+政府主动介入(call-in)"机制,交易完成五年内均可被追溯介入。
· 日本(外汇法下的事前审查)、韩国、加拿大(Investment Canada Act国家安全审查改革)、澳大利亚(FIRB)等同向收紧。目标法域的审查制度核查应作为立项阶段第一道门槛。
四、风险判断
全球审查环境给出的信号是明确的:中国背景的出海并购,无论目标资产是否"敏感",都可能进入加长版审查程序。审查风险管理的核心不是"如何通过",而是"如何设计交易结构、申报策略与合同退出机制,使审查成为可管理变量"。
第三节 中国侧合规:出境审批与数据合规
本节梳理投资出境前必须完成的国内侧合规手续。
一、ODI核准与备案(投资出境第一关)
· 发改委《企业境外投资管理办法》(国家发改委令第11号,2018年3月1日施行):敏感类项目(涉及敏感国家和地区或敏感行业的)实行核准(核准机关为国家发改委);投资主体直接开展的非敏感类项目实行备案;地方企业投资额3亿美元及以上的,备案机关为国家发改委。
· 敏感国家和地区:与我国未建交的国家和地区、发生战争内乱的国家和地区、依国际条约协定需要限制投资的国家和地区等。
· 敏感行业(依据《境外投资敏感行业目录(2018年版)》,发改外资〔2018〕251号,衔接国办发〔2017〕74号):武器装备研制生产维修、跨境水资源开发利用、新闻传媒、房地产、酒店、影城、娱乐业、体育俱乐部、在境外设立无具体实业项目的股权投资基金或投资平台。
· 商务部《境外投资管理办法》(商务部令2014年第3号):涉及敏感国家(未建交、受联合国制裁)和敏感行业的实行核准,其余备案。
· 风险点:以"并购基金+上市公司体外收购"方式绕开ODI程序(MPS案即通过浸鑫基金出境)将被监管穿透审查;未履行核准/备案的境外投资面临责令补办、处罚与外汇合规双重问题。
二、数据出境三条路径(2024年新规后的新平衡)
· 《促进和规范数据跨境流动规定》(国家网信办令第16号,2024年3月22日施行)确立了"安全评估、标准合同、保护认证"三条路径之外的豁免清单:国际贸易、跨境运输、学术合作、跨国生产制造和市场营销等活动产生的不含个人信息或重要数据的数据可自由出境;关键信息基础设施运营者以外的数据处理者,当年累计向境外提供不满10万人个人信息(不含敏感个人信息)的豁免;自贸试验区可制定负面清单,清单外数据自由流动。
· 截至2024年12月,国家网信办累计完成数据出境安全评估285个项目(未通过27个,主因系未依法取得个人信息主体同意)、个人信息出境标准合同备案1,071个。
· 风险点:并购尽调中的目标公司数据资产盘点、交割后集团统一IT系统(HR/CRM)的数据回流,是出海并购最易被忽视的数据合规盲区。
三、出口管制与经济制裁合规
· 中国《出口管制法》(2020年12月1日施行)确立管制清单、最终用户和最终用途管理及域外适用条款;《反外国制裁法》(2021年6月10日施行)与《不可靠实体清单规定》(商务部令2020年第4号)构成反制工具箱。
· 境外侧:美国EAR/OFAC制裁、欧盟、英国等管制体系对"中国母公司+境外子公司"集团的穿透适用(50%规则、直接产品规则等),交易交割后的持续合规义务须写入交易文件(合规陈述、制裁检查、解除权)。
第四节 交易全周期风险地图
本节以六阶段表格形式给出风险点、等级与关键控制。
第五节 政治与国家安全审查风险
本节聚焦审查申报策略、缓解措施谈判与中国侧反制合规,整体风险等级为极高。
一、审查申报策略
· 申报路径选择:CFIUS数据显示中国投资者简式申报通过率与适用率双低(2025年简式申报仅5件、整体仅66%在30天评估期内放行)。涉及中国背景的交易,多数情况下直接准备正式申报(notice)并预留90—150天审查周期,是更现实的预期。
· 撤回重报的战术意义:2025年CFIUS 61件撤回中51件重新申报,多数发生在调查阶段被指出风险之后——撤回重报是争取时间设计缓解措施的标准动作,但应预判其对交易时间表与融资安排的连锁影响。
· 未申报交易追查:CFIUS对未申报交易的追溯无时间限制(随锐/Jupiter Systems案中交易完成于2020年、2025年被责令剥离),交易完成不产生"安全港"。
二、缓解措施谈判
CFIUS 2025年对25件交易附加缓解措施,典型内容包括:限制知识产权与技术转移、网络隔离、数据本地化存储、设置安全官/安全委员会、限制特定人员任职与外国股东访问、供应保障义务。谈判要点:区分"可接受"(网络安全隔离、报告义务)与"交易杀伤性"(剥离核心业务、禁止关键技术接触)措施;在交易文件中预留"重大缓解措施下的退出权与风险分担"。
三、中国侧反制合规
目标公司或卖方涉及《反外国制裁法》《不可靠实体清单》的,反向影响中国买方履约(禁止性措施、追偿诉讼风险),尽调阶段应专项筛查。
第六节 法律合规风险
本节覆盖反腐败、制裁管制、数据保护、劳工与税务五类实体合规风险。
一、反腐败(极高)
· 适用法域多元:美国FCPA(长臂管辖,中国主体通过美元结算、美国邮件系统或美国证交所上市即可能落入管辖)、英国UK Bribery Act 2010(第7条"未能预防贿赂"的严格责任,唯一抗辩是"充分程序")、中国刑法第164条对非国家工作人员行贿罪。
· MPS案实证:冯鑫等向基金合作方支付"通道费"420万元被追诉,行贿方三人获实刑;"行业潜规则"抗辩被法院明确驳回。
· 控制措施:并购前对卖方、中间人、顾问进行反贿赂尽调;费用支付单线审批留痕;收购协议加入反腐败陈述保证与交割后审计权;集团反腐败政策覆盖境外子公司。
二、经济制裁与出口管制(高)
· 目标公司、供应商、客户的三方筛查(SDN名单、实体清单、最终用户);交易文件中约定"制裁解除权"与合规成本分担。
· 交割后持续合规:美国50%规则使中国母公司对美国子公司的合规义务传导到全集团,需建立出口管制合规体系(ICP)。
三、数据与个人信息保护(高)
· 尽调期:目标公司数据资产盘点、既往违规(GDPR罚单记录)纳入估值调整。
· 交割后:集团数据并轨的三条路径选择(安全评估/标准合同/认证或豁免);数据本地化要求(如部分法域金融、健康数据)。
四、劳动与工会(中)
目标法域集体谈判、遣散保护、TUPE类员工随资产转移规则(英国)等,交割前评估人员安置成本;MPS案中管理团队即核心资产,留任问题应上升为交易条件。
五、税务与支柱二(高)
· 全球最低税:OECD支柱二GloBE规则下,合并收入达到7.5亿欧元的跨国集团,在各辖区有效税率低于15%的须缴纳补足税。截至2026年1月全球逾70个辖区完成立法(欧盟、日、韩、英自2024年起;新加坡、中国香港自2025年起——香港《2025年税务(修订)(跨国企业集团的最低税)条例》2025年6月6日刊宪)。中国内地尚未公开立法计划,但2025年9月起税务机关已向企业发放支柱二调研问卷,立法预期明确。美国2026年宣布退出协议进程,全球协调出现新的不确定性。
· 控制措施:将目标公司所在辖区的有效税率测算纳入估值模型;集团架构设计时同步测算IIR/UTPR/QDMTT影响。
第七节 交易文件保护机制(合同工具箱)
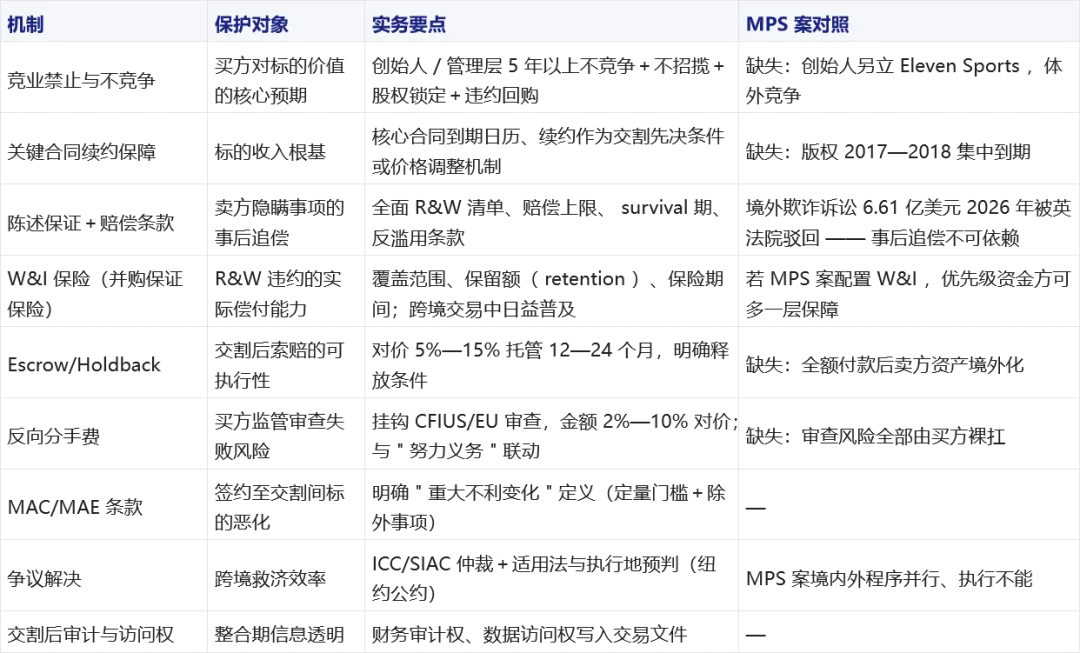
本节给出九件合同工具的要点清单,并以MPS案逐项对照。
一、工具箱总表
二、三条起草纪律
1. 增信文件三问:谁出的(主体身份决定效力——劣后级/第三方增信原则上有效,管理人/销售机构刚兑无效)、经没经决策程序(未经董事会/股东会审议的风险)、披没披露(上市公司增信未披露=行政处罚+市场禁入+合同效力否定三重风险,MPS案与九民纪要第90—92条的分层规则均指向此)。
2. 兜底不等于安全:MPS案中光大资本的差额补足函被认定有效、判赔31.16亿元,但暴风集团与冯鑫的抽屉回购协议被北京高院一审认定无效;增信文件的效力链条要逐环验证,不能只看最下面一环。
3. 执行能力核查:GP无限连带责任(合伙企业法第2条)对空壳主体的威慑为零(MPS案恒祥仲裁胜诉却执行不能);选择增信方须核查其真实资产与偿付能力。
第八节 财务、税务与整合风险
本节聚焦估值、融资、汇率与整合四类经营性风险。
一、估值与尽调失效(极高)
MPS案的教训:轻资产、依赖流动资源(版权转售差价)的标的,账面光鲜但抗风险能力为零。控制要点:对轻资产标的穿透至现金流可持续性;对"人合型"标的(创始人为核心)要求管理层锁定期与竞业承诺;卖方隐瞒负债(MPS案拖欠版权费被诉至破产)通过Escrow与R&W对冲。
二、融资与杠杆(高)
结构化融资中劣后级/优先级的差额补足安排本身合法有效(九民纪要第90条),但杠杆比例与真实风险承担能力必须匹配;金融机构子公司出具的增信文件属于集团统一风险敞口管理与信息披露事项(光大证券因39.87亿元敞口未披露被上交所通报批评)。
三、汇率与资金路径(中)
跨境对价的汇率锁定、远期结售汇、资金出境合规(ODI外汇登记、返程投资架构),以及"内保外贷"路径的反洗钱与刑事合规审查(MPS案中内保外贷支付定金成为行贿指控背景之一)。
四、整合治理(高)
交割后100天治理清单:董事会与控制权落实、财务与IT并轨、数据合规评估、管理层留任与激励兑现、ESG与当地合规义务承接。MPS案显示"收购完成即价值崩塌"的核心原因是投后治理缺位——创始人出走、版权流失均发生在整合期。
第九节 风险防范体系设计
本节将前述风险收敛为分级管控矩阵、尽调清单与危机应对流程。
一、分级管控矩阵(摘要)
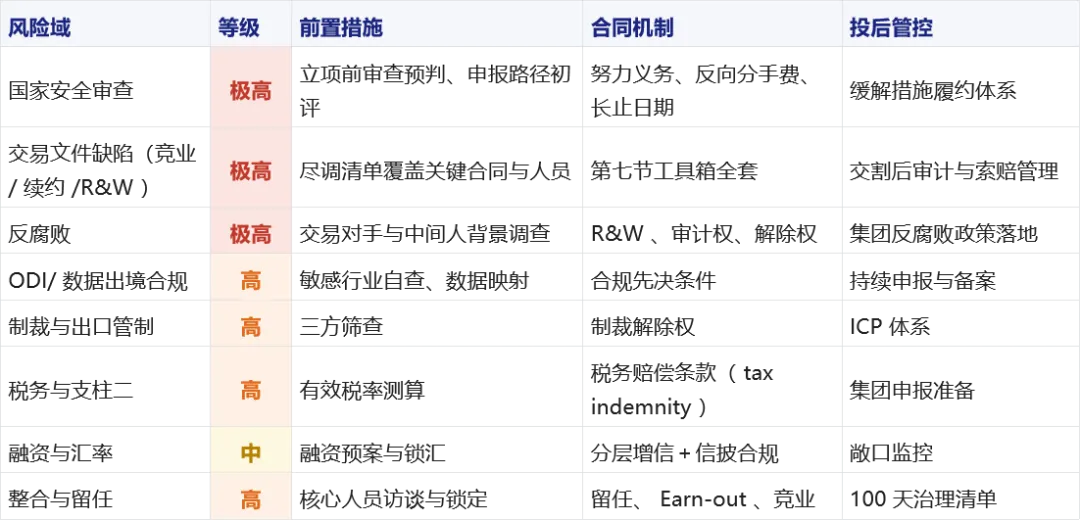
二、尽职调查清单要点(出海并购版)
1.监管审查:目标法域外资审查制度、行业敏感度、强制申报触发线、近年同类交易结果。
2.关键合同:收入来源前十大合同的到期日、续约条件、权利方背景;许可/特许的转让限制。
3.人员与知识产权:创始人/核心技术人员的劳动合同、股权锁定、竞业现状;IP权属链、共同研发安排。
4.合规历史:反腐败、制裁、出口管制、数据保护违规记录与监管信函。
5.财务与税务:卖方隐瞒负债的线索(应付账款账龄、或有负债、诉讼清单);集团有效税率与支柱二暴露。
6.数据资产:个人数据量、敏感数据类型、跨境传输现状与合法依据。
三、危机应对SOP(爆雷后72小时)
1.立即冻结Escrow与未支付对价,启动R&W违约评估;
2.评估增信文件效力链与执行能力,优先保全境内可执行资产;
3.评估"先刑后民"路径(MPS案中光大方面以报案延缓民事诉讼并争取减损);
4.跨境程序同步评估:目标法域诉讼、仲裁、破产申报债权;
5. 信息披露合规(上市公司及时公告,防止次级信披违规)。
第十节 综合结论与三步走建议
本节给出报告结论与可执行的三步走路径。
一、综合结论
出海并购的风险防范不是一个"尽调报告+合同模板"的静态问题,而是一个"监管策略前置—交易文件分层—投后治理闭环"的动态体系。MPS案52亿元的教训浓缩为一句话:凡是无法在合同文件中锁定的价值(人、版权、关系),都不应全额支付对价;凡是无法通过合规程序固定的承诺(增信、回购),都不应写入抽屉。当前全球审查环境(欧盟新规18个月倒计时、CFIUS常态化追查、反向CFIUS生效)进一步压缩了"事后补救"的空间,前置合规的溢价正在快速上升。
二、三步走建议
第一步(立项期,0—4周):完成"三查一图"——目标法域外资审查制度核查、中国侧敏感行业自查、交易对手与中间人背景调查,绘制交易全周期风险地图并定级。
第二步(签约期,4—16周):以第七节工具箱为清单逐项武装交易文件,重点锁定竞业禁止、关键合同续约保障、Escrow+W&I保险、反向分手费四件"必选装备";全部增信与承诺履行决策程序与信息披露义务。
第三步(交割后,持续):落地100天治理清单与缓解措施履约体系,建立出口管制与数据合规持续机制,为退出保留多元通道(IPO、出售、回购、清算)并定期重估。
三、结语
出海并购的风险永远无法归零,但可以被系统性地定价与管理。本所涉外法律服务团队愿以本报告框架为基础,为客户在立项评估、交易文件、监管申报与投后管控各环节提供全周期法律支持。
附件一 关键法规与政策清单(基线日:2026年9月21日)用)
中国侧
1. 《企业境外投资管理办法》(国家发改委令第11号,2018年3月1日施行)
2. 《境外投资敏感行业目录(2018年版)》(发改外资〔2018〕251号)
3. 《国务院办公厅转发国家发展改革委 商务部 人民银行 外交部关于进一步引导和规范境外投资方向指导意见的通知》(国办发〔2017〕74号)
4. 《境外投资管理办法》(商务部令2014年第3号)
5. 《促进和规范数据跨境流动规定》(国家网信办令第16号,2024年3月22日施行)
6. 《数据出境安全评估办法》(国家网信办令第11号,2022年9月1日施行)
7. 《个人信息出境标准合同办法》(国家网信办令第13号,2023年6月1日施行)
8. 《中华人民共和国出口管制法》(2020年12月1日施行)
9. 《中华人民共和国反外国制裁法》(2021年6月10日施行)
10. 《不可靠实体清单规定》(商务部令2020年第4号)
11. 《中华人民共和国数据安全法》(2021年9月1日施行)、《中华人民共和国个人信息保护法》(2021年11月1日施行)
12. 《全国法院民商事审判工作会议纪要》(法〔2019〕254号)第90、91、92条
13. 《中华人民共和国刑法》第163、164、271条
14. 《中华人民共和国合伙企业法》第2条
美国侧
1. CFIUS审查框架:《国防生产法》第721条(经FIRRMA 2018修订);CFIUS 2025年度报告(美国财政部2026年8月7日发布,cfius.gov)
2. 对华投资限制:第14105号行政令(2023年8月9日);美国财政部最终规则(2024年10月28日发布,2025年1月2日生效)
3. 《美国优先投资政策》(白宫2025年2月发布);Known Investor Pilot Program
4. FCPA(15 U.S.C. §78dd-1 et seq.);IEEPA
欧盟与英国侧
1. Regulation (EU) 2019/452(2020年10月11日适用);欧盟委员会修订提案COM(2024)0023(2024年1月);欧洲议会2025年5月8日一读修正案;2025年12月11日临时政治协议
2. 英国《国家安全与投资法》(National Security and Investment Act 2021)
3. 英国《反贿赂法》(UK Bribery Act 2010)
4. GDPR(Regulation (EU) 2016/679)
国际税收
1. OECD支柱二GloBE规则(15%全球最低税;IIR/UTPR/QDMTT);香港《2025年税务(修订)(跨国企业集团的最低税)条例》(2025年6月6日刊宪)
主要检索来源(均为2026年9月21日基线日公开可得):欧盟议会2025年4月7日新闻稿及P10_TA(2025)0102修正案文本、欧盟贸易委员会2025年6月17日trilogue新闻、Gleiss Lutz 2025年12月11日简评、cfius.gov 2025年度报告及金杜/中伦2026年8月解读、新华丝路及贸促会北京分会关于对华投资最终规则的报道、国家发改委政务服务大厅11号令政策问答、上海一网通办ODI政策解答、中国政府网《促进和规范数据跨境流动规定》公报文本、国家数据局2024年12月31日新闻发布会实录、香港税务局支柱二专页、PwC台湾2025年9月1日支柱二调研新闻、《中国经营报》支柱二专题、百度百科"全球最低企业税协议"词条。
附件二 风险总览矩阵(五级色板)
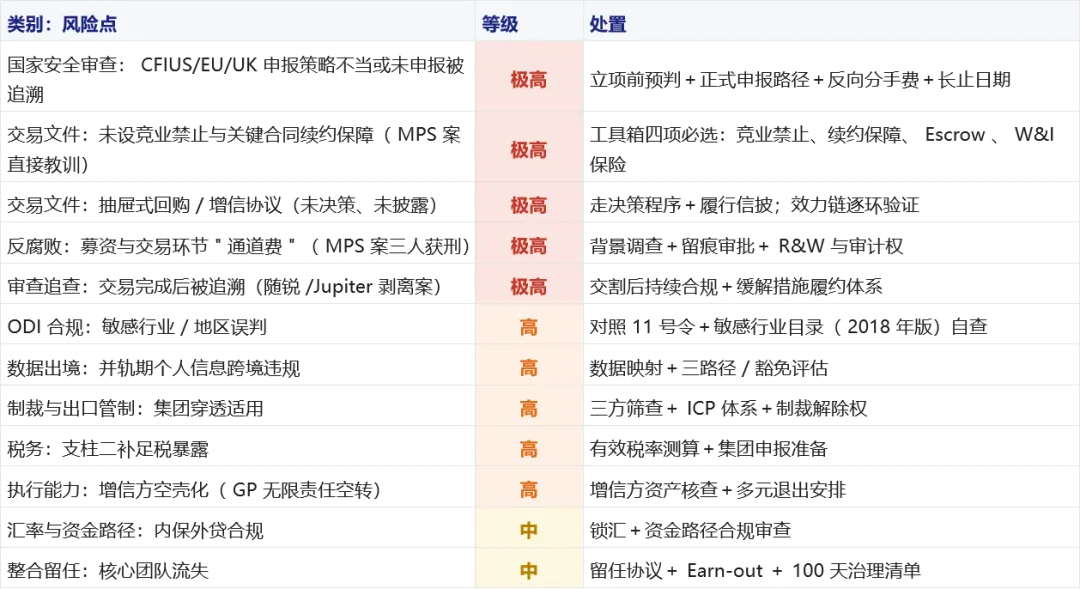
使用声明
本报告系依据截至基线日(2026年9月21日)公开渠道检索的法律法规、监管文件、官方报告与权威解读整理分析,仅供内部研究与客户培训参考,不构成对任何特定交易的法律意见。涉及具体交易时,请结合目标法域最新规则与本所专项法律意见执行。

联系我
笔者现任谋盛赵司徒郑(无锡)联营律师事务所负责人,专业特长:境内诉讼、涉外仲裁、企业出海、投融资并购、数据安全、数据资产入表交易、数据融资、跨境电商、国际货物买卖及运输。
联系地址
无锡市梁溪区扬名街道锺书路99号国金中心52楼5201-5202
发表评论
发表评论: