
 研报速递
金融圈这两天最热闹的事,不是哪个基金经理又“跑路”了,也不是哪家券商年终奖打了骨折。
是中信证券换帅了。
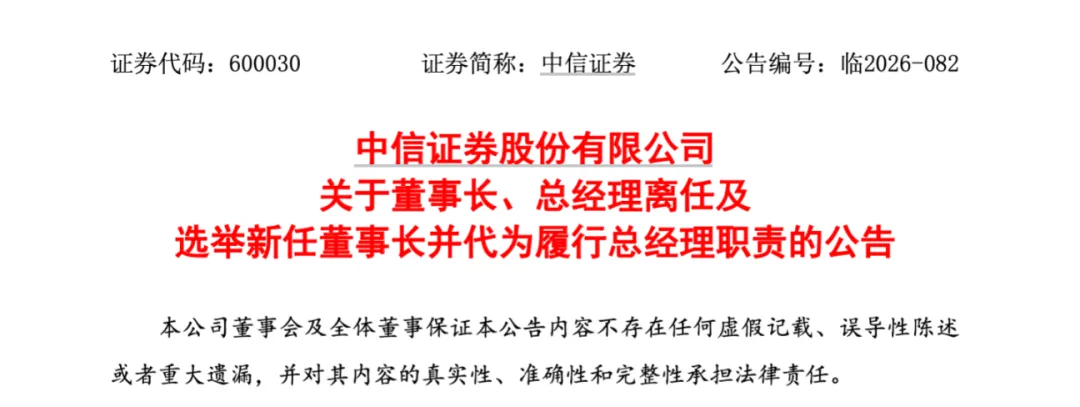
9月28日,中信证券一纸公告,张佑君到龄退休,邹迎光正式接任董事长、法定代表人,并代行总经理职责。
消息一出,整个金融圈炸了锅。原因很简单:这位新掌门,当年是拿手术刀的。
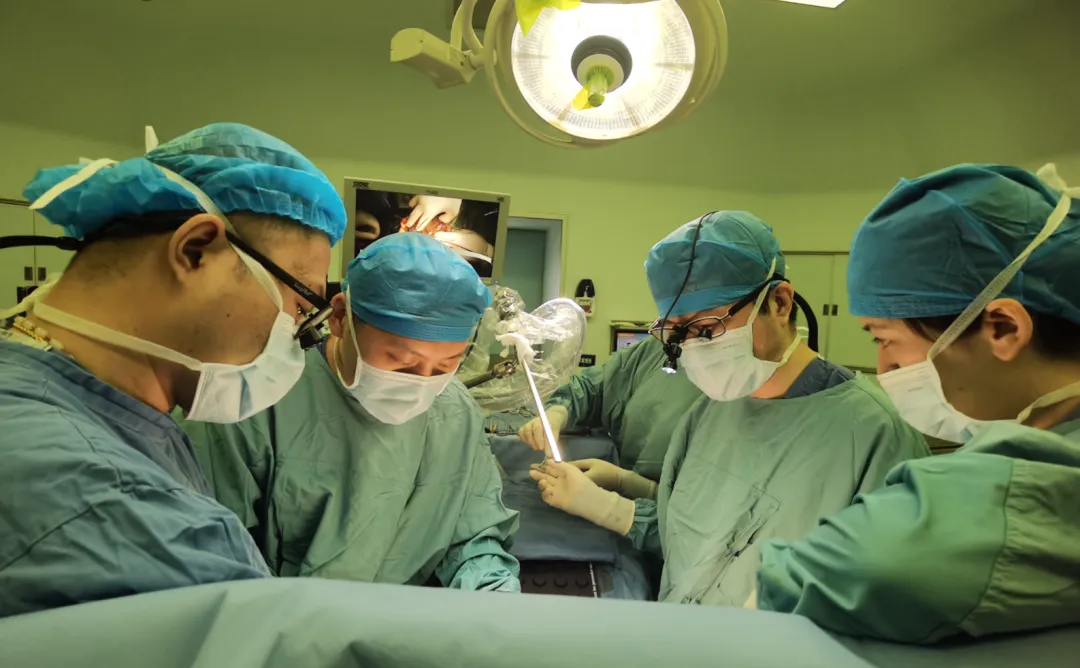
对,就是那种在手术台上给人开膛破肚的活儿。现在他坐上了中国最大券商的头把交椅。
这反差,比《琅琊榜》里梅长苏从武将变成谋士还大。
从宣武医院到营业部柜台,这条路他走了28年。
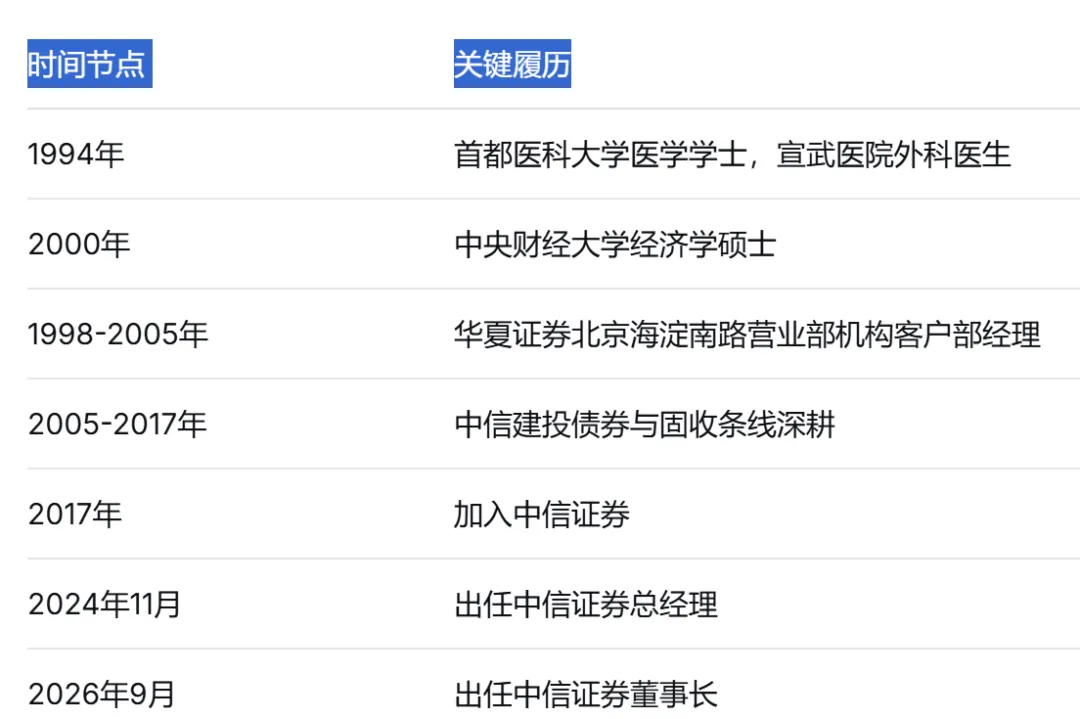
邹迎光,1970年12月生人。1994年从首都医科大学拿到医学学士学位后,进了宣武医院当外科医生。搁一般人,这辈子大概就在手术室和门诊之间来回转了。
但他没有。
2000年,他拿到了中央财经大学经济学硕士学位。然后一头扎进了证券行业,起点是华夏证券北京海淀南路营业部的机构客户部经理。
说白了,就是从最基层的营业部柜台开始干。
一个做过外科医生的人,跑到券商基层营业部去拉客户、跑机构,这画面想想就魔幻。
但邹迎光就这么干了。2005年华夏证券重组,中信建投成立,他在债券和固收条线一待就是十多年。
2017年加入中信证券,2024年11月回归出任总经理,再到今天接任董事长。
28年。从手术台到交易台,从营业部到董事长办公室。
你说这是“逆袭”,我觉得更像是“换了个赛道重新跑”。
外科医生和券商董事长,看着八竿子打不着,其实底层能力是通的:都得在高压下做判断,都得对风险极度敏感,都得在信息不完整的时候果断出手。
只不过以前切的是病灶,现在切的是资产配置。

“很强但也很焦虑”
先说好消息。中信证券2025年的成绩单确实漂亮:营业收入748.54亿元,同比增长28.79%;归母净利润300.76亿元,同比增长38.58%,首次突破300亿大关。总资产20819.03亿元,较年初增长21.70%。
到了2026年一季度,更是凶猛。单季营收231.55亿元,归母净利润102.16亿元,成为行业首家单季净利破百亿的券商。
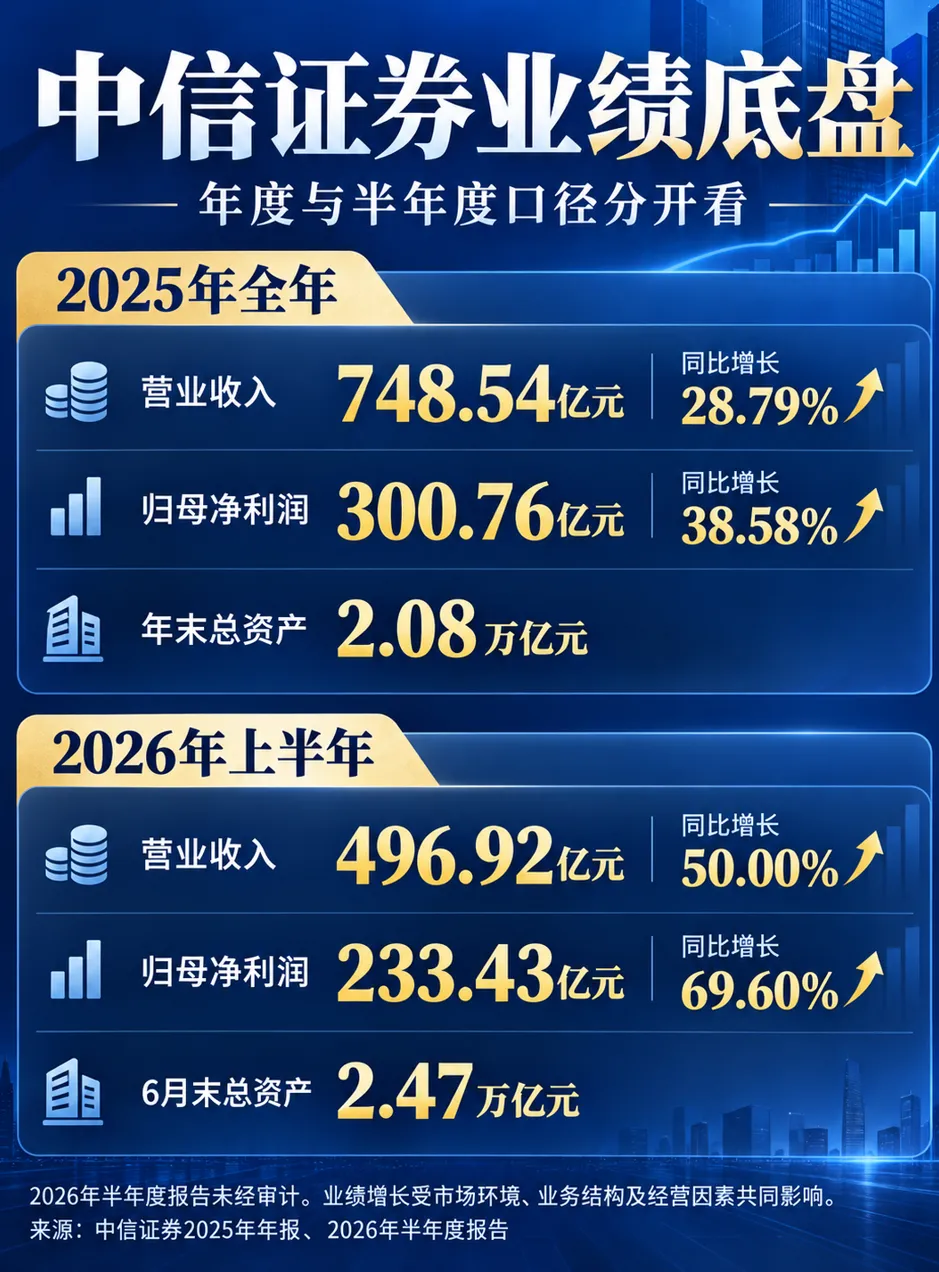
但漂亮数字底下,藏着几根刺。
第一根刺,是自营依赖。2025年,中信证券自营业务收入386.04亿元,占总营收的51.57%。超过一半的收入靠自营。
这意味着什么?市场好的时候赚得盆满钵满,市场一旦变脸,业绩弹性也会很大。
2015年这个比例只有34.83%,十年间攀升了将近17个百分点。从34%到52%,自营在营收中的分量越来越重。这到底是主动布局,还是被动选择?值得琢磨。
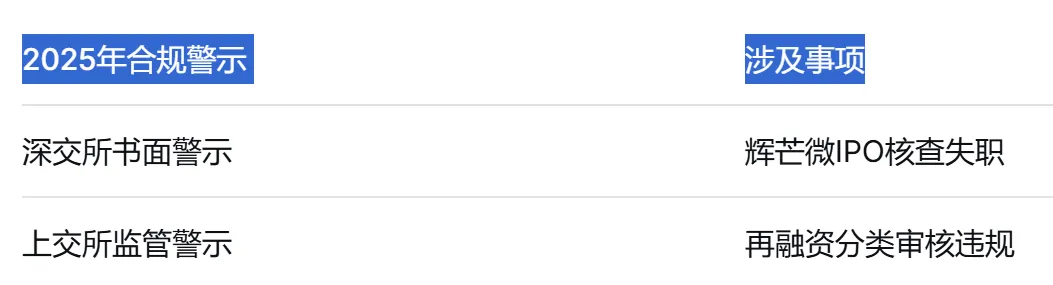
第二根刺,是合规。2025年6月,中信证券因为辉芒微IPO项目核查失职被深交所书面警示,涉及未充分核查发行人经销收入内部控制有效性、资金流水核查不到位、生产周期披露不准确三项违规情形。
同年5月,又因为再融资分类审核违规被上交所监管警示,出具的核查意见与实际情况不符。
头部券商被接连警示,面子上不太好看。
合规这事,说到底是券商的生命线,尤其是“券商一哥”,盯你的人比谁都多。
第三根刺,是行业变局。佣金率已经降到万分之二点七,近十年降幅超过60%。靠交易通道吃饭的日子,一去不复返了。
整个行业都在从“通道商”往“财富管家”转,这个弯不好转。中信证券2025年经纪业务收入147.53亿元,同比增长37.73%,代销金融产品收入20.25亿元。
财富管理客户累计超1700万户,金融产品保有规模超8000亿元。数字不小,但转型的深水区还没真正趟过去。

行业正在洗牌
国泰君安和海通合并成国泰海通之后,总资产2.11万亿元,把中信证券的2.08万亿挤到了第二。
这个信号很明确:券商行业的整合潮,才刚刚开始。
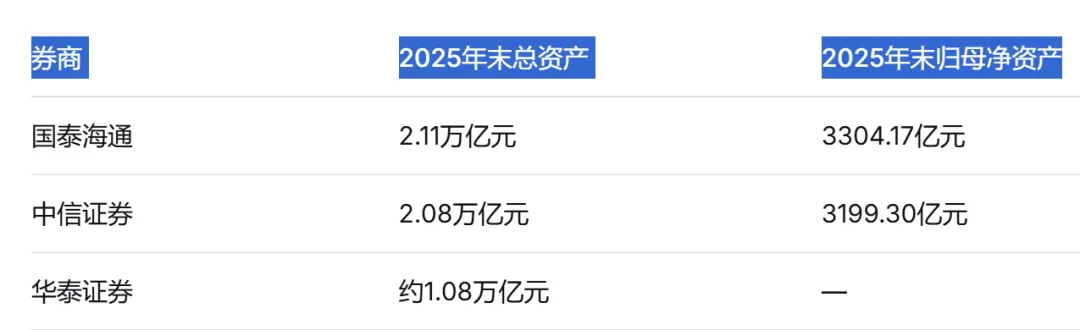
不过,规模不代表一切。2025年中信证券营收748.54亿元,归母净利润300.76亿元,扣非净利润303亿元;国泰海通营收631.07亿元,归母净利润278.09亿元,但扣非净利润只有214亿元。
合并带来的非经常性损益撑起了国泰海通不少利润,真实赚钱能力谁更强,一目了然。
邹迎光自己看得很清楚。
今年3月的业绩发布会上,他提到“证券行业整合趋势加速推进”,并提出了“提质效、强竞争、拓国际”三大核心战略。
中信证券还抛出了160亿港元的H股定增计划,全部用于发展国际化业务。2025年,中信证券国际全年营收33亿美元、净利润9亿美元,同比分别增长48%和72%,均创历史新高。
国际化这步棋,方向没错,但海外市场的竞争烈度,不比国内低。
摆在邹迎光面前的挑战,至少有三道:
投行业务的调整压力。 注册制全面推行后,发行节奏、定价效率的问题不断冒出来,头部券商之间的项目争夺更激烈了。
中信证券2025年A股股权承销金额保持市场第一,境内债券承销金额排名同业第一,但这个领先优势能保持多久,是个问号。
财富管理转型的深水区。 从卖产品到做投顾,从赚佣金到赚管理费,说起来容易。考核机制怎么改,团队能力怎么跟上,客户信任怎么建立,每一件都是硬骨头。
合规与创新的平衡。 监管趋严是大方向,但业务又不能不做。怎么在红线内跳舞,考验的是管理层的智慧。

写在最后
邹迎光的故事,很容易让人想到一句话:人生没有白走的路,每一步都算数。
外科医生训练出来的冷静、精准、抗压能力,放到金融行业照样管用。营业部柜台练出来的客户感知、市场嗅觉,放到万亿资产的管理上同样是根基。
但故事归故事。中信证券不是一个人的公司,2万亿的盘子也不是靠个人英雄主义能撑起来的。邹迎光能不能带着这艘巨轮穿越周期,不取决于他的履历有多传奇,而取决于他能不能把那些已经跑通的模式固化下来,同时在合规和转型上找到新的解法。
有一句话说得好:真正的高手,不是换了一把刀就能赢,而是换了一把刀之后,还记得怎么精准下手。
邹迎光记得吗?时间会给出答案。

发表评论
发表评论: