
 研报速递
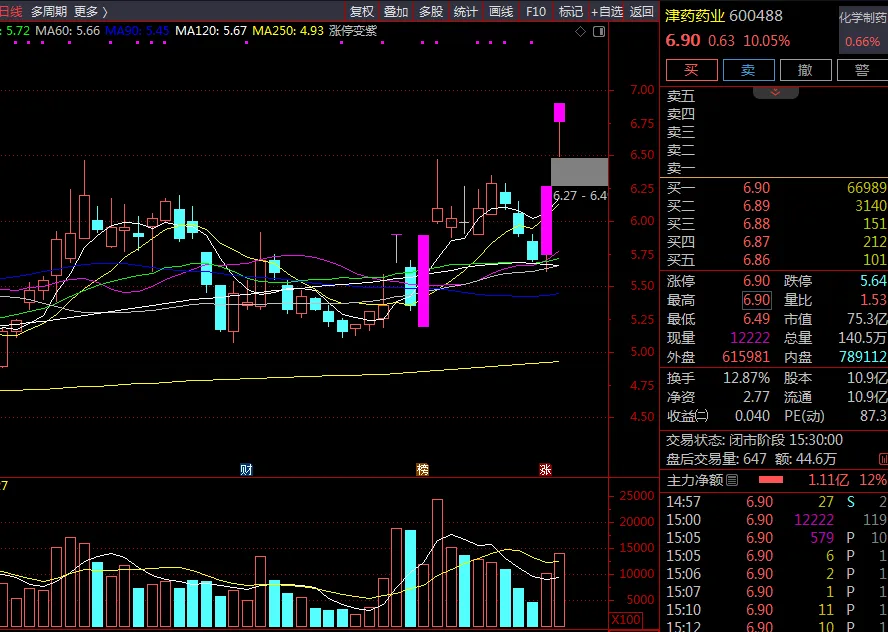
一、两连板原因拆解
四重驱动:
- 题材主线 —— 食欲素 / Orexin 概念爆发
9 月底正值诺贝尔生理学或医学奖公布窗口期(通常 10 月上旬),食欲素(Orexin/Hypocretin)作为 1998 年发现、深度调控睡眠 - 觉醒的神经肽,被资金视作热门诺奖方向,并按 "失眠大市场 + 对标 GLP-1" 逻辑炒作 DORA 类药物。津药药业因苏沃雷生片(DORA 双食欲素受体拮抗剂,治失眠)在研而被划入概念股;该品种 2026 年 1 月还被国家纳入第四批鼓励仿制药目录。 - 公告催化 —— 注射剂密集获批
9/29 盘后公告子公司湖北津药盐酸尼卡地平注射液获药品注册证书(用于手术时异常高血压紧急处理、高血压急症,化药 4 类视同过评);此前 9/14 刚公告盐酸布比卡因注射液获批。半年内眼科、麻醉、急救线注射剂管线持续兑现。 - 板块共振
9/29 化学制药、创新药板块整体走强,百花医药、康弘药业、贝达药业等跟涨,津药药业作为低价小市值标的成为资金攻击点。 - 资金面
9/29 主力资金净流入 8419 万元(占成交额 8.81%);三日龙虎榜合计买入 2.73 亿、净买入 8356 万元,其中沪股通(北向)三日净买入 6910 万元,买方出现量化打板席位。
二、公司基本面与主营产品
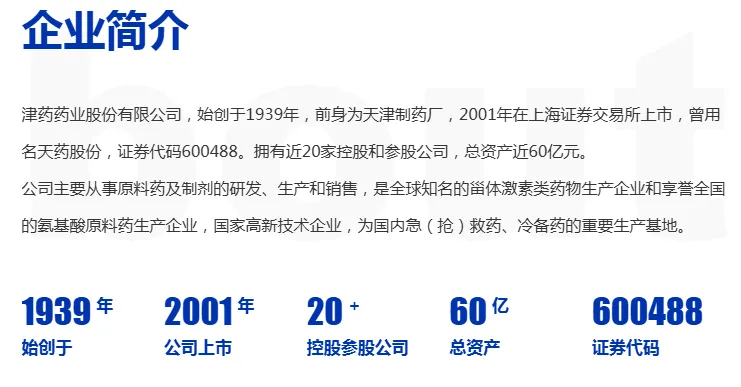
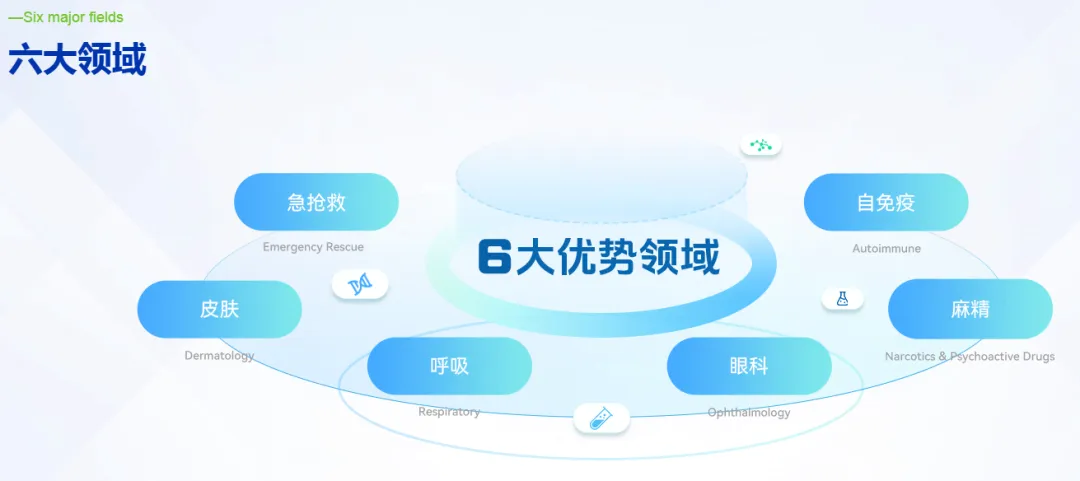
一句话定位:全球知名甾体激素类原料药生产商、国内氨基酸原料药龙头,以仿制药为主,产品聚焦皮肤、眼科、麻精、急抢救、呼吸、自免疫领域。
主营产品矩阵:
经营特征:
出口导向,2025 年出口创汇 1.29 亿美元;海外资质包括 3 个美国 ANDA、13 个原料药上市批准、俄罗斯 GMP 等,国际化是中期看点。 - 隐忧
:收入端连续下滑(2024 年 32.15 亿→2025 年 29.08 亿→2026H1 13.13 亿),靠毛利率提升勉强维持利润;2025 年归母净利润 0.71 亿较 2024 年 1.33 亿接近腰斩。 - 研发属性
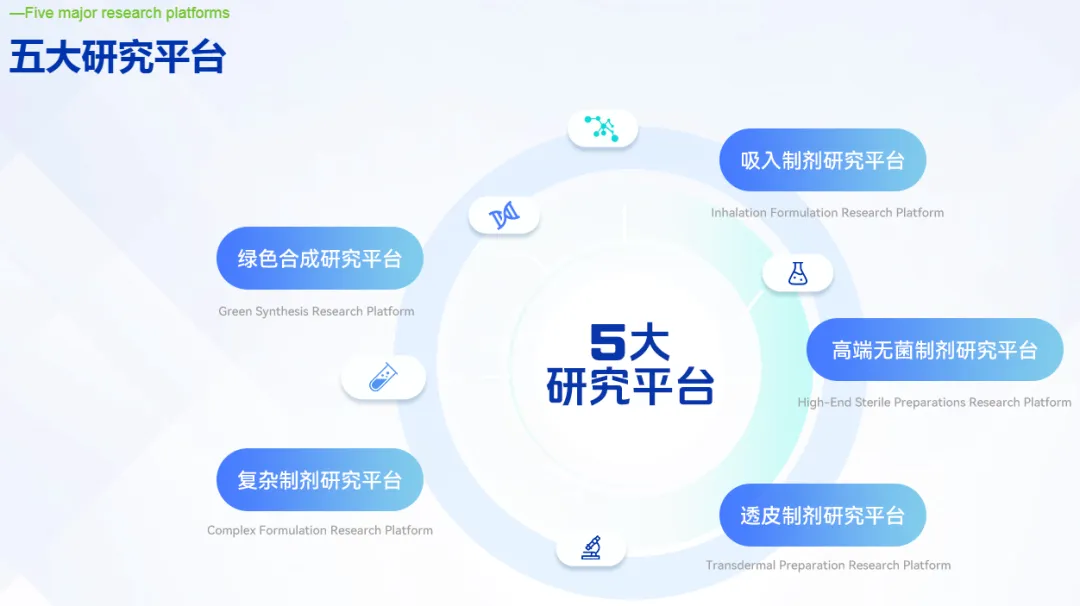
:2024 年成立创新研究院,但创新药管线仅 "早期探索阶段";苏沃雷生为仿制药 BE 项目,国内尚无苏沃雷生仿制药获批,公司进度靠前但商业化时点和竞争格局不确定。
三、未来三年营收与净利润预测(AI 情景测算)
说明:经检索,津药药业暂无主流券商覆盖的一致预期。下表为基于历史财报、分产品毛利率趋势和在研管线节奏的AI 情景假设测算,非机构预测,存在较大不确定性。总股本约 10.92 亿股。
测算假设:①2026H2 甾体激素价格平稳、毛利率延续改善,全年利润低基数修复至 0.9 亿;②2027 年注射剂新品(尼卡地平、布比卡因等)起量,苏沃雷生仿制药有望申报或获批;③2028 年新品逐步贡献收入。即便如此,6.90 元股价对应 2028 年 PE 仍约 47 倍,对一家原料药企业而言并不便宜。
四、分周期上涨空间与操作策略(现价 6.90 元)
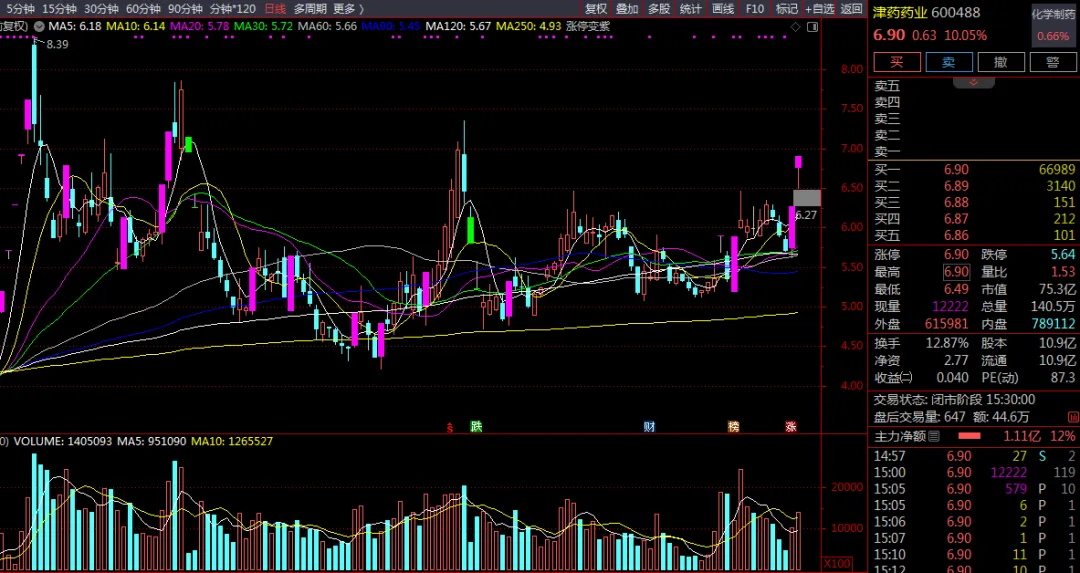
技术位参考(基于 9 月日线自行计算):MA5≈6.18、MA10≈6.14、MA20≈6.08;今日放量突破 9/15 前高 6.48 元;下一涨停价 7.59 元。支撑位 6.48/6.27/6.13,压力位 7.00 整数关 / 7.59 三板价。
| 短期 | ||||
| 中期 | ||||
| 长期 |
五、风险提示
- 概念误读风险
:公司已两次澄清 "无在研创新药项目",食欲素概念实为仿制药管线,与纯正创新药公司估值逻辑不同,一旦炒作退潮回撤剧烈。 - 估值风险
:PE TTM 116.9 倍,显著高于化学制药行业平均;小流通盘 + 高换手(12.87%)意味着筹码不稳定。 - 业绩风险
:收入连续下滑,新品获批到放量存在周期和集采降价压力。 - 事件兑现风险
:诺奖若未授予食欲素方向,题材可能短期证伪;节前资金避险情绪也可能压制封板。

发表评论
发表评论: