
 研报速递
——暨配套专题成果《中资企业在乌兹别克斯坦的人才需求报告》介绍
近日,《乌兹别克斯坦信息通信行业发展调研报告》正式完成,其配套专题成果《中资企业在乌兹别克斯坦的人才需求报告》同期发布。本次专项调研于2026年3月至6月实施,累计完成30家机构的深度访谈,覆盖电信运营、通信设备制造、通信工程建设、金融支付、跨境物流及教育与行业组织等类型。两份报告是学校工业互联网技术国家级高水平专业群建设任务九“国际产能驱动职教出海”的重要成果,现将调研报告摘要与完整目录、人才需求报告摘要予以发布。
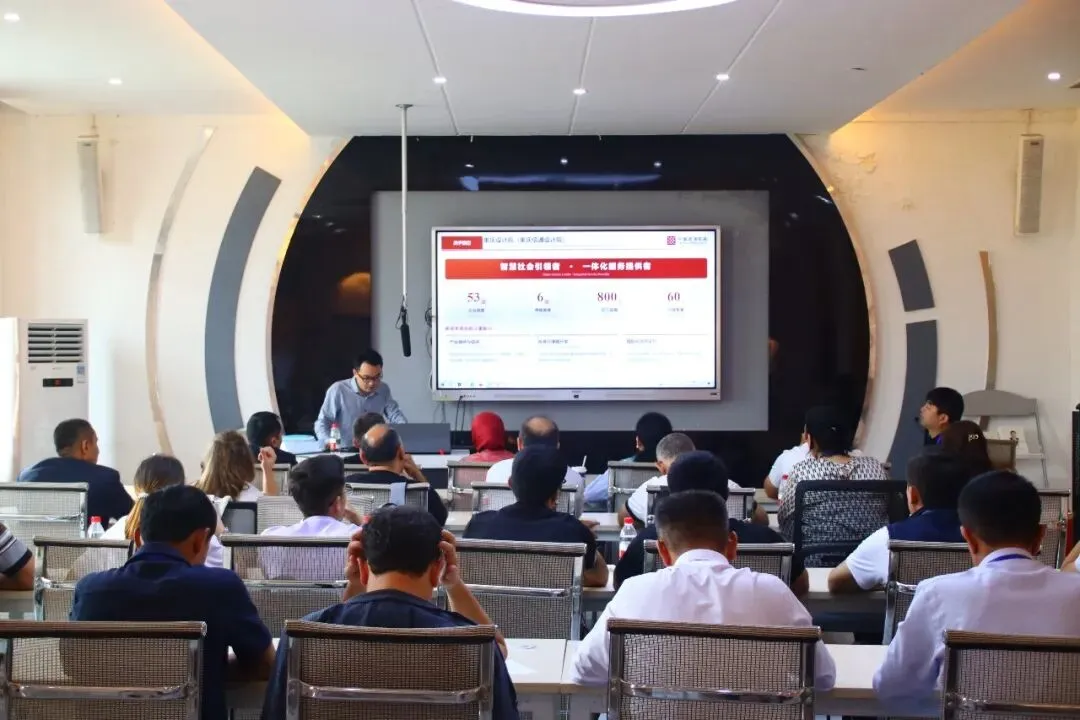
调研交流现场
■ 报告名称:《乌兹别克斯坦信息通信行业发展调研报告》
■ 编制主体:中国—乌兹别克斯坦信息职业教育联盟
■ 报告体量:全文约211页,正文13章,另附结语、4个附录及参考文献
■ 数据时效:2020—2025年;政策法规截至2026年最新有效版本
摘 要
在全球数字化转型与国内深度经济改革的双重驱动下,乌兹别克斯坦ICT产业处在宏观扩张、数字基建投资和国家战略牵引叠加的窗口期。截至2026年4月,该国常住人口达到3,838万人,年龄中位数27.0岁,城镇人口占比升至50.8%,人口结构和城镇化进程为数字服务消费提供了基础条件。
宏观经济层面,2025年乌兹别克斯坦实际GDP增长7.7%,2026年第一季度GDP同比增长8.7%,减贫率由8.9%降至5.8%,居民消费能力和数字服务付费基础同步改善。《乌兹别克斯坦-2030》提出的GDP规模翻番至1600亿美元、人均收入达到4000美元、ICT服务和软件产品出口额达到50亿美元等目标,使ICT行业从一般基础设施部门上升为支撑增长、出口和就业的重要产业。
从市场表现看,乌兹别克斯坦已从基础连接普及阶段进入网络质量提升和数字服务渗透阶段。2024年,通信和信息化服务市场规模达到56.17万亿苏姆,约合43.3亿美元,同比增长43.8%;ICT服务出口额达到6.20亿美元,同比增长约40%。截至2026年初,全国蜂窝移动连接数达到3390万,相当于总人口的91.1%;互联网用户达到3310万,互联网渗透率稳定在89.0%;社交媒体用户达到1410万,同比增长41.7%,较上年增加约420万。移动网络下载中位数升至55.51Mbps,固定宽带下载中位数升至86.71 Mbps,说明市场竞争重点正在由“是否接入”转向“连接质量、应用体验和数据价值”。
硬基建投资正在推动产业重心从连接驱动转向算网协同。5G网络、骨干光纤、国际出口、数据中心和AI算力不再是彼此独立的建设项目,而是共同服务于数字政府、金融科技、工业互联网、智慧交通和跨境ICT服务出口的基础平台。2025年,中国进出口银行向乌兹别克斯坦电信业发展提供5亿美元贷款,乌方电信企业与华为、中兴等中国设备商签署价值5.068亿美元的设备及网络建设合同,显示中资企业仍是乌国通信网络扩容、5G部署和骨干网升级的重要技术与融资来源。
但硬件投资不会自动转化为产业价值。当前更值得关注的约束来自软性基础设施:数字治理能力、数据质量、AI实施经验、复合型ICT人才和本地运维体系。企业端调查显示,57.9%的企业已在运营中集成AI,但高阶人才短缺、数据质量不足和实施成本偏高分别构成主要障碍;IT Park入驻企业中,62%在招聘IT专家时面临困难;高校端虽已有21所本地大学和14所海外附属高校提供IT学位,但女性在IT专业学生中的占比仅为11%。这意味着乌兹别克斯坦ICT产业的主要矛盾,正在从网络连接供给不足转向算网基础设施扩张与数字治理、复合型人才供给不足之间的错配。
目 录
摘 要 xv
第1章 全球移动通信行业发展 1
1.1 移动通信行业概念 1
1.1.1 概念界定与关键领域 1
1.1.2 移动通信行业的核心特征 3
1.2 行业发展历史 5
1.2.1 移动通信技术演进历程 5
1.2.2 主要标准化组织 7
1.3 行业发展概况 8
1.3.1 全球移动通信行业总体发展概况 8
1.3.2 主要区域行业发展概况 11
1.4 未来发展概况 16
1.4.1 行业技术与商业发展动态 16
1.4.2 行业未来发展趋势 17
1.4.3 全球数字经济规模趋势--ICT行业的宏观价值基石 20
1.5 本章小结 21
第2章 乌兹别克斯坦信息通信产业发展环境分析 23
2.1 信息通信行业PEST分析 23
2.1.1 政治和法律环境 23
2.1.2 经济发展环境(Economic) 27
2.1.3 社会、文化与自然环境(Social & Cultural) 28
2.1.4 技术发展环境(Technological) 31
2.2 行业发展与GDP相关性分析 32
2.3 行业生命周期分析 34
2.3.1 行业发展阶段判断 34
2.3.2 行业扩张性分析 35
2.3.3 行业稳定性分析 36
2.4 行业增长性与波动性分析 36
2.5 行业进入与壁垒分析 38
2.5.1 政策壁垒 38
2.5.2 经济技术壁垒 38
2.6 综合评估:PEST矩阵与战略含义 40
2.7 本章小结 43
第3章 乌兹别克斯坦移动通信行业发展概况 45
3.1 乌兹别克斯坦移动通信行业发展历程 45
3.2 行业结构 48
3.2.1 产业链总览 48
3.2.2 产业链现状 48
3.2.3 同相关行业关系分析 49
3.3 行业基础设施建设发展情况 49
3.3.1 5G移动通信网络部署进展与覆盖情况 50
3.3.2 光纤宽带网络建设情况 52
3.3.3 国家骨干网与国际连接(突出中亚信息枢纽地位) 53
3.3.4 大数据算力建设情况 55
3.3.5 人工智能算力建设情况 56
3.3.6 在乌中资企业重点项目与典型案例 57
3.4 行业竞争格局初步分析 61
3.4.1 运营商竞争态势 61
3.4.2 设备供应商竞争格局 62
3.4.3 中资企业在乌兹别克斯坦ICT市场的综合竞争地位 63
3.5 本章小结 63
第4章 通信网络设备进口与市场格局 65
4.1 当前发展情况 65
4.1.1 国家政策驱动下的设备进口规模持续扩张 65
4.1.2 主要设备进口规模与依赖度 66
4.1.3 外企本地化与乌国自主发展 66
4.2 市场规模与结构 66
4.2.1 总体市场规模 66
4.2.2 细分市场规模分析 67
4.3 企业类型与数量 69
4.3.1 国际设备制造商与本地进口商占比及数量 69
4.4 竞争格局分析 72
4.4.1 当前市场所处阶段判断 72
4.4.2 市场集中度分析 72
4.4.3 主要竞争策略分析 73
4.4.4 外资企业本地化趋势及外资与本地企业合作模式 74
4.5 重点企业分析(TOP5) 75
4.6 进口依存度量化评估与供应链安全分析 76
4.6.1 进口依存度量化指标 77
4.6.2 供应链风险应对建议 78
4.7 市场展望与投资机会研判 78
4.8 本章小结 80
第5章 通信基础设施建设与工程服务 82
5.1 当前发展情况 82
5.1.1 国家政策驱动 82
5.1.2 重点建设领域 82
5.1.3 建设模式分析 83
5.2 市场规模 83
5.2.1 总体市场规模 83
5.2.2 细分市场规模分析 85
5.3 企业数量 86
5.3.1 工程建设与服务商总数、类型及占比 86
5.3.2 中资企业参与情况 86
5.4 竞争格局分析 87
5.4.1 当前市场所处阶段 87
5.4.2 市场集中度 87
5.4.3 主要竞争策略 87
5.4.4 外资企业本地化及外资与本地企业合作模式 88
5.5 重点企业分析(TOP5) 88
5.6 工程成本结构与定价机制分析 90
5.6.1 工程成本结构 90
5.6.2 定价机制与合同模式 92
5.7 市场风险与机遇研判 92
5.8 本章小结 94
第6章 电信运营 95
6.1 当前发展情况 95
6.1.1 国家政策驱动 95
6.1.2 网络覆盖情况 96
6.1.3 用户规模与业务结构 96
6.1.4 资费结构 96
6.1.5 新兴业务发展 97
6.2 市场规模 97
6.2.1 总体市场规模 97
6.2.2 细分市场规模 98
6.3 企业数量 100
6.4 竞争格局分析 101
6.4.1 当前市场所处阶段与集中度 101
6.4.2 四大运营商核心经营指标对比 102
6.4.3 主要竞争策略分析 103
6.5 重点企业分析(TOP5) 104
6.6 资费结构深度分析与运营商套餐比较 107
6.6.1 主要运营商套餐结构对比 107
6.6.2 ARPU历史趋势与预测 109
6.7 用户行为与数字化消费趋势分析 111
6.7.1 移动互联网流量消费结构持续升级 112
6.7.2 数字支付生态持续完善与移动金融成为运营商新的增长方向 112
6.7.3 城乡数字消费仍存差异,但增长潜力持续释放 113
6.7.4 数字消费发展趋势及产业影响 113
6.8 电信运营市场竞争强度综合评估 114
6.9 电信运营市场2025-2030关键趋势共识 115
6.10 本章小结 117
第7章 系统集成与软件开发 119
7.1 当前发展情况 119
7.1.1 国家政策驱动 119
7.1.2 主要应用领域与典型案例 120
7.1.3 本地创新与国际合作 121
7.2 国内系统集成与软件开发市场:需求扩张与能力分化 121
7.3 IT Park与软件服务出口:国际化扩张与高端能力短板 122
7.4 竞争格局分析 123
7.5 IT出口竞争力分析与中亚区域定位 124
7.6 重点企业分析(TOP5) 126
7.7 本章小结 128
第8章 移动互联网应用与数字平台生态 130
8.1 定位与研究边界 130
8.2 当前发展情况 131
8.2.1 国家政策驱动 131
8.2.2 主要应用场景 131
8.2.3 市场发展基础:用户、网络、支付与年轻人口 132
8.3 应用生态分层:支付金融、电商、本地生活、内容社交与政务民生 133
8.3.1 数字支付与移动金融:从工具型支付向账户型生态升级 133
8.3.2 电子商务与本地生活:从平台流量竞争转向履约能力竞争 133
8.3.3 内容社交:Telegram入口优势与本地内容供给不足并存 134
8.3.4 政务民生应用:数字政府带动高频公共服务线上化 134
8.4 重点平台与商业模式比较 134
8.5 市场规模与收入口径测算 135
8.6 市场主体类型与平台生态结构 137
8.7 竞争格局与产业链协同关系 139
8.8 重点企业分析(TOP5) 140
8.9 监管约束与风险因素 141
8.10 中资企业机会 143
8.11 用户旅程、商业转化与关键监测指标 144
8.12 阶段性判断:从流量入口到交易闭环 145
8.13 本章小结 145
第9章 大数据、云计算及人工智能 147
9.1 当前发展情况 147
9.1.1 国家政策驱动 148
9.1.2 数据中心与算力基础设施:数字主权与业务连续性的底座 148
9.1.3 云计算市场:从政企专有云向混合云和行业云演进 149
9.1.4 大数据与数据治理:从信息化系统建设转向数据资产运营 150
9.1.5 人工智能应用:高增长预期下的现实约束 151
9.2 市场规模 152
9.3 企业数量与类型 152
9.4 竞争格局与中资企业机会 153
9.5 重点企业分析(TOP5) 154
9.6 风险约束与政策建议 156
9.7 建设路线图:从机房资源到云网智融合 156
9.8 采购模式、项目组织与本地化要求 157
9.9 行业应用优先级与示范场景 158
9.10 本章小结 158
第10章 人才需求与技能缺口分析 160
10.1 ICT人才需求总体格局 160
10.1.1 行业扩张驱动的人才需求规模 160
10.1.2 人才需求的结构性特征 161
10.2 人才供给体系与培养能力 163
10.2.1 高等教育与STEM人才培养 164
10.2.2 IT园区与社会化培训体系 164
10.2.3 国家级人才培养计划 164
10.3 技能缺口的量化评估 166
10.3.1 总量缺口与结构性缺口 166
10.3.2 高端复合型技能短板 168
10.3.3 薪资水平与人才竞争 168
10.4 人才外流与三向竞争 168
10.5 技能缺口的成因分析 169
10.6 人才缺口对中资企业的影响与本土化挑战 170
10.7 本章小结 170
第11章 中乌合作现状与职业教育市场机会 171
11.1 中乌ICT合作总体格局 171
11.1.1 政府间合作框架 171
11.1.2 中乌ICT产业合作的五层闭环 172
11.2 中乌职业教育合作现状 174
11.2.1 鲁班工坊:中国职教"走出去"的国家名片 175
11.2.2 乌兹别克斯坦鲁班工坊 175
11.2.3 中乌通信产业学院与中乌职教联盟 176
11.2.4 华为/中兴ICT学院与企业产教融合 176
11.3 职业教育与ICT培训市场规模与机会 177
11.3.1 市场规模测算 177
11.3.2 重点细分机会 178
11.4 市场机会与商业模式 179
11.5 中资企业本地化发展路径 180
11.6 风险与约束 181
11.7 本章小结 181
第12章 行业发展前景预测与战略展望 182
12.1 预测方法与情景设定 182
12.1.1 预测方法与数据口径 182
12.1.2 情景设定与核心假设 183
12.2 ICT市场总体规模预测 183
12.3 细分市场前景预测 185
12.3.1 通信设备与基础设施:稳健增长但利润率承压 186
12.3.2 电信运营:从用户增长转向流量、体验和企业业务增长 186
12.3.3 系统集成与软件出口:高速增长 187
12.3.4 大数据、云计算与人工智能:增速最高的战略高地 187
12.3.5 移动互联网应用:平台经济进入场景融合阶段 187
12.4 技术演进前景 188
12.5 中资企业机会前景与路径 189
12.6 关键不确定性与情景触发条件 190
12.7 战略展望 191
12.8 本章小结 192
第13章 风险识别与预警 193
13.1 政策变动与监管不确定性 193
13.1.1 税收与行业政策调整 193
13.1.2 外资准入与合规要求 193
13.1.3 数据与网络安全法规 193
13.2 外汇管制与资金汇出限制 194
13.3 文化差异与本地化管理挑战 194
13.4 安全与社会稳定因素(地缘政治影响) 195
13.5 风险应对总体框架 196
13.6 本章小结 198
全文结语与核心战略建议 200
附录 203
附录 1 乌兹别克斯坦主要通信与信息企业名录 203
附录2 在乌中资通信与信息企业名录 206
附录3 中资企业在乌通信基建项目清单 207
附录4 相关政策法规文件清单 209
参考文献 211
注:目录共234条,页码为报告原文页码。
图表目录
注:报告表号、图号采用“章-序”编号(如“表 1-1”为第1章第1张表、“表 10-1”为第10章第1张表、“图 12-4”为第12章第4张图);表目录共73项(含附录表4项),图目录共36项。
(一)表目录(共73项)
表 1-1 ICT行业主要关键领域界定 2
表 1-2 移动通信技术演进全景图(1G-6G) 5
表 1-3 全球主要移动通信标准化组织概览 7
表 1-4 2019-2025年全球移动用户规模及网络制式结构趋势 9
表 1-5 全球主要区域移动通信行业关键指标对比(2025年) 11
表 1-6 全球主要区域移动通信行业发展政策概览 15
表 1-7 全球移动通信行业六大未来发展趋势及对乌兹别克斯坦市场影响分析 19
表 1-8 2019-2030年全球数字经济规模与移动通信经济贡献趋势 20
表 2-1 2020-2025年乌兹别克斯坦ICT行业重大政策法规梳理 25
表 2-2 2019-2025年乌兹别克斯坦GDP增长与ICT市场规模对照 27
表 2-3 2020-2025年乌兹别克斯坦人口与数字化核心指标 29
表 2-4 2020-2025年乌兹别克斯坦ICT市场比重及驱动因素 32
表 2-5 乌兹别克斯坦ICT行业细分市场生命周期阶段定位 34
表 2-6 乌兹别克斯坦ICT行业增长性与波动性综合评估矩阵 36
表 2-7 乌兹别克斯坦移动通信行业进入壁垒综合评估 39
表 2-8 乌兹别克斯坦移动通信行业PEST综合评估矩阵 40
表 3-1 乌兹别克斯坦移动通信行业四阶段发展历程 45
表 3-2 乌兹别克斯坦5G网络建设关键指标与2030年目标 50
表 3-3 2019-2025年乌兹别克斯坦光纤宽带网络建设核心指标 53
表 3-4 乌兹别克斯坦国家骨干网与国际连接建设情况 54
表 3-5 乌兹别克斯坦数据中心建设核心指标 55
表 3-6 在乌中资通信企业五大典型项目清单 59
表 3-7 乌兹别克斯坦通信设备市场主要供应商竞争格局对比 62
表 4-1 2019-2025年乌兹别克斯坦通信设备市场规模与结构趋势 67
表 4-2 2025年乌兹别克斯坦通信设备市场细分规模与竞争态势 68
表 4-3 乌兹别克斯坦通信设备市场参与主体类型与数量 70
表 4-4 2025年全球主要通信设备商核心指标横向对比表 71
表 4-5 乌兹别克斯坦通信设备市场主要厂商竞争格局评估矩阵 74
表 4-6 乌兹别克斯坦通信设备进口依存度与供应链风险评估矩阵 77
表 4-7 2026-2028年乌兹别克斯坦通信设备市场三情景预测 79
表 5-1 乌兹别克斯坦通信工程建设模式对比分析 83
表 5-2 2019-2025年乌兹别克斯坦通信工程服务市场规模与结构趋势 84
表 5-3 乌兹别克斯坦通信工程服务市场参与主体类型与数量估算 86
表 5-4 乌兹别克斯坦通信工程服务成本结构典型参数对比 91
表 5-5 乌兹别克斯坦通信工程服务市场主要风险与机遇评估矩阵 93
表 6-1 2019-2025年乌兹别克斯坦电信服务市场规模与结构趋势 97
表 6-2 2025年乌兹别克斯坦电信运营服务细分市场规模与趋势预测 98
表 6-3 乌兹别克斯坦主要电信运营商竞争格局 100
表 6-4 乌兹别克斯坦四大主要电信运营商核心经营指标对比矩阵 102
表 6-5 乌兹别克斯坦三大运营商主流套餐结构横向对比 107
表 6-6 2019-2028年乌兹别克斯坦移动通信ARPU历史趋势与预测 109
表 6-7 四大运营商ARPU、用户数、套餐价格矩阵 110
表 6-8 乌兹别克斯坦电信运营市场波特五力分析 114
表 6-9 乌兹别克斯坦电信运营市场2025-2030关键趋势共识 115
表 7-1 乌兹别克斯坦系统集成与软件开发能力结构评估 121
表 7-2 乌兹别克斯坦IT Park软件服务出口结构与能力判断 122
表 7-3 乌兹别克斯坦系统集成与软件市场竞争格局分层分析 123
表 7-4 乌兹别克斯坦与中亚主要国家ICT服务出口竞争力对比 125
表 8-1 乌兹别克斯坦主要移动互联网平台商业模式比较 135
表 8-2 2022-2024年乌兹别克斯坦移动互联网应用市场规模与细分结构 136
表 8-3 乌兹别克斯坦移动互联网市场主体类型与生态结构 137
表 8-4 乌兹别克斯坦移动互联网应用市场主要风险因素评估 142
表 8-5 移动互联网平台运营关键指标建议 144
表 9-1 乌兹别克斯坦数据中心机架数、MW、PUE分布表 149
表 9-2 2022-2024年乌兹别克斯坦大数据/云计算/AI市场规模与展望 152
表 9-3 乌兹别克斯坦大数据/云计算/AI市场竞争格局 154
表 9-4 数据中心、云计算与AI建设路线图 157
表 10-1 乌兹别克斯坦ICT主要岗位族群供需态势评估(2025年) 161
表 10-2 乌兹别克斯坦国家级及社会化ICT人才培养主要项目(2025年) 165
表 11-1 中乌ICT 产业合作的分层机会、人才需求与价值矩阵 173
表 11-2 乌兹别克斯坦ICT职业教育与培训市场规模测算与预测(2023-2030年) 177
表 11-3 中资主体进入乌兹别克斯坦职业教育市场的主要模式对比 180
表 12-1 乌兹别克斯坦ICT产业2026-2030发展三情景核心假设 183
表 12-2 乌兹别克斯坦ICT细分市场规模与增速预测(2025-2030年,基准情景) 185
表 12-3 乌兹别克斯坦ICT关键技术演进路线预判 188
表 12-4 中资企业进入乌兹别克斯坦ICT市场优先级建议 189
表 12-5 影响行业前景的关键不确定性与情景触发条件 191
表 13-1 乌兹别克斯坦ICT行业投资运营综合风险矩阵(2025-2028年) 195
表 13-2 乌兹别克斯坦ICT项目风险预警指标体系 197
附录表 1 乌兹别克斯坦通信与信息行业企业名录 203
附录表 2 在乌中资通信与信息企业名录 206
附录表 3 中资企业在乌兹别克斯坦通信基础设施项目清单 207
附录表 4 报告引用乌兹别克斯坦主要政策法规文件清单 209
(二)图目录(共36项)
图 1-1 乌兹别克斯坦ICT产业调研口径与分析边界 1
图 1-2 全球移动用户规模与5G人口覆盖率趋势(2020-2025年) 2
图 1-3 全球5G连接数增长趋势与2030预测 4
图 2-1 乌兹别克斯坦数字经济占GDP比重趋势与2030目标 24
图 2-2 “政策-投资-网络-应用-人才”增长机制 43
图 3-1 乌兹别克斯坦移动用户规模与互联网渗透率(2020-2025年) 47
图 3-2 乌兹别克斯坦ICT产业链全景图 48
图 3-3 乌兹别克斯坦通信网络基础设施空间布局 50
图 3-4 4G/5G/光纤/数据中心建设进度 57
图 4-1 通信设备市场供应商竞争格局矩阵 73
图 5-1 通信工程服务价值链与成本结构 90
图 6-1 乌兹别克斯坦电信服务市场规模增长(2020-2025年) 95
图 6-2 主要运营商用户结构占比 102
图 6-3 乌兹别克斯坦运营商ARPU提升路径 111
图 6-4 运营商CAPEX投资周期与5G部署节奏图 117
图 7-1 乌兹别克斯坦ICT服务出口额增长(2020-2025年) 119
图 7-2 系统集成与软件服务需求行业分布 120
图 7-3 ICT服务出口与IT Park企业增长趋势 126
图 8-1 移动互联网应用生态图:支付、电商、内容、本地生活、政务 131
图 9-1 数据中心/云/AI三层市场结构 147
图 9-2 乌兹别克斯坦大数据/云计算/AI市场规模预测(基准情景) 148
图 9-3 乌兹别克斯坦AI落地成熟度模型 151
图 10-1 乌兹别克斯坦ICT专业人才供需与缺口测算(2021-2030年) 161
图 10-2 乌兹别克斯坦ICT专业人才需求方向结构(2025年) 163
图 10-3 乌兹别克斯坦国家级ICT人才培养规划目标 166
图 10-4 ICT人才供需缺口测算模型图 167
图 10-5 乌兹别克斯坦ICT关键岗位本地与欧美远程薪资水平对比(2025年) 168
图 11-1 中乌ICT产业合作与职业教育合作三层体系 171
图 11-2 中乌ICT产业合作闭环图:设备-工程-云-应用-人才 174
图 11-3 中乌ICT职业教育合作主要里程碑(2017-2025年) 175
图 11-4 中乌ICT产教融合闭环模型 177
图 11-5 乌兹别克斯坦ICT职业教育与培训细分市场规模预测 178
图 12-1 乌兹别克斯坦广义ICT市场规模三情景预测(2024-2030年) 184
图 12-2 乌兹别克斯坦ICT市场结构演变(2024-2030年) 185
图 12-3 乌兹别克斯坦ICT各细分市场增速预测对比(2025-2030年) 186
图 12-4 中资企业“市场吸引力-进入难度”投资机会矩阵 190
上述报告第10章“人才需求与技能缺口分析”从行业侧测算了乌兹别克斯坦ICT人才的供需缺口。在此基础上,中乌通信产业学院进一步将视角下沉至雇主侧,基于30份访谈记录中的12家中资企业样本,组织编制了配套专题成果《中资企业在乌兹别克斯坦的人才需求报告》,与主报告形成“行业侧—雇主侧”的互补。报告聚焦信息通信技术(ICT)行业,围绕“谁在招人—招什么人—怎么招—招不到怎么办—学校该做什么”五个问题展开分析,形成七项核心结论。
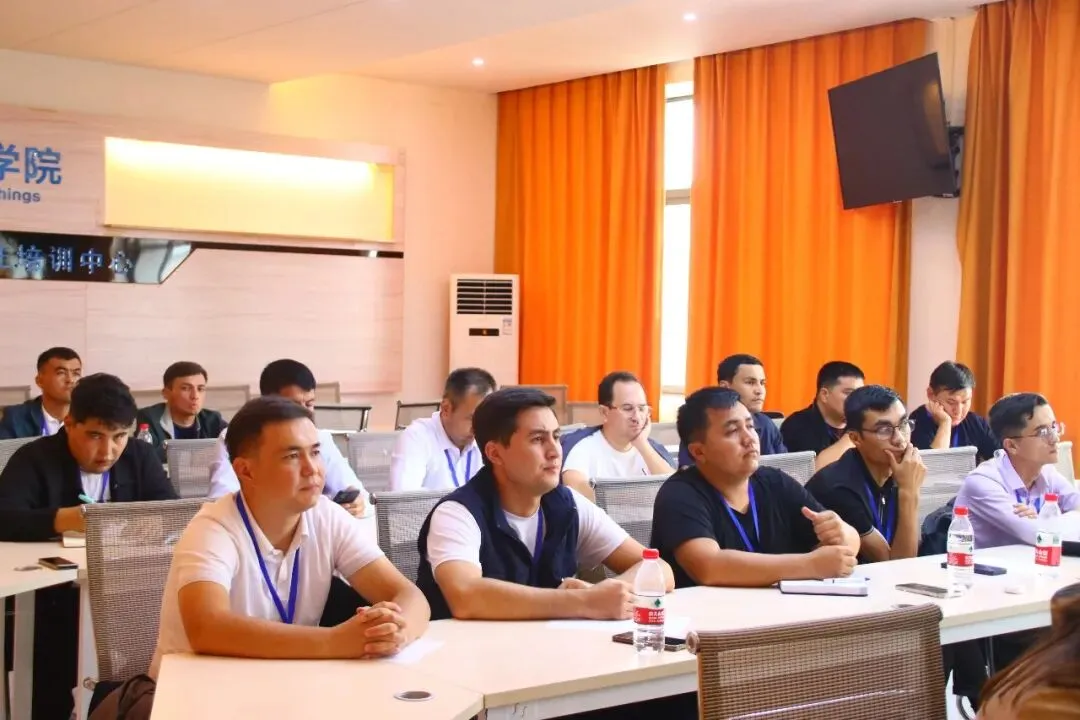
乌方学员专题培训现场
摘要(七项核心结论)
结论一:中资ICT企业在乌布局已形成“设备—工程—支付—物流”四类结构。12家样本企业中,ICT设备与解决方案类6家、通信网络工程建设与运维类4家,前两类构成岗位分析主体。随着业务从设备交付延伸至系统集成与长期运维,用人需求已从“能完成设备安装的技术工人”升级为“能独立承担复杂交付的工程师与管理人才”。
结论二:用工规模与本地化率存在明显的“业务类型分界”:常驻经营型企业本地雇员比例普遍超过70%,项目承包型企业中方派驻比例仍显著偏高。本土化不是意愿问题,而是本地高阶技术人才供给能力问题。
结论三:岗位缺口集中在中高端七个岗位族:5G/无线网络工程、传输与承载网、核心网与云网融合、工程勘察设计与项目管理、设备技术支持与本地化交付、工业互联网与工业APP交叉岗位、本地雇员雇佣与技能培训管理。
结论四:对12家企业访谈作答的文本比对显示,跨企业复用的能力表述占49.6%,集中指向工程勘察与现场条件确认、接口与责任边界管理、规范执行、文档与验收记录、跨组织协同五类“工程流程素养”——企业对应届毕业生的第一诉求不是技术深度,而是“能不能按规范在真实项目里做事”。
结论五:中方派驻综合成本约为本地同岗位的3—5倍,本地化具备明确的经济动因,企业的主要顾虑在能力风险与交付责任;叠加欧美远程岗位、俄语区高薪企业与本土平台的“三向竞争”,规模化培养本地人才是同时降低用工成本与交付风险的中长期路径。
结论六:报告识别出29项岗位核心能力(KSA)与5项跨岗位共性能力素,其中14项可通过现有课程强化实现、9项需新增或改造课程模块、6项需真实项目实训与企业认证补齐,可以“岗位—能力—认证—课程”四列映射方式直接进入现代通信工程国际专业教学标准的修订流程。
结论七:中外联合培养的首要约束是语言,并由此决定两类人才的岗位分工:属地招聘的乌方毕业生主要承担技术实施型岗位,2+2联合培养留学生主要承担以“语言+技术+组织协调”为核心的综合性岗位。建议面向2+2国际学生的培养方案强化语言能力训练、专业课程采用“宽基础”结构,两类培养对象形成“技术通道”与“综合通道”互补。
报告结构:报告正文共10章、另附4个附录(访谈机构名录、访谈提纲与调研方法说明、岗位KSA能力标准明细表、主要数据来源与参考文献),依次为:第1章 报告编制说明与调研设计;第2章 在乌中资ICT企业图谱与用工基础;第3章 中资企业ICT人才需求方向与岗位画像(核心章);第4章 人才需求总量与结构测算;第5章 薪酬水平与用工成本;第6章 人才供给通道与招聘实践;第7章 供需匹配差距与风险;第8章 2026—2030年需求趋势预测;第9章 对专业与课程标准开发的建议;第10章 对中乌通信产业学院建设的建议。
重庆工程职业技术大学中乌通信产业学院
2026年9月



发表评论
发表评论: