
 研报速递
地缘博弈、供给短缺、成本波动、网络安全多重风险交织,企业采购正从被动救火,艰难走向主动韧性建设。Inverto发布《2026风险与韧性研究》,基于411位行业高管调研,拆解当下供应链真实困境与破局方向。
一、内容摘要:我们已经进入“多风险并存”时代
风险不再由某一个核心因素主导,地缘政治、供应链供给、成本波动、网络安全风险多点分散爆发。调研显示,仅有头部25%的采购组织,真正建立起主动的风险透明度与抗风险能力。
风险格局碎片化
曾经排名第一的单项风险占比从33%(能源成本)下滑至21%,意味着没有哪一类风险一家独大,多种风险同步发生成为常态。
供给短缺持续恶化
83%企业正遭遇供应链瓶颈,该数据2024年仅为57%。短缺的诱因不再集中于少数事件,成因走向多元化。
供应链策略转向整合与区域化
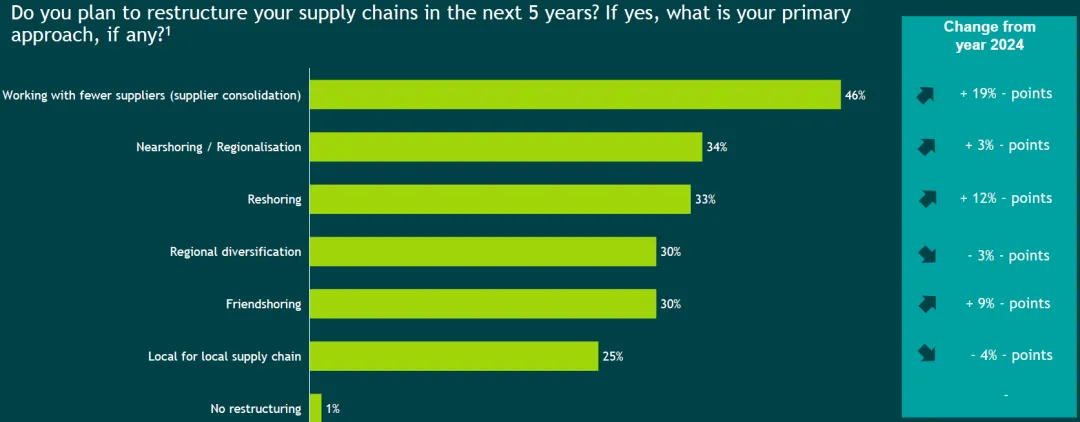
企业不再盲目扩张供应商:拓展新增供应商的行为从53%大幅下降至28%;供应商整合(46%)、近岸外包、回岸外包(各约30%)成为主流选择。
风险管理工具升级,但依旧偏向被动应对
数字化风险工具使用率从46%提升至67%,但绝大多数企业仍然是在故障发生后补救,而非提前预判风险。
成本波动成为新常态
虽然供应商稳定性、产品质量有所改善,但价格稳定能力进一步走弱,价格稳定达成率从42%降至34%,成本震荡将长期伴随企业经营。
二、核心洞察:四大现实困境,拷问企业采购韧性
🔹困境1:单一风险退场,多元风险集体登场
能源-通胀-衰退过去的“三重打击”影响力回落,地缘、供应链上游半成品供应、供应商可靠性、网络安全、AI数字化风险登上风险榜单前列。
当前企业最高频风险:关键供应地区半成品(21%)、供应商可靠性不足(20%)、战争扰动、地缘紧张局势(20%);
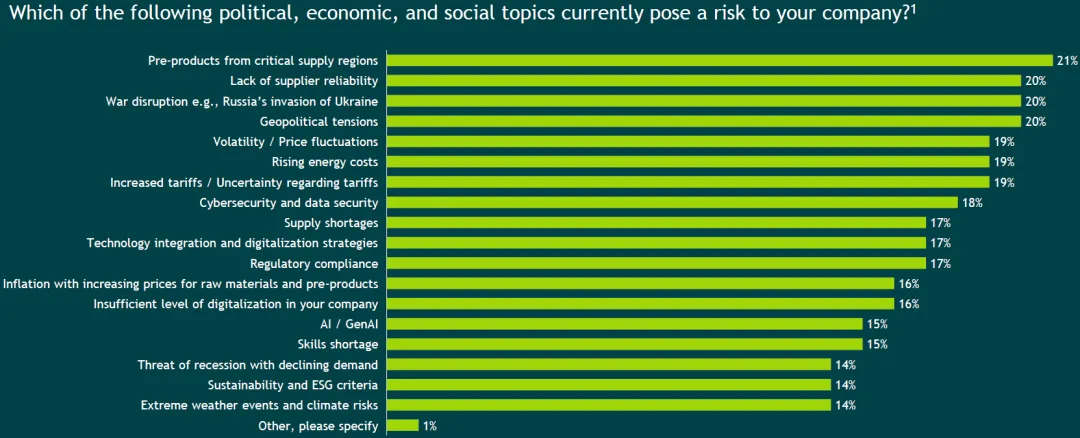
能源成本、衰退威胁的担忧较2024年明显回落;
网络安全风险、质量风险、价格风险并列成为采购端优先级最高的三大风险,占比均为29%;
值得注意,AI/生成式AI相关风险已经有15%企业纳入重点考量,数字化不足也成为内部主要风险点。
市场波动给采购带来广泛压力:供应商破产、采购成本抬升、成本压力加大、价格预测困难,是企业感知最强的冲击。
🔹困境2:供给短缺愈演愈烈,企业自救手段分化
83%企业在过去半年遭遇供应短缺(2024年57%)。
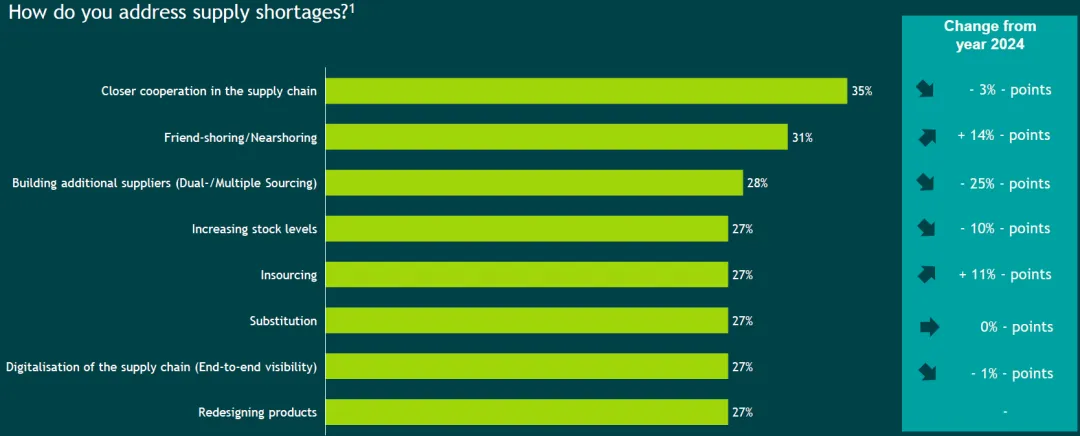
面对短缺,企业采取多种组合手段应对:供应链深度合作(35%)、友岸/近岸外包(31%)排在前两位;多重寻源、提高库存、内包、物料替代、数字化、产品重新设计也被广泛使用。
近岸/友岸外包的采纳度较2024年提升14个百分点;而过去热门的新增备选供应商(多重寻源)热度大幅下降,下降25个百分点。
面向未来5年供应链重构,企业首选策略是精简供应商、推进供应商整合(46%);其次是近岸区域化(34%)、回岸外包(33%)。关税优化、物流成本、供应链韧性、交付时效是驱动供应链重构最重要决策标准。
但重构不等于全部涨价:不少企业预期供应链区域调整能够带来成本节约,当然也有一部分企业预判会承受适度成本上涨。
🔹困境3:风险管理数字化提速,被动思维仍根深蒂固
84%企业已经会系统性开展风险评估;67%企业已经在不同程度使用数字化风险评估工具。
近两三年企业风险管理组织发生明显变革:52%上线风险早期预警系统,49%搭建跨职能风险管理委员会,48%把AI集成到风险管理体系。
但工具到位不等于模式转变:企业处理风险依旧大量依靠危机应急专班、长期框架协议等事后手段,前置预警系统的落地占比依旧不高。
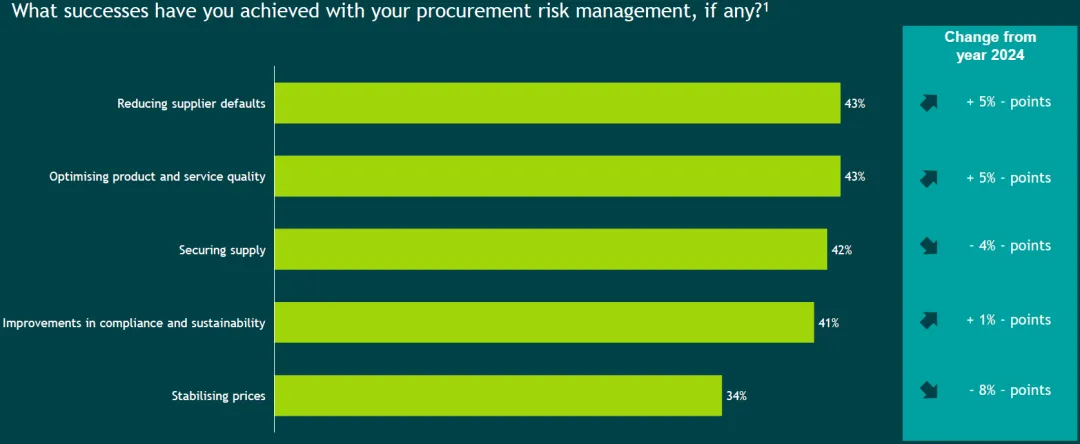
风险管理取得的成果与短板同样清晰:
✅成效:减少供应商违约(43%)、优化产品服务质量(43%)、保障供应连续性(42%)、合规与ESG改善(41%);
❌短板:价格稳定效果持续走弱,仅34%企业实现价格维稳,较2024年下滑8个百分点。
🔹困境4:多级供应链透明度,仍是行业普遍短板
完整的全层级(Tier-n)供应链可视是少数派,仅26%企业可以做到关键物料完整多级供应商透明;25%只能看到一级供应商,大量企业只能选择性看到二级,更深层级供应链几乎不可见。
还有20%企业供应链图谱更新完全是临时应急,只有危机来了才梳理,仅23%企业做到持续近乎实时更新供应链图谱。
企业获取多级供应链信息主要依靠:数字化供应链风险平台(42%)、合同约束子供应商信息披露(41%)、一级供应商主动上报。
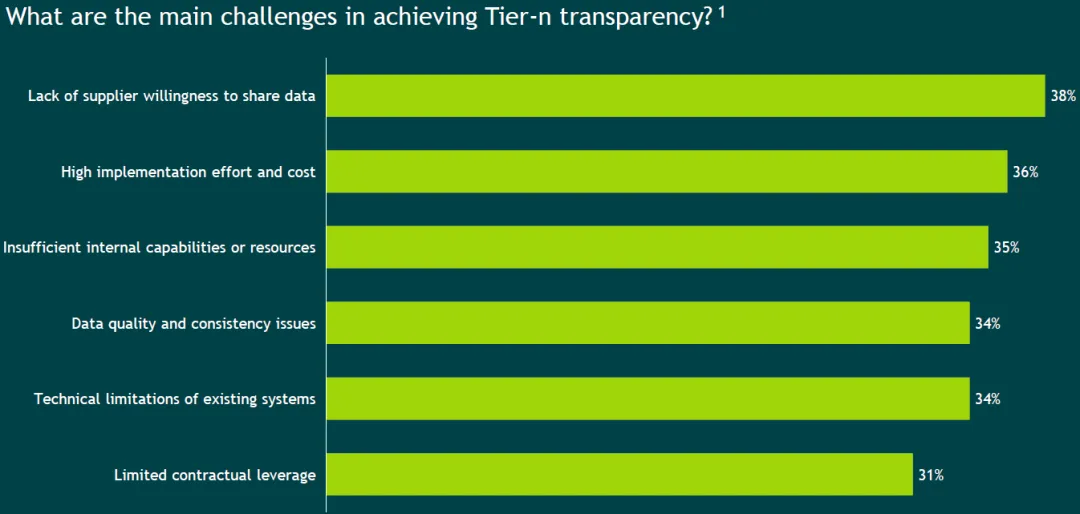
而获取透明度最大拦路虎:
供应商不愿意共享数据(38%)
落地实施成本与工作量巨大(36%)
企业内部能力、资源不足(35%)
回岸外包、本地采购同样存在现实阻碍:组织内部阻力与复杂性(42%)、规模效应损失(37%)、本地生产成本抬升(35%)、本地产能受限(35%)制约落地。高价值产品、物流密集型货品、战略关键零部件,是企业最愿意做回岸布局的品类。
三、三大行动方向:让采购从被动救火转向主动韧性
报告提出企业采购升级的三条关键路径:主动预警、供应链透明化、平衡韧性与规模效应。
🚩主动化:搭建AI赋能的风险早期预警体系
现状:67%企业在用数字化工具,52%上线预警系统,但大多数依旧事后处置风险。
✅关键动作:
将分散风险职能整合,搭建风险控制中心,明确责任负责人;
利用AI信号识别,覆盖地缘政治、供应商财务风险、网络安全、气候多维度信号;
针对企业Top5-10核心品类常态化开展压力情景推演测试。
🚩透明化:聚焦重点品类,数字化攻坚多级供应链可视缺口
现状:仅26%拥有完整多级供应链可视能力;20%企业供应链地图临时更新。最大阻碍来自供应商数据意愿、实施成本。
✅关键动作:
优先聚焦那20-30%带来地缘、战略风险的核心品类,不要追求大而全;
合同续约时强制嵌入下级供应商信息披露条款;
将供应链数据接入ERP、SRM、风险管理系统,做到持续更新,而非一年更新一次。
🚩韧性化:重构供应底座,不盲目牺牲规模效益
现状:46%企业在整合供应商,近岸/回岸外包占比约30%,但组织复杂度、规模损失成为回岸落地拦路虎。
✅关键动作:
打造双轨供应商体系:核心供应商深度绑定建立伙伴关系;
只针对地缘风险最高、最关键零部件增设区域备份供应源;
配套优化库存策略与供应链网络布局,把钱花在真正能产生回报的韧性建设上。
结语
过去几年,企业习惯应对某一类集中冲击:能源涨价、疫情断供、局部冲突。但2026年商业环境告诉我们:未来不会只有一场危机,而是大大小小的风险轮番、叠加到来。
韧性不等于不计成本把供应链全部搬回本土;数字化不等于买一套工具就万事大吉。真正的抗风险,是提前看见风险、看清全链条、在规模成本和安全之间找到平衡点。
报告原文下载或预览链接:
推荐阅读
长按二维码关注我们,获取更多资讯。
👍点赞+❤️推荐,分享您关注的资讯 

发表评论
发表评论: