
 研报速递
[ 调研报告]
—— 棉花 ——
研究员:方慧玲 东证衍生品研究院农产品首席分析师
●●●
疆棉产量减幅预期不大,
下游纺织企业经营压力增加
★调研目的:
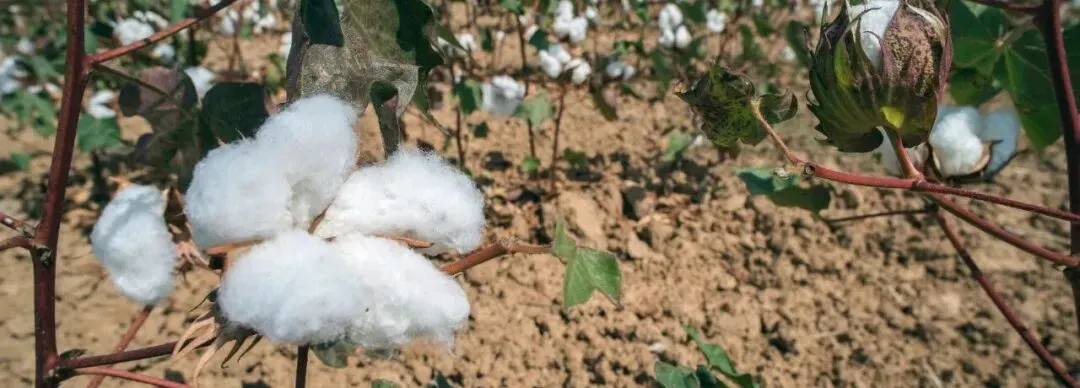
疆棉采收期临近,为了深入了解新疆棉花产量、收购、消费、库存、产业心态等,本人于9月7日-18日参加了新疆棉花调研活动。
★调研情况总结:
1、尽管政策有调减植棉面积意愿,但实际执行困难,2026年疆棉种植面积减幅很有限;单产预计同比仅小幅下降2%-3%左右;再加上部分地区衣分率预期上升,预计2026年疆棉产量在720万吨左右。2、由于高温导致棉花生育期加快,今年采收时间同比略提前一周左右。3、新疆棉籽价格上涨,且预售量较大。4、轧花厂今年收购心理普遍较为冷静理性,大多计划贴着盘面收、边收边套、边收边卖,在多方因素制约下,抢收概率不高。5、今年新花预售量较低。6、今年新疆纺企生产经营压力同比增加,利润空间进一步被压缩;疆内纺企原料库存基本备到11月中下旬;订单相对正常,基本一直维持满开机状态;纺企成品库存可控,但成品销售体感差于上半年,下游存在传导不畅的现象,客户提货周期明显拉长。
★行情展望:
今年彊棉估产为仅次于25/26年度的历史次高位,四季度新棉集中收获上市期,对需求承接能力形成极大考验。上游轧花厂收购心态谨慎,普遍采取“随收随卖”或严格套保策略,盘面套保压力将较大;下游需求端可能负反馈。我们认为,即便中美对等降税框架落地、国储停拍可能带来短期提振,但反弹空间仍将受限,四季度预计震荡偏弱,预估运行区间15000-16500元/吨。长期而言,郑棉料难见到单边上行行情,上方空间取决于下游实际需求能力及外盘。
★风险提示:
宏观金融市场风险、产业政策风险、减产超预期的风险等。

繁微小程序
以上内容节选来自东证衍生品研究院已经发布的研究报告《疆棉产量减幅预期不大,下游纺织企业经营压力增加》。
发布时间:2026年9月28日。
完整报告内容请点击下方东证繁微小程序跳转
研究员简介
方慧玲 (棉花)
东证衍生品研究院首席分析师
从业资格号:F3039861
投资咨询号:Z0010565
免责声明
本公众号不是上海东证期货有限公司研究报告的发布平台,仅用于转发上海东证期货有限公司已发布研究报告的部分观点,以及发布公司及东证衍生品研究院的最新动态及资讯。本公众号仅面向上海东证期货有限公司的客户。若您并非我司客户中的专业投资者,为控制风险,请取消订阅、接受或使用本公众号的任何信息。因公众号难以设置访问权限,若对您造成不便,敬请谅解!
上海东证期货有限公司对本公众号所载资料的准确性、时效性、可靠性及完整性不作任何明示或暗示的保证。本内容不构成具体内容或投资建议的推介,对依据或者使用本公众号所在资料造成的任何后果,上海东证期货有限公司或其关联人员均不承担任何形式的责任。
本订阅号所有资料的版权均为上海东证期货有限公司所有。未经书面许可任何机构和个人不得以任何形式的转发、复制、发表、刊载或引用本订阅号中的内容。本公司具有中国证监会核准的“期货投资咨询”资格。
向上滑动查看更多
点击下方 关注我们

发表评论
发表评论: