
 研报速递
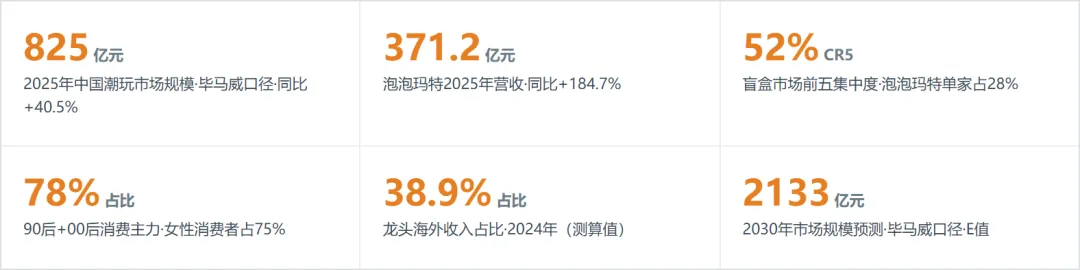
2025年中国潮玩市场规模预计超825亿元(毕马威口径,同比+40.5%),龙头泡泡玛特同年营收371.2亿元、同比增长184.7%。行业正处于情绪消费红利与IP出海双轮驱动的爆发期,同时呈现头部集中(盲盒CR5达52%)与长尾分散(相关企业超5万家)并存的格局。本报告以近36个月为观察窗口,全部数据可溯源。
01 行业大盘与市场规模
MARKET SIZE
潮玩零售是情绪消费与IP经济的交汇赛道。近36个月,行业从百亿量级快速冲向千亿量级:多机构对2024-2025年市场规模的估计落在678亿~825亿元区间,毕马威预计2025年同比增速达40.5%。本章以多口径交叉呈现行业体量,并以龙头公司财报作为景气代理指标。
多机构口径下的中国潮玩市场规模对比
口径:四家机构对“潮玩/盲盒”统计范围互不相同(IP潮玩消费、潮玩经济、潮玩大盘、盲盒),不可相加、不可跨口径连线;数据期间:2024-2025年;加工逻辑:原始值并列呈现,增速均为各机构自行发布(13.8%为艾瑞2020-2024年CAGR,26%为深企投2024年同比,40.5%为毕马威2025年同比,28%为嘉世盲盒复合增速)
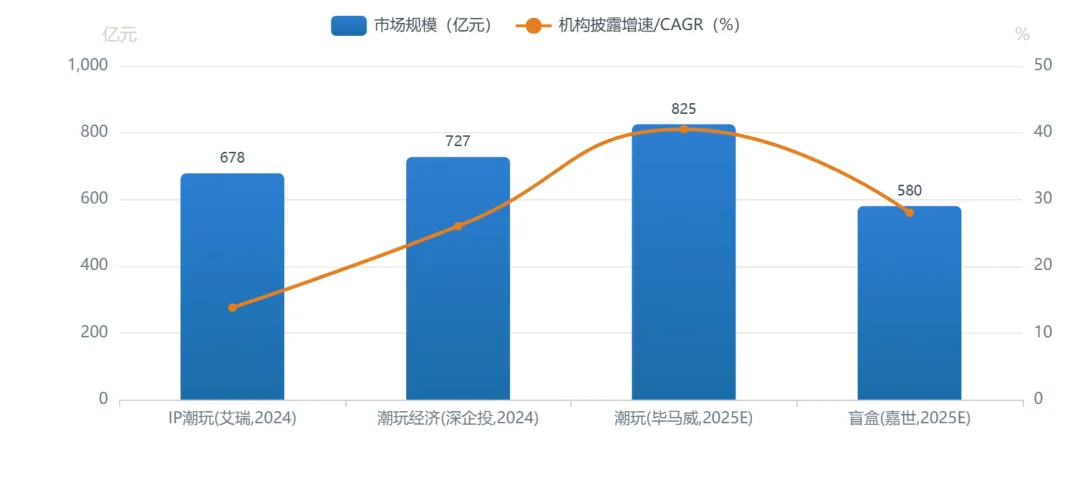
事实:2024年潮玩市场规模,艾瑞口径678亿元、深企投口径727亿元,差异7.2%(<30%,可并列);毕马威预计2025年超825亿元(+40.5%);嘉世咨询口径下盲盒细分2025年达580亿元(CAGR 28%)。左右轴独立,斜率不可直接比较。成因:各机构统计边界不同——艾瑞限定“IP潮玩消费”,深企投覆盖潮玩经济大盘,毕马威口径更宽并计入高增的海外与毛绒品类,差异源于口径而非数据质量。决策:投资人——以678亿~825亿元区间做市场空间测算,勿用单点;从业者——高增速(26%~40.5%)说明行业仍处扩容期,渠道与供给均有红利;创业者/供应商——盲盒仅占潮玩大盘约七成(580/825,测算),卡牌、毛绒、积木等非盲盒品类是增量缝隙。
数据来源:L2/L3 · 艾瑞咨询《2025年IP潮玩经济研究报告》(2025-09);深企投产业研究院《2025中国潮玩经济行业研究》(2025-07);毕马威(经新华社2026-07-10转引,建议以原报告复核);嘉世咨询《2025中国盲盒玩具市场现状报告》(2025-06);数据期间:2024-2025
龙头营收作为行业景气代理:泡泡玛特年度营收
口径:泡泡玛特(9992.HK)公司口径营业收入,覆盖全渠道全品类;数据期间:2023-2025财年;加工逻辑:原始值,未经加工;2026H1营收171.7亿元(同比+23.8%)未入序列以避免半年度与全年口径混用
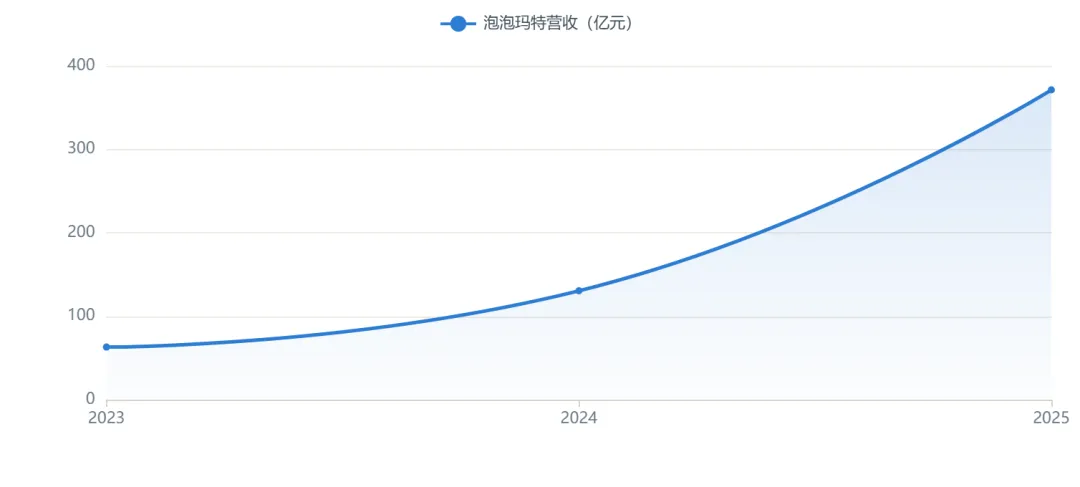
事实:泡泡玛特营收从2023年63.0亿元升至2024年130.4亿元(+106.9%)、2025年371.2亿元(+184.7%),三年扩大4.9倍;2026年上半年营收171.7亿元、同比+23.8%,较2025年半年度同比+204.4%显著回落。成因:2024-2025年的爆发由THE MONSTERS(LABUBU)出海引爆叠加盲盒品类扩容驱动;2026年增速回落反映基数抬高与海外开店节奏进入稳态,属高速增长后的正常换挡。决策:投资人——龙头增速回落但绝对增量仍在(2026H1净增33亿元),关注利润率与IP储备而非单看增速;从业者——头部高增长带动上游代工与设计服务需求,供应链产能仍是稀缺资源;创业者/供应商——龙头营收三年4.9倍而行业仅1.6~1.9倍,说明红利向头部集中,应尽早绑定头部客户或错位竞争。
数据来源:L1 · 泡泡玛特国际集团《2023年年报》《2024年年报》《2025年年报》(公司公告,2024-03/2025-03/2026-03发布);数据期间:2023-2025
泡泡玛特营收与同比增速(2023–2026H1)
口径:公司整体营业收入及同比增速;数据期间:2023-2025财年+2026年上半年;加工逻辑:增速为各期公司披露的同比值(2026H1为半年度同比,与全年同比口径可比);左右轴独立,斜率不可直接比较
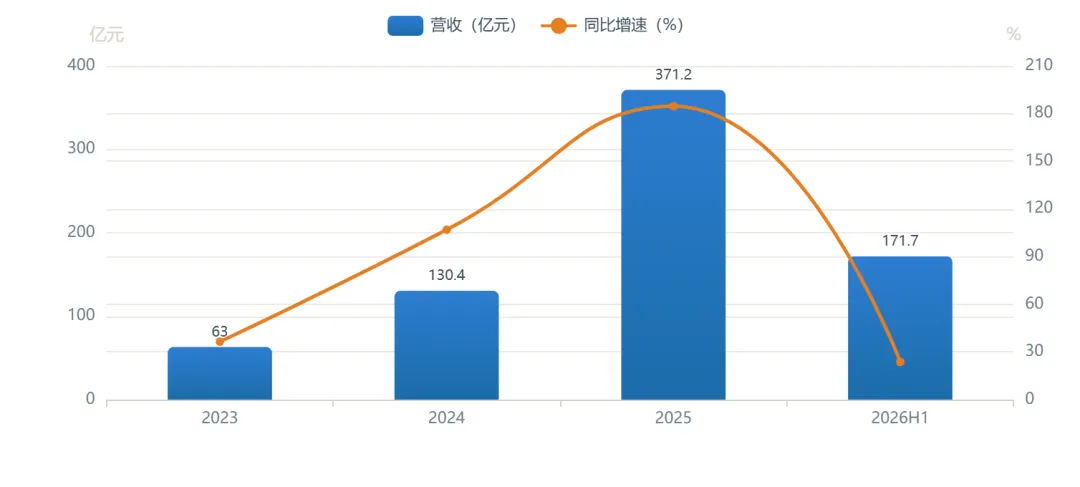
事实:营收增速轨迹为36.5%→106.9%→184.7%→23.8%(2026H1),呈“加速—爆发—换挡”三段式;2026H1增速回落至23.8%,但仍高于公司2026年全年“不低于20%”的指引。成因:2025年184.7%的爆发源于LABUBU全球爆款+海外渠道放量;2026H1回落主因基数效应与东南亚市场高基数,欧美市场接力尚在爬坡(成因待验证:半年报未单独披露分区域增速全貌)。决策:投资人——“增速换挡+指引20%”组合意味着估值逻辑从成长股爆发期转向稳态增长期,波动加大;从业者——公司层面扩张放缓将传导至招聘与渠道扩张节奏,关注利润中心岗位;创业者/供应商——爆款驱动的订单波动极大,应与头部客户签订弹性产能协议。
数据来源:L1 · 泡泡玛特2023/2024/2025年报及2026中期报告(公司公告);经新华网2025-08-20、观察者网2026-08-20报道确认;数据期间:2023-2026H1
龙头营收定基指数(2023年=100)
口径:以泡泡玛特营收为行业景气代理,名义值;数据期间:2023-2025;加工逻辑:派生指标,定基指数=V(t)/V(2023)×100,代入值:2024年=130.4/63.01×100=206.9,2025年=371.2/63.01×100=589.1;名义值未经CPI平减(近三年中国CPI低位运行,名义与实际差异有限,但斜率仍以名义值呈现)
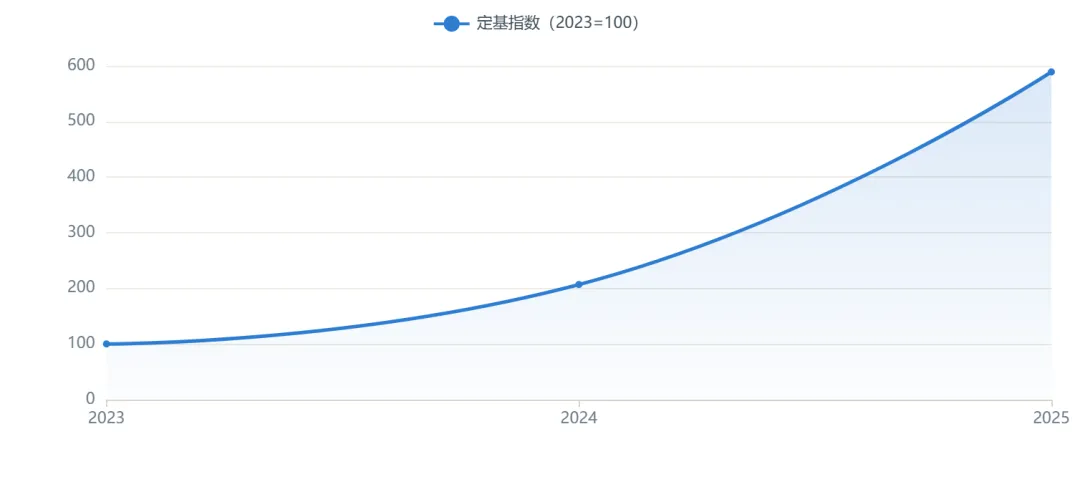
事实:以2023年为基期100,2024年定基指数206.9、2025年589.1,两年累计扩张4.9倍;2024→2025年段斜率(+382点)远陡于2023→2024年段(+107点)。成因:指数陡峭化反映2025年爆款IP的全球放量——这不是线性外推可描述的增长,而是单一超级IP对基数的脉冲式重塑,存在均值回归风险。决策:投资人——定基指数的“陡峭化”提示2025年是异常高点,做行业空间测算时应把2025年视为峰值年份而非新常态基线;从业者——产能与人力规划勿按589.1的斜率线性铺设;创业者/供应商——以2024年(206.9)作为中性需求锚更稳妥。
数据来源:L4 · 测算值,算式见正文;基础数据为L1 · 泡泡玛特2023-2025年报;数据期间:2023-2025
中国二次元产业结构:内容 vs 周边衍生(2023)
口径:二次元产业=内容产业+周边衍生商品(前瞻产业研究院口径);数据期间:2023年;加工逻辑:派生值,内容产业占比=100%−周边衍生占比=100%−46.1%=53.9%
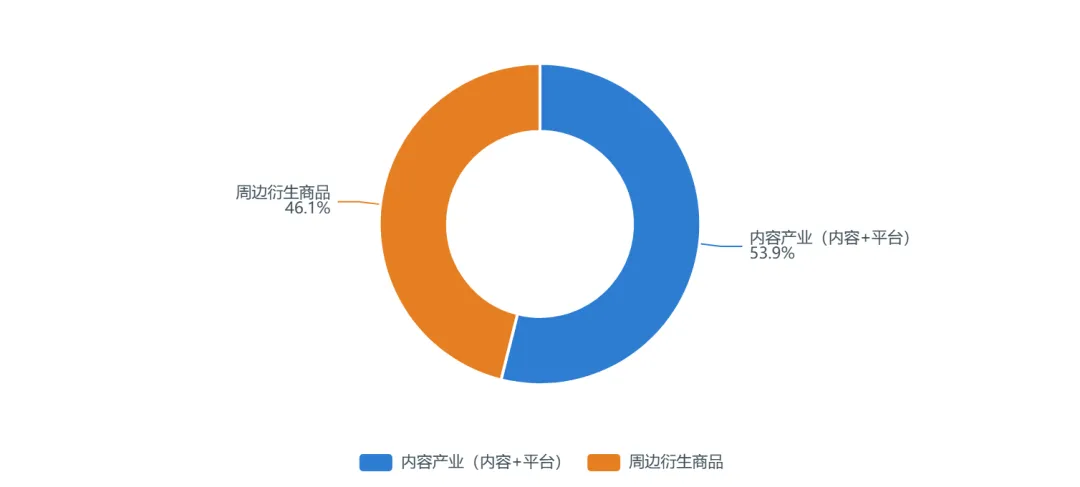
事实:2023年周边衍生商品占中国二次元产业的46.1%,较2016年的28.0%提升18.1个百分点;周边衍生市场规模已从2016年53亿元增至2023年1024亿元(CAGR约52.5%,测算)。成因:衍生品占比持续上升反映产业价值链重心从“内容付费”向“实物+情绪消费”迁移,潮玩正是承接这一迁移的核心品类之一。决策:投资人——衍生品赛道在二次元大盘中的结构性占比仍在上升,潮玩处于高景气子赛道;从业者——内容IP方与衍生品运营方的合作议价格局正在变化,衍生能力成为IP变现关键;创业者/供应商——内容与衍生近“五五开”,绑定有内容力的IP是切入供给端的最短路径。
数据来源:L3 · 前瞻产业研究院二次元产业研究(经人民日报2025-06-05报道转引,建议以原报告复核);样本:中国二次元产业整体统计;数据期间:2023
潮玩在情绪消费大盘中的层级位置
口径:五项数值来自不同机构、不同统计范围与年份,仅作量级对照,不可相加;数据期间:2023-2025年;加工逻辑:原始值并列,未做任何换算或归并
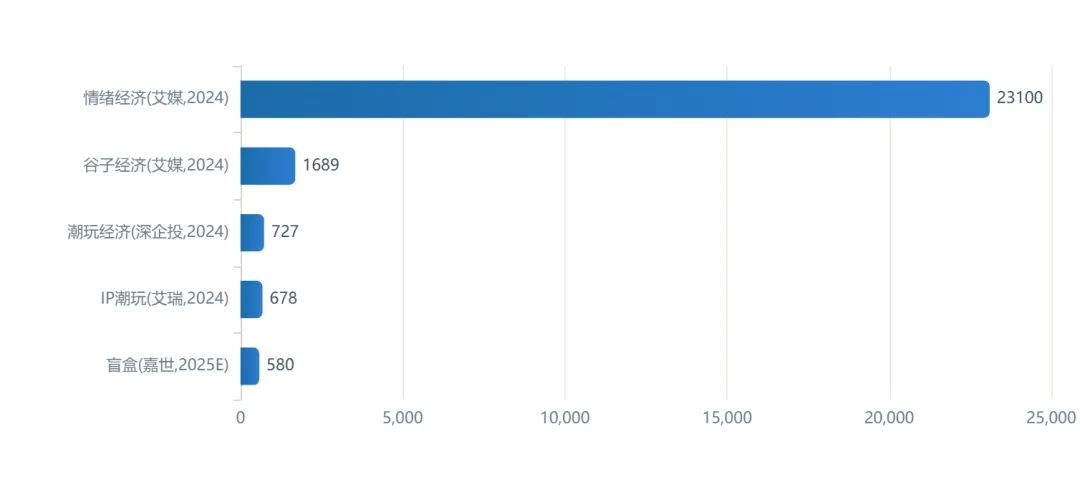
事实:情绪经济大盘2024年约2.31万亿元,谷子经济1689亿元,潮玩727亿~825亿元,盲盒580亿元——潮玩约占情绪经济大盘的3%~4%,约占谷子经济的四到五成(量级测算)。成因:潮玩是情绪消费中“实物化+强IP”的子集,天花板高于单一品类、低于泛情绪消费;谷子经济中吧唧与卡牌贡献70%~80%,潮玩与卡牌类存在用户重叠但品类边界清晰。决策:投资人——潮玩在情绪经济中的渗透仍处早期,大盘扩容(艾媒预计2029年超4.5万亿元)为子赛道提供长期贝塔;从业者——情绪消费大类人才与渠道资源可迁移,职业选择面宽;创业者/供应商——警惕将潮玩规模与谷子/情绪经济规模混用的融资故事,口径纪律是尽调第一关。
数据来源:L3 · 艾媒咨询《2024-2025年中国谷子经济市场分析报告》(2025)及情绪经济数据(2024年2.31万亿元);深企投产业研究院(2025-07);艾瑞咨询(2025-09);嘉世咨询(2025-06);数据期间:2023-2025
02 产业链与供给结构
SUPPLY CHAIN
潮玩产业链上游为IP设计与授权、中游为制造与运营、下游为门店/机器人商店/线上渠道。本章以泡泡玛特为样本拆解供给端:门店网络扩张、IP矩阵厚度、毛利与净利质量,观察产业链的价值分配逻辑。
泡泡玛特经调整净利润与净利率(2023–2026H1)
口径:经调整净利润(公司披露口径,剔除股权激励等非经常项);数据期间:2023-2025财年+2026H1;加工逻辑:派生值,经调整净利率=经调整净利润÷营收,代入值:2023年=11.91/63.01=18.9%,2024年=34.0/130.4=26.1%,2025年=130.8/371.2=35.2%,2026H1=51.6/171.7=30.1%(公司披露约30%);左右轴独立
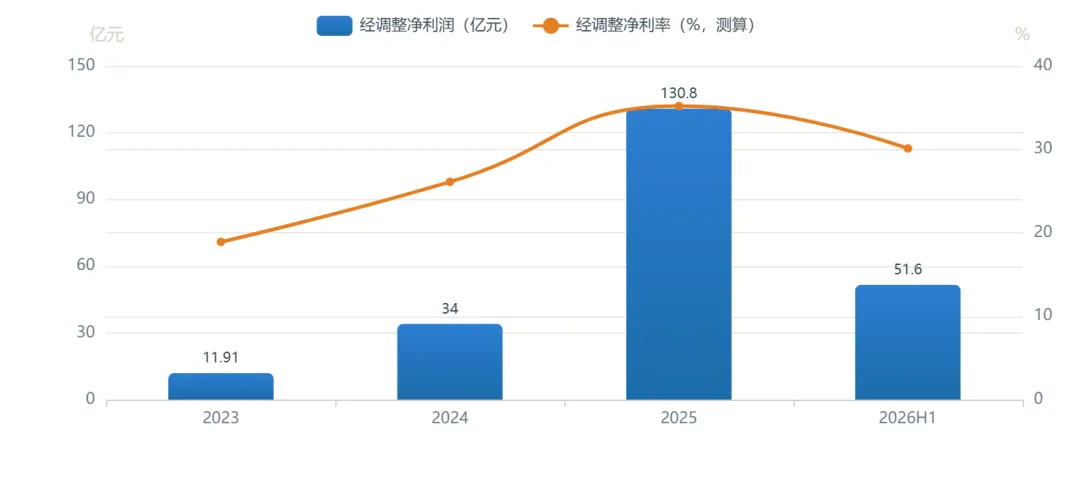
事实:经调整净利润从2023年11.91亿元升至2025年130.8亿元,两年10.0倍;净利率从18.9%一路抬升至35.2%,2026H1回落至30.1%(同比+9.5%的利润增速远低于+23.8%的营收增速)。成因:净利率抬升源于高毛利海外收入占比提高+爆款IP带来的产品组合优化+规模摊薄;2026H1回落与营销投入加大、海外扩张费用前置有关(成因待验证:中期报告费用拆分未完全披露)。决策:投资人——净利率见顶回落的斜率比营收增速更值得盯,30%净利率在消费公司中属稀缺水平,但边际下行会直接压缩估值倍数;从业者——利润率下行期公司通常强化人效考核,职能岗位竞争加剧;创业者/供应商——品牌端仍有充足利润空间让渡给优质供应链,议价窗口仍在。
数据来源:L1 · 泡泡玛特2023-2025年报及2026中期报告(公司公告);净利率为L4测算值,算式见正文;数据期间:2023-2026H1
泡泡玛特毛利率三个观察期对比
口径:公司整体毛利率;数据期间:2024-2026H1;加工逻辑:2024年毛利率为反推值——由2025年毛利率72.1%及同比提升5.3个百分点反推=72.1%−5.3%=66.8%(L4反推);2025年72.1%、2026H1 69.7%为原始披露值
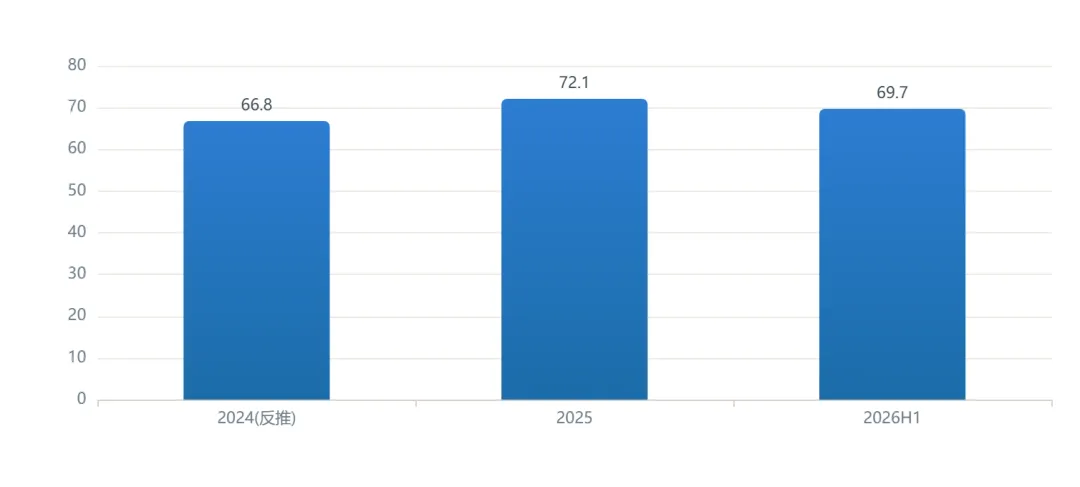
事实:毛利率从2024年66.8%(反推)升至2025年72.1%,2026H1回落至69.7%,仍处于消费行业头部水平;2026H1较2025全年回落2.4个百分点(测算)。成因:2025年毛利率抬升主要受益于海外直营占比提高与自产比例提升;2026H1回落或与毛利率更高的东南亚占比下降、新品类(毛绒/积木)成本结构不同有关,成因待验证。决策:投资人——毛利率69%~72%区间是潮玩商业模式的护城河证据,观察点是回落是否止于70%附近;从业者——高毛利行业对设计与品控岗位溢价明显,技能选择应向IP设计、供应链管理倾斜;创业者/供应商——代工环节毛利率远低于品牌端,向ODM/OBM升级是提升分成比例的唯一路径。
数据来源:L1 · 泡泡玛特2025年年报(毛利率72.1%,同比+5.3pct)及2026中期报告(毛利率69.7%),经新浪财经2026-04-06、观察者网2026-08-20报道确认;2024年值为L4反推,算式见正文
泡泡玛特渠道网络:内地 vs 海外(零售店+机器人商店)
口径:线下零售店(家)与机器人商店(台),公司披露口径;数据期间:2024年末、2026年6月末;加工逻辑:原始值并列;内地渠道2026年6月末数据未单独披露,故不列
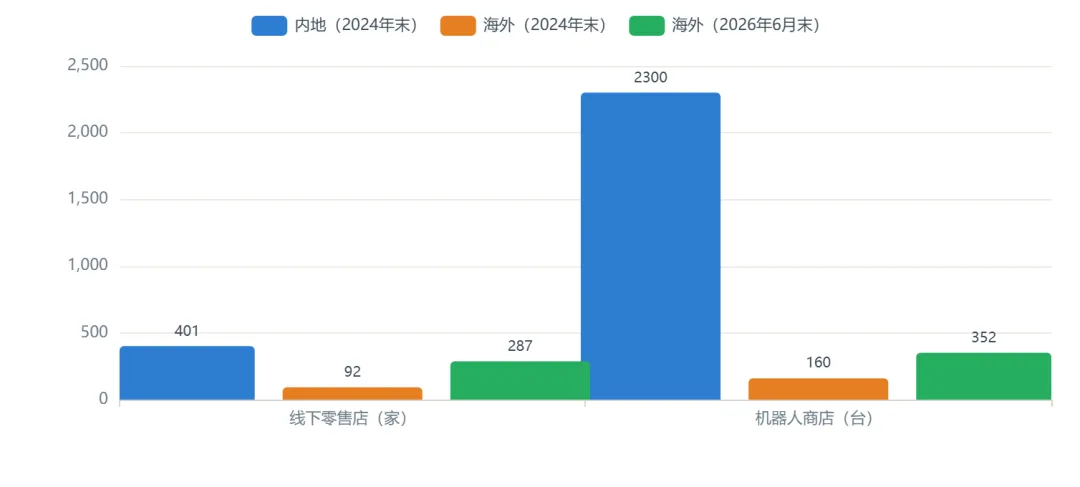
事实:内地网络2024年末达401家门店+2300台机器人商店;海外从2024年末92家门店暴增至2026年6月末287家(+211.9%,测算),机器人商店从超160台增至352台(+120%,测算)。成因:内地网络进入密聚集约期(2024年净增38家,慢于2023年),海外处于圈地扩张期——先开店占位、后加密提效,是零售出海的标准打法。决策:投资人——海外渠道数量仍处“S曲线前段”,若单店模型跑通则空间数倍于内地,这是估值的核心支撑;从业者——海外运营、跨文化零售管理人才缺口最大,是薪酬溢价的岗位方向;创业者/供应商——跟随开店的展店服务商(装修、物流、本地化运营)存在明确的B端订单机会。
数据来源:L1 · 泡泡玛特2024年年报(内地门店401家、机器人商店2300家;海外门店92家、机器人商店超160台);界面新闻2026-08-16(2026H1末海外零售店287家、机器人商店352台);数据期间:2024-2026H1
泡泡玛特IP矩阵厚度:破亿IP数量
口径:年收入破亿/破10亿的IP个数,公司披露口径;数据期间:2025财年(破亿17个)、2026年上半年(破10亿6个、过亿11个);加工逻辑:原始值,期间口径已在类目标签中标明
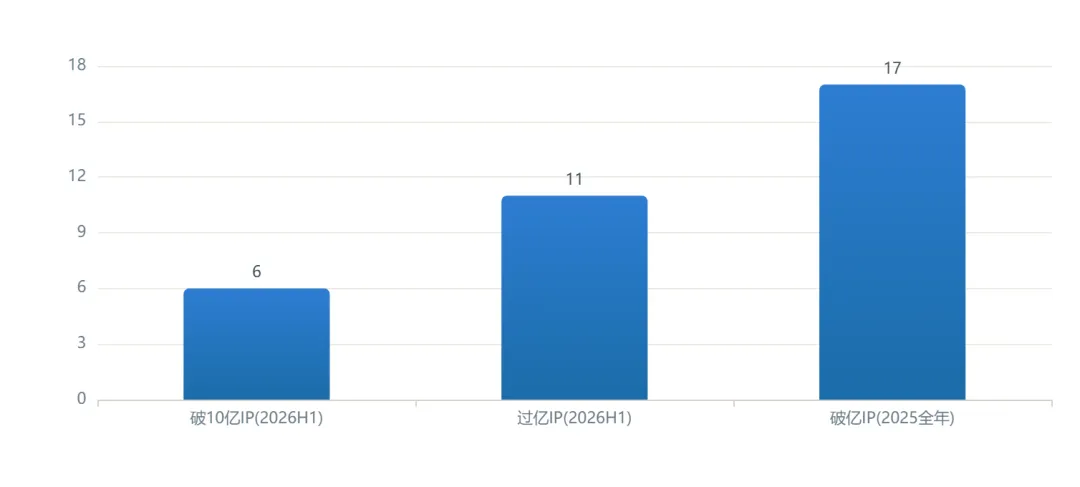
事实:2025年全年17个IP营收破亿;2026年上半年已有6个IP营收破10亿、11个IP过亿,IP矩阵呈“金字塔”结构——头部超级IP(THE MONSTERS 2025年141.6亿元)+腰部亿级集群。成因:多IP矩阵降低单一爆款退潮的冲击:17个破亿IP意味着公司已具备工业化的IP孵化与运营体系,而非依赖偶发爆款。决策:投资人——IP矩阵厚度是估值折价的核销依据,“单一爆款依赖”的做空逻辑正在被削弱;从业者——IP运营、艺术家签约、内容营销岗位的需求与IP数量同步扩张;创业者/供应商——腰部IP的授权合作门槛低于超级IP,是新品牌借势的性价比选择。
数据来源:L1 · 泡泡玛特2025年年报(17个IP营收破亿,经财联社2026-03-25报道确认);华尔街见闻2026-08-20(2026H1六大IP营收破10亿、11个IP收入过亿);数据期间:2025-2026H1
泡泡玛特半年度业绩对比:2025H1 vs 2026H1
口径:半年度营业收入与经调整净利润;数据期间:2025H1、2026H1;加工逻辑:原始值并列;2026H1经调整净利润51.6亿元(+9.5%)为公司披露同比
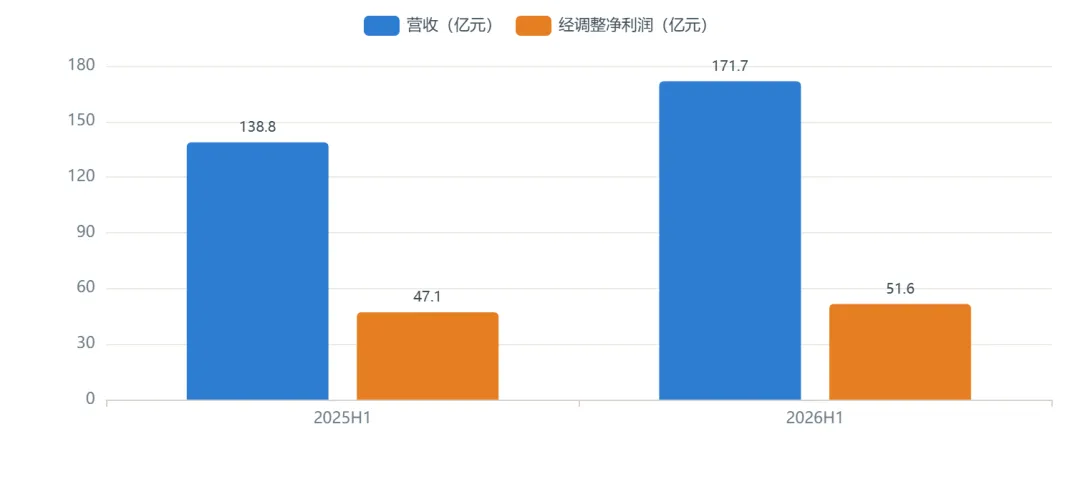
事实:营收从138.8亿元增至171.7亿元(+23.8%),经调整净利润从47.1亿元增至51.6亿元(+9.5%);利润增速约为营收增速的四成,净利率从33.9%(测算=47.1/138.8)降至30.1%。成因:利润增速慢于营收是“扩张期费用前置”的典型信号:海外开店、营销投放与新品类培育的成本先于收入兑现。决策:投资人——用半年维度跟踪“费用投放→收入兑现”的转化效率,若2026全年净利率跌破28%则扩张模型需重估;从业者——费用收紧期内部转岗与技能复合化(如海外+数字化的双技能)是抗波动策略;创业者/供应商——品牌方对供应商的账期与降本要求会更严格,报价应预留年降空间。
数据来源:L1 · 泡泡玛特2025中期报告(营收138.8亿元,+204.4%;经调整净利47.1亿元)及2026中期报告(营收171.7亿元,+23.8%;经调整净利51.6亿元,+9.5%);经新华网、观察者网报道确认
单IP vs 竞品全公司:2025年营收体量对比
口径:泡泡玛特整体及THE MONSTERS为2025财年公司披露值;TOP TOY为招股书披露2025年全年营收;数据期间:2025年;加工逻辑:倍数为派生值,THE MONSTERS÷TOP TOY=141.6/35.87=3.95倍
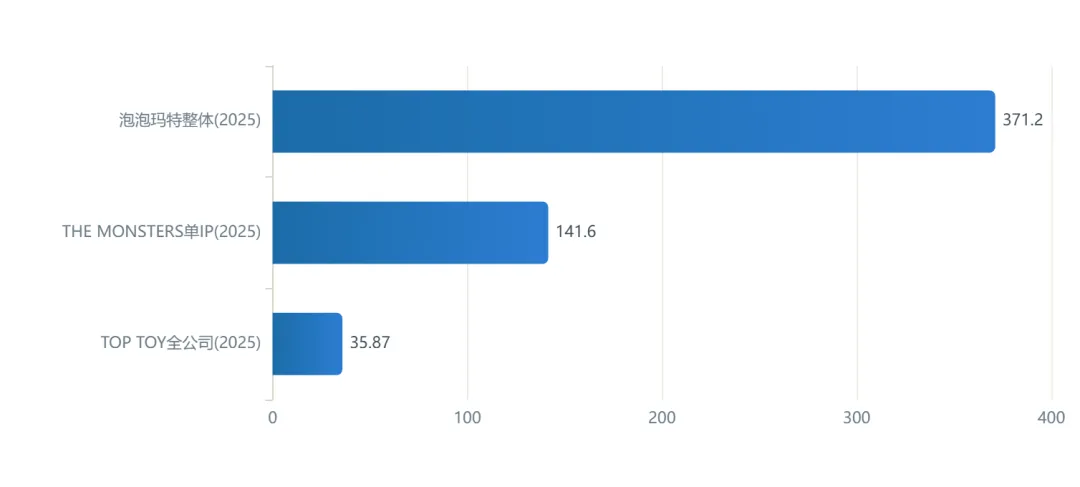
事实:THE MONSTERS(LABUBU)单IP 2025年收入141.6亿元,是TOP TOY全公司营收(35.87亿元)的3.9倍(测算),也占泡泡玛特整体营收的38.1%(测算=141.6/371.2)。成因:超级IP的全球爆款效应使单IP体量超过腰部公司全公司——这是潮玩行业“IP资产>渠道资产”价值序的直观数据。决策:投资人——单IP集中度38.1%是双刃剑:爆款延续则超额收益,退潮则基数塌陷,需跟踪第二梯队IP(6个破10亿)的接力进度;从业者——超级IP团队的经验溢价最高,向IP孵化核心环节流动;创业者/供应商——与超级IP绑定利润高但议价弱,服务腰部IP矩阵是更稳的订单结构。
数据来源:L1 · 泡泡玛特2025年年报(营收371.2亿元;THE MONSTERS收入141.6亿元,+365.7%);L1 · TOP TOY招股书(2025年营收35.87亿元,经投资界2026-05-25报道转引);数据期间:2025
03 竞争格局与企业生态
COMPETITION
潮玩零售竞争格局呈“一超多强”:泡泡玛特以371.2亿元营收领跑,TOP TOY(名创优品旗下)、卡游、52TOYS等在不同细分品类追赶;同时超5万家相关企业构成长尾生态。本章用集中度、份额口径对比与五力框架拆解竞争结构。
盲盒市场竞争格局(2025)
口径:嘉世咨询盲盒市场口径份额;数据期间:2025年;加工逻辑:派生值——“CR5其余四家”=52%−28%=24%,“长尾玩家”=100%−52%=48%
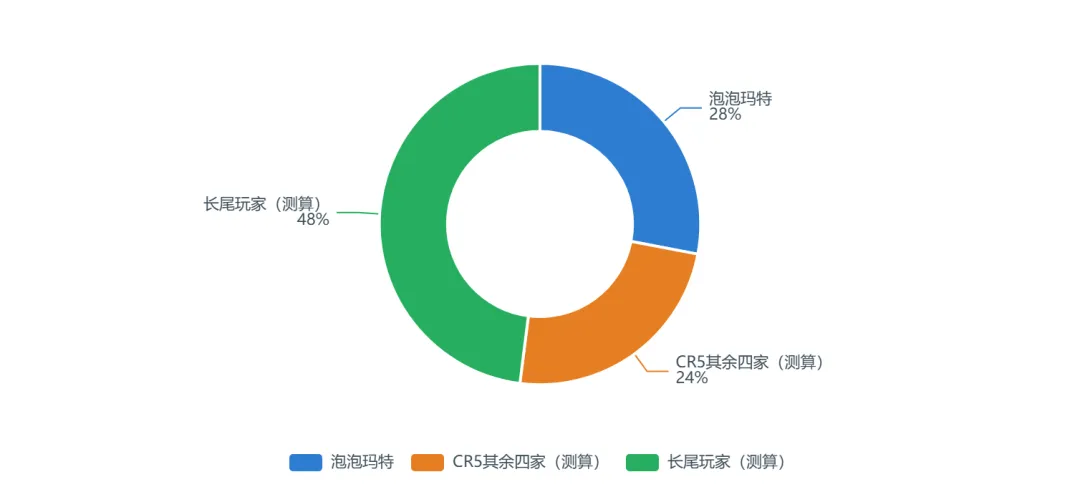
事实:盲盒赛道CR5达52%,其中泡泡玛特单家占28%、其余四家合计24%、长尾玩家占48%——单家龙头份额接近CR5中其余四家之和。成因:盲盒品类的规模效应(IP储备×渠道密度×供应链)使头部拉开身位,但近半壁江山仍由中小玩家分食,说明品类进入门槛不高、但赢者通吃效应强。决策:投资人——盲盒细分已进入“头部吃肉、腰部喝汤、尾部出局”阶段,投向应聚焦头部与差异化新品类;从业者——头部公司岗位稳定性与薪酬溢价更高,尾部公司存在整合风险;创业者/供应商——在盲盒红海正面竞争性价比低,应转向CR5覆盖薄弱的细分(成人拼装、艺术收藏等)。
数据来源:L3 · 嘉世咨询《2025-中国盲盒玩具市场现状报告》(2025-06-11);样本:中国盲盒市场,机构调研口径,样本范围与线上/线下权重未完整披露,存在样本偏差;数据期间:2025
同一龙头的两种份额口径:28% vs 11.5%
口径:盲盒口径=泡泡玛特在中国盲盒市场的份额(嘉世咨询);IP玩具全口径=按GMV计算占中国IP玩具市场份额(中国经营报2026-01转引);数据期间:2024-2025;加工逻辑:两个份额口径不同,不可直接比较,仅并列呈现
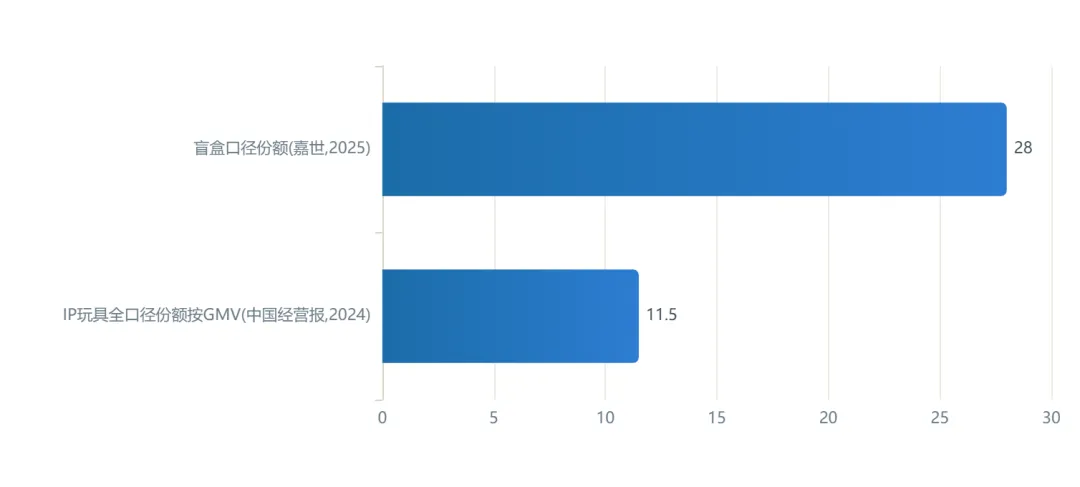
事实:同为泡泡玛特,在盲盒口径下份额28%,在IP玩具全口径(按GMV)下仅11.5%,相差16.5个百分点——口径不同导致“垄断论”与“分散论”同时成立。成因:盲盒只是IP玩具的子品类,全口径纳入卡牌、变形玩具、拼装模型等更大盘子的商品,摊薄了泡泡玛特份额;这解释了两种媒体叙事的分裂。决策:投资人——判断竞争格局必须先锁定口径,引用份额数据做尽调时核对统计边界是第一动作;从业者——对外表述公司地位时也应区分口径,避免夸大;创业者/供应商——11.5%的全口径份额说明“泛IP玩具”大盘内仍有大量未被头部覆盖的空间。
数据来源:L3 · 嘉世咨询(盲盒口径28%,2025-06);L2 · 中国经营报《2025年中国潮玩产业:资本竞逐加速出海》(2026-01-27,IP玩具全口径11.5%,按GMV计算);数据期间:2024-2025
2025年头部品牌营收对比:泡泡玛特 vs TOP TOY
口径:两公司均为2025财年全年营收(泡泡玛特为年报、TOP TOY为招股书);数据期间:2025年;加工逻辑:派生值,倍数=371.2/35.87=10.3倍
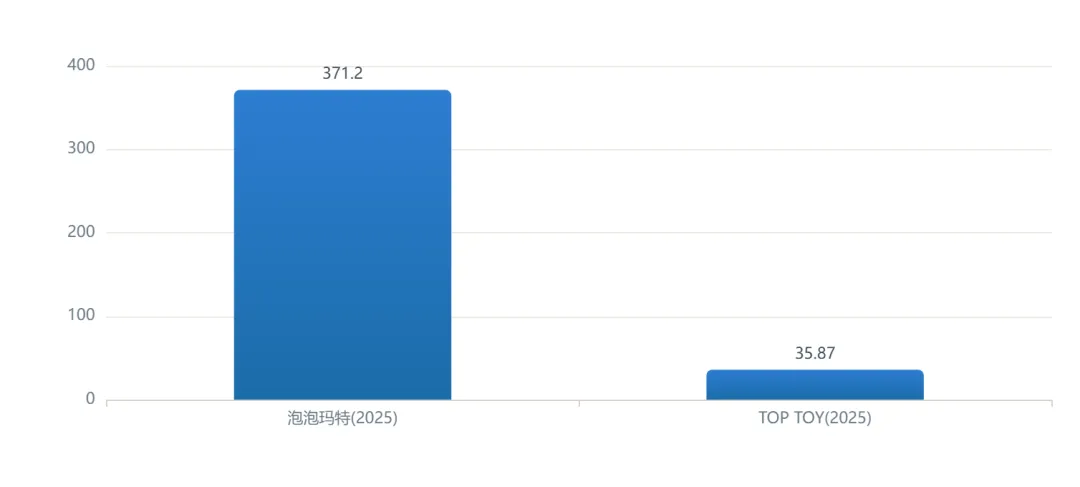
事实:2025年泡泡玛特营收371.2亿元,TOP TOY为35.87亿元,差距10.3倍(测算);但TOP TOY此前的营收CAGR达115.4%(头豹,2021-2024口径),追赶速度远快于体量差距的直观印象。成因:两者商业模式不同——泡泡玛特是“IP品牌商”,赚IP溢价与直营零售的钱;TOP TOY是“潮玩集合店”,94%以上收入来自非自有IP,赚渠道与选品的钱,天花板与利润率结构天然不同。决策:投资人——不必用同一把尺子估值:IP品牌商看IP资产与净利率,集合店看坪效与同店增长;从业者——两类公司提供截然不同的岗位土壤(创意 vs 零售运营);创业者/供应商——集合店渠道的入驻门槛低于品牌自营,是新品牌起量的现实通道。
数据来源:L1 · 泡泡玛特2025年年报(371.2亿元);L1 · TOP TOY招股书(35.87亿元,经投资界2026-05-25报道转引,建议以招股书原文复核);数据期间:2025
头部公司的双轮驱动:泡泡玛特2024年收入地域构成
口径:公司披露的中国内地与海外及港澳台收入;数据期间:2024财年;加工逻辑:海外占比为派生值=50.7/130.4×100%=38.9%(测算)
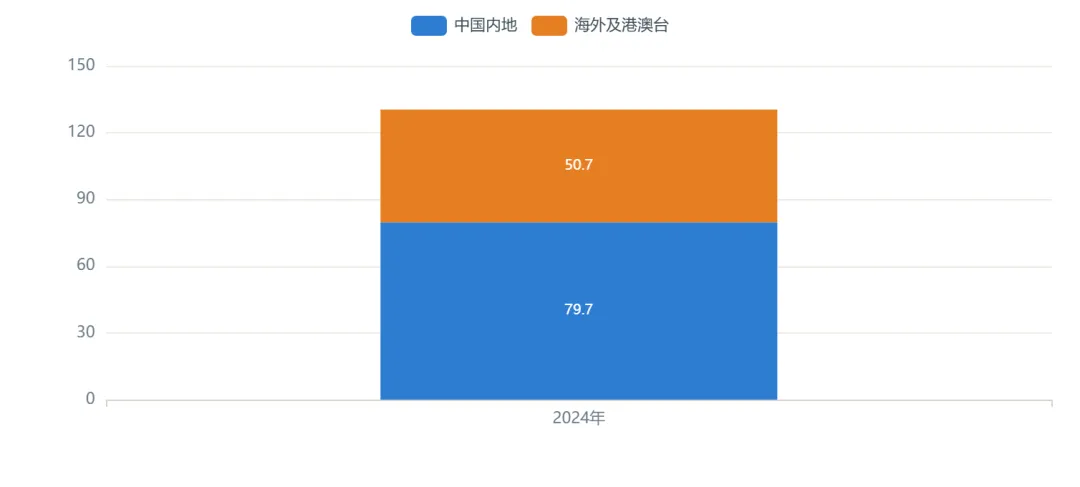
事实:2024年内地收入79.7亿元(+52.3%)、海外及港澳台50.7亿元(+375.2%),海外占比38.9%(测算)——内地仍占六成,但增量主要由海外贡献。成因:内地IP零售的门店加密与会员复购支撑基本盘,海外则处在从0到1的爆发段,两轮转速不同但方向一致。决策:投资人——“基本盘稳+增量盘快”是理想组合,风险在于若内地IP热度回落而海外尚未接棒,会出现双降;从业者——内地团队转向海外业务的内部机会窗口敞开;创业者/供应商——内地供应链外溢(跨境电商、海外仓)是被龙头验证过的配套机会。
数据来源:L1 · 泡泡玛特2024年年报(内地79.7亿元+52.3%;海外及港澳台50.7亿元+375.2%);数据期间:2024
潮玩零售业波特五力评估(10分制)
口径:本图为定性评估框架(L4);评分依据:新进入者威胁=相关企业超5万家、品类门槛低(8/10);买方议价=单品价格带低、可替代IP多(6/10);供应商议价=代工产能充裕、IP方分散(4/10);替代品威胁=卡牌/二次元周边分流(5/10);竞争强度=盲盒CR5达52%且头部增长快(7/10);数据期间:2024-2025年公开数据
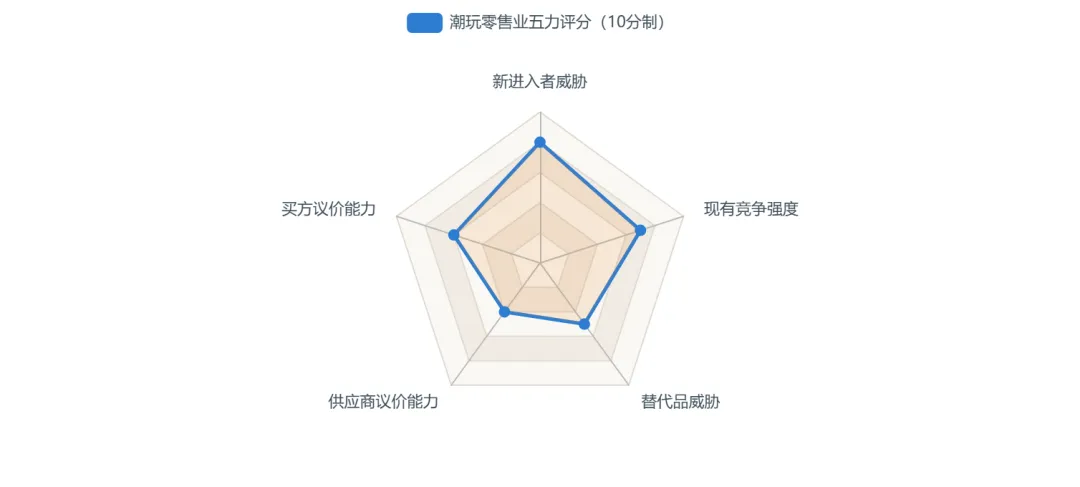
事实:五力中得分最高的是新进入者威胁(8/10)与现有竞争强度(7/10),最低的是供应商议价能力(4/10)——潮玩零售的竞争压力主要来自“进入容易”而非“上游钳制”。成因:制造端产能充裕且分散,品牌端真正的稀缺资源是IP与渠道,因此行业壁垒不在生产而在IP孵化与用户心智。决策:投资人——警惕“低门槛高热度”细分(如单一盲盒IP)的估值泡沫,壁垒应落在IP库与会员资产上;从业者——行业竞争加剧期,个人护城河应建在IP运营与数据化零售等稀缺技能上;创业者/供应商——进入容易意味着退出也容易,务必以轻资产+快周转模式试错,勿重资产押注单一大单品。
数据来源:L4 · 测算值(定性评级,评分依据见口径说明);基础事实来源:人民日报2025-04-16(企业超5万家)、嘉世咨询2025-06(CR5=52%);数据期间:2024-2025
增长引擎的接力:三个口径下的高增速
口径:公司整体为2025财年同比;THE MONSTERS为2025财年同比;星星人为2026H1同比;数据期间:2025-2026H1;加工逻辑:三个增速为不同对象、不同期间的原生披露值,并列呈现不作平均或加总
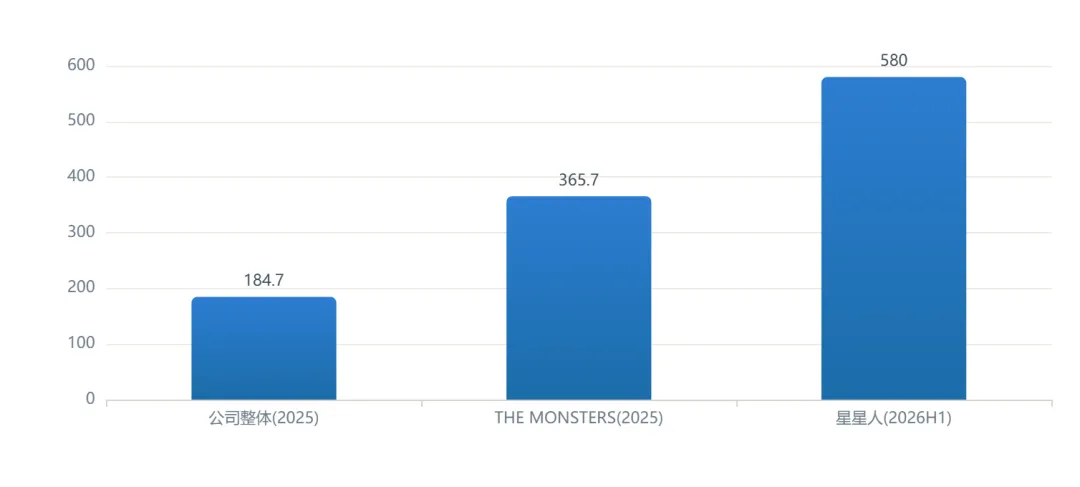
事实:公司整体+184.7%(2025)、THE MONSTERS +365.7%(2025)、星星人+580%(2026H1)——增速最高的对象已从单一超级IP切换为新IP,增长引擎呈接力状态。成因:超级IP基数抬高后增速自然回落,公司通过持续孵化新IP维持整体动能;星星人等新IP的爆发验证了IP工业化孵化体系的可复制性。决策:投资人——跟踪“新IP增速>老IP增速”的接力信号,这是IP体系有效性的领先指标;从业者——新IP孵化期的人才需求(设计、内容、运营)集中释放;创业者/供应商——为高速新IP配套供应链时警惕单一IP依赖,合同应覆盖多IP组合。
数据来源:L1 · 泡泡玛特2025年年报(公司+184.7%;THE MONSTERS +365.7%);华尔街见闻2026-08-20(星星人2026H1增速超580%);数据期间:2025-2026H1
04 需求与用户画像
……
05 区域分布与全球化
……
06 资本与盈利质量
……
07 政策与未来趋势
……
01 出海接棒增长主引擎
泡泡玛特海外收入占比已从2023年的16.9%(测算)升至2024年的38.9%(测算),2024年公司营收增量中约59.4%来自海外及港澳台业务;2026年上半年海外门店达287家、半年净增71家。海外市场已成为潮玩行业未来数年重要的确定性增量来源。
02 市场规模迈向千亿台阶
毕马威预计2025年中国潮玩市场规模超825亿元、2030年突破2133亿元;即便按艾瑞咨询2020-2024年13.8%的历史CAGR外推,2030年也约在1575亿元以上(测算值)。行业整体处于从百亿量级向千亿量级跃迁的通道中。
03 IP资产成为生死线
泡泡玛特2025年有17个IP营收破亿,THE MONSTERS(LABUBU)单IP年收入141.6亿元、同比增长365.7%,单IP收入已相当于TOP TOY全公司收入的3.9倍(测算)。IP原创与运营能力正在拉开头部与腰尾部企业的差距。
① 泡泡玛特(9992.HK)2023/2024/2025年报及2025/2026中期报告(公司公告,L1);② 艾瑞咨询《2025年IP潮玩经济研究报告》(2025-09,L2);③ 深企投产业研究院《2025中国潮玩经济行业研究》(2025-07,L2);④ 毕马威潮玩市场预测(经新华社2026-07-10报道转引,L2,建议以毕马威原报告复核);⑤ 嘉世咨询《2025中国盲盒玩具市场现状报告》(2025-06,L3);⑥ 头豹研究院《2025年中国潮流玩具行业白皮书》(2025-06,L2);⑦ 艾媒咨询《2024-2025年中国谷子经济市场分析报告》及2025年潮玩用户行为调查(L3);⑧ 前瞻产业研究院二次元产业数据(经人民日报2025-06转引,L3);⑨ 瑞信银行潮玩付费用户预测(经人民论坛网2025-06转引,L2,建议以原报告复核);⑩ 新华社、人民日报、中国经营报、界面新闻、财联社等公开报道(2025-2026,L1/L2);⑪ 市场监管总局《盲盒经营行为规范指引(试行)》(2023-06,L1)。本报告为基于公开数据的逻辑推演,不构成投资建议;引用数据均标注可信度分级(L1-L4)与口径,测算值算式见正文。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。

发表评论
发表评论: