
 研报速递
成都商业航天的“家底”究竟是什么?是超200亿的产业规模,也是“成都造、西昌发”的省内闭环优势。但数字和区位优势之外,更值得追问的是:在“星箭场测用”的完整链条中,成都到底卡住了哪些关键身位?又有哪些环节依然薄弱?商业航天系列研究第三期《成都产业竞争力剖析》,尝试以产业链为标尺,对成都商业航天的真实能力做一次系统性解剖——找出长板究竟有多长,短板到底有多短,以及这座西部商业航天第一城的真正潜力所在。
一、综合实力与发展定位
从一组数据可窥见成都商业航天“硬实力”:据官方信源,截至2025年底,成都市航空航天制造领域产业规模已接近1400亿元,集聚企业超过1000家;其中,商业航天产业规模突破200亿元,入库商业航天企业176家,包括专精特新“小巨人”企业25家、上市企业7家,还有7家企业入选2024中国商业航天企业百强榜、排名全国第3。总体来看,成都商业航天产业位居全国第二梯队领跑位置,正从“航天重镇”向“航天强市”迈进。
2026年4月24日,第十一个中国航天日主场活动在成都启幕——在中国航天事业创建70周年之际,国家部委将航天“主场”首次交给四川成都,也是首次落户西南地区。这一标志性事件印证了成都在全国航天版图中的重要地位。
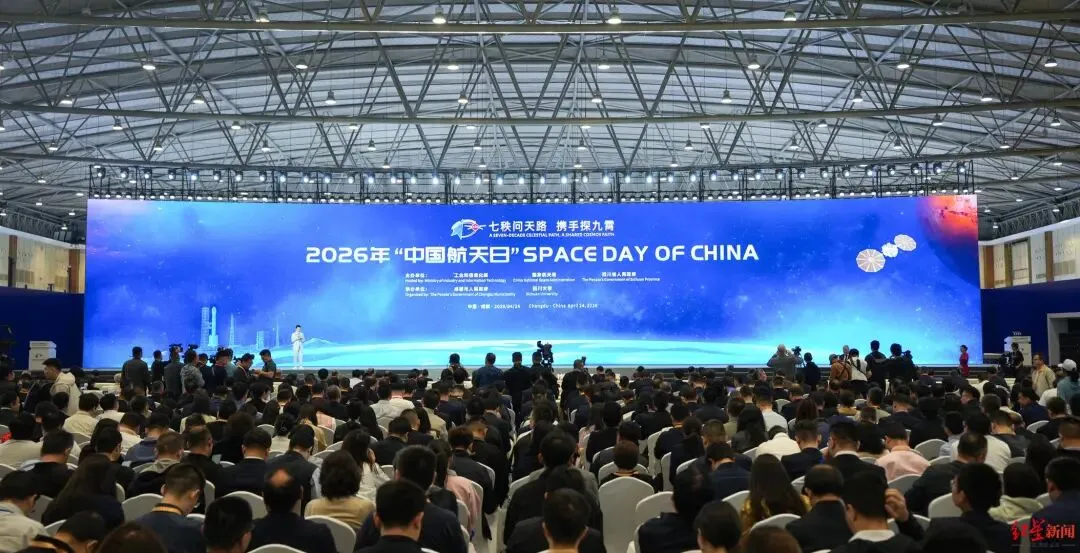
图:第十一个中国航天日主场活动在成都启幕
二、空间布局与区域协同
四川是全国唯一能在省内完成“研发—制造—发射—应用”闭环的省份。根据《四川省商业航天高质量发展行动计划(2025—2030年)》,全省商业航天空间布局上构建“以成都都市圈和凉山州为双核引领、多地协同”的发展格局。成都都市圈重点布局火箭、卫星、终端设备、地面系统和配套设备的研发制造,并拓展卫星应用场景;凉山州重点布局火箭卫星总装总测及商业发射;绵阳市重点布局火箭发动机制造及卫星应用等。由此可见,在全省商业航天布局中,成都承担着产业“大脑”和“心脏”的角色。
三、产业链各环节竞争力剖析
成都已形成覆盖“星上载荷—地面设施—发射服务—数据应用”的全产业链布局,在卫星制造、核心分系统等部分关键赛道已具备差异化竞争优势,但各环节成熟度不尽相同。
(一)星上系统与核心单机:全谱系覆盖的“最强底座”
此板块聚焦所有随卫星进入太空的硬件与系统。成都的星上配套能力在全国处于领先地位,已形成涵盖整星平台、核心载荷和基础器件的全谱系自给能力。
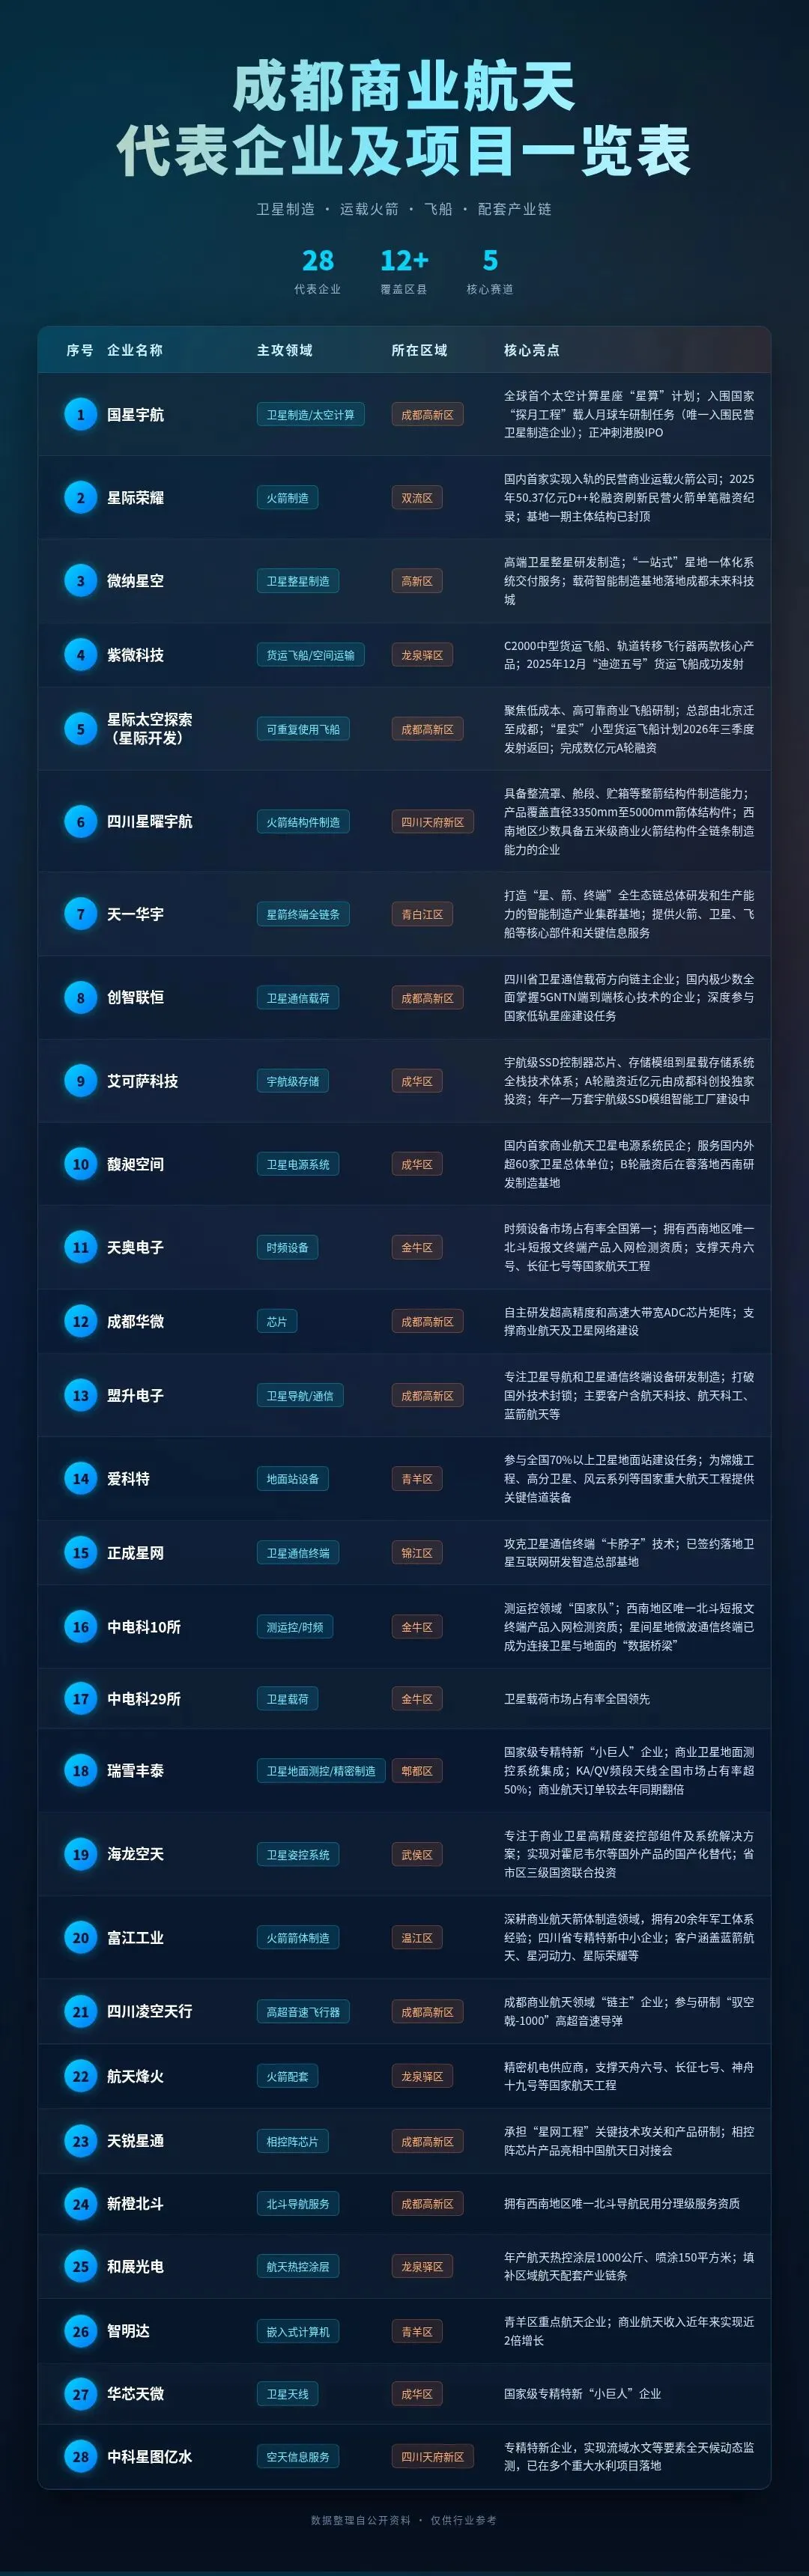
整星层面,成都拥有国星宇航这一本土成长的商业卫星领军企业,旗下“星算”计划瞄准2800颗计算卫星的组网目标,已率先完成通用大模型的太空部署与推理任务,开启商业化在轨计算服务的先河;另一高端卫星整星研制企业微纳星空也已布局成都,进一步强化了本地整星制造能力。
核心分系统层面,依托雄厚的电子信息和军工产业积淀,成都拥有一大批国内领先的本土力量:天奥电子在时频设备领域市场占有率全国第一;中电科10所拥有西南地区唯一北斗短报文终端产品入网检测资质;创智联恒自主研发新一代卫星载荷并实现本地量产;艾可萨科技已形成从宇航级SSD控制器芯片、存储模组到星载存储系统的全栈技术体系,星载存储系统性能处于全球领先水平;馥昶空间是国内首家专注于商业航天卫星电源系统的民营企业,其核心团队来自航天电源专业研究所;盟升电子是国内卫星导航和卫星通信终端设备系统领域的主要供应商之一,供应链本地化率超60%,主要客户覆盖航天科技、航天科工等国家队;而在底层器件层面,高端宇航级芯片也已实现自主突破,成都华微自主研发超高精度和高速大带宽ADC芯片矩阵,为商业航天及卫星网络建设提供关键技术支撑。
但也要看到,成都在星上领域也并非没有短板,主要体现在系统集成能力与批量产能的脱节:分散的单机技术优势未能高效整合为整星平台级的代际竞争力,缺乏高性价比的标准化卫星平台,整星研制仍偏项目化定制,而国内部分头部企业年产能已达百颗级(如上海G60卫星数字工厂、银河航天智慧工厂等)。面对巨型星座所需的流水线式卫星批量化生产,本地整星总装集成能力尚不足以支撑大规模组网节奏,量产成本和交付周期与头部商业航天城市仍有一定差距。
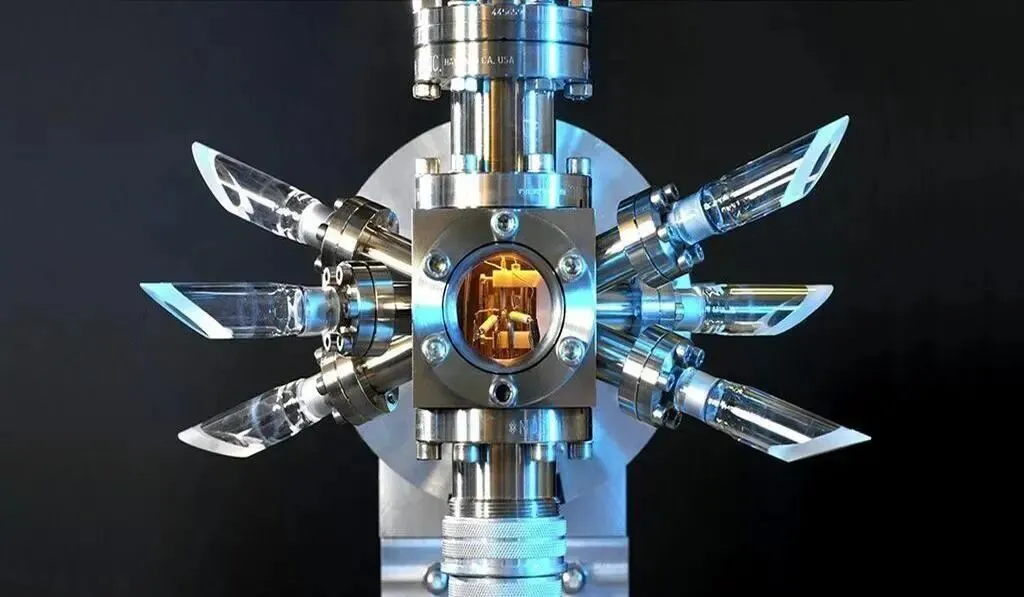
图:天奥电子原子钟(卫星高精度授时的核心部件)
(二)地面设备与测运控:硬件配套扎实,商业化转型稍显滞后
此板块限定于不进入太空的地面段设施,包括地面站、测控系统、终端设备等。在地面硬件端,成都本土代表企业爱科特参与了全国70%以上卫星地面站建设任务,在载人航天、嫦娥5号、交会对接、中继卫星、风云系列、海洋系列卫星地面站等国家重大航天工程中,提供了大量关键信道装备,在地面信道装备、大型地面站系统集成等领域经验丰富。坐拥航天二院成都分院、天奥电子、蓉威电子等企业,也让成都在地面测运控系统和设备研制、卫星遥测数据生产应用等多个细分赛道处于国内领先地位。
对成都而言,测运控服务领域的商业化运作有待提升。虽然本地集中了测运控领域的顶级科研力量,技术储备深厚,但核心能力主要服务于国家专项工程,面向商业航天的市场化、规模化测运控服务供给不足。当前,全球星座测运控模式正从“一对一保姆式”向“一对多牧羊式”演变,成都尚未将测运控云平台、自动化轨道计算、空间态势感知等商业化服务的技术优势转化为市场优势,导致大量本地商业卫星仍依赖外部测控资源,产业链关键环节存在“外流”风险。
图:爱科特深耕卫星信号接收传输技术细分领域
(三)火箭制造与发射服务:从0到1的突破
长期以来,“重星轻箭”是成都商业航天的最大短板,这一局面在2025年取得标志性破局——2025年2月,双流区与民营商业运载火箭公司星际荣耀签约,建设可重复使用液体运载火箭生产总部基地,项目总投资33亿元、占地200亩,满产后将形成双曲线三号系列运载火箭年产20发的生产能力;同年,本地新兴火箭力量星汉航宇亦获国资注入,落户龙泉驿区,聚焦小型运载火箭“天梭”系列研制。此外,在“成都+绵阳+资阳”火箭产业核心三角的分工格局下,绵阳侧重航天精密结构件、锻件生产与检测,资阳依靠星河动力发展商业火箭总装,两地与成都形成区域配套与产能互补。叠加邻近西昌卫星发射中心的天然地缘优势,以及省内规划在建的商业航天发射平台,成都已初步打通“成都总装+西昌发射”的省内闭环通道。
应当看到,成都在火箭研制环节仍处于产能“基建期”。一方面,星际荣耀总装基地尚未投产上量,火箭发动机、箭体结构、航电系统等核心部件的本地配套率较低,总装与上游供应链之间存在“断档”;另一方面,面对可重复使用火箭的技术浪潮,本地尚未形成从设计、制造到回收复用的系统性研发能力,与全球领先水平存在明显代差。
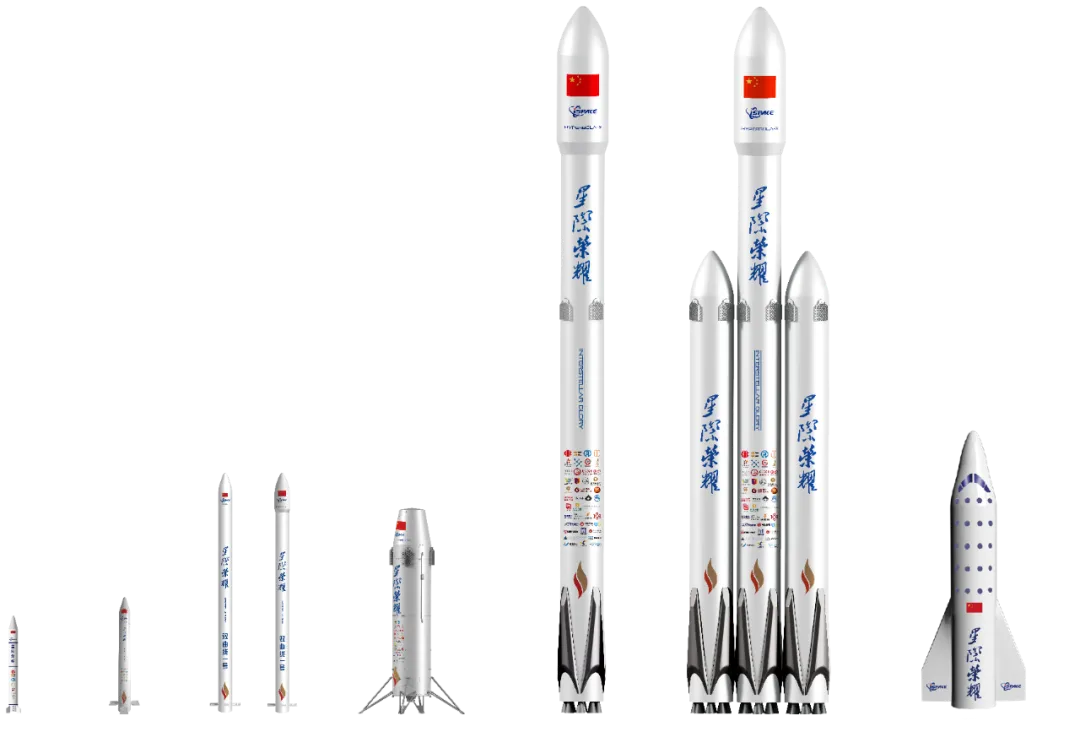
图:星际荣耀双曲线系列火箭产品型谱
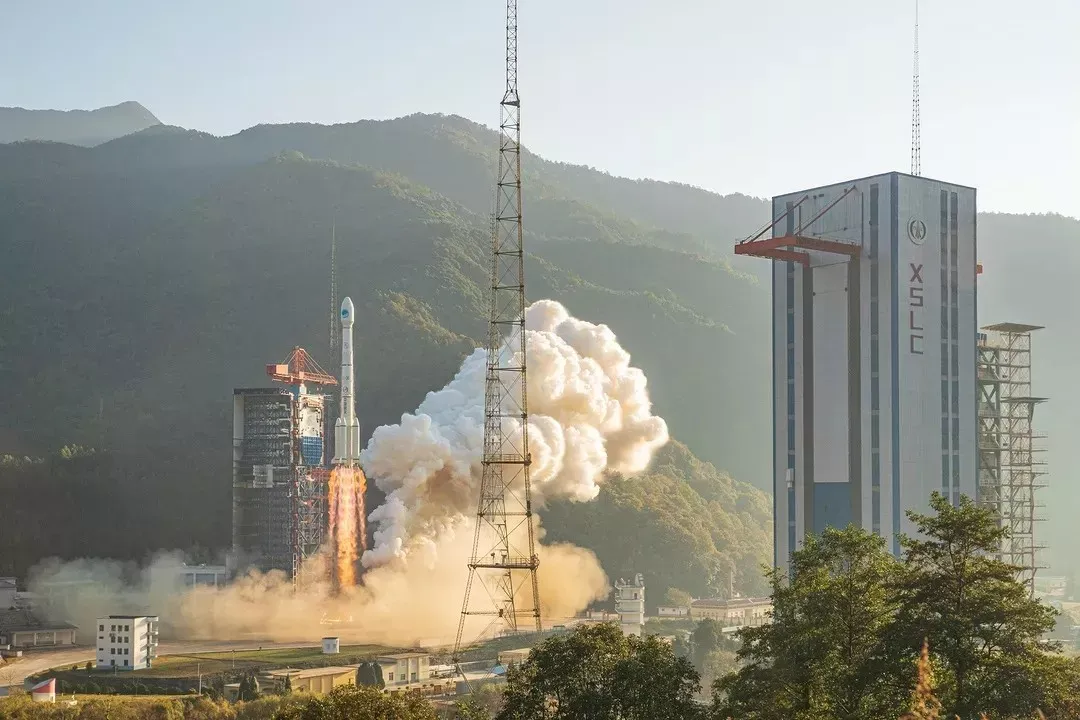
图:西昌卫星发射中心
(四)应用与运营服务:新赛道抢跑,传统应用待拓展
在新兴的太空计算/太空算力赛道,国星宇航的“星算”计划01组星座已成功为深度学习模型提供在轨太空算力服务,标志着成都企业已具备提供常态化、星座级太空算力商业付费服务的能力,初步验证了新赛道的商业逻辑。以此为牵引,成都高新区逐步形成全球太空算力产业核心策源地,太空算力全球“首提、首发、首用”三大标志性成果均发源于此。
除太空算力等新兴方向外,成都传统卫星应用“存在感”稍弱:通信领域长期受制于牌照和准入限制,民营商业航天企业难以在国内规模化开展卫星通信运营业务,“有星无网、有网无牌”是行业共性痛点;虽然2025年以来工信部已逐步向民营企业开放卫星物联网商用试验资质,但面向大众市场的卫星互联网业务牌照仍未正式落地;遥感领域同样面临“卫星制造强、应用服务弱”的结构性矛盾,载荷配置同质化严重,增值产品开发滞后,下游付费意愿薄弱,“数据多、应用少、变现难”仍是行业共性困境。
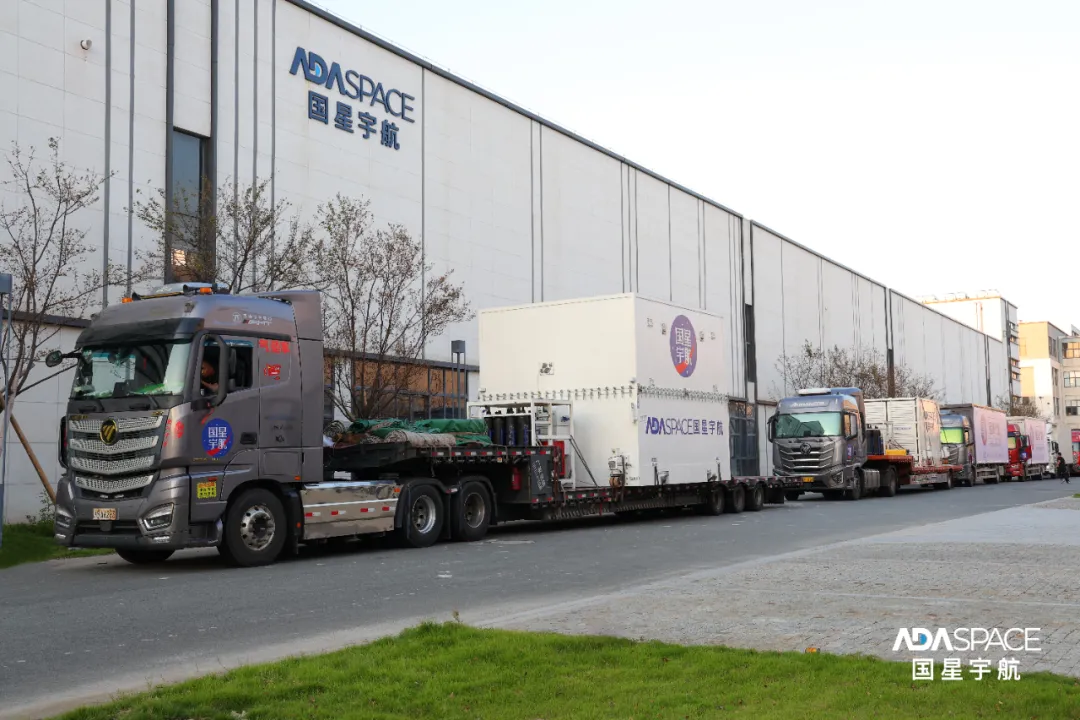
图:国星宇航“星算”计划02组首批8颗卫星出征仪式
(五)产业链成熟度评估
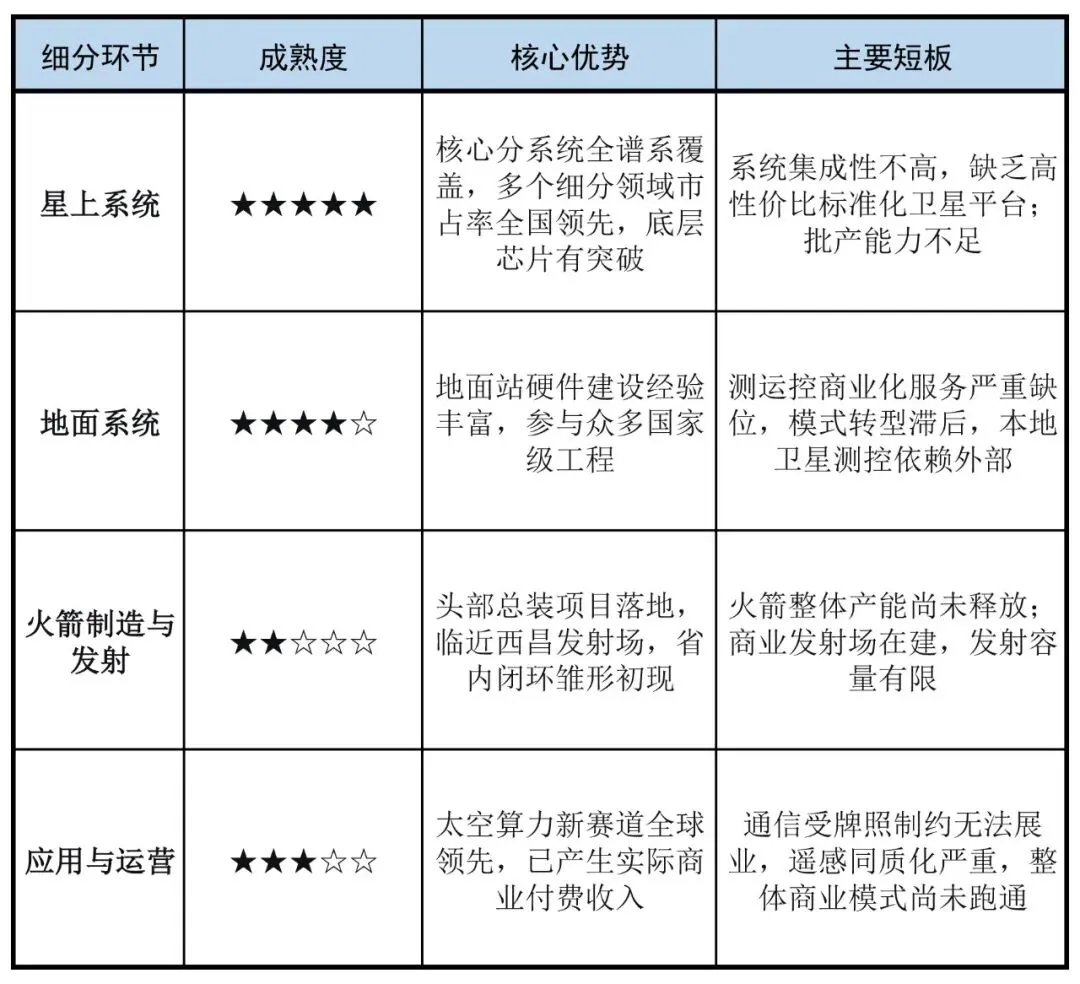
目前来看,成都是全国少数实现商业航天从研发、制造、测运控、应用全链条布局的城市,匹配周边发射场端资源,产业链完整度较高,尤其是卫星研制和核心分系统具备强竞争力,上游火箭制造处于起步期,下游商业化运营尚在探索,产业链上下游的协同效应未充分释放。下一步的真正挑战,在于能否将碎片化的单机优势整合为系统级的平台优势和服务优势,推动测运控、通信运营等关键环节向民营商业市场开放,打通“技术领先”通往“产业领先”的制度与模式壁垒。
END
发表评论
发表评论: