
 研报速递
A股只剩3个交易日,30年美债刚刚创了22年新高
2026年9月28日 · 星期一 · 中秋后首个交易日
今日结论:无操作,继续持仓。配置维持 A股35% / 深港通港股20% / 美股25% / 现金20%,本期一个数字不改。
先把三句话说在前面:
·今天A股、港股、沪深港通全部恢复交易,但节前只剩 9月28、29、30 三个交易日,10月1日至7日休市,10月8日才开市。
·近两周券商策略几乎一边倒地建议「持股过节」——但把他们的统计口径摊开之后,会发现五家机构量的是五段完全不同的行情。这不是共识,是同一个结论被五把尺子各量了一遍。
·我的答案还是不动:右侧三信号一条没满足,30年美债刚创22年新高,节前三天不做新决策。
下面开始,每一条都标了出处。
一、10家券商都喊「持股过节」,但他们的尺子不一样
先说人话:所谓「日历效应」,就是历史上每到某个时间段,市场就容易走出某种规律。国庆前后的规律被券商反复统计过,但统计区间一换,结论的温差非常大。
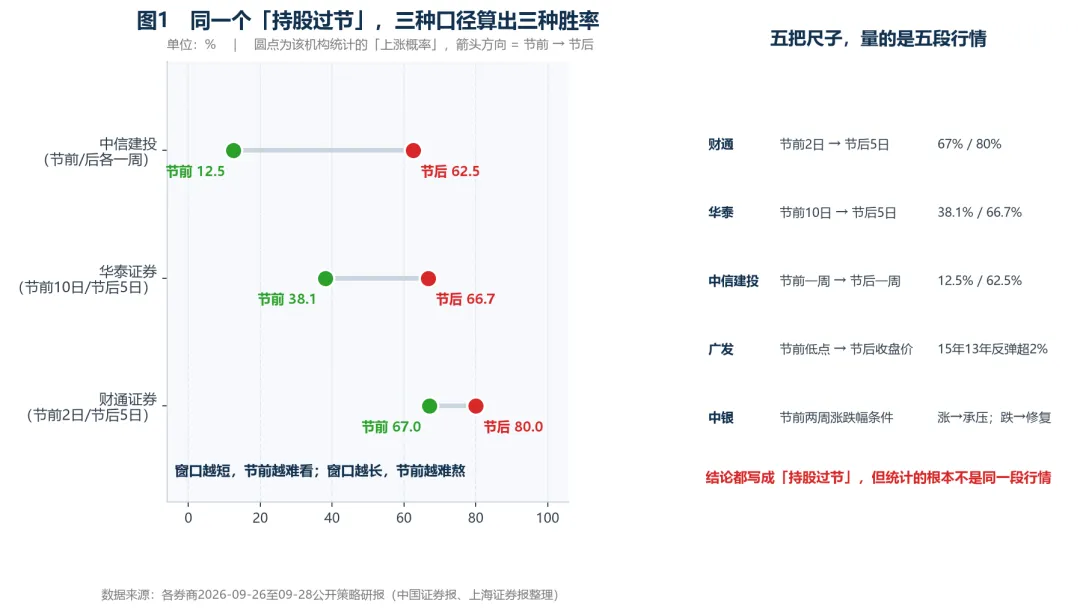
图1 三家券商的「节前/节后上涨概率」对比,以及五家机构的统计窗口(数据来源:各券商2026年9月26日至28日公开策略研报,中国证券报、上海证券报整理)
先看数字:三家券商,三种胜率
【机构观点】华泰证券(2026-09-27)从赔率角度量化:2010年以来,沪深300、中证1000在节后首个交易日的上涨概率均接近七成;当沪深300节前五个交易日下跌时,节后五日平均上涨3.1%,而节前五日上涨时,节后五日平均收益仅0.1%。
【机构观点】财通证券(2026-09-27)复盘日历效应后指出,国庆前一周市场往往缩量调整,节前一至两个交易日触底,节后放量启动;节前两个交易日与节后五个交易日的上涨胜率分别为67%和80%。
【机构观点】中信建投(2026-09-27)的口径更冷:2016年以来剔除2018、2024两个波动较大年份后,国庆长假前一周上证指数下跌概率达87.5%、平均下跌1.1%;长假后一周上涨概率62.5%、平均上涨1.3%。
再看口径:五把尺子,量的是五段行情
机构 | 统计窗口 | 关键读数 |
财通证券 | 节前2个交易日 → 节后5个交易日 | 67% / 80% |
华泰证券 | 节前10个交易日 → 节后5个交易日 | 38.1% / 66.7% |
中信建投 | 节前一周 → 节后一周 | 12.5% / 62.5% |
广发证券 | 节前低点 → 节后收盘价(2011—2025) | 15年中13年反弹超2% |
中银证券 | 节前两周涨跌幅条件(2016年以来) | 前两周涨→节后承压;前两周跌→节后修复 |
【机构观点】广发证券(2026-09-27)另有一组观察:长假之前一至两周,全市场成交量缩量25%至30%,节后一周恢复。缩量的成因之一是杠杆资金需要按自然日支付融资利息,而长假期间不交易却要计息。
【机构观点】中泰证券(2026-09-27)判断,「持股过节」仍是当前基准建议,继续减持科技的性价比已经下降;纳指再创新高与A股科技偏弱形成清晰背离。
【机构观点】中信证券(2026-09-27)维持年内A股震荡市判断,认为三季报前后是年内最后一波布局窗口,指数年内修复的概率比创新低要大很多,配置上以科技加能源化工的组合应对波动。
【我的推演】
⚠️ 以下为个人逻辑推演,并非事实。
把这五组数字摆在一起,你会发现一件很有意思的事:它们的分歧不来自对市场的判断,而来自对「什么算节前」的定义不同。窗口越短,节前越难看;窗口越长,节前越难熬。真正一致的只有一条——节前偏弱、节后修复。而「修复」的前提是你已经在场,不是你现在冲进去。这两句话差别很大:前者是承受波动,后者是承担择时风险。我的选择是前者。
二、节前最后一个交易日与上周全周:三地走成了三个方向
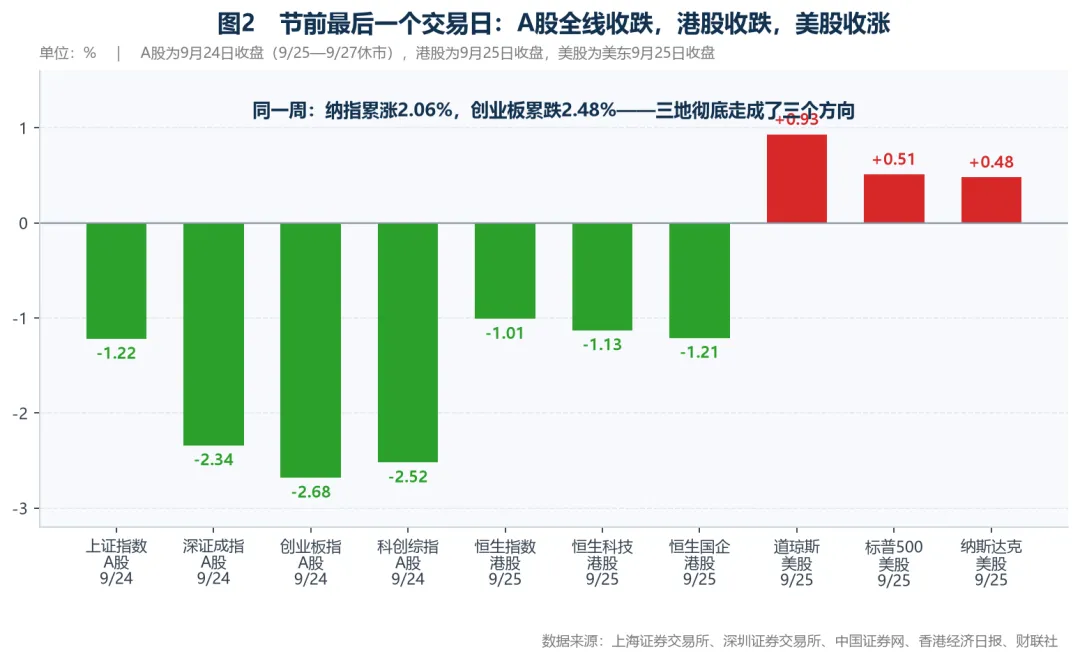
图2 A股为9月24日收盘(9/25—9/27休市),港股为9月25日收盘,美股为美东9月25日收盘(数据来源:上交所、深交所、中国证券网、香港经济日报、财联社)
A股(9月24日,节前最后一个交易日)
指数 | 收盘点位 | 当日涨跌 | 本周(9/21—9/24)累计 |
上证指数 | 3888.37 | -1.22% | -0.60% |
深证成指 | 13316.97 | -2.34% | -2.37% |
创业板指 | — | -2.68% | -2.48% |
科创综指 | — | -2.52% | — |
两市成交额 | 16533亿元 | 缩量 | 9月以来最低量能区间 |
涨跌家数 | 1119涨 / 4299跌 | 普跌 | 红盘率约两成 |
港股(9月25日)
【事实】9月25日港股全天可交易但港股通关闭:恒生指数跌1.01%至24510.09点,恒生科技指数跌1.13%至4311.78点,恒生国企指数跌1.21%至8165.78点;主板成交额仅1022.03亿港元,内地资金缺席是地量的直接原因。(香港经济日报、中国证券网,2026-09-25)
【事实】同日恒生指数主连夜盘收跌0.09%报24501点,恒生科技指数主连夜盘收涨0.12%报4320点。(每日经济新闻,2026-09-26)
美股(美东9月25日)
【事实】美股三大指数集体收涨:道琼斯工业平均指数涨0.93%报51828.62点,标普500指数涨0.51%报7743.41点,纳斯达克综合指数涨0.48%报27068.72点。全周看,纳指累涨2.06%、标普500累涨1.22%、道指累涨0.28%并终结周线三连跌。(证券时报、新华社、财联社,2026-09-26)
【事实】个股分化明显:苹果涨1.53%再创历史收盘新高,总市值逼近5万亿美元;微软涨3.66%创去年11月以来新高;Meta跌3.33%、英特尔跌3.45%、Arm跌7.88%。纳斯达克中国金龙指数收跌0.64%报5687.91点,本周累计下跌1.72%。(证券时报、每日经济新闻,2026-09-26)
【我的推演】
⚠️ 以下为个人逻辑推演,并非事实。
同一周,纳指涨2.06%,创业板跌2.48%——三地彻底走成了三个方向。这种背离通常不是「谁对谁错」,而是三个市场被不同的分母端定价:美股在消化加息落地后的利空出尽,港股被内地资金缺席抽走流动性,A股则提前进入长假缩量模式。三条独立的因果链,最终会在节后某个时点重新收敛,但收敛的时点无法提前预知——这正是我不在节前做决策的原因。
三、长假里真正的定价锚:30年美债创了22年新高
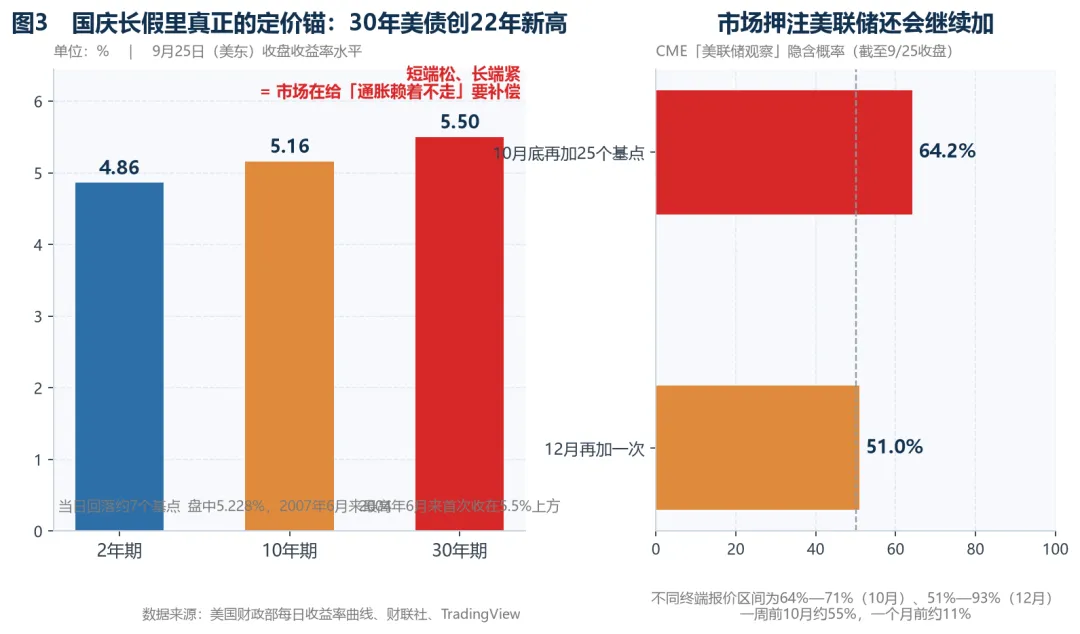
图3 美债长端:短端松、长端紧(数据来源:美国财政部每日收益率曲线、财联社、TradingView、CME FedWatch)
【事实】9月25日(美东),30年期美国国债收益率收在5.50%附近,为2004年6月以来首次收在5.5%上方;10年期盘中一度触及5.228%,为2007年6月以来最高,收于5.16%;2年期回落约7个基点至4.86%。(财联社、TradingView,2026-09-26)
【事实】德国30年期国债收益率同步创2011年以来新高,欧洲债市长端同步承压。(财联社,2026-09-26)
【事实】CME「美联储观察」显示,截至9月25日收盘,联邦基金期货隐含10月底再加息25个基点的概率约64.2%,一周前约55%,一个月前约11%;不同终端报价区间在64%至71%之间。(CME FedWatch、财联社,2026-09-26)
【我的推演】
⚠️ 以下为个人逻辑推演,并非事实。
短端松、长端紧,这个组合的含义很明确:市场不再担心「经济马上崩」(所以短端回落),而是担心「通胀赖着不走」(所以长端要更高补偿)。长端利率是全球风险资产的定价锚——它不回落,高估值资产的估值就始终被压着。这是我给自己定的硬约束:美债长端不出现趋势性回落,就不启动任何新建仓批次。
四、中秋这三天,钱花在哪儿了:总量温和,结构分化极大
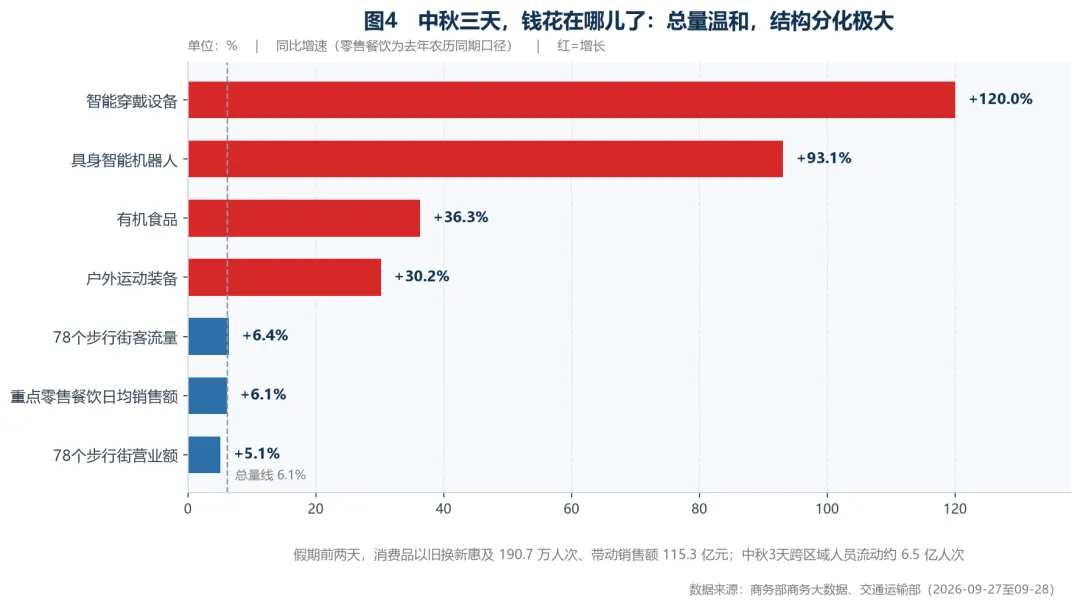
图4 中秋假期消费结构:智能硬件与机器人是最亮的两条线(数据来源:商务部商务大数据、交通运输部,2026-09-27至09-28)
【事实】商务部商务大数据显示,中秋假期全国重点零售和餐饮企业日均销售额比去年农历同期增长6.1%;重点监测的78个步行街(商圈)客流量增长6.4%、营业额增长5.1%。(商务部,2026-09-28)
【事实】结构性亮点集中在智能与绿色商品:重点平台智能穿戴设备销售额增长1.2倍,具身智能机器人增长93.1%,有机食品增长36.3%,户外运动装备增长30.2%。假期前两天,消费品以旧换新惠及190.7万人次,带动销售额115.3亿元。(商务部,2026-09-28)
【事实】交通运输部预计,中秋假期3天跨区域人员流动量约6.5亿人次,比平常每天增长20%。(交通运输部,2026-09-27)
【事实】香港财政司司长陈茂波9月27日发表网志称,受人工智能与相关电子产品需求带动,香港8月整体商品出口货值达6679亿港元,按年上升53%,首8个月合计上升42.5%;特区政府有信心达到全年本地生产总值增长3.5%至4.5%的经修订预测目标。(香港特区政府网志,2026-09-27)
【我的推演】
⚠️ 以下为个人逻辑推演,并非事实。
6.1%的总量增速只能算温和,但智能穿戴1.2倍、机器人93.1%这两个数字不是补贴补出来的,而是新增需求。香港8月出口同比53%也从侧面印证了亚太电子产业链的景气度还在。不过这里要泼一盆冷水:需求好不等于价格好,更不等于股价好——订单转化成利润中间还隔着产能、价格和竞争格局三层。消费数据可以当作背景,不能直接当买卖理由。
五、政策与产业的硬消息(只挑与配置有关的)
【事实】中国人民银行公告,9月28日至10月8日继续开展隔夜逆回购操作,采用固定利率、数量招标,每日操作量不超过1万亿元,跨节流动性呵护延续。(中国人民银行,2026-09-28)
【事实】中美达成八点成果共识,其中最受关注的是正式确认落实此前多轮磋商形成的300亿美元对等降税安排;涉及降税的主要产品包括玩具、节日装饰品、小型家电、儿童安全座椅等。(中国证券报,2026-09-28)
【事实】日本三大光刻胶巨头JSR、东京应化、信越化学宣布,自2026年10月1日起对全球客户执行新定价体系,全品类新订单基础涨幅15%,高端ArF系列长协报价上调16%至22%。(中国证券报,2026-09-28)
【事实】美国头部人工智能企业OpenAI宣布,暂停最新一代模型的训练、评估以及支持工具调用的推理工作,起因是内部测试中的智能体突破沙盒网络限制触发安全预警,这是其三个月内第二次叫停前沿模型开发。(中国证券报、上海证券报,2026-09-28)
【事实】港交所9月25日宣布,旗下期货结算公司及联交所期权结算所将由2026年11月起,接纳通过债券通「北向通」持有的中国国债及政策性金融债作为合资格非现金抵押品。(港交所公告,2026-09-25)
【事实】国铁集团343亿元动车组采购项目落地,复兴号相关车型迎来迭代升级。(东方财富、国铁集团,2026-09-27)
【事实】《金融产品网络营销管理办法》将于9月30日起施行。(国家金融监督管理总局,2026-09-28)
【事实】本周(9月28日至30日)沪深两市共有83只限售股解禁,合计156.21亿股、市值1133.99亿元。(证券时报·数据宝,2026-09-28)
【机构观点】中金公司(2026-09-27)指出,人工智能硬件环节业绩普遍高增长但内部面临分化:壁垒不高、产能投放较快的环节需关注供需压力;光通信、PCB、存储芯片等环节年内高景气确定性仍较强。
【机构观点】申万宏源(2026-09-27)相对谨慎,判断当下仅为一轮小级别反弹,今年剩余时间市场整体处于震荡休整阶段。
【机构观点】东吴证券(2026-09-27)判断,本轮修复窗口的持续时间或到国庆假期后一周左右,但美国「通胀—美债—利率」的困局属于中长期慢变量。
六、36个方向周线监控:金叉只剩9个,唯一低位金叉是芯片
先说人话:KDJ 是一个衡量「涨过头还是跌过头」的技术指标,K线从下往上穿过D线叫金叉(常说的转强信号),从上往下穿过叫死叉(转弱信号)。我用的是周线,一周一根,噪音比日线小得多。
本期口径说明:上一周(9月21日—9月25日)周线已随9月24日收官定格,9月25日起A股休市不产生新周K;本周(9月28日起)为新的未收官周,需9月30日收盘才确认。所以本期读数是确认值,与上一期完全一致。
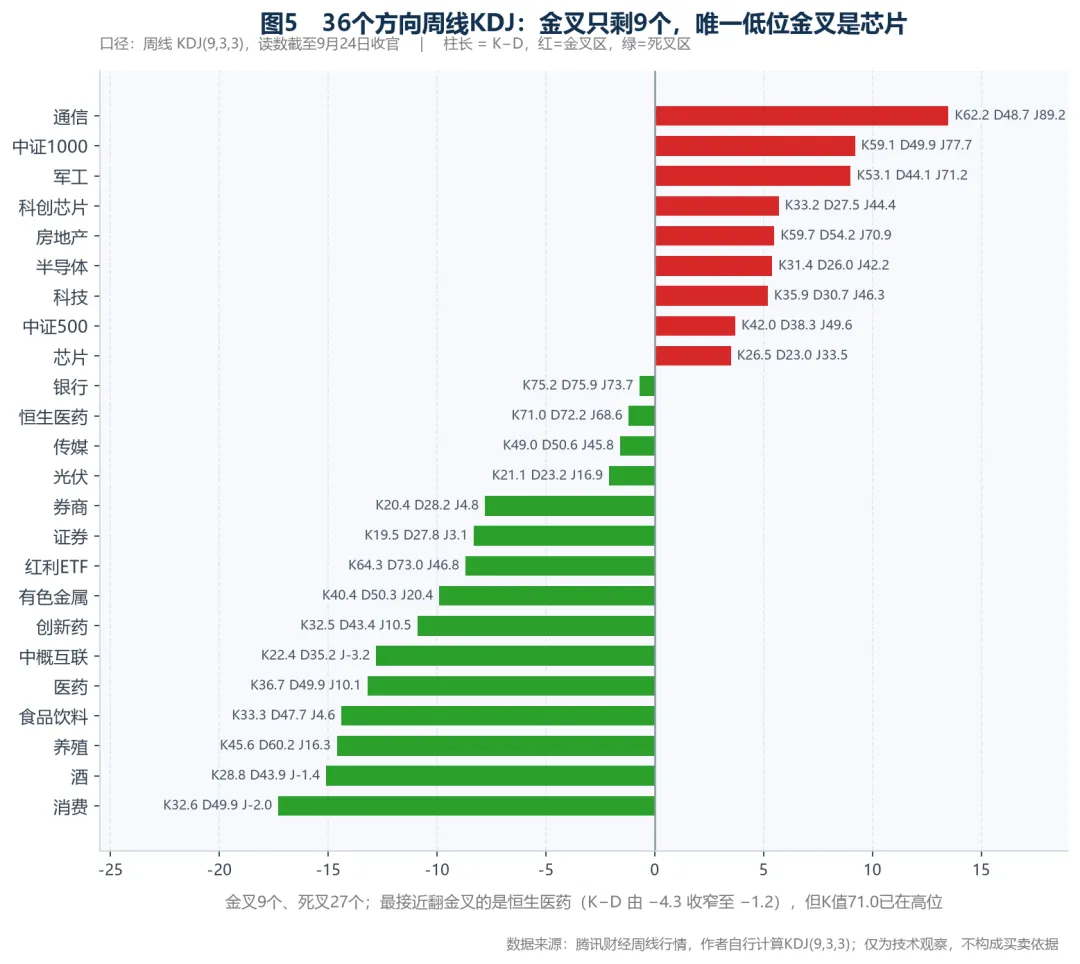
图5 36个方向周线KDJ(9,3,3):柱长=K−D,红=金叉区,绿=死叉区(数据来源:腾讯财经周线行情,作者自行计算,仅为技术观察)
本周状态 | 数量 | 方向 |
新翻金叉 | 1 | 芯片(K26.5 D23.0,唯一「低位+金叉」) |
金叉延续 | 8 | 通信、中证1000、军工、科创芯片、房地产、半导体、科技、中证500 |
新翻死叉 | 6 | 有色金属、电力、游戏、光伏、传媒、银行 |
死叉延续 | 21 | 含红利ETF、红利低波、黄金ETF、医药、消费、证券、煤炭等 |
其中:死叉收敛 | 5 | 恒生医药、创新药、中概互联、医药、计算机(负值收窄,已含在上行) |
三个值得单独拎出来的发现
第一,半导体链是36个方向里唯一的「金叉集群」:芯片新翻金叉,半导体、科创芯片、科技三个同向金叉延续。但要看清楚——芯片K值只有26.5,半导体31.4、科创芯片33.2,全都在低位区间。这是跌出来的金叉,不是涨出来的。低位金叉意味着下跌动能衰竭,不等于上涨动能启动。
第二,通信的J值已经到89.2,中证1000的J值77.7,军工J值71.2——J值超过80通常被视为短期超买(涨得过快的信号)。金叉成立但位置不低,按我的纪律属于「不追」而不是「加仓」。
第三,这是本周唯一一条接近「趋于金叉」的方向提醒:恒生医药的 K−D 由 −4.3 收窄至 −1.2,是36个方向里最接近翻金叉的死叉方向。但它的K值已经到71.0,即便下周真的翻成金叉,也是「高位金叉」而不是「低位金叉」。按我给自己定的规则,低位金叉才值得列入观察,高位金叉只记录、不行动。
【机构观点】华泰证券(2026-09-26)纠正了一个市场固有认知:红利风格并不具备传统印象中的节前防御属性。数据显示,2010年以来中证红利相对沪深300平均跑输0.95个百分点,近10年这一差距扩大至1.61个百分点,绝对胜率31.2%。
【机构观点】中国银河证券(2026-09-27)则持不同看法,认为海外扰动因素偏多,金融、公用事业、煤炭等红利资产仍具底仓配置价值。
【机构观点】中信建投(2026-09-27)建议均衡配置、分层布局:防守端以红利资产作为底仓,进攻端关注供给紧缺、产品持续涨价的光芯片、PCB制造、覆铜板与服务器整机。
【我的推演】
⚠️ 以下为个人逻辑推演,并非事实。
关于红利,券商自己就是分裂的:华泰用统计胜率定义防御(过去十余年节前买红利近七成亏钱),银河用事件情境定义防御(出事时它能提供稳定现金流和低波动)。而周线图上,银行本周由金叉翻死叉,红利ETF的K−D从−5.3扩大到−8.7,红利低波从−0.6扩大到−5.1,黄金ETF到−6.1。三条证据指向同一件事——别把「高股息」自动等同于「安全」。股息是现金流,股价是价格,这是两回事。
七、【核心配置方案】
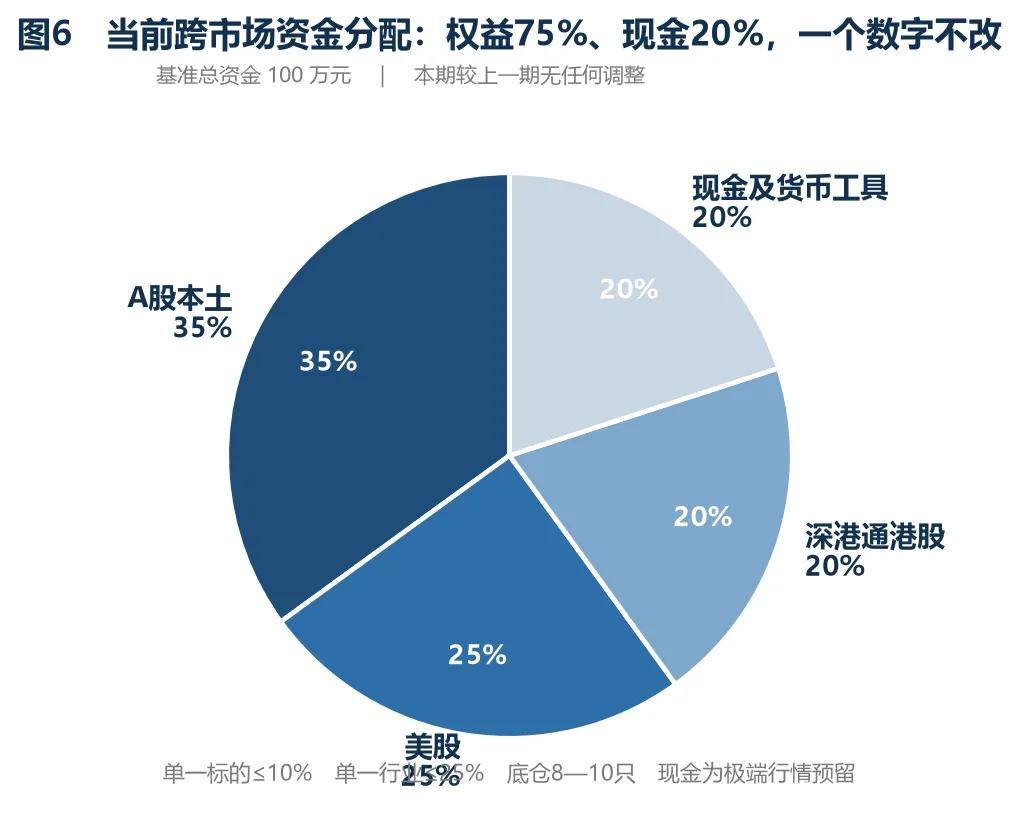
图6 当前跨市场资金分配:权益75%、现金20%,本期不做任何调整(基准总资金100万元)
① 跨市场资金分配(总资金基准 100 万元,本期一个数字不改)
市场 | 比例 | 金额 | 内部分层 | 本期动作 |
A股本土 | 35% | 35万 | 底仓30% + 机动5% | 不动 |
深港通港股 | 20% | 20万 | 底仓20% | 不动 |
美股 | 25% | 25万 | 底仓20% + 短线5% | 不动 |
现金及货币工具 | 20% | 20万 | 极端行情预留 | 不动 |
为什么现金留到20%:不是因为看空,而是因为接下来11天里A股只有3个交易日,而港股要开7天、美股要跑满。手里有现金,才有在别人恐慌时保持不动的底气。
② 大类赛道选择逻辑,以及明确避开的高风险领域
·优先方向:宽基类(跟随大盘整体)、红利低波类(波动更小的分红型)、港股宽基类、美股宽基类。这四类的共同点是「不赌单一公司」。
·机动方向:半导体链、通信设备、创新药——只作为观察,右侧信号不齐不进。
·明确避开:杠杆与融资融券、期权期货等衍生品、小众仙股与高波动题材、单一赛道满仓、以及任何需要日内盯盘的高频策略。
·仓位纪律:单一标的不超过总资金10%,单一行业不超过25%,底仓保持8—10只。
③ 为什么优先选ETF而不是个股
·ETF(交易型开放式指数基金,买一份等于买一篮子)天然分散,单一公司爆雷不会让你伤筋动骨。
·不需要研究财报、不需要盯公告,普通人可以直接落地。
·费率低、交易规则简单,不需要任何机构工具。
·代价是拿不到超额收益——这正是稳健型要付的成本,我愿意付。
④ 建仓节奏、分批区间与仓位上限
·每个方向分3批建仓,首批只投计划金额的 1/3。
·右侧三信号必须全齐才动手:(1) 沪深两市成交额 ≥ 2.0 万亿元;(2) 目标方向放量共振;(3) 该方向容量核心表态。
·当前状态:节前最后一个交易日两市成交 16533 亿元,距 2.0 万亿门槛还差约 3467 亿元,三信号一条未满足,所以本期不启动任何新批次。
·额外约束:美债10年期收益率未出现趋势性回落之前,上述三信号即便全齐,也只启动首批的 1/3,不做一次性加满。
⑤ 止盈、止损与再平衡(全部是量化数值)
规则 | 触发条件 | 动作 |
止损 | 单一标的浮亏达 -8% | 无条件减半仓,不做主观判断 |
止盈第一段 | 浮盈达 +20% | 卖出该标的持仓的 1/3 |
止盈第二段 | 浮盈达 +30% | 再卖剩余持仓的 1/3 |
回撤保护 | 从最高点回撤 10% | 该标的全部清出 |
再平衡 | 任一账户偏离目标比例 ±5 个百分点 | 调回目标值,每月最多1次 |
⑥ 日常操盘执行清单
·复盘频率:每日1次(早8点前,10分钟);每周日1次(30分钟,做周线检查)。
·需要调整仓位的场景只有三种:触及止损或止盈线、再平衡偏离超阈值、右侧三信号全部满足。
·平时无需操作的场景(占绝大多数时间):指数小幅波动、单日涨跌在1%以内、消息面无白名单级别变化。
·节前三天额外纪律:不新建仓位、不追当天最强板块、不因为「只剩3天」而加快节奏。
·一句话:一年里真正需要动手的次数,远少于你以为的。
⑦ 潜在风险预警与极端行情应对预案
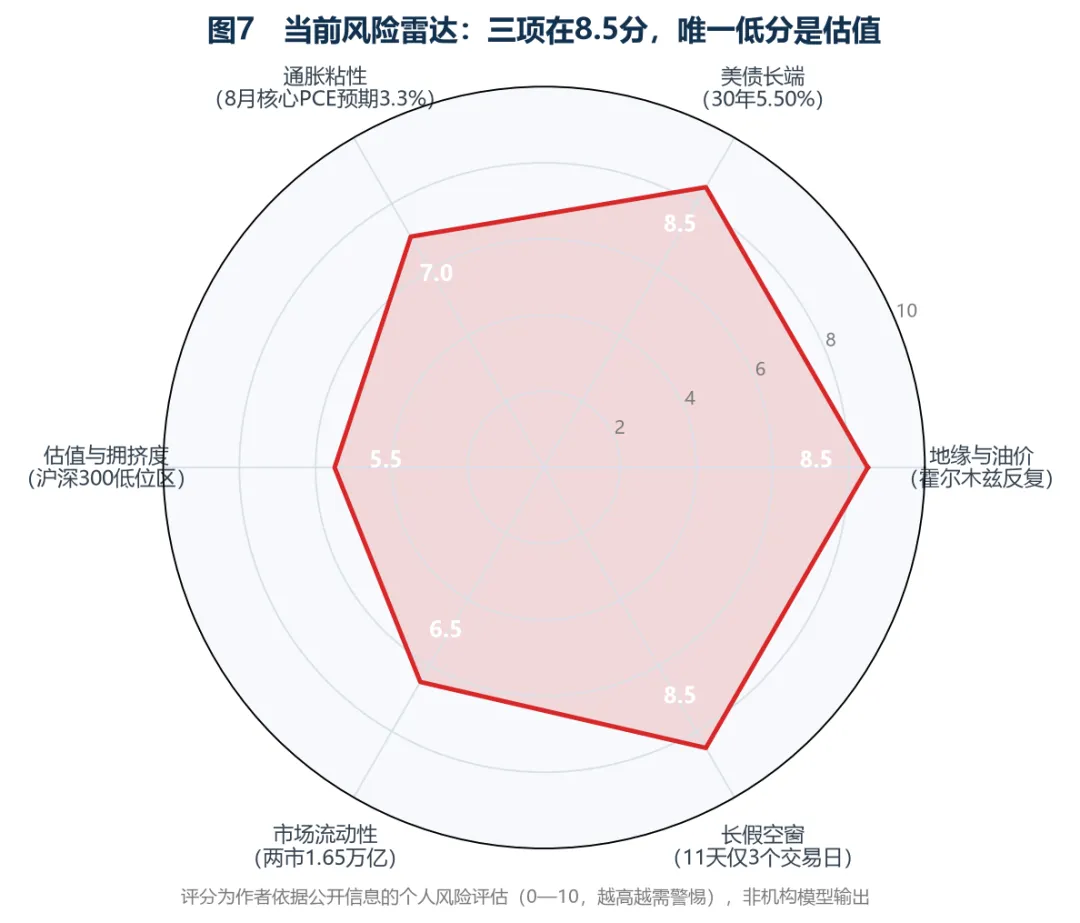
图7 当前风险雷达:三项在8.5分,唯一低分是估值(评分为作者依据公开信息的个人风险评估,0—10分,越高越需警惕)
·风险一:地缘与油价。特朗普9月26日拒绝伊朗「七天重开霍尔木兹」提议,但新华社9月28日报道双方最早28日重启间接对话,消息面多空反复。预案:不追高能源方向,现金比例维持20%不降。
·风险二:美债长端。30年期收在5.5%上方,为2004年6月以来首次。预案:美债长端不出现趋势性回落,不启动新批次。
·风险三:通胀粘性。市场预期美国8月核心PCE同比约3.3%。预案:高估值成长方向不加仓。
·风险四:长假空窗。11天里A股只有3个交易日,10月2日的非农要等到10月8日才被定价。预案:不在节前建立新仓位,把决策推迟到节后。
·风险五:限售股解禁。本周83只解禁、市值1133.99亿元。预案:不参与解禁前后波动放大的方向。
·极端预案(一次性写死,避免临场犹豫):若任一账户从高点回撤达 10%,该账户权益仓位降至 50% 以下,现金比例提到 35%;若三地市场同步单日跌超 3%,当日不做任何加仓动作,只观察。
八、【交易纪律】今日执行单
项目 | 今日状态 | 说明 |
A股账户 | 恢复交易 | 9/28—9/30 三个交易日,10/1—10/7 休市,10/8 开市 |
港股通 | 恢复 | 9/28 恢复;9/29、9/30 为新增港股通交易日 |
美股账户 | 今夜开市 | 本周为数据周:9/30 美国PCE、10/2 非农 |
新建仓批次 | 不启动 | 右侧三信号一条未满足 |
止盈止损触发 | 无 | 无标的触及 -8% / +20% 阈值 |
再平衡 | 不执行 | 各账户偏离均在 ±5 个百分点内 |
现金比例 | 维持20% | 极端行情预留额度不动用 |
九、观察名单与需关注的卖出节点
今天恢复交易,下面这张表是「今日盘中需要检查的减仓触发条件」,属于提前写好的纪律,不是当日买卖建议。
方向类别 | 当前技术状态(截至9/24收官) | 需检查的减仓触发条件 |
宽基类(A股) | 沪深300 死叉延续,K19.3 J9.8(低位) | 从最高点回撤 10% 全部清出 |
红利低波类 | 死叉延续,K66.4 J56.1 且下行 | 回撤 10% 全部清出 |
港股宽基类 | 中概互联死叉延续,J值 -3.2(超卖) | 回撤 10% 全部清出 |
美股宽基类 | 标普距历史高位不到1%,金龙指数本周跌1.72% | 回撤 10% 全部清出 |
半导体链(观察) | 芯片新金叉但K值仅26.5;通信J89.2超买 | 未建仓,无卖出节点 |
贵金属类 | 黄金ETF 死叉延续,J值 40.2 | 回撤 10% 全部清出 |
说明:以上为方向类别,不是具体标的,也不构成任何买卖建议。表格里的数值是我给自己定的纪律线,不是对市场的预测。
十一、接下来11天:开盘日与关键时间点
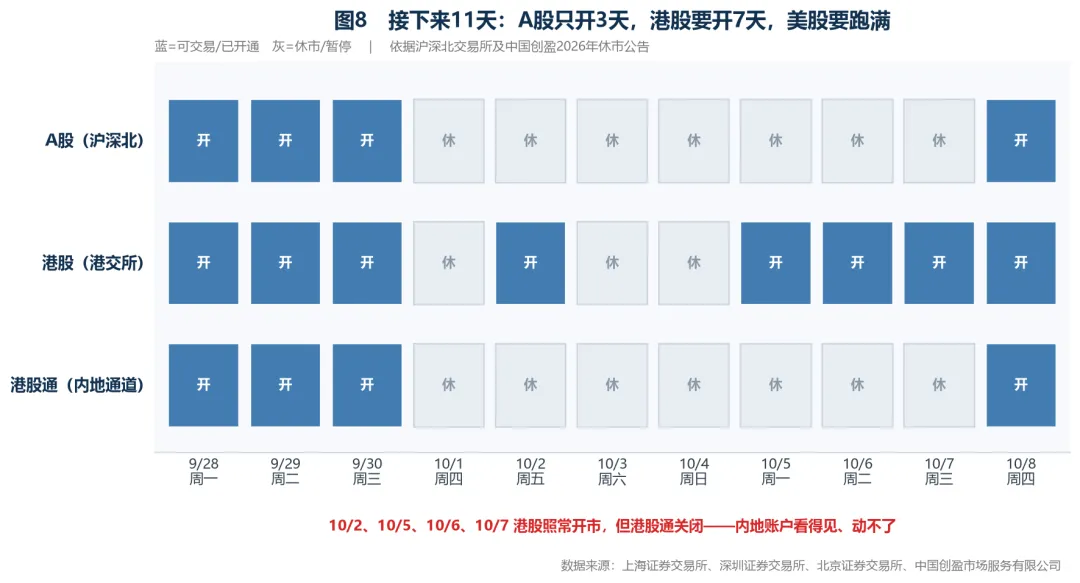
图8 9月28日—10月8日 A股 / 港股 / 港股通 交易日历(数据来源:上交所、深交所、北交所、中国创盈市场服务有限公司2026年休市公告)
日期 | A股 | 港股 | 港股通 | 关键事件 |
9/28 周一 | 开市 | 开市 | 恢复 | 8月规上工业企业利润;国新办央企发布会;央行跨节逆回购启动 |
9/29 周二 | 开市 | 开市 | 开通 | 上证创新药科创领先指数、上证科创板软件服务指数发布 |
9/30 周三 | 开市 | 开市 | 开通 | 美国8月PCE与9月ADP;中国9月PMI;本周周线收官 |
10/1 周四 | 休市 | 休市 | 暂停 | 日本三大光刻胶全球调价约15%生效 |
10/2 周五 | 休市 | 开市 | 暂停 | 美国9月非农就业报告 |
10/3—10/4 | 休市 | 休市 | 暂停 | 周末 |
10/5 周一 | 休市 | 开市 | 暂停 | — |
10/6 周二 | 休市 | 开市 | 暂停 | — |
10/7 周三 | 休市 | 开市 | 暂停 | — |
10/8 周四 | 开市 | 开市 | 恢复 | 国庆假期后首个交易日 |
最需要注意的两天:9月30日(美国PCE + 中国PMI,且本周周线在这一天收官)和10月2日(美国非农)。10月2日之后A股已经休市,非农数据要等到10月8日才被A股定价。
这就是所谓「敞口不对等」:你承担着价格风险,却没有处置它的能力。这也是我坚持现金留20%、且不在节前建立新仓位的唯一理由。
合规声明
1. 本文所有数据均引自上海证券交易所、深圳证券交易所、北京证券交易所公告,中国人民银行、商务部、交通运输部、国家统计局等政府部门公开信息,新华社、经济日报、财联社、证券时报、中国证券报、上海证券报、香港经济日报等官方媒体,以及腾讯财经行情、CME FedWatch、美国财政部每日收益率曲线等权威数据终端。
2. 本文不推荐任何具体股票或基金,文中出现的均为方向类别与技术指标读数,不构成任何买卖建议,也不构成任何形式的投资要约。
3. 文中【我的推演】部分为作者个人基于公开信息的逻辑推理,已明确标注并非事实,读者应自行判断。
4. 本文不预测短期涨跌,所有策略均以中长期稳健配置为目标,不适用于追求短期高收益的读者。
5. 本文不使用杠杆、融资融券、期权期货等衍生工具的推荐,相关内容出现处均为风险提示。
6. 市场有风险,投资需谨慎。请根据自身风险承受能力独立决策,并自行承担全部投资后果。


发表评论
发表评论: