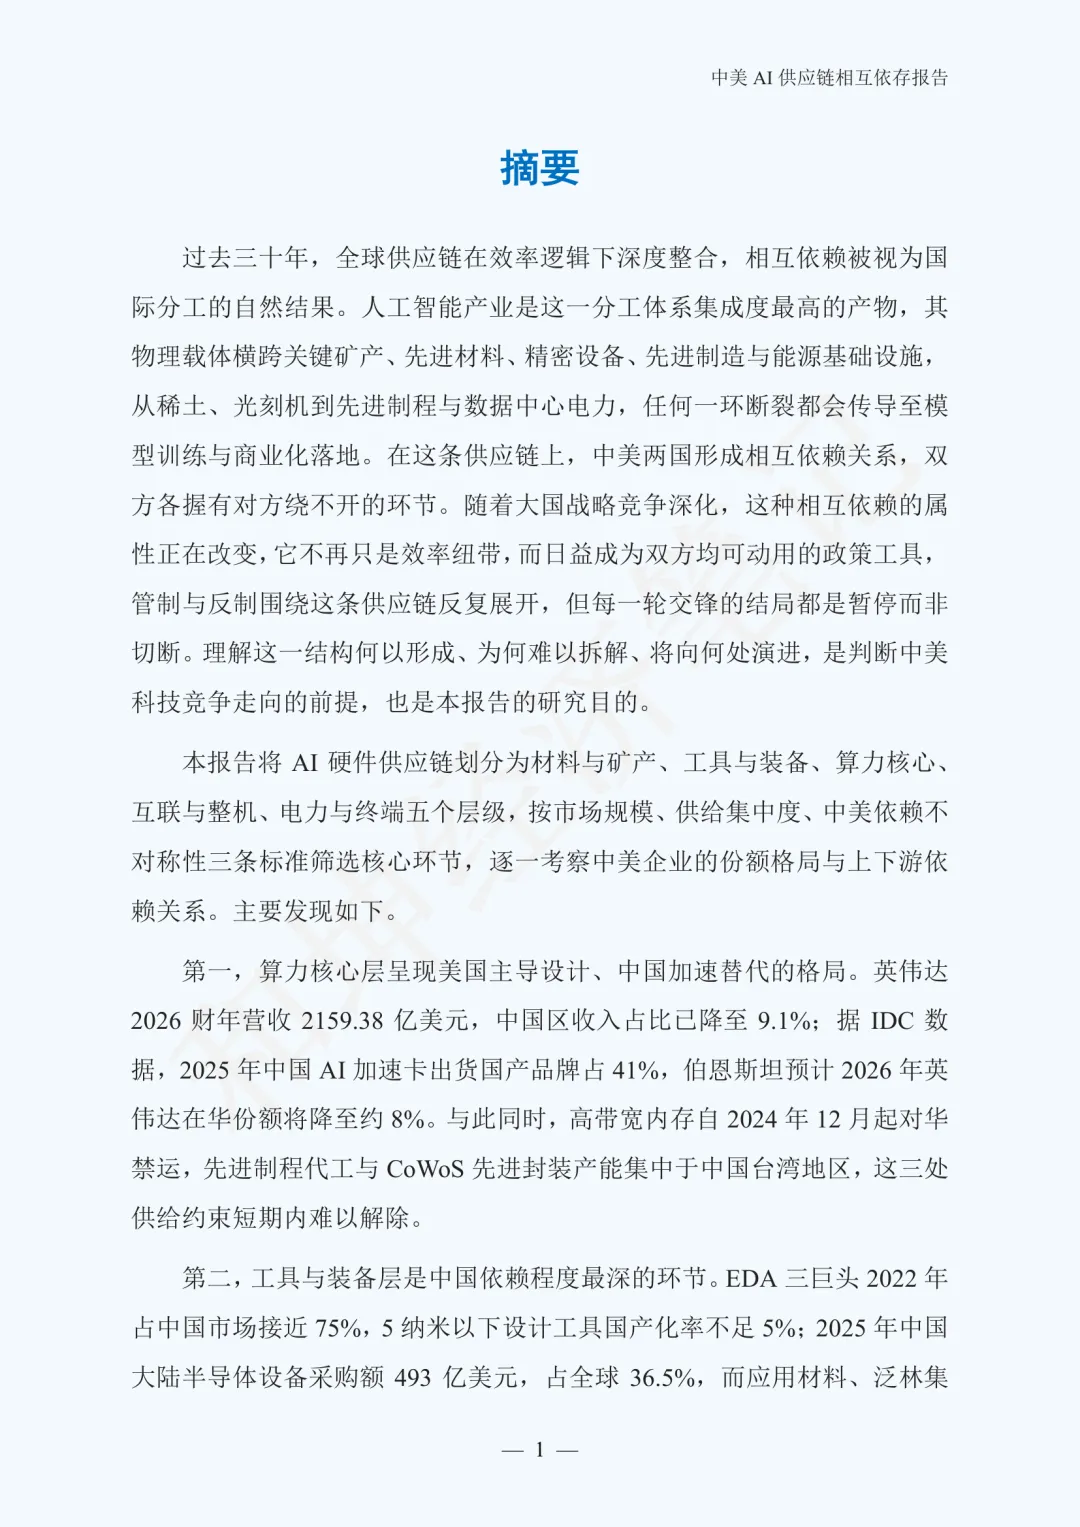
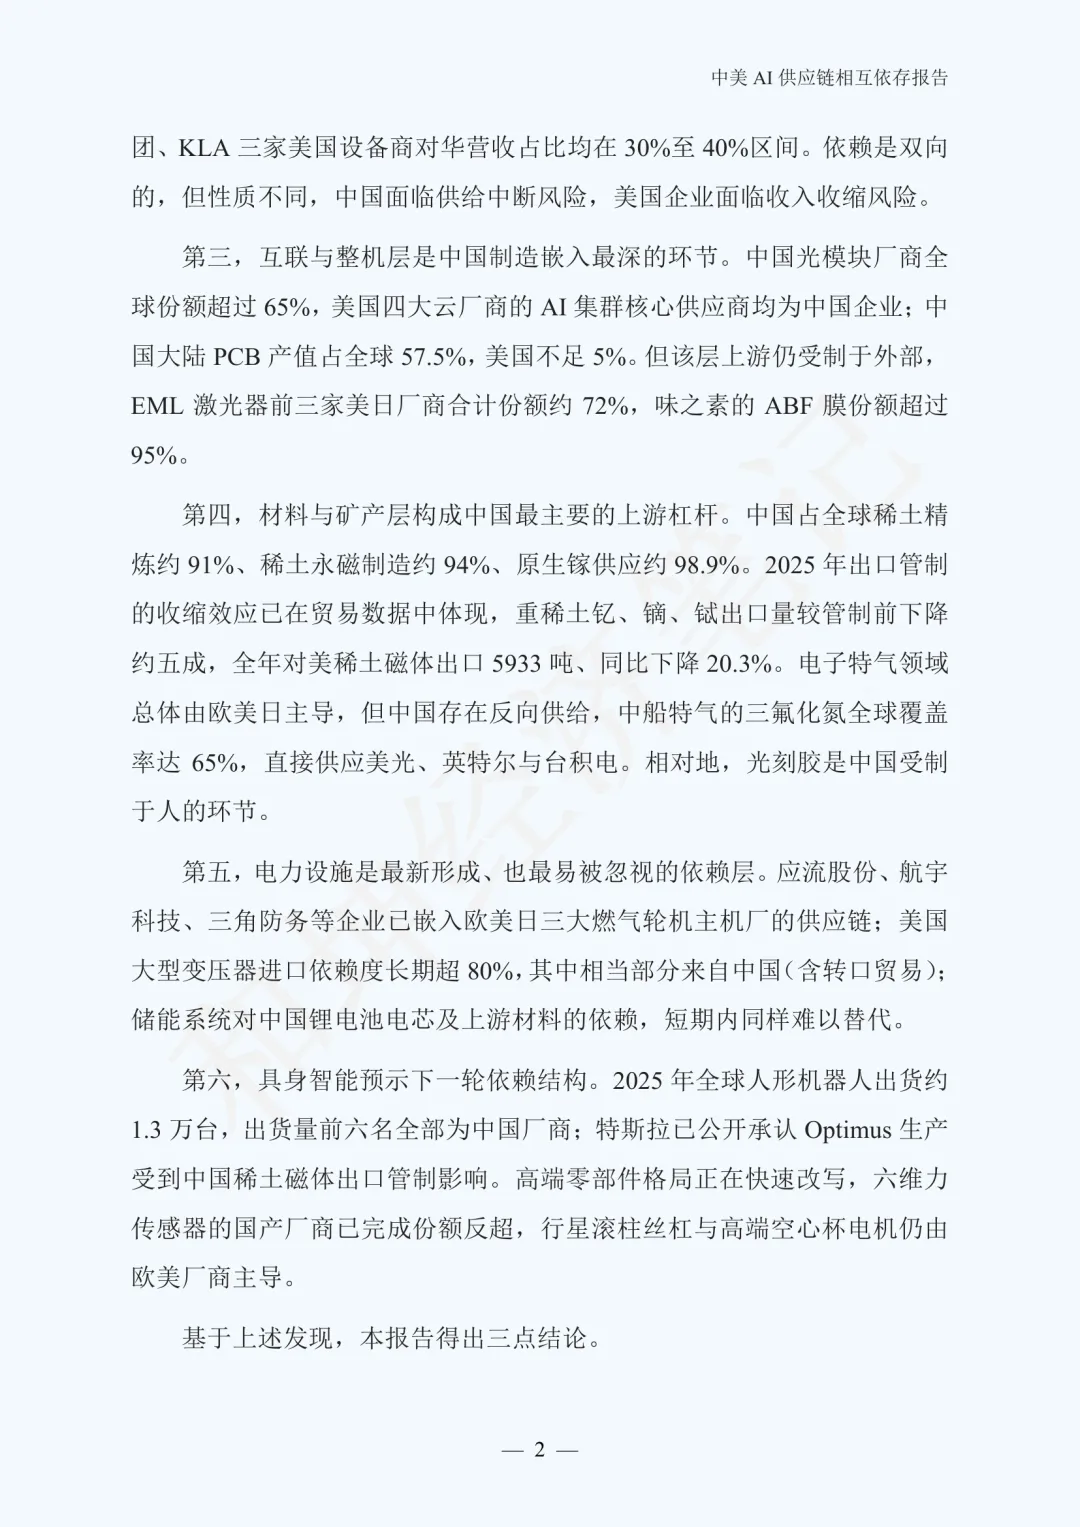
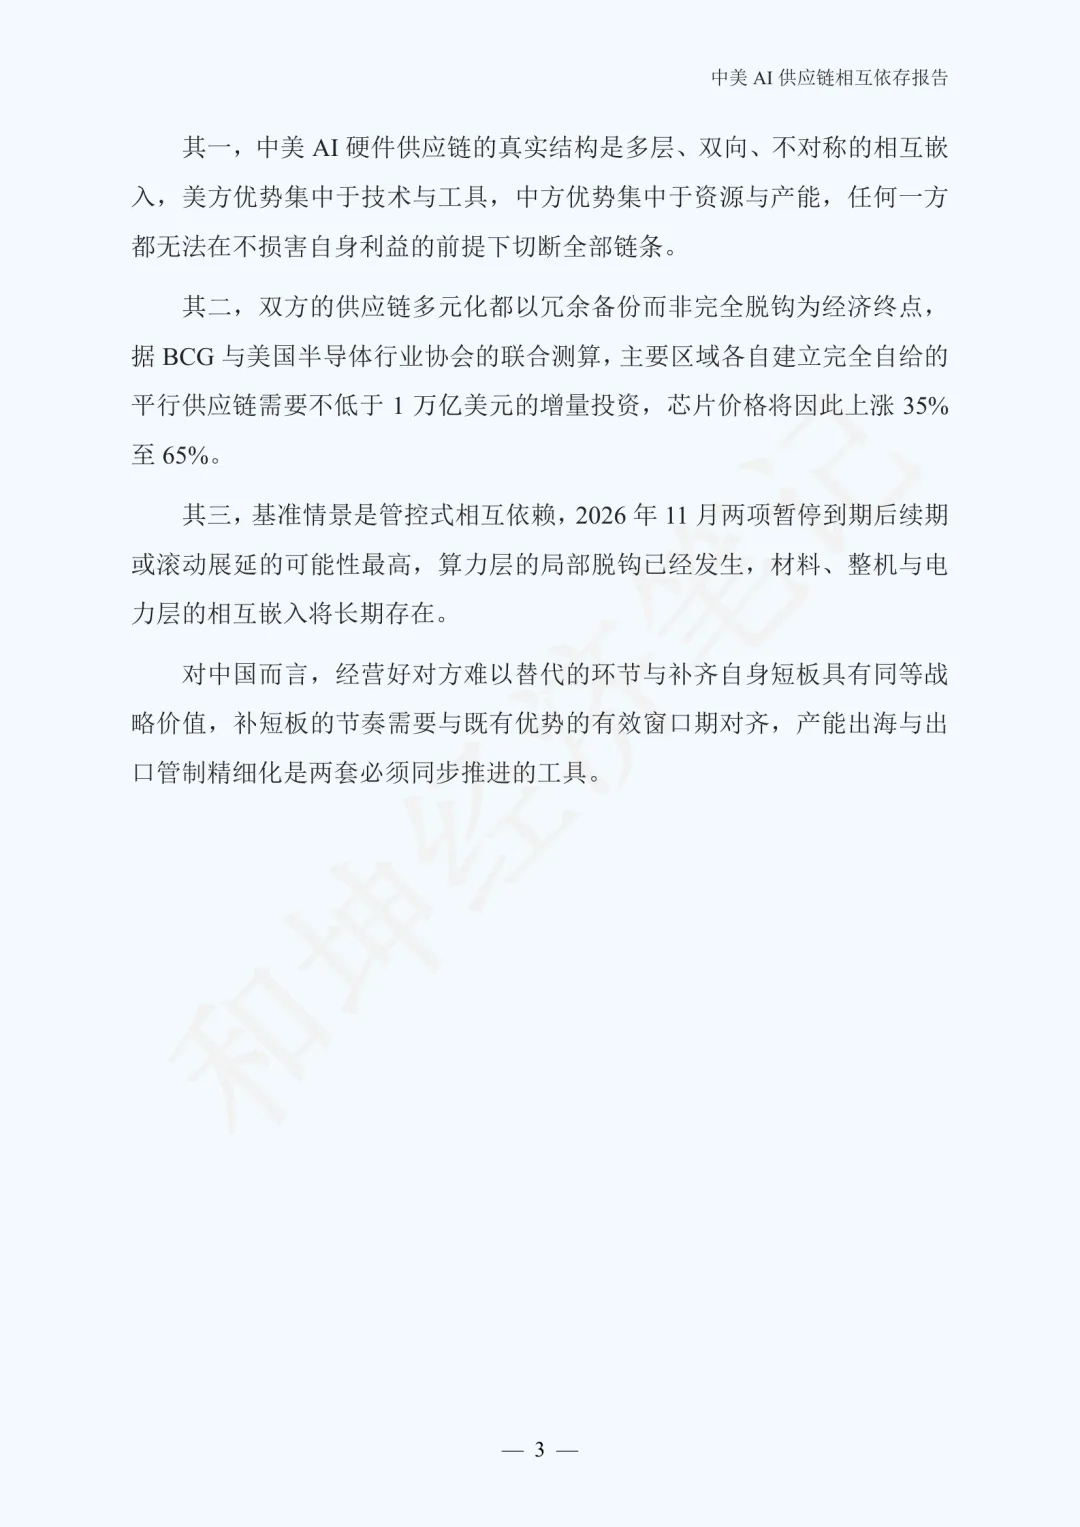
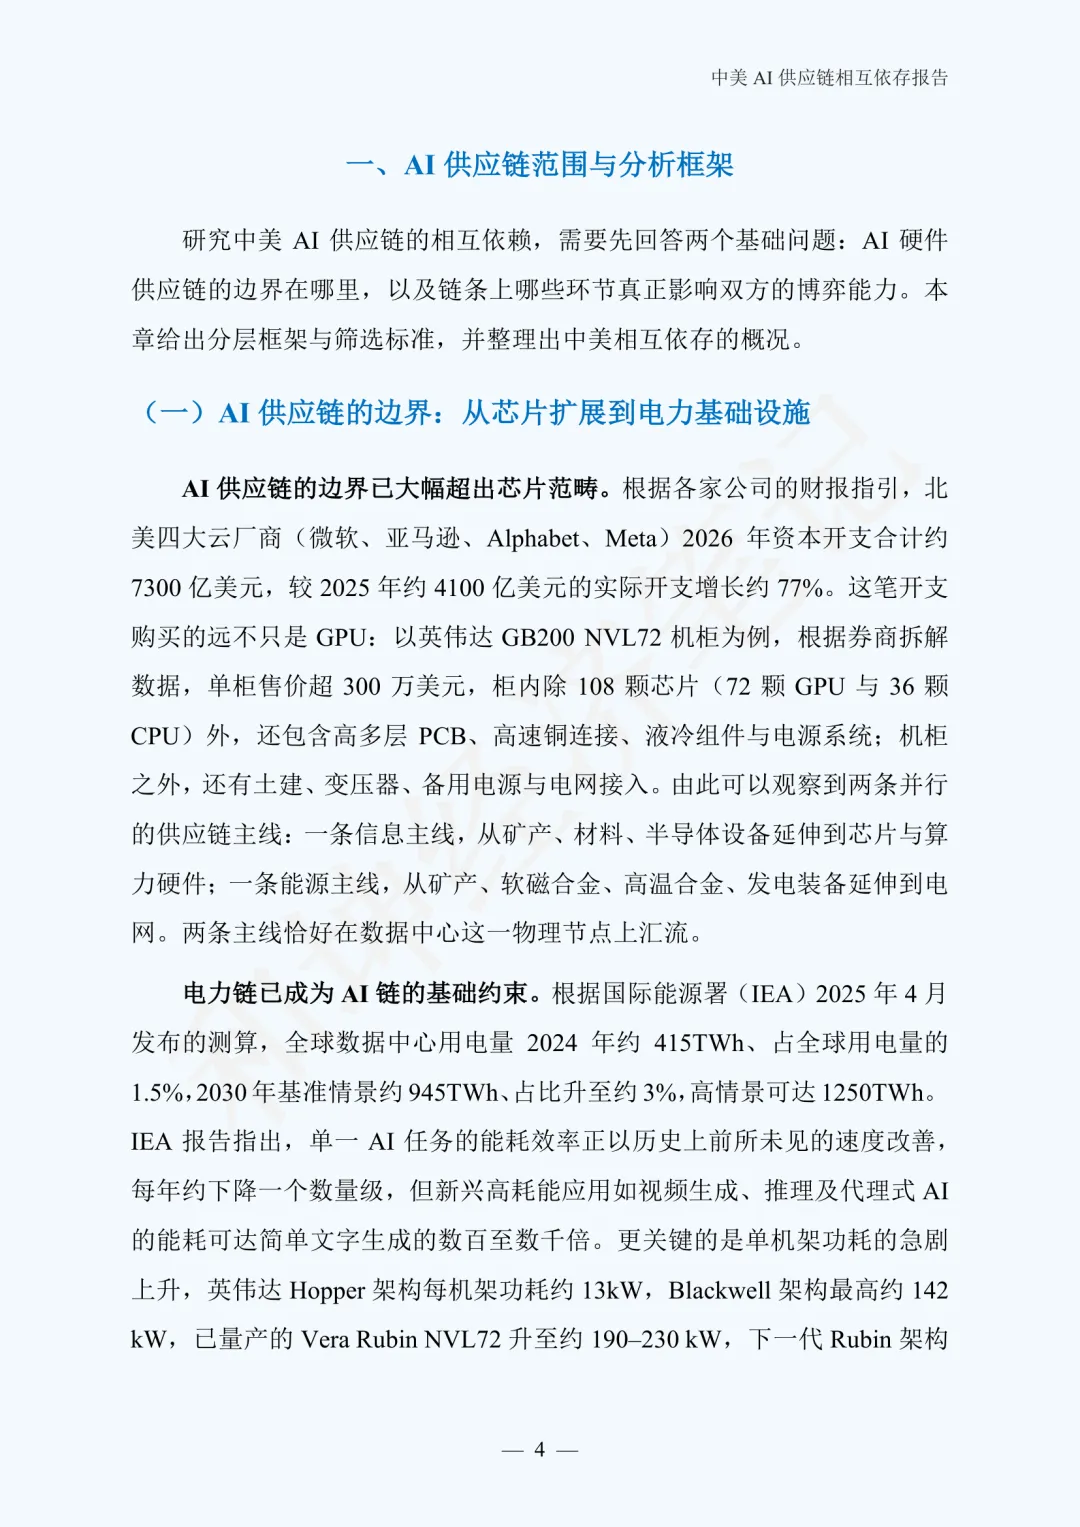
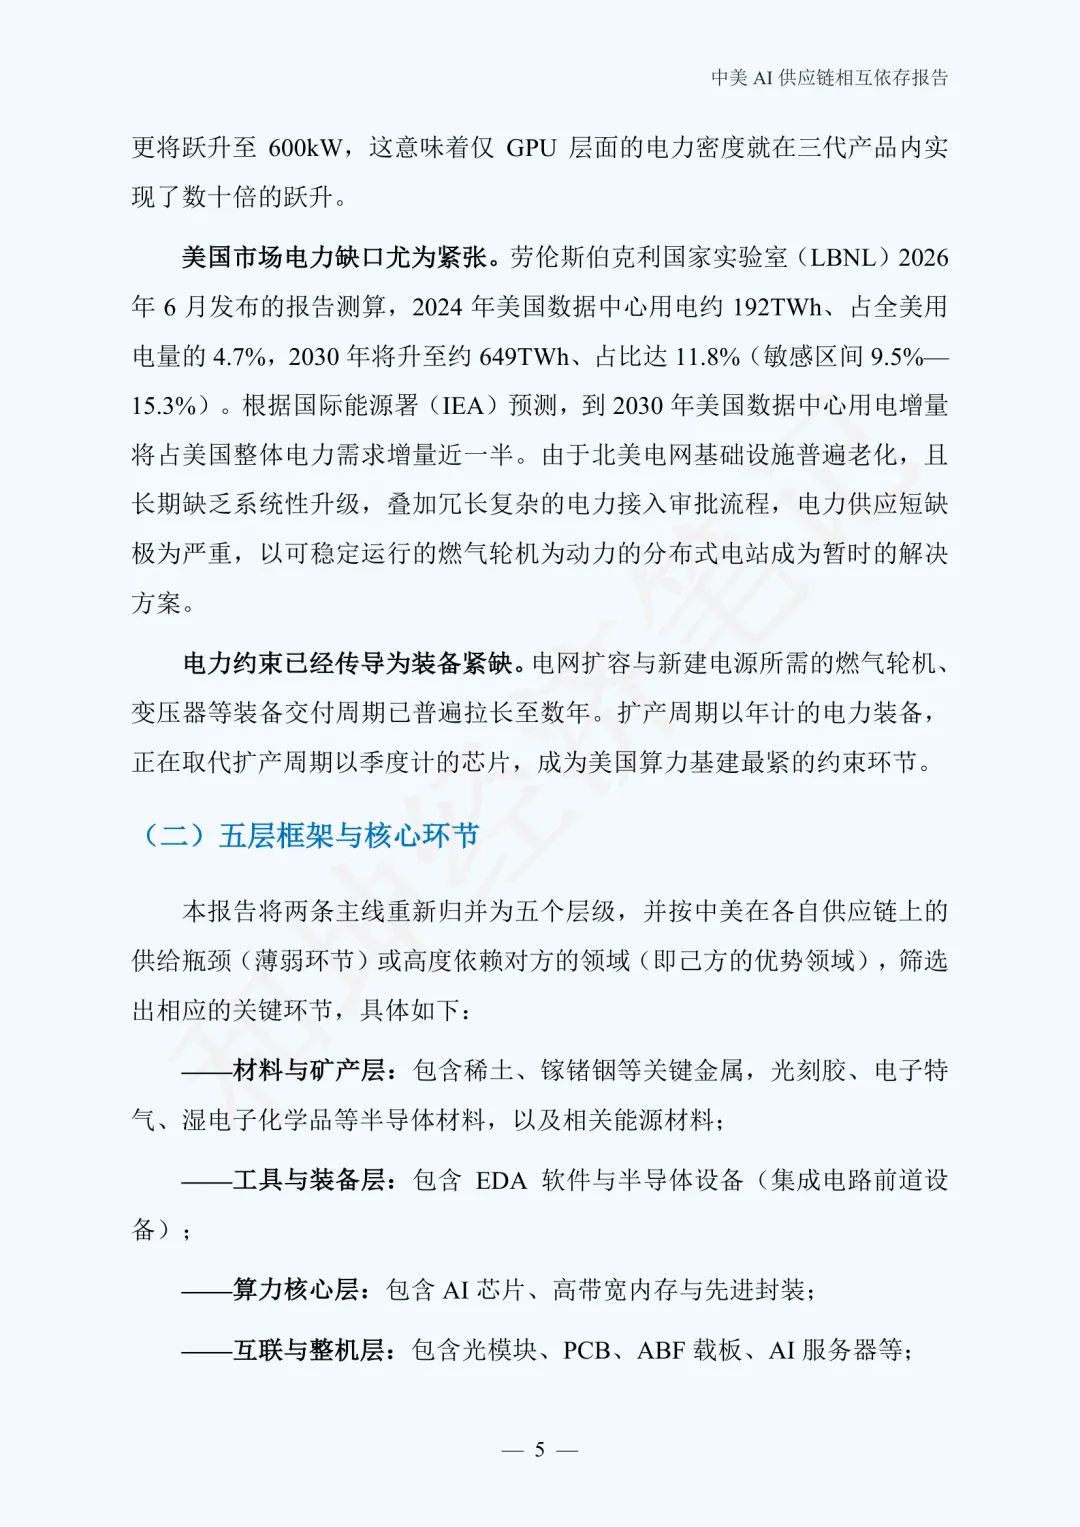
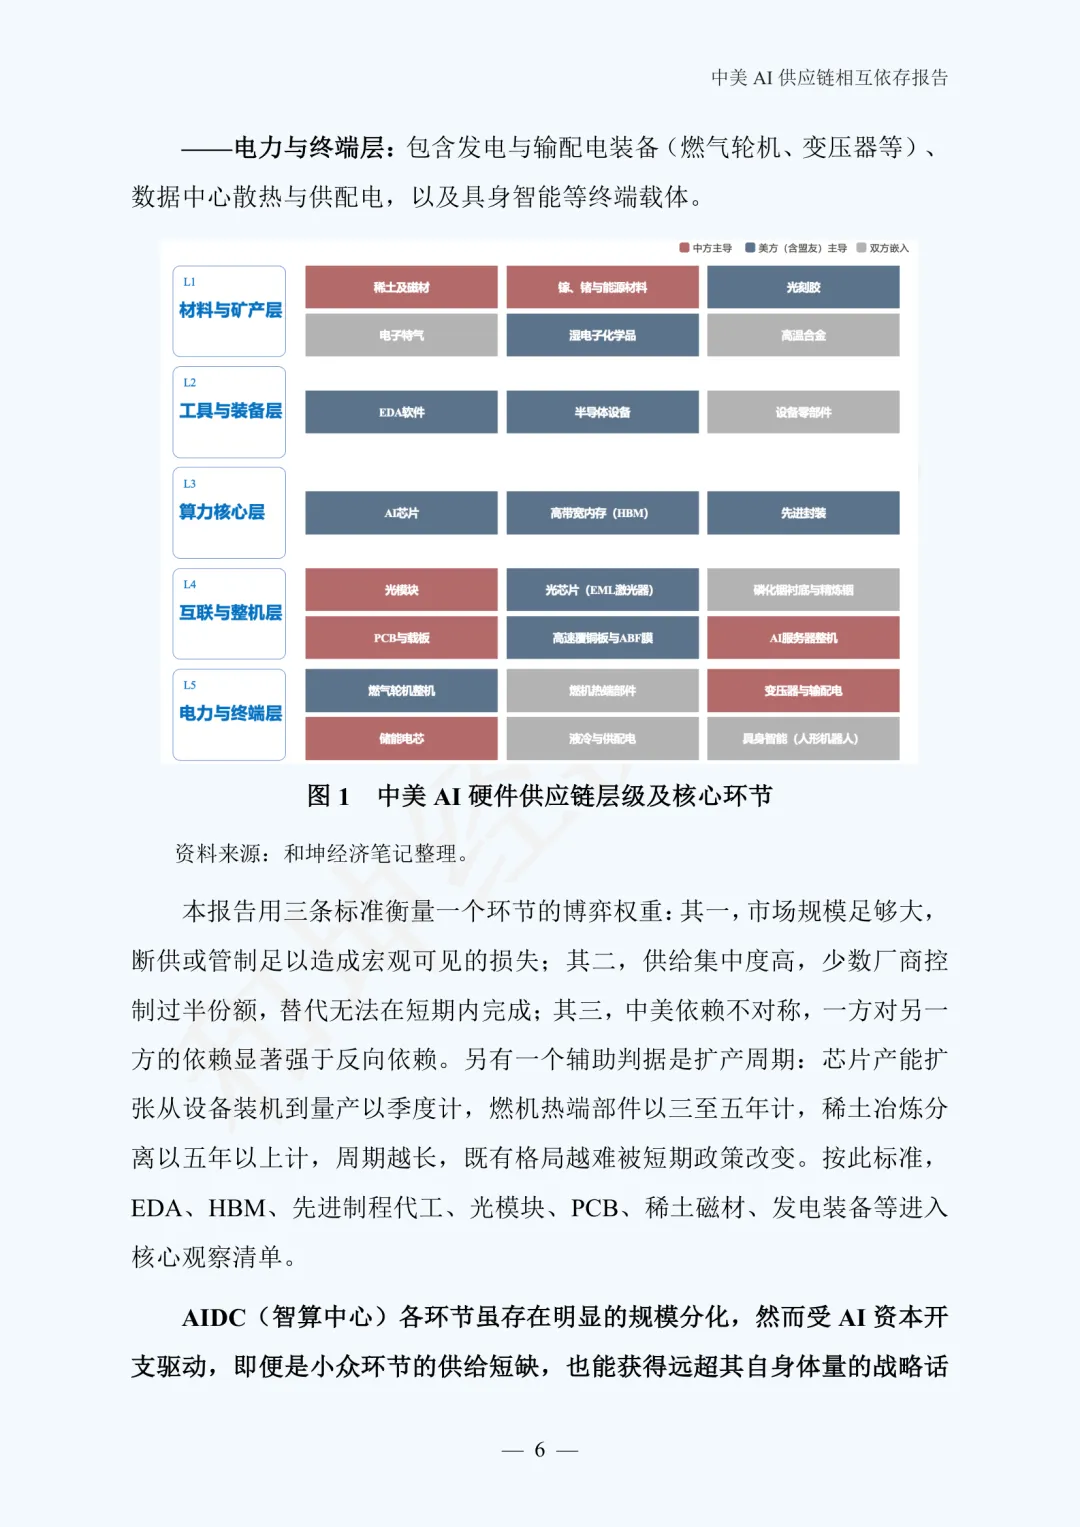
2026中美AI供应链相互依存深度研究报告·解读文末【阅读原文】报告节选:2026中美AI供应链相互依存深度研究报告·解读人工智能硬件供应链横跨关键矿产、先进材料、精密设备、先进制造与能源基础设施,任何一环断裂都会传导至模型训练与商业化落地。报告将这条供应链划分为材料与矿产、工具与装备、算力核心、互联与整机、电力与终端五个层级,按市场规模、供给集中度与中美依赖不对称性筛选核心环节。算力核心层呈美国主导设计、中国加速替代格局。英伟达 2026 财年营收 2159.38 亿美元,中国区收入占比降至约 9.1%;2025 年中国 AI 加速卡出货中国产品牌占 41%。高带宽内存自 2024 年 12 月起对华禁运,先进制程代工与先进封装产能集中于中国台湾地区,三处供给约束短期难解。工具与装备层依赖最深。EDA 三巨头占中国市场接近 75%,5 纳米以下设计工具国产化率不足 5%;2025 年中国大陆半导体设备采购额 493 亿美元、占全球 36.5%,三家美国设备商对华营收占比在 30% 至 40% 区间,双方呈不对称但双向的相互约束。互联与整机层中国制造嵌入最深,光模块全球份额超 65%、PCB 产值占全球 57.5%,但上游 EML 激光器前三家美日厂商合计约 72%、ABF 膜份额超 95%。材料与矿产层是中国主要上游杠杆,稀土精炼约 91%、永磁制造约 94%、原生镓约 98.9%;电子特气领域三氟化氮反向供给覆盖全球 65%。电力设施是最新且易被忽视的依赖层,大型变压器进口依赖度长期超 80%、储能电芯依赖短期内难替代。具身智能预示下一轮依赖结构,2025 年全球人形机器人出货约 1.3 万台、前六名均为中国厂商,但高端空心杯电机等仍由欧美主导,脱钩的经济后果显著。资料源于互联网公开资料整理,版权归原作者所有仅供交流学习,侵权联系删除。

 研报速递

发表评论
发表评论: