行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

券商/基金的AI预算,花错了地方(上)——金融机构到底要用AI达成什么结果?

wang 2026-09-27 行业资讯
券商/基金的AI预算,花错了地方(上)——金融机构到底要用AI达成什么结果?

能力可以被调用,责任不能被转移。我是一家持牌机构。我拿着牌照、承担着监管责任、对客户负有受托义务。我用AI,不是为了"上AI",而是为了达成某个可以被验收的结果。


一、一个被跳过了的问题

过去半年,我参加了很多场券商和基金的AI交流。几乎每一场,话题都会滑向同一串数字:
万得把30年的数据拆成了MCP接口,同花顺iFinD上架了超过1000个标准化投研指标的Skill,东方财富妙想把能力封装成12个标准化Tool;国泰海通说上半年发布了1314个智能体、404个Skills,累计智能化服务8300万人次;中信证券的"超级研究员"深度学习了超30万篇研报,月均被调用近4万次;华泰把"ALLINAI"写进了年报。
数字都很漂亮,PPT都很满。但每次散会,我心里都会冒出一个很不识趣的问题:
这些数字,和"我们机构到底要用AI达成什么结果",有关系吗?
这不是抬杠。你想想看,市面上讲金融AI的文章、论坛、招标方案,绝大多数是卖方视角——数据商讲我能开放什么,模型厂讲我参数多强,平台商讲我能编排多少Agent。它们都很精彩,但它们服务的目标是同一件事:拿到甲方的预算。
真正被跳过的,是买方视角的那句话:
我是一家持牌机构。我拿着牌照、承担着监管责任、对客户负有受托义务。我用AI,不是为了"上AI",而是为了达成某个可以被验收的结果。
如果这个结果说不清,那么后面所有的采购、所有的Skill、所有的算力,本质上都是在替别人的生态买单。

二、其实监管早就把目标写好了,只是很多人没读

先说一个反直觉的事实:持牌机构做AI,不是经营选修课,而是政策必答题。
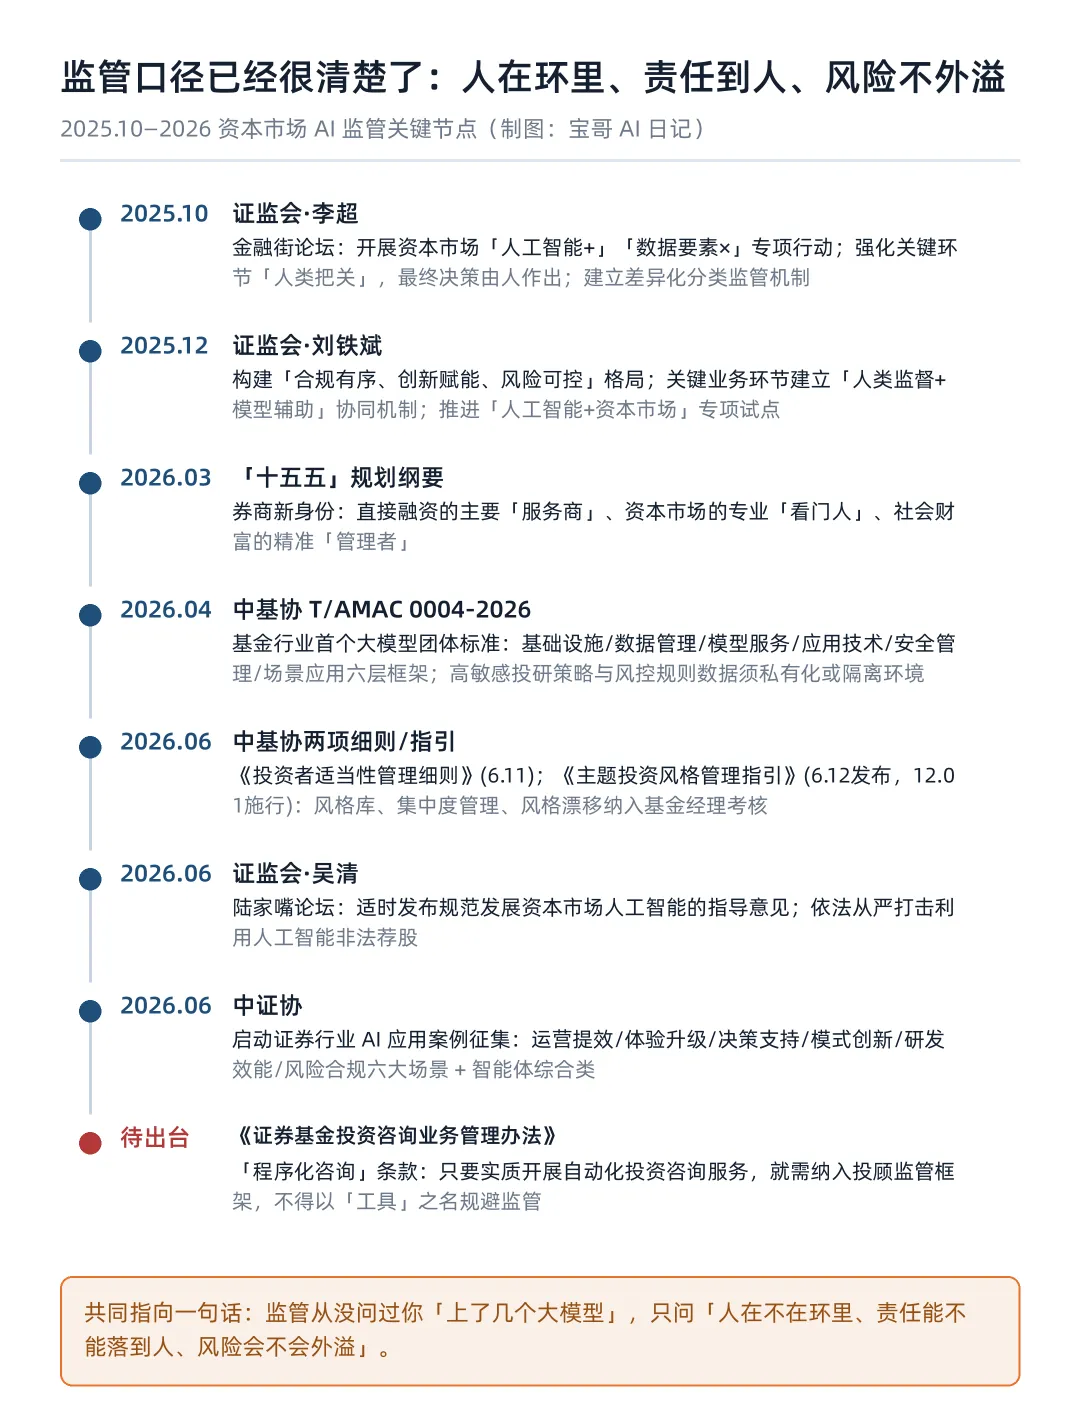
2025年10月,证监会副主席李超在金融街论坛上明确表示,证监会正在开展资本市场"人工智能+""数据要素×"专项行动,并提出要"强化关键环节的人类把关机制,确保关键环节有人监督、最终决策由人作出",同时建立差异化分类监管机制。
同年12月,证监会科技监管司副司长刘铁斌进一步给出了资本市场AI生态的工作思路:构建"合规有序、创新赋能、风险可控"的格局,探索差异化分类监管框架,推进"人工智能+资本市场"专项试点,并明确要求"在关键业务、关键环节建立'人类监督+模型辅助'的协同机制"。
2026年6月,证监会主席吴清在陆家嘴论坛上表示,将适时发布规范发展资本市场人工智能的指导意见,并依法从严打击利用人工智能非法荐股。
再看两份更硬的文件:
《"十五五"规划纲要》(2026年3月发布)给券商定了三个身份:直接融资的主要"服务商"、资本市场的专业"看门人"、社会财富的精准"管理者"。
中基协《基金经营机构大模型技术应用规范》(T/AMAC0004-2026,2026年4月3日发布并实施)——这是基金行业首个大模型团体标准,也是资本市场首个。它给出了基础设施、数据管理、模型服务、应用技术、安全管理、场景应用六层参考框架,并明确要求:高敏感的投研策略与风控规则数据,仅允许在私有化部署、物理隔离或逻辑隔离的专用模型环境中训练或推理。
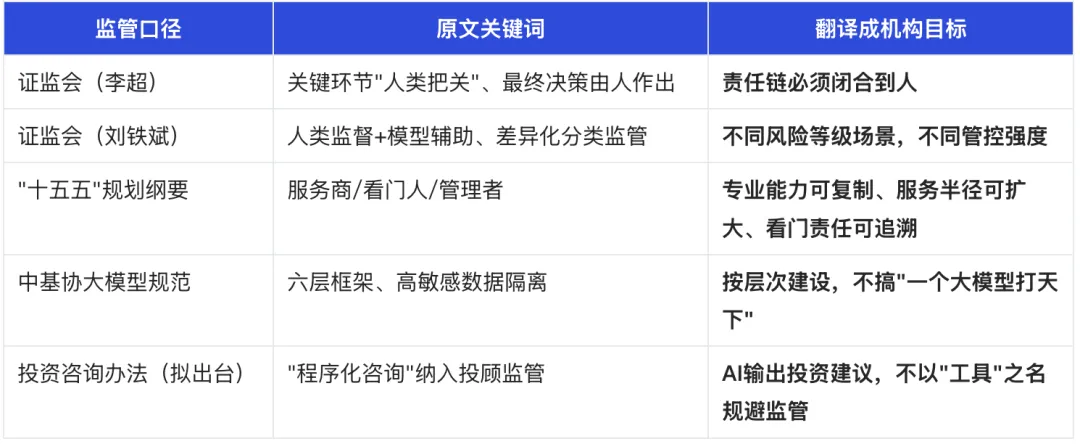
我把这些政策翻译成一张表,你可以直接拿去内部对齐:
请注意最后一行——《证券基金投资咨询业务管理办法》已被列入证监会年内重点项目,其中的"程序化咨询"条款明确:只要实质开展自动化投资咨询服务,就需纳入投顾监管框架,不得以"工具"之名规避监管。
这句话的分量很重。它意味着:你给客户的AI界面叫"助手"还是"工具",不重要;监管看的是实质。
所以,监管从来没问过你"上了几个大模型"。监管问的是三件事:
人在不在环里?责任能不能落到人?风险会不会外溢?

三、把政策翻译成四个"可验收的结果"

这是我做金融AI产品这几年最深的体会:不要拿"降本增效"糊弄高管。降本增效是结果,不是目标;它是事后统计出来的,不是事先设计出来的。
持牌机构真正要实现的,是下面四个可以被验收的结果。

结果一:把专业能力,从"长在人身上"变成"长在平台上"

研究员的方法论、投行家的核查清单、金牌投顾的展业话术——过去这些东西跟着人走,人一走就断。
中金公司给出的解法很有代表性:把资深分析师完整的研究方法论、估值体系和行业认知做AI"蒸馏",封装成分析师Skill。9月,首席经济学家缪延亮上线了个人专属Skill。这意味着,一个人的认知第一次可以被机构化复用。
国泰基金的说法更直白:它的核心逻辑是"一个人会,平台就会"——把资深研究员的方法论、行业框架与合规红线,沉淀为可复用、可评估的数字资产。为了保证这件事不停在口号上,国泰基金引入了FDE(前向部署工程师)机制,把工程师直接嵌入投研一线,和行业研究员结对共建。
中信证券的公开表态更值得高管们记住:
"AI时代,金融机构真正的核心竞争力不在于模型能力本身,而在于深厚的金融领域数据知识与AI相结合。"

结果二:服务半径扩大——长尾客户第一次被真正覆盖

传统一对一投顾只能服务金字塔尖。AI改变的不是"服务质量",而是"覆盖半径"。
国信证券的"小信智慧助手",让一线投顾服务客户半径扩大10倍,持仓诊断报告生成从2小时缩短到10分钟。
国泰海通的AI超级助手支撑着6000余名一线投顾,累计服务38.8万次;上半年智能化服务8300万人次,智能投顾客户月留存率超过90%。
东方证券基金投顾保有规模158亿元,复投率76.8%;投顾产品64只,月度客户复购率超过90%。
留存率和复投率,是比"服务人次"更硬的指标——它说明客户不是在"尝鲜",而是在"依赖"。

结果三:把生产流程改造成"可审计的生产线"

这是"看门人"身份最核心的要求。
招商证券国际的做法值得单独拎出来讲:它推出的高股息实战AI原生投研2.0系统,把主动选股改造成可审计、可复核的自动化生产线,但最终结论与评级,仍由持牌分析师签署并负责。
广发证券的投行大模型"投行AI文曲星",覆盖3000多个核查点,准确率提升30%。
国信证券对投行尽调的描述更形象:未来将由一群分别负责任务拆解、信息搜集、财务分析、法律合规审查的Agent协同工作,各智能体之间自主沟通、交叉验证、互补纠错——但"AI分担的是工作量,而不是责任,最终的风险把控和合规责任,必须牢牢握在人的手中"。
注意这句话。它几乎是整个金融AI的第一性原理。

结果四:守住牌照与责任边界(最容易被忽略的一层)

基金行业已经给出了最清醒的样本。
易方达在隔离网络环境中验证开源智能体框架,明确"尚未进入生产部署",并直言原生框架的安全权限机制尚不成熟,存在数据泄露与越权操作风险,需要开发内部专用版本。
这不是保守,这是专业。国家互联网应急中心在2026年3月就对OpenClaw类智能体发出过安全风险提示,指出"信任边界模糊"可能引发信息泄露或系统受控。
中证协的调研也把智能投顾的痛点讲透了,三个层面——监管框架适用性挑战、服务客群长尾化放大投资者保护风险、大模型本身不可控性——共同指向同一个核心问题:责任链条不清晰。所以,持牌机构要的结果,从来不是"AI帮我写了一份研报",而是:这份研报能署名、能留痕、能复盘,出了事能说清楚是谁的决策。

四、现状扫描:三类玩家,三种动机

目标清楚了,再看现状,会清醒很多。
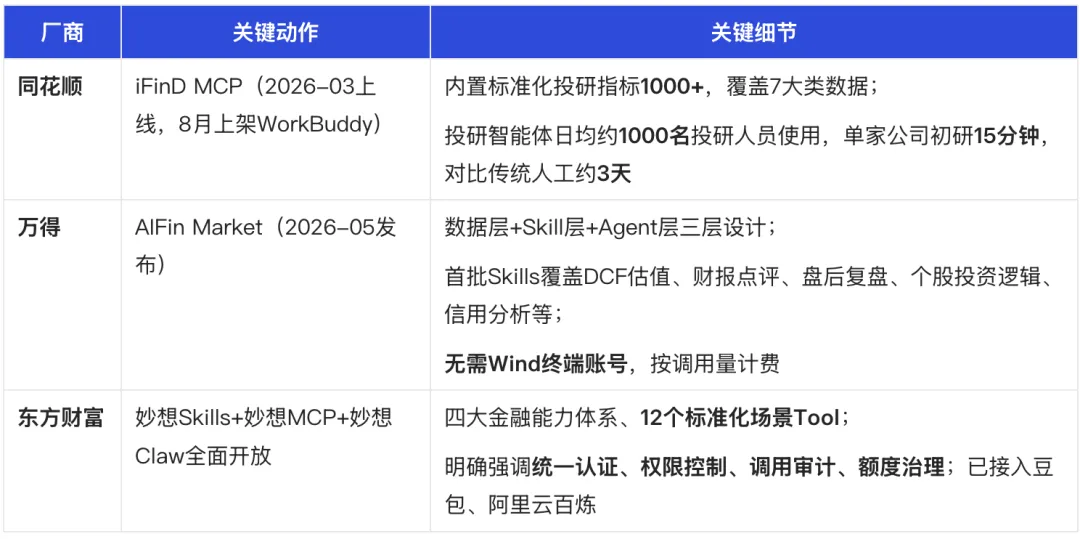
图1|能力被拆开之后,谁拿走了什么(制图:宝哥AI日记)

4.1数据服务商:从"卖终端"到"卖能力"

2026年,三家数据巨头几乎同步完成了标准接口开放:
海外同步发生:2026年2月,彭博发布嵌入Terminal的对话式AIASKB,协调多个Agent并行访问每天5000条原创新闻和800多家机构的卖方研究,同样基于MCP构建。
动机怎么理解?东吴证券的判断很准:数据拥有者之间的竞争,已从终端内的封闭服务转向生态的开放服务,"数据壁垒决定能力下限、开放策略决定发展上限"。
说得更直白一点:数据商开放,不是做慈善,是防管道化。
它们真正的恐惧是——Agent时代,用户不再打开终端,终端就变成了一个被调用的数据库。与其被别人绕开,不如自己把围墙拆掉,抢先成为"被调用的事实标准"。

4.2平台厂商:不在乎谁的数据,在乎"流程谁来编排"

2026年4月,通用大模型直接入场:千问"深度研究"接入1.3万只股票实时行情和约百万家上市公司财报数据;Kimi接入同花顺iFinD。
这一步的意义在于:**金融数据从"外挂"变成了"内嵌"。**普通投资者用最日常的对话方式,就能拿到过去要付费开终端才能做的分析。
到9月,节奏更快:9月10日OpenAI发布Chat GPT for financial services,9月14日Anthropic推出Claude for financial advisors,9月17日月之暗面发布Kimi金融行业解决方案。
而平台侧的动作更值得警惕——千问开放平台首批金融智能体上线,兴业证券、国泰海通灵犀、东吴秀财、中金财富等4家券商智能体首批入驻。

4.3持牌机构自己:投入很猛,结构很浅

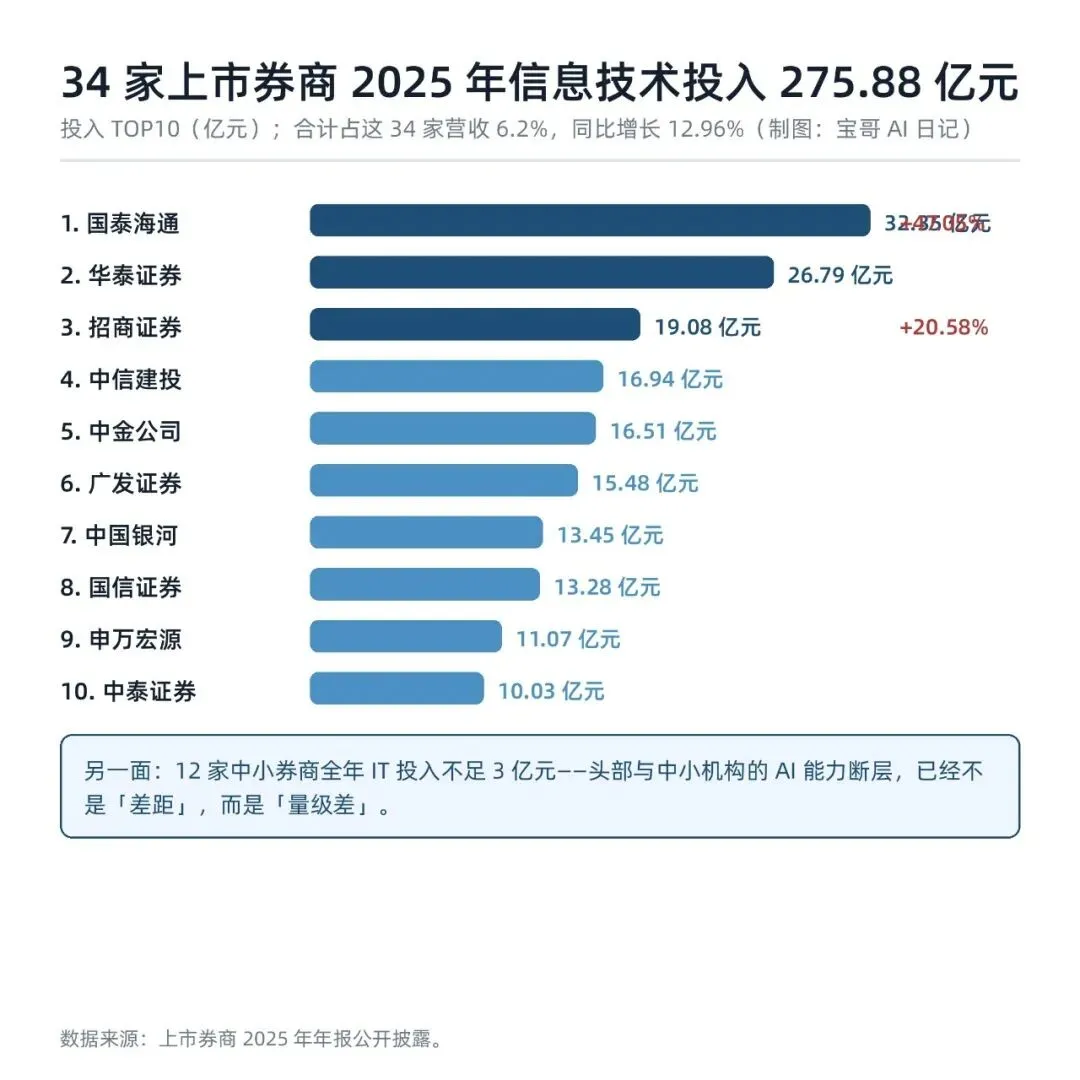
钱是真的花了。2025年,34家上市券商信息技术投入合计275.88亿元,占这34家营收的6.2%,同比增长12.96%。
与此同时,12家中小券商全年投入不足3亿元。断层已经形成。
截至2026年7月末,32家券商完成算法与模型备案,备案项目总数超过50个。
但钱花在哪了?我把公开招投标数据拉出来看了一眼,结论让我有点不安。
图2|券商与基金的AI采购结构(数据来源:各机构公开招标公告与中标结果公告整理;制图:宝哥AI日记)
算力与硬件类:中信建投私有云+大模型服务平台8524万元(预算)、工银瑞信大模型高端算力服务6415.2万元、中信证券大模型CANN算力平台6285.6万元、某头部券商AI算力资源池近4500万元、申万宏源算力服务器1512.99万元、天弘基金AI算力资源1200万元……
中枢/应用/治理类:国投证券AI智能总控280万元、华安证券自营大模型智能投研115万元、国元证券大模型管理平台108万元、中信建投智能知识库98.31万元、中银证券信创大模型知识库98万元、中原证券大模型安全围栏55万元、光大证券数字员工(大模型智能投顾)最高限价49.5万元……
算力类最高8524万,中枢/应用/治理类最高280万——相差约30倍。
智能超参数在《中国大模型中标项目监测与洞察报告(2026年Q1)》里也给出了同样的观察:金融行业大模型中标项目中63.7%是应用类项目,但披露中标金额普遍只有几十万元;金额较大的项目主要用于采购算力;
"整体上看,金融客户对AI的采用还是较为谨慎,还很难看到全金融机构级别的AI技术平台建设项目"。
我们把AI预算的绝大部分投向了显卡,却只用不到零头的钱,去建"编排中枢"和"安全围栏"。
这就是我说的"结构很浅"。具体浅在四个地方:
场景碎片化。大量应用停留在问答、纪要、客服、代码、会议助手,没有进入核心业务流。
"影子AI"没被管住。研究员在自己电脑的Agent里调Wind/iFinD的MCP,机构看不见、不留痕、不审计。
没有机构级的Skill资产库。谁写了什么Skill、口径是什么、谁维护、谁批准上线——大多没有制度。
模型一升级,业务跟着抖。没有评测集,没有回滚机制。广发证券自己就把两大挑战讲得很坦白:幻觉(需要建立场景幻觉容忍度分级标准与容错机制)和数据安全与合规(AI更多是辅助手段,仍需人工复核)。

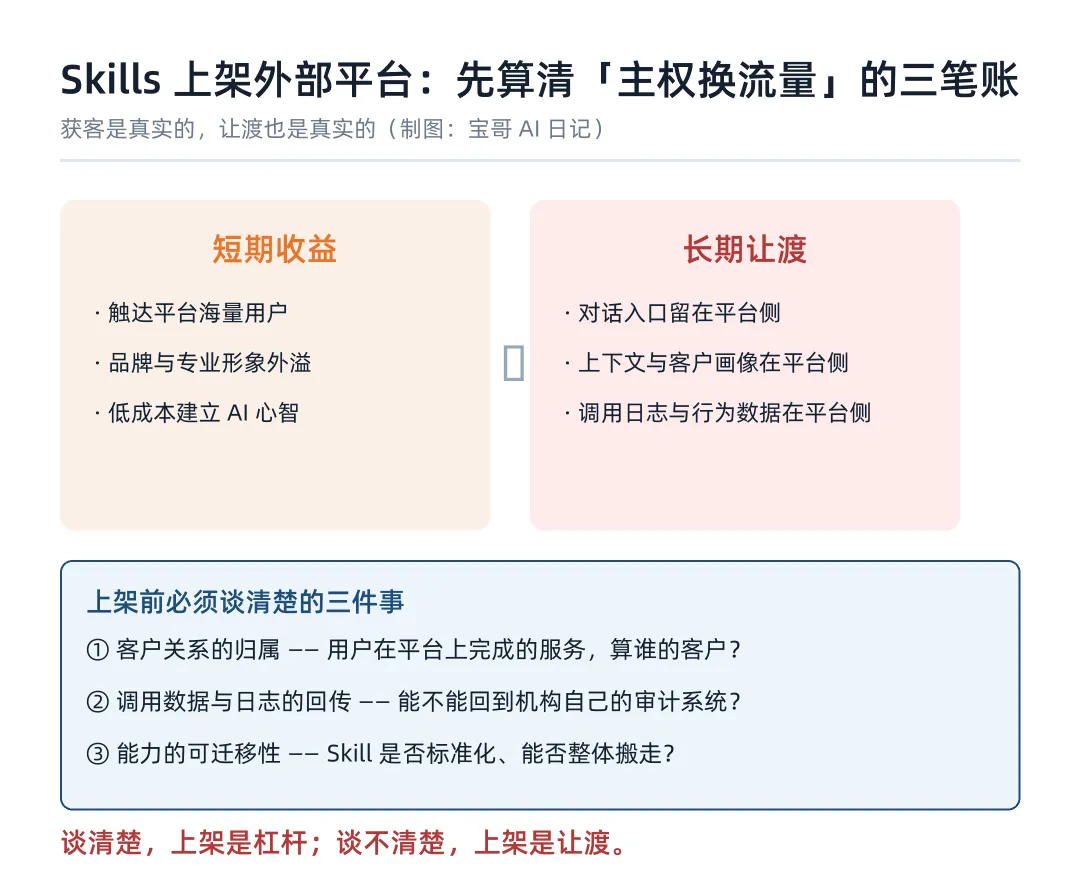
五、一个必须说破的判断:Skills上架别人平台,是主权换流量

现在行业里有个很热的操作:券商把自己的Skills上架到第三方AI平台。短期看,这是获客;长期看,这是一笔交易。
你提供了专业能力,但对话入口、上下文、客户画像、调用日志,留在了别人的平台上。
我在做产品设计时习惯问一个问题:如果三年后这个平台把你替换成另一家券商,你手里还剩下什么?
这不是反对上架。上架是对的,但必须把它当成一次有条件的合作,而不是免费的流量红利。至少要提前谈清楚三件事:
客户关系的归属——用户在平台上完成的服务,算谁的客户?
调用数据与日志的回传——能不能回到机构自己的审计系统?
能力的可迁移性——Skill是不是标准化的、能不能整体搬走?
把这三件事谈清楚,上架就是杠杆;谈不清楚,上架就是让渡。整理了一张图,方便用来保存和查阅:

六、上篇小结

2026年上半年,43家上市券商合计营收3647.1亿元(+45.87%),归母净利润1553.7亿元(+49.01%)。业绩很好。
但诚实地讲:AI对利润表的独立贡献,目前仍然是一个待验证的命题。
数据商在拆终端,平台商在抢工作台,模型厂在卷参数。热闹都是它们的。
而持牌机构真正要回答的是下一个问题:
在能力可以被随意调用的时代,什么必须留在自己手里?
我的答案是:不是模型,不是数据,是"什么能做、谁批准、出了事谁负责"这套业务主权系统。
下一篇,我会把这套系统拆开,梳理出金融机构应用AI的架构图,并给出三年推进路线。

数据来源(上篇)

  • 证监会副主席李超,2025金融街论坛年会资本市场金融科技论坛(2025-10-29)

  • 证监会科技监管司副司长刘铁斌,中国财富管理50人论坛2025年会(2025-12-28)

  • 证监会主席吴清,2026陆家嘴论坛(2026-06-17)

  • 《中华人民共和国国民经济和社会发展第十五个五年规划纲要》(2026-03-13发布)

  • 中国证券投资基金业协会《基金经营机构大模型技术应用规范》T/AMAC0004-2026(2026-04-03发布实施)

  • 《证券基金投资咨询业务管理办法》(拟出台,已列入证监会年内重点项目)

  • 中国证券业协会智能投顾相关调研、证券行业人工智能应用案例征集(2026-06)

  • 上市券商2025年年报、2026年半年度报告及业绩说明会公开披露

  • 各机构公开招标公告与中标结果公告(安天e采、阳光采购服务平台、招标网、甘肃省招标中心等)

  • 智能超参数《中国大模型中标项目监测与洞察报告(2026年Q1)》

  • 易观千帆证券类App月活数据、券商算法与模型备案统计

  • 国家互联网应急中心关于OpenClaw类智能体安全风险提示(2026-03)
猜你喜欢

发表评论

发表评论: