
 研报速递
两年时间,规模从 2500 亿元翻到 5000 亿元;同一份材料里的另一句话是,盈利模式仍未跑通。前一个数字与后一句判断出自同一来源,《2026 年中国保险金信托行业研究报告》。规模翻倍与利润缺位并存,说明这一轮扩张由投入驱动,效率还没有跟上。业务在长,钱没有跟着长。
 两年翻倍,四套口径差出近千亿
同一个 2024 年末,市场上至少并存四套规模数字。一套是 3489.5 亿元,口径最宽,当年增速 45.40%;一套是 2703.97 亿元,占财富管理服务信托规模的 26% 以上;一套是 2500 亿元,登记口径,也是被最多人引用的那个。到 2025 年一季度末,第三方测算给出约 4200 亿元,占比升到 38%。最高与最低两套口径之间,差了 989.5 亿元。
拉长时间看,2017 年到 2024 年的复合增长率超过 70%。7 年超过 70% 的年化增速,放在任何一个资产管理细分里都算高速。增速的来源需要拆开看,第一部分是基数低,业务起点在 2017 年前后几乎从零开始;第二部分是门槛下探带来的客群扩容,这一点后面单说;第三部分才是存量客户配置比例的自然提升。把三段加在一起才是 70%,单看任何一段都不足 70%。
口径分叉本身就是一条信息。3489.5 亿元与 2500 亿元之间的差距,来自统计范围的不同,前者包含家族信托口径内的交叉部分,后者只统计独立登记。对业务方来说,选哪套口径对外披露,直接决定增长曲线好看的程度。对观察者来说,四套数字并列时最稳的做法是只看趋势方向和同一口径的年度变化,不做跨口径比较。
 客群在缩,渗透在升
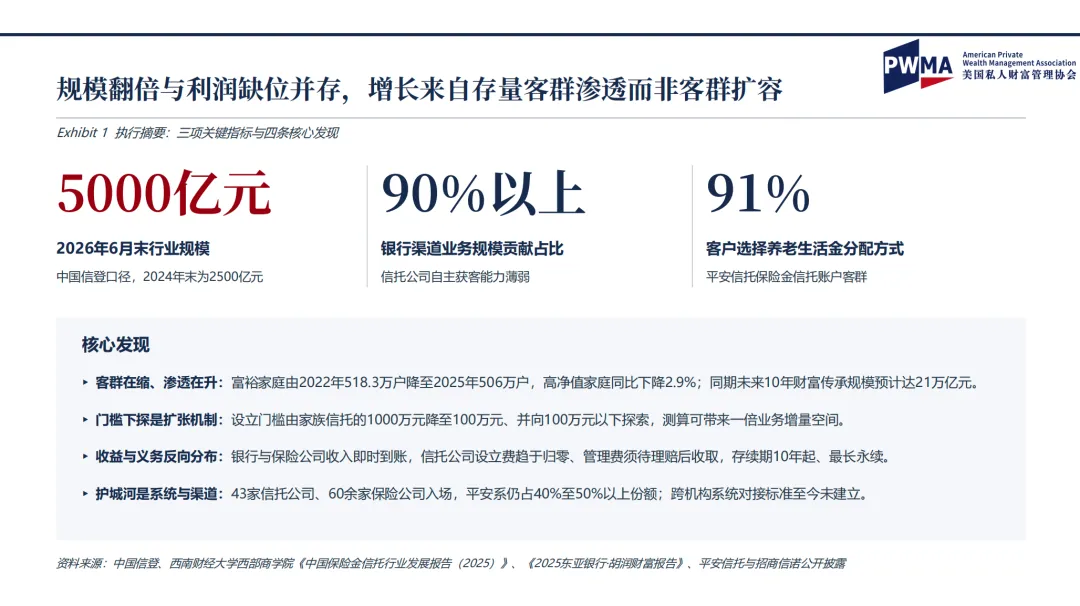
净资产 600 万元以上的富裕家庭,2022 年是 518.3 万户,2025 年降到 506 万户,少了 6.8 万户,降幅 1.3%。千万元以上的高净值家庭 2025 年为 200.5 万户,同比下降 2.9%,减少 6.1 万户。亿元以上的超高净值家庭 12.6 万户,同比减少 4000 户。富裕家庭总财富 145 万亿元,同比下降 3.3%。
换成可投资资产口径,数字更小。600 万元可投资资产家庭只有 182.7 万户,千万可投资资产家庭 105.7 万户。高净值人群的投资意愿里,保险占比 10.8%,比上年上升 2.9 个百分点。资产端在收缩,配置端在向保险倾斜,两个方向叠在一起,才解释了为什么行业规模还能翻倍——增长来自存量客群的渗透率提升,而不是客群扩容。
需求侧的支撑来自传承窗口。未来 10 年需要交接的财富规模预计 21 万亿元,20 年 46 万亿元,30 年 77 万亿元。老龄化的进度给出另一组坐标,2025 年末 60 岁及以上人口 3.23 亿,其中失能老人约 3500 万。2024 年银发经济规模 8.3 万亿元,预计 2035 年达到 30 万亿元。传承是全球财富管理里确定性最高的一块增量,年龄结构决定了它不会因为短期市场波动而消失。
把客群收缩和传承需求放在一起看,会发现这两个判断并不冲突。财富总量在缩,但代际交接的时间点在逼近,交接触发的是一整套法律与金融安排,而不是单纯的资产买卖。富裕家庭数量下降 1.3% 的同时,21 万亿元规模的传承将在 10 年内发生,后一个数字才是业务真正的分母。
 门槛从1000万降到100万
设立门槛的变化是这一轮扩张最直接的机制。家族信托的门槛是 1000 万元,保险金信托把它降到 100 万元,并且正在向 100 万元以下探索。按报告的测算,门槛下探可以带来一倍的业务增量空间。门槛降低带来的不只是客户数量变化,还有业务逻辑的变化——100 万元级别的客户不需要复杂的资产配置方案,需要的是确定性和流程效率。
渠道结构高度集中。银行渠道贡献了超过 90% 的业务规模,信托公司自主获客能力偏弱。参与主体方面,超过 43 家信托公司、60 余家保险公司已经入场,头部机构占据 40% 至 50% 以上的份额。规模最大的那家机构,保险金信托存量服务规模超过 1700 亿元、服务客户 4.2 万名,家族信托规模 2200 亿元,2024 年 6 月单月设立 5000 单,合作保险公司 25 家、私人银行 8 家,2019 年就已实现全流程线上化。
追赶者的进度可以量化。一家合资寿险公司的累计设立量超过 1 万单、规模突破 630 亿元,从 2015 年起把业务模式从 1.0 迭代到 1.5、2.0,2025 年上线自动结案,结案时效从 1 天压缩到 5 分钟。客户端的偏好也集中,91% 的客户选择养老生活金的分配方式,客群平均年龄 48 岁。约 30% 的客户在设立一年后升级为家族信托,规模 1000 万元以上的保险金信托可以直接设置为家族信托。
家族信托的体量是另一条参照线。2025 年三季度末存续规模突破 9500 亿元,较 2024 年末增长 5.6%,其中一家机构 2200 亿元、另一家 1400 亿元、再一家超 1100 亿元。保险金信托与家族信托之间是转化关系,客户的生命周期价值应当按照家族信托获客成本的一部分来评估,把两者当成零和竞争会低估这条业务线的价值。
 收入即时到账,义务推迟十年
三方的收入时点完全不同。银行拿到的是代销保险佣金与中间业务收入,即时到账,同时拥有最强议价能力。保险公司拿到首期保费与新业务价值,也是即时到账,100 万元的门槛还帮它筛出了一批高净值客户。信托公司拿到的设立费已经趋近于零,管理费必须等到理赔后才能收取,而存续期从 10 年起算,最长可以永续。
费率水平能说明利润空间的薄厚。管理费区间在千分之二到千分之六,小型信托公司报价更低。一个实际结构是信托管理费千分之三、银行投顾费千分之三,加上托管费之后,客户总成本约千分之六。设立费方面,接近万元的费用客户不愿买单,行业内的设立费已经趋向被取消。有的银行同时合作五六家信托公司,客户要求降价时把全部机构拉到一起比价,价低者得。
承压方的账本更直白。一家信托公司截至 2026 年 6 月末管理资产总规模 3823.48 亿元,较 2025 年末的 2463.91 亿元增长 55.2%,但 2026 年上半年营业总收入为负 1.02 亿元、净亏损 1.19 亿元,上年同期还是净利润 1.67 亿元。亏损来自固有业务,交易性金融资产公允价值变动亏损 4.38 亿元,信托业务本身的利润总额为正的 1.05 亿元。规模涨了五成五,利润表却翻到了另一边。
中介层也在快速膨胀。截至 2026 年 1 月,名称里含家族办公室字样的机构有 1430 家,实际在营的 739 家。专业中介按项目收取专项服务费,收入模式比信托公司清爽,但它们同样要面对客户把服务信托当成资管信托来比价的问题。
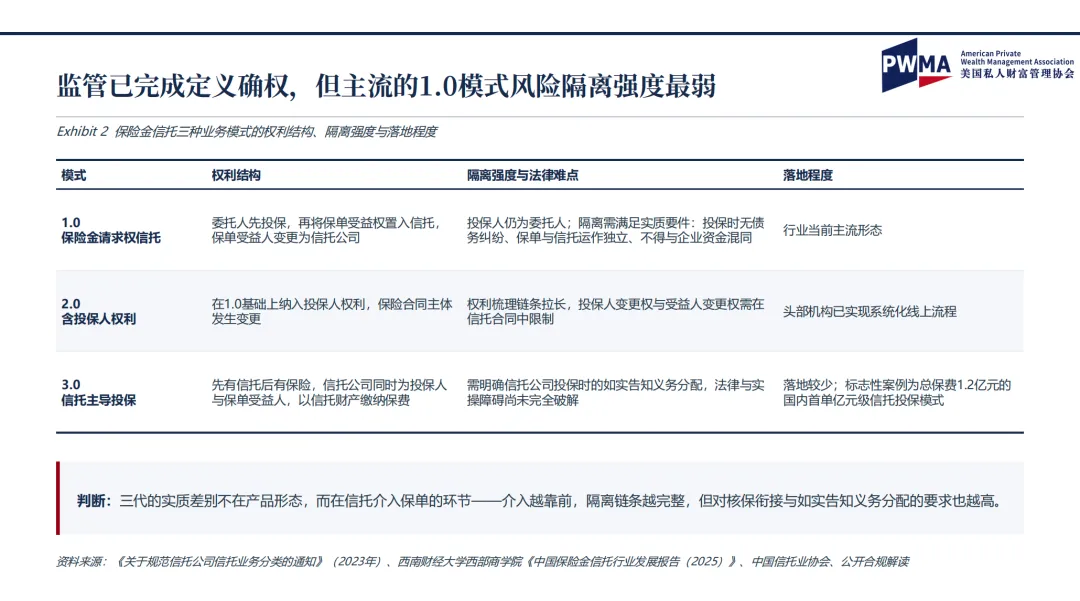
业务模式的差别集中在信托介入保单的环节。1.0 模式里保单与信托独立运作,保单现金价值仍属于投保人的责任财产,隔离强度最弱,这也是当前的主流形态。2.0 模式把投保人权利纳入进来,头部机构已经实现系统化线上流程。3.0 模式落地较少,标志性案例是国内首单亿元级信托投保模式,总保费 1.2 亿元。介入环节越靠前,隔离链条越完整,对核保衔接和如实告知义务分配的要求也越高。
往前看三年,卡点集中在两处。跨机构系统对接标准至今没有建立,部分机构仍在用家族信托的系统开展保险金信托业务,名义竞争者因此远多于实际竞争者。合规侧,新规要求资金来源穿透核查,禁止以经营贷、抵押贷投保,预计 15% 至 20% 的不合规架构面临整改。资金来源端还有一条反向变量,险资配置信托计划的存量 2025 年末降到约 8000 亿元,同比减少超过两成,占比从 2024 年末的 3.4% 降到约 2.3%,已经不足 2020 年 1.65 万亿元峰值的一半。规模扩张与资本供给同时反向,这两条线的交叉点在哪里,需要看统一系统接入标准与业务指引能否落地。
关注公众号,后台回复【报告】获取完整报告 PDF
文章数据来源:《2026 年中国保险金信托行业研究报告》

发表评论
发表评论: