
 研报速递
海缆:海风独有增量环节,受益深远海、高压化,量价齐升,壁垒来自码头、重资产、资质,竞争呈三足鼎立; 塔筒 & 管桩:单GW 用量是陆风3~4 倍,欧洲本土大直径单桩产能缺口巨大,出海逻辑最强; 轴承:技术壁垒高,主轴、偏变轴承国产化率较高,齿轮箱轴承仍高度依赖海外,海风工况推升产品价值量,国产替代空间大。
一、行业总览:陆风成熟期,海风加速放量
1.1 陆风与海风核心对比
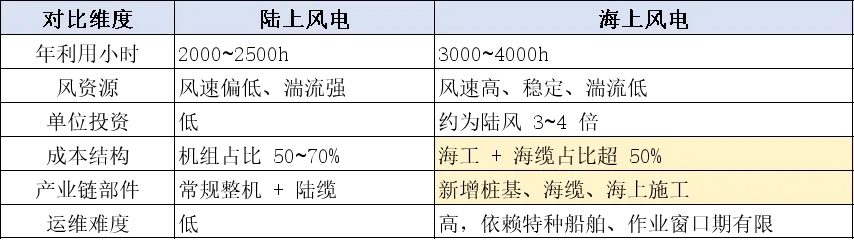
1.2 陆风:国内基本盘,增长空间有限
1.3 海风:从落地受阻到加速兑现,三重增长曲线
1.3.1 国内政策与装机预测
十五五规划目标:2030 年海风累计装机200GW;十五五新增 70~100GW,年均新增14~20GW,CAGR25~30%。 装机节奏预测:2026 年8GW(同比+ 20% 以上);2027 稳步上行;2028~2029 有望达到13~17GW。 传导规律:风电遵循规划→招标→建设→并网,环节之间存在 36 个月时间差,招标数据是前瞻核心指标。 招标现状:2025 海风招标11GW;2026 年18 月仅2.3GW,同比下滑60%。主要来自136 号文,新建海风全面竞价,取消标杆电价,多地项目IRR 仅4.5~5.8%,低于央企6~6.5% 投资门槛,开发商观望情绪浓厚。7~8 月招标数据出现边际回暖。
1.3.2 第一曲线:欧洲海风出口打开增量空间
1.3.3 第二曲线:深远海与漂浮式风电
二、产业链拆解:盈利分化显著,优选高壁垒增量环节
2.1 环节筛选两大原则
2.2 海缆:海风专属增量,量价齐升
1.成长逻辑
深远海:离岸距离增加,海缆使用长度提升; 风机大型化:场内海缆由35kV升级66kV,送出海缆从220kV 向330kV、500kV 交流以及柔直升级。高压等级越高毛利率越高(330/500kV 海缆毛利率接近60%)。 市场规模:2025 约70 亿元,预计2030 年239 亿元,CAGR 约28%。
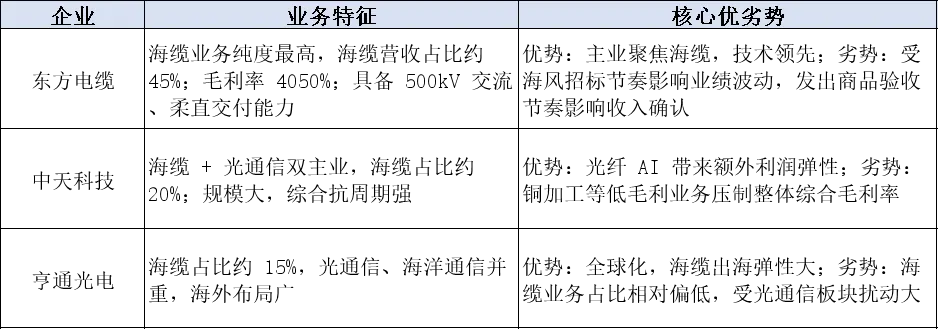
2.3 塔筒 & 管桩(海工基础):出海逻辑最强
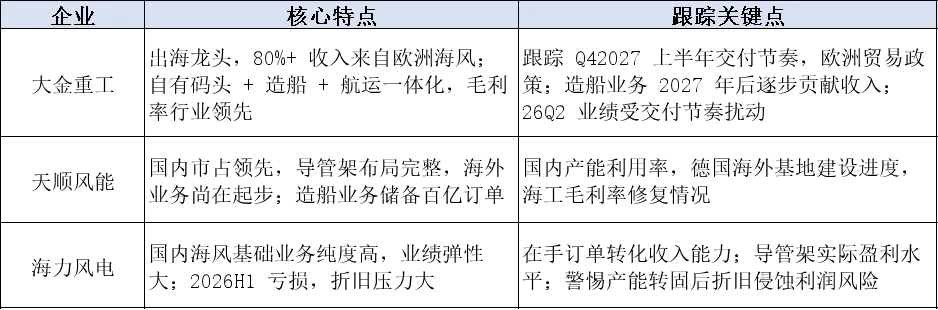
3.重点标的对比
2.4 风电轴承:高壁垒国产替代赛道
1、国产化格局分化
主轴轴承:国产化率约 80%,陆风接近100%,海风仍外资占比较高; 偏航变桨轴承:国产化率接近 100%; 齿轮箱轴承:国产化率仅 20~30%,海外 SKF、舍弗勒垄断,是最大国产替代空间。
2、重点标的
新强联:TRB 单列圆锥滚子主轴轴承龙头,无软带感应淬火工艺构筑壁垒;张家港基地 2027 年释放海风大型轴承产能;风险来自陆风内卷、应收账款抬升,核心看点是海风轴承占比提升以及齿轮箱轴承突破。 金雷股份:全球锻造主轴龙头;核心看点铸造主轴放量、海外客户维斯塔斯、恩德认证落地,同时布局滑动轴承第二增长曲线。
2.5 整机环节:内卷严重,仅看头部
三、行业研究分析框架
3.1 自上而下分析思路
1、区分行业发展阶段
技术不成熟行业:重点找技术收敛方向; 成熟行业:重点找盈利释放方向。风电整体整机技术成熟,但是漂浮式海风、高端齿轮箱轴承仍处于技术迭代阶段。
2、短期跟踪指标(1~2年维度)
行业端:海风 / 陆风招标数据、政策落地、军事用海审批进度、欧洲海风项目招标; 公司端:在手订单、订单转化、收入确认节奏、毛利率、净利率、扣非利润;业务结构中海风占比、海外出口占比是最重要指标;发出商品、应收账款反映盈利质量。
3、长期跟踪指标(3~5年维度)
赛道:十五五装机规划、深远海漂浮式商业化进度;欧洲海风建设进度; 公司:产能布局(码头、产线)、技术突破(高压海缆、大直径单桩、齿轮箱轴承);海外客户认证;竞争格局变化。
四、核心风险点
政策风险:海风竞价政策落地效果不及预期,IRR 持续低于央企投资回报门槛,招标、装机持续不及规划;军事用海审批推进慢于预期。 需求风险:国内海风装机、欧洲海风项目并网延期;漂浮式商业化进度大幅延后。 竞争恶化风险:各环节新进入者增多,价格战导致毛利率持续下行;整机内卷压力向零部件传导。 原材料风险:铜、钢板、中厚板价格大幅波动,影响海缆、塔筒企业利润。 海外经营风险:欧洲贸易保护政策、认证周期拉长,出海交付不及预期。
五、核心结论汇总
国内陆风进入存量时代,国内增量有限,仅海外提供小幅弹性;风电核心机会集中在海上风电赛道。 海风具备三重成长逻辑:国内十五五高增、欧洲零部件出海红利、深远海漂浮式长期空间。投资优先级:海风>陆风,出海>国内。 零部件优先顺序:海缆(量价齐升,壁垒高)>塔筒 / 管桩(出海红利)>风电轴承(国产替代 + 海风价值提升);整机环节谨慎,只看头部优质订单结构企业。 选股核心指标:业务纯度(海风业务占比)、海外收入占比、毛利率净利率水平、在手订单、产能卡位(码头、产线)、应收账款与发出商品的盈利质量。


发表评论
发表评论: