
 研报速递
结论:
盛美上海(688082)在半导体产业链中的位置是:
晶圆制造及先进封装环节的湿法工艺设备平台,核心优势在清洗和电镀,正在向炉管、涂胶显影、PECVD及面板级先进封装设备扩张。
我的定位结论是:核心主线公司。
但需要加一个限定:它是中国半导体设备国产化中的核心公司,不等同于已经成熟的全品类平台。现阶段:
清洗设备:核心基本盘,已规模商业化; 前道及先进封装电镀:第二核心业务,技术壁垒较强; 先进封装湿法设备:正在加速放量; 立式炉管:进入收入爬坡阶段; Track、PECVD、面板级封装:主要还处于客户验证或商业导入期。
数据截止日期:2026年9月24日。最新完整财务口径为2026年半年报。
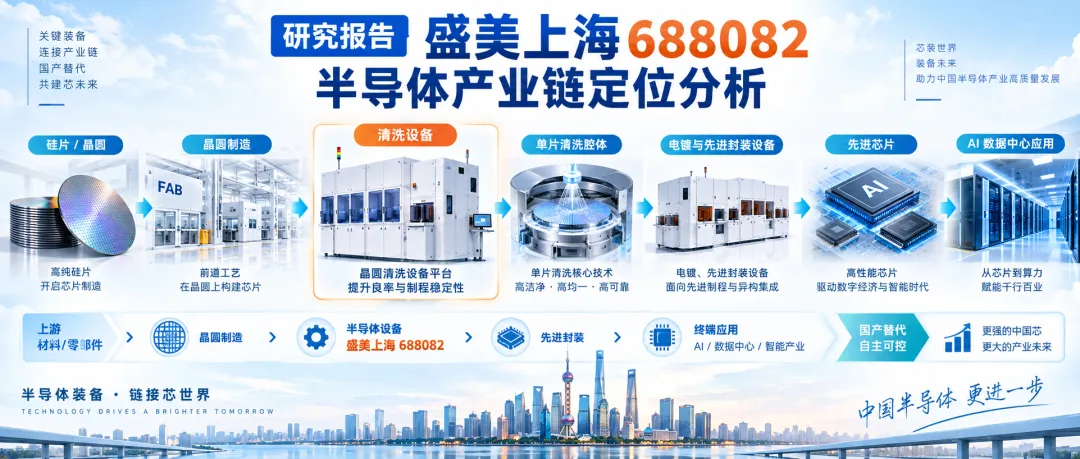
一、产业链位置
【事实】公司已形成清洗、电镀、炉管、Track、PECVD、晶圆级和面板级先进封装设备组合。盛美上海2026年半年报
【推演】盛美上海真正的产业定位不是“清洗设备公司”这么简单,而是以湿法工艺为技术底座、向多品类扩张的半导体工艺设备平台。但平台化是否成功,要看新产品能否从验证转为重复订单,不能只看产品发布数量。
二、核心竞争力
1. 清洗技术具有明确的差异化
公司的核心清洗技术主要包括:
SAPS:通过扇形兆声波发生器及运动控制,提高晶圆表面能量分布均匀性; TEBO:控制气泡稳定振荡,减少对精细图形结构的损伤; Tahoe:把槽式与单片清洗结合,降低高温硫酸消耗; 高温SPM:针对离子注入后去胶及金属刻蚀、剥离等高温湿法工艺。
【事实】公司披露,TEBO可用于28nm及以下图形晶圆,并可覆盖FinFET、DRAM和3D NAND等三维结构;SAPS和TEBO已经成为其清洗产品的技术基础。2026年半年报
【事实】截至2026年6月,高温单片SPM设备在联合测试后获得多家客户批量订单。这是比“完成开发”更强的商业化信号,但客户、订单金额及收入确认进度尚未完整披露。
清洗设备的壁垒不只在机械设计,还包括颗粒控制、图形损伤、化学液控制、腔体洁净度、设备稳定性和长期良率数据。进入晶圆厂量产线后,客户通常不会轻易更换设备,因此验证成功可以形成较强黏性。
2. 电镀是容易被低估的第二支柱
公司的多阳极电镀技术能够分别控制电场、电流和电镀液流场,应用范围包括:
前道铜互连; 先进封装RDL; 铜柱和凸块; TSV; 铜、镍、锡银、金等多种材料。
【事实】公司披露,其前道铜互连电镀设备已覆盖逻辑、存储、功率和化合物半导体等领域,并实现规模量产。2026年半年报
【事实】公司披露已获得510×515毫米水平式面板电镀设备的生产订单,计划2027年一季度交付;另有310×310毫米系统计划在2026年底前交付亚洲客户评估。投资者关系记录
【推演】如果混合键合、Chiplet和面板级封装扩张,盛美的受益点不是HBM存储芯片本身,而是先进封装中的湿法清洗、电镀和铜互连工艺。它属于AI先进封装的二阶设备受益者。
3. 已跨过最困难的客户认证阶段
半导体设备竞争的核心是:
实验室性能→ 客户验证→ 工艺定型→ 小批订单→ 重复采购→ 多客户复制盛美的清洗和电镀已经进入重复采购及多客户复制阶段,这一点明显强于仅有样机或验证订单的设备企业。
【事实】公司年报援引Gartner数据称,2025年其全球清洗设备份额约8.0%、全球电镀设备份额约8.2%,分别排名全球第四和第三。盛美上海2025年年报
【待验证】上述市场份额来自公司年报转引的第三方统计,不应视作经过审计的财务数据;不同机构对清洗和电镀设备市场口径可能不同。
4. 研发强度较高,但需要观察资本化
【事实】2026年上半年研发投入合计约6.63亿元,同比增长21.73%,相当于收入的17.82%;其中资本化研发约1.97亿元,研发资本化比例由上年同期的23.57%提高至29.72%。2026年半年报
【判断】高研发投入支持平台化扩张,但资本化比例上升意味着部分研发支出没有立即进入当期费用。分析盈利质量时,应同时观察费用化研发、资本化研发以及后续无形资产摊销,不能只看当期利润。
三、主要竞争对手
清洗领域的全球竞争者主要是SCREEN、东京电子、泛林集团和SEMES,头部集中度仍然很高;国内则包括北方华创、芯源微和至纯科技等。
不同公司的侧重点并不相同:
盛美上海:单片清洗、特殊湿法工艺、电镀和先进封装; 北方华创:产品平台更宽,强项还包括刻蚀、薄膜沉积和炉管; 芯源微:涂胶显影、清洗及后道湿法设备; 至纯科技:高纯工艺系统及湿法清洗; SCREEN:全球清洗设备龙头,产品、客户和服务体系更成熟; 东京电子、泛林:拥有更完整的全球客户基础和先进制程协同能力。
【判断】盛美的优势是原创湿法技术、电镀能力和中国客户基础;短板是全球客户覆盖、服务网络以及非湿法设备的商业成熟度。
四、未来增长点
1. 高温SPM和高端清洗份额提升
这是最近一两年确定性最高的新增长点。
随着先进逻辑、DRAM和3D NAND结构复杂度增加,湿法去胶、残留物处理和无损伤清洗步骤增加,高温SPM进入量产意味着公司有机会切入原本由海外厂商控制的工艺。
需要跟踪:
2026年能否兑现计划交付数量; 批量订单是否转化为验收收入; 是否形成第二轮重复采购; 高温SPM毛利率是否高于普通清洗设备。
2. 先进封装与AI芯片封装
AI加速器、HBM和Chiplet提高了RDL、铜柱、TSV、临时键合后清洗及多层互连需求。
盛美可能受益的设备包括:
TSV及聚合物清洗; 晶圆级电镀; 无应力抛光; 面板级电镀和边缘刻蚀; 薄晶圆、带环晶圆湿法处理。
【推演】先进封装可能提高盛美单个客户的设备品类数,但“AI芯片增长”不能直接等同于盛美收入同步增长。必须经过客户扩产、设备中标、交付、验证和验收几个阶段。
3. 立式炉管成为第三条收入曲线
炉管市场规模大于电镀市场,且与清洗客户重合度较高,盛美可以利用现有客户服务体系交叉销售。
【推演】炉管如果通过多个存储和逻辑客户验证,有望从“辅助产品”升级为第三个规模业务。但该领域面对东京电子、Kokusai、ASM和北方华创等成熟竞争者,其竞争难度高于湿法清洗。
4. 海外市场突破
【事实】公司已向新加坡客户交付多台12英寸单片清洗设备,并通过美国母公司推进中国大陆以外市场。美国ACM Research目前持有盛美上海约73.2%的股份。ACM Research 2026年二季报
【判断】海外客户突破意义很大,因为它能验证产品竞争力并降低中国晶圆厂资本开支周期的影响。不过当前集团收入仍高度依赖中国大陆客户,海外增长尚未成为稳定的规模收入来源。
5. Track、PECVD和面板级封装的远期选项
【事实】首台PECVD SiCN设备已经发往客户验证,实验室指标达标不等于已经取得量产资格。ACM Research 2026年一季报
【判断】这些新产品扩展了可服务市场,但在出现批量重复订单以前,不宜给予与清洗、电镀同等的确定性。它们是潜在增长点,不是当前利润中心。
五、财务兑现情况
2026年上半年:
营业收入约37.18亿元,同比增长13.87%; 归母净利润约9.89亿元,同比增长42.14%; 扣非净利润约5.71亿元,同比下降15.31%; 经营现金流约0.88亿元,由负转正; 估算综合毛利率约46.9%,上年同期约50.7%。
【事实】归母净利润增速明显高于主营业务,主要受到约4.73亿元公允价值变动收益影响。因此,42%的净利润增长不能直接解释为设备经营利润增长。2026年半年报
【风险】2026年6月底:
存货约50.76亿元,高于上半年营业收入; 合同负债约7.04亿元,较2025年底略有下降; 毛利率同比承压; 扣非净利润下降。
半导体设备通常存在备料、发出商品、客户验证和验收周期,因此高存货不必然等于滞销,但必须观察存货周转、跌价准备和最终验收。
公司给出的2026年收入指引为82亿—88亿元。上半年完成率约42%—45%,意味着收入确认仍偏向下半年;能否兑现取决于交付和验收节奏,而不只是订单数量。
六、主要风险
【风险】全球清洗设备仍由SCREEN、东京电子、泛林和SEMES占据主导,盛美的全球份额尚不足以获得全面定价权。
【风险】Track、PECVD、面板级封装等新产品可能长期停留在验证阶段,研发投入未必及时转化为收入。
【风险】存货和应收账款规模较大,客户验收延迟会同时影响收入、现金流和减值。
【风险】美国ACM Research控制盛美上海,存在关联交易、境内外股东利益协调以及资本市场双重定价问题,分析时不能把母子公司业绩重复计算。
【风险】公司及部分关联实体于2024年被美国商务部列入实体清单,海外零部件、软件、客户拓展及跨境经营可能受到限制。
【风险】中国晶圆厂资本开支如果下降,即使国产替代份额上升,也可能出现行业总需求收缩。
七、最终判断
盛美上海最准确的标签是:
中国半导体湿法设备核心平台,清洗与电镀已形成真实竞争力,先进封装和高温SPM是近期增长主线,炉管是中期增量,Track、PECVD和面板级封装是尚待验证的远期选择权。
其真正护城河来自:
已经进入晶圆厂量产线的工艺数据; SAPS、TEBO、Tahoe和多阳极电镀等差异化技术; 清洗与电镀的客户认证和重复采购; 前道制造与先进封装之间的产品协同。
未来最值得跟踪的四个验证指标是:
高温SPM批量订单的验收收入; 电镀和先进封装设备的新签订单及重复采购; 炉管收入占比和毛利率; 海外客户收入是否从样机交付变为连续订单。
市场层面的价格与技术走势:待调用独立技术分析Skill验证。
本报告仅用于产业研究,不构成投资建议。


发表评论
发表评论: