
 研报速递
广告
为推动行业对中国航空涂料市场发展现状的深度认知,近日,国内领先的涂料行业产经媒体涂料经,旗下涂料经产业研究中心正式发布了《2026中国航空涂料行业研究报告》。
自2023年首次发布以来,该报告已连续四年对外发布,凭借权威的数据支持、前沿的趋势判断与专业的内容洞察,逐步成为中国航空涂料领域的重要风向标,为行业从业者提供高价值的市场参考与战略决策依据。
报告显示,2025年,中国航空航天涂料市场在国产大飞机量产爬坡、军用航空现代化加速、低空经济爆发式增长等多重因素驱动下保持稳健增长。据涂料经产业研究中心估算,2025年中国航空涂料市场规模约为31.0亿元,同比增长约5.9%,全球市场规模约为125亿元(约17.4亿美元)。中国市场占全球比例约24.8%。波音交付强势反弹至600架,空客交付793架创历史新高,中国商飞累计交付41架(含C919 15架)。行业“外资主导、本土崛起”格局延续,CR3达61.5%,CR5达86.2%,PPG以22.5%市占率稳居榜首,本土品牌合计份额提升至40%。国产CJ-1000A发动机加速推进,C919产能规划2029年突破200架/年,中国航空涂料国产化替代迎来历史性窗口期。
全球航空制造复苏,国产大飞机与低空经济成为新引擎
2025年,全球大型商用飞机市场迎来全面复苏。空客公司全年向全球91家客户交付793架商用飞机,同比增长4%,创下历史年度交付新高;全年净订单量达889架,截至2025年12月底订单积压攀升至8,754架,相当于超过十年的生产保障。
波音公司在经历多年困境后实现强势反弹。2025年全年共交付600架商用飞机,较2024年的348架增长72.4%,为2018年以来的最高年度交付量;全年净订单量达1,173架,自2018年以来首次超越空客,创下公司历史上年度订单量第五高的纪录。
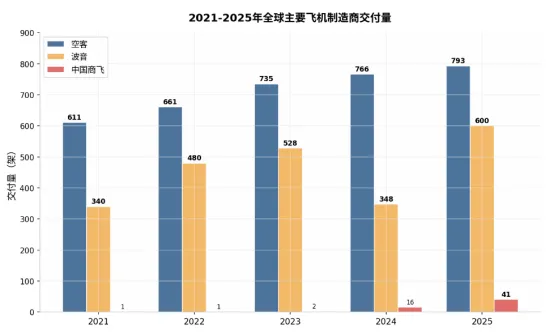
数据来源:空客、波音、中国商飞官方数据
从机型结构看,窄体客机仍是交付主力。空客A320系列交付607架,A220系列交付93架;波音737 MAX系列交付量达到2018年以来最高水平。宽体机方面,空客A350交付57架,波音787交付约28架。全球新飞机订单积压量已达约15,800架的历史高位,为航空涂料OEM市场提供了坚实的长期需求基础。
值得关注的是,2025年4月中美关税战升级后,中国航空公司一度停止接收波音客机。波音原计划2025年向中国客户交付约50架飞机,但最终仅完成部分交付,部分飞机转售给其他航空公司。这一事件加速了中国商飞国产大飞机的自主研发进程。
2025年是中国商飞从“研制”向“量产交付”深度转型的关键之年。全年累计交付41架飞机,其中C919交付15架(东航4架、国航6架、南航5架),C909(原ARJ21)交付26架。
虽然C919全年15架的交付量远低于年初75架的目标,但考虑到2025年5月美国一度暂停GE航空发动机对华出口许可、全球供应链瓶颈等外部冲击,这一成绩仍体现了中国大飞机产业链的韧性。进入2025年四季度,随着供应链磨合改善,商飞明显提速,11月和12月两个月即交付8架C919。2026年1月,新年仅过去三周就有两架C919完成总装进入交付流程。
截至2025年底,C919累计获得订单超过1,005架,叠加C909订单超过312架,中国商飞在手订单总量逾1,300架。按照0.99亿美元/架的基本型采购价格估算,C919已确认订单对应价值量高达近千亿美元。三大航(国航、东航、南航)各百架订单的交付周期为2024-2031年,为航空涂料OEM市场提供了长期稳定的需求预期。
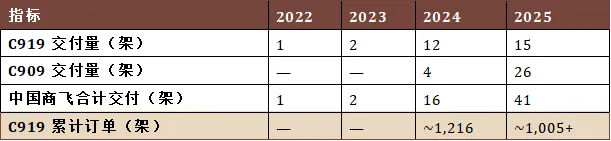
数据来源:中国商飞、各航空公司公告、行业统计
中国商飞已制定明确的产能爬坡路线图:2026年交付目标不低于28架,力争实现每10-15天生产一架的节奏;2028年达到每年150架,2029年冲上200架。为支撑这一目标,国家八大央企联合对商飞进行440亿元增资,C919总装线二期项目已启动建设。
2025年中国国防预算呈现稳健增长态势。根据2025年中央和地方财政预算草案报告,全年国防支出为17,846.65亿元,同比增长7.2%,这是中国国防预算增幅连续第三年持平在7.2%。2016年至2025年,国防预算增幅已连续10年维持个位数增长。
在预算分配结构中,装备采购费用占国防预算的30%,金额约5,354亿元,其中航空装备作为战略核心产业获得重点倾斜,占比达40%,对应资金规模约2,142亿元。中国国防费占GDP比重多年维持在1.5%以内,低于世界平均水平(美国约3.4%,印度约2.4%),未来仍有较大提升空间。
中国军用航空飞机核心总装环节由中国航空工业集团(AVIC)主导。成飞、沈飞、西飞三大主机厂构成核心主体:成飞主导歼-20(2024年产量超120架)、歼-10系列及外贸型枭龙FC-1,2024年12月26日六代机歼-36完成首飞;沈飞是歼-15舰载机、歼-16多用途战机及歼-35隐身舰载机的制造商;西飞聚焦运-20(年产30架)、轰-6K/J及轰-20远程轰炸机。
据爱乐达招股说明书统计,未来20年中国包括战斗机和运输机等在内的军用飞机采购需求约2,900架,军用航空器市场规模将达到2,290亿美元(约1.4万亿元人民币)。新机型需求的放量将进一步提振航空产业景气度,军用航空涂料市场规模预计从2024年的约10.83亿元增长至2030年约20亿元,复合增长率高达10.7%。
2025年,中国低空经济迎来爆发式增长,成为航空涂料需求的全新增量来源。据第九届数字中国建设峰会发布的《中国低空经济发展指数报告(2026)》,2025年我国民用无人机整机总产值达1,761亿元,同比增长约20%。其中工业级无人机整机总产值1,259亿元(占比71.5%),消费级无人机整机总产值502亿元(占比28.5%)。
截至2025年底,全国注册无人机共328.7万架,同比增长51.0%;全年无人机累计飞行4,530.29万小时,同比增长69.9%。2025年民用无人机整机出口额223亿元(约31.22亿美元),同比增长45%,出口495万架,国产无人机全球市占率超70%。
从涂料需求角度看,工业级无人机的规模化应用催生了防腐蚀、耐候、隐身、电磁屏蔽等特种涂料需求。大疆等头部企业在电力巡检、农林植保、地理测绘、安防监控、物流配送等领域的规模化落地,带动了配套涂料市场的快速扩容。据涂料经产业研究中心估算,2025年中国无人机涂料市场规模约1.9亿元,虽然绝对值尚小,但增速超过30%,是未来5年最具增长潜力的细分领域之一。
市场规模31亿元,外资主导、本土崛起
航空涂料市场发展跟航空行业发展密切相关。从应用环节来看,市场可分为原始设备制造商(OEM)市场和维护、修理与大修(MRO)市场。OEM市场与新飞机交付量直接相关,而MRO市场则服务于存量机队,需求更为稳定。
据涂料经产业研究中心估算,2025年中国航空涂料市场规模约为31.0亿元人民币(涵盖OEM原厂装涂及MRO维修维护),同比增长约5.9%。全球航空涂料市场规模约为125亿元(约17.4亿美元),中国市场占全球总量的比例约为24.8%。
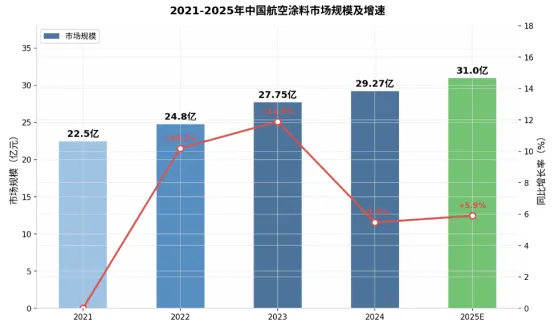
数据来源:涂料经产业研究中心估算
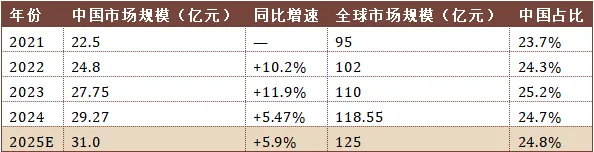
数据来源:涂料经产业研究中心
市场增长的核心驱动力来自三方面:一是全球航空旅行持续复苏带动MRO需求,中国民航机队规模超4,000架,5-8年重涂周期催生稳定的维修涂料需求;二是C919等国产大飞机进入量产阶段,OEM涂料需求逐步放量;三是军用航空装备 modernization 和新机型列装推动特种涂料需求增长。
PPG 2025年年报显示,其航空航天涂料业务全年实现创纪录的销售额,第四季度有机销售额同比增长两位数百分比,订单积压增加至约3.15亿美元(约合人民币22.7亿元)。阿克苏诺贝尔年报也表示,尽管OEM业务面临市场挑战,但在飞机维护需求增加的推动下,航空涂料业务表现良好。
从应用领域来看,2025年中国航空涂料市场呈现“民用主导、军用增长、无人机崛起”的格局。民用航空(含商用航空和通用航空)贡献约66%的市场份额,军用航空约占28%,无人机/低空经济约占6%。
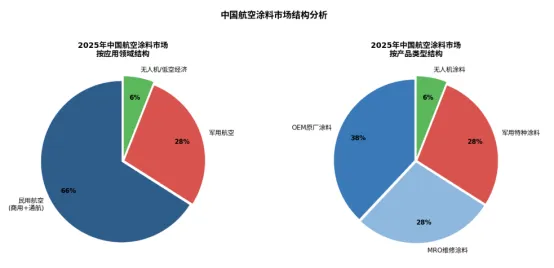
数据来源:涂料经产业研究中心
从产品类型来看,OEM原厂涂料占比约38%,主要随新飞机制造配套使用;MRO维修涂料占比约28%,服务于存量机队的维护、修理和翻新;军用特种涂料占比约28%,包括隐身涂料、耐高温涂料、防腐涂料等;无人机涂料占比约6%,但增速最快。
值得关注的是,C919的国产化涂料配套已取得突破性进展。中海油常州涂料化工研究院、海洋化工研究院两家公司自主开发的航空涂料产品已入选中国商飞合格产品目录,并在C919飞机上得到应用,打破了PPG、阿克苏诺贝尔、美凯威奇等外资品牌的长期垄断。
寡头垄断格局稳固,本土品牌加速突围
2025年中国航空涂料市场继续呈现典型的寡头垄断格局。受限于极高的技术壁垒和严格的适航认证要求,行业供应商相对固定。
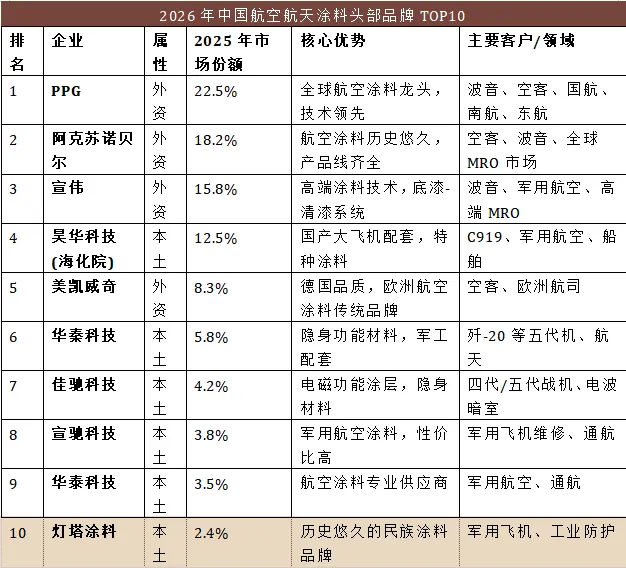
备注:1、榜单排名来源于涂料经产业研究中心,仅作行业研究,部分数据来源于各企业上市财报,部分数据为估算,如有差池,请以各企业的实际销售收入数据为准;2、本榜单仅作行业研究,不构成对相关公司二级市场的任何操作建议,榜单中数据仅供参考。
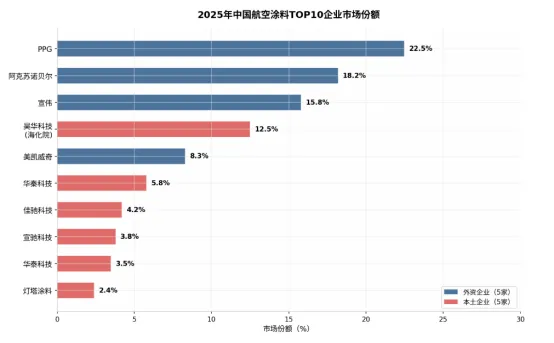
数据来源:涂料经产业研究中心
PPG以22.5%的市场份额蝉联中国航空涂料市场第一。除苏州生产基地外,PPG还在天津成立了PPG航空材料(天津)有限公司,开发、生产民用商用航空器用的涂料、密封胶及相关产品,同时建立了天津航空应用支持中心。2025年PPG航空涂料业务实现创纪录的季度销售额和全年销售额,订单积压高达3.15亿美元,产能持续扩张。
阿克苏诺贝尔以18.2%的份额位居第二。2025年,阿克苏诺贝尔与艾仕得(Axalta)宣布等值全股票合并计划,若交易完成,合并后的新巨头年销售收入将达166亿美元,将超越PPG成为全球第二大涂料制造商,在航空涂料领域的协同优势将进一步增强。
本土企业方面,昊华科技(海化院)以12.5%的份额位居本土企业第一,也是唯一进入TOP4的本土品牌。2025年公司特种涂料销售量11,848.55吨,平均售价54,574元/吨,销售收入约6.47亿元。海化院以7.307亿元营收实现了1.527亿元净利润,同比增长11.62%。公司正建设年产1,000吨高性能民用航空涂料项目,推进国产替代。
2025年中国航空涂料市场集中度继续维持极高水平。CR3为61.5%,CR5为86.2%,CR10为92.0%,呈典型的寡头垄断格局。
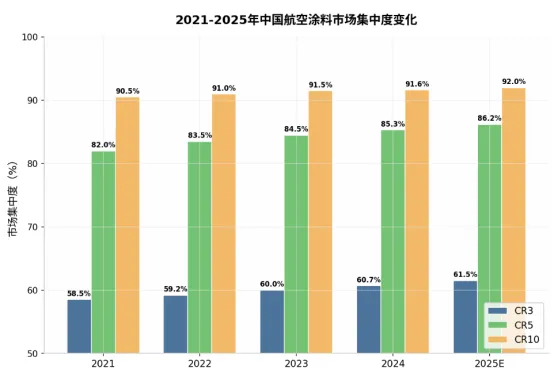
数据来源:涂料经产业研究中心
PPG、阿克苏诺贝尔与宣伟三大外资企业合计占据中国航空涂料市场约56.5%的份额,在民用航空涂料领域优势更为突出,三家合计市场占有率高达约95%,几乎完全垄断了干线客机原厂涂料及高端维修市场需求。本土企业如昊华科技、华秦科技、佳驰科技、宣驰科技、华泰科技、灯塔涂料等六家品牌合计市占率约40%,业务主要集中在军用涂料及部分维修市场。
这种高度集中度既反映出行业的技术壁垒属性,也意味着新进入者必须突破严格的适航认证(如中国民航局CAAC认证、EASA认证、FAA认证)以及漫长的客户验证周期,短期内难以撼动现有格局。
中国航空涂料市场呈现典型的“军民二元化”竞争结构。在民用领域,PPG、阿克苏诺贝尔、宣伟、美凯威奇等欧美企业占据绝对主导地位,本土企业仅在C919等国产机型上实现初步突破。在军用领域,完全由具备军工资质的本土企业主导,包括昊华科技、华秦科技、佳驰科技、灯塔涂料等“国家队”企业。
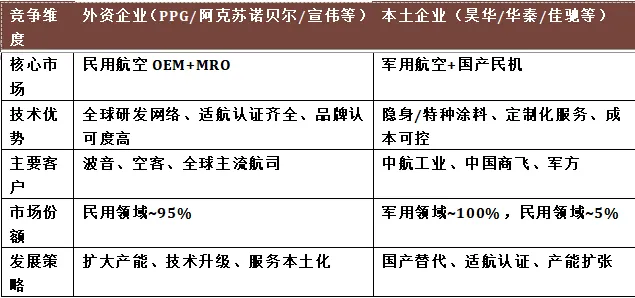
外资企业的核心优势在于全球化的研发体系和完善的适航认证体系。PPG在全球拥有多个航空涂料研发中心,产品通过了波音、空客、中国商飞等主流飞机制造商的认证。阿克苏诺贝尔的Aerodur/Aerobase底漆-清漆系统寿命是传统航空涂料的2倍,宣伟的Aerocron产品比单层涂料轻30%,整架飞机使用后可减重约454kg。
本土企业的竞争优势则体现在:一是特种涂料领域的技术突破,如华秦科技和佳驰科技在隐身功能材料领域已达到国际先进水平;二是国产大飞机配套的政策红利,C919量产为本土涂料企业提供了进入民用航空市场的历史性机遇;三是成本优势和服务响应速度,本土企业能够更快速地响应客户需求,提供定制化解决方案。
国产替代加速,低空经济与智能化开辟新赛道
C919大型客机的量产是中国航空涂料行业最具战略意义的事件。目前已有中海油常州涂料化工研究院、海洋化工研究院两家公司自主开发的航空涂料产品入选中国商飞合格产品目录,并在C919飞机上得到应用,成功打破了外资品牌长达60多年的市场垄断。
2025年,昊华科技表示将进一步抢占国产替代份额,拟建设年产1,000吨高性能民用航空涂料项目。海化院2024年完成了与北方院的整合,产品实现海陆空服务领域的全面覆盖,“海建”和“佳联”等品牌在交通运输、海洋工程、石油化工、通讯等各领域得到广泛应用。海化院“大涵道航空发动机复合材料声衬降噪技术”获省级技术发明奖二等奖,已应用于民用大涵道发动机,并衍生出消声涂料等创新产品。
从产业化进程看,国产航空涂料的替代将遵循“从维修到OEM、从非关键部位到关键部位、从单一产品到全系列配套”的渐进路径。随着C919产能从2025年的15架提升至2029年的200架/年,国产涂料的配套需求将从目前的每年数百吨增长至数千吨,市场空间巨大。
C919目前使用的是CFM国际公司生产的LEAP-1C发动机,2025年5月美国一度暂停发动机出口许可,直接暴露了供应链“卡脖子”风险。虽然该禁令在7月解除,但事件加速了中国航空发动机国产替代进程。
由中国航空发动机集团研制的长江-1000A(CJ-1000A)发动机早已完成飞行测试,正在进行适航认证,预计未来几年将逐步适配到C919上。一旦CJ-1000A实现批量装机,将从根本上解决C919的“心脏”问题,同时也将带动国产航空涂料、密封胶等配套材料的全面替代。
国家八大央企联合对商飞进行440亿元增资,为产能冲刺提供资金保障。按照商飞规划,C919总装线二期项目已启动,2026年交付目标不低于28架,2028年达到150架/年,2029年冲上200架/年。这一产能释放节奏将为中国航空涂料国产化提供持续的需求拉动。
2025年中国低空经济的爆发式增长为航空涂料行业开辟了全新的增量市场。工业级无人机在电力巡检、农林植保、地理测绘、安防监控、物流配送等领域的规模化应用,催生了防腐蚀、耐候、隐身、电磁屏蔽等特种涂料需求。
从涂料技术需求来看,无人机涂料面临独特的挑战:一是轻量化要求,无人机对重量极度敏感,涂料需要在保证防护性能的前提下尽可能减薄减重;二是耐候性要求,无人机经常在户外恶劣环境下作业,需要具备优异的耐紫外线、耐湿热、耐盐雾性能;三是电磁兼容性要求,军用及高端工业无人机需要具备电磁屏蔽和隐身功能;四是快速固化要求,无人机批量生产需要涂料具备快速固化特性以提高生产效率。
据涂料经产业研究中心预测,2025年中国无人机涂料市场规模约1.9亿元,到2030年有望达到8-10亿元,年复合增长率超过30%。大疆、纵横股份、极飞科技等无人机头部企业的产能扩张,将为涂料供应商提供持续增长的需求基础。
核心企业年报解读:昊华科技(600378.SH):2025年实现营业收入166.89亿元,同比增长19.49%;归母净利润14.44亿元,同比增长37.07%。特种涂料板块完成“价值跃迁”——虽然生产量同比下降24.36%至10,550.82吨,但平均售价同比大幅增长25.60%至54,574元/吨,产品结构向航空涂料、极地用特种防护涂料、高端海洋重防腐涂料等高附加值领域倾斜。海化院实现营收7.307亿元,净利润1.527亿元,同比增长11.62%。
华秦科技(688281.SH):2025年实现营业收入12.44亿元,同比增长9.17%;归母净利润3.07亿元。其中特种功能材料产品及技术服务营收10.18亿元,毛利率52.89%;航空航天零部件加工服务营收1.25亿元,同比大幅增长102.07%。公司研发投入同比大增64.25%至1.50亿元,研发投入占营收比例提升至12.05%,在宽温域、多频谱兼容、多功能特种功能材料领域取得关键技术突破。
佳驰科技(688708.SH):2025年实现营业收入11.07亿元,同比增长15.72%;归母净利润4.40亿元。隐身功能涂层材料营收5.60亿元,毛利率63.33%;电磁功能结构件营收5.20亿元,同比增长51.67%,创历史新高。公司布局的三大新业务方向——新形态电磁功能结构件、新一代电波暗室、电磁维护产品——均取得重大突破,电波暗室在手订单超1.3亿元。
展望2026年,中国航空航天涂料市场将在多重利好因素的推动下继续保持稳健增长。预计全年市场规模约为33-35亿元,同比增长6.5%-13%。
从需求端看,三大驱动力将支撑市场增长:一是全球航空旅行持续复苏,中国民航机队规模继续扩大,MRO涂料需求稳定增长;二是C919交付量从2025年的15架提升至2026年的不低于28架,OEM涂料需求显著增加;三是军用航空装备 modernization 和新机型列装持续推进,特种涂料需求保持高增长。
从供给端看,国产替代将是2026年最核心的行业主题。随着CJ-1000A发动机适航认证推进、C919产能爬坡加速,国产航空涂料有望从“合格供应商”升级为“主力供应商”,在C919上的配套比例有望从目前的不足10%提升至20%-30%。昊华科技1000吨/年民用航空涂料项目的投产,将为国产替代提供产能保障。
从竞争格局看,阿克苏诺贝尔与艾仕得的合并将在2026-2027年完成,全球航空涂料行业竞争格局面临重塑。合并后的新巨头将在航空涂料领域拥有更强的技术实力和市场份额,对中国本土企业构成新的挑战,但也将加速行业技术创新和成本优化。
【特别声明】
1.本报告中市场规模、企业营收等数据部分来源于上市公司年报、行业协会统计数据,部分为涂料经产业研究中心基于行业调研和模型估算得出,仅供参考,不构成投资建议。
2.本报告TOP10企业排名及市场份额数据为涂料经产业研究中心独立研究成果,部分数据来源于公开财报,部分为估算值,如有差池,请以各企业实际销售收入数据为准。
3.本报告版权归涂料经产业研究中心所有,未经授权不得转载或引用。



发表评论
发表评论: