
 研报速递
拆开 21% 和 16%,看有多少是真本事
全文约 3,328 字 | 预计阅读 9 分钟
数据截至 2026 年上半年
三个数摆在一起看。
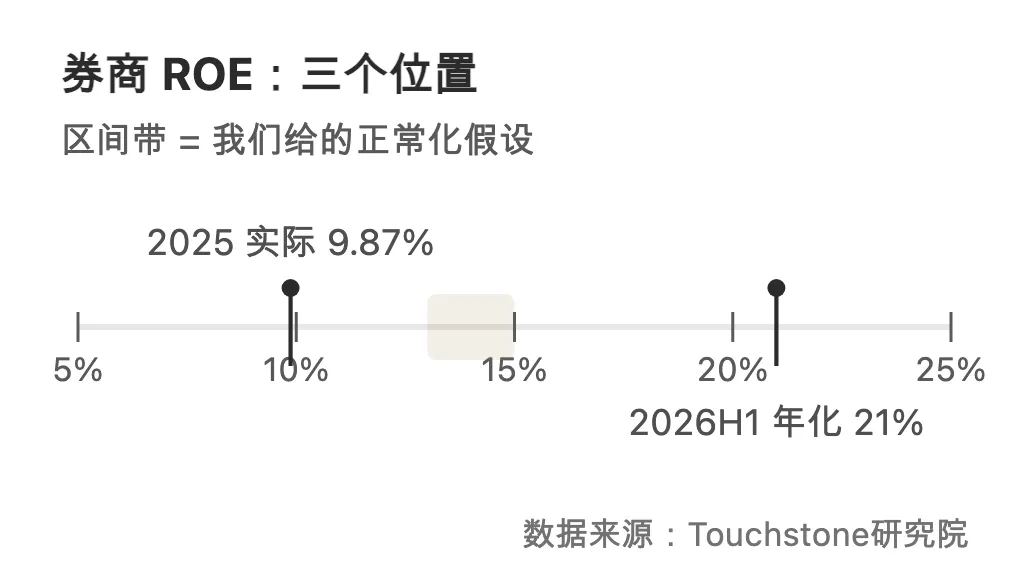
2025 年,KB Securities 的 ROE 是 9.87%。
2026 年上半年,年化 21%。
而 2025 年那一年,它拿了三个市占率第一:IPO、DCM、机构股票交易。
第一的那一年,ROE 也没到 10%。
这道缝就是这一篇要拆的东西。方向是:这 21% 里,有多少是真本事,有多少是行业给的。
一、把 21% 拆开
先把 2026 年上半年的结构摆出来。
2025 年全年的分部收入,三块是这样的:
2026 年上半年,同一组口径变成这样:
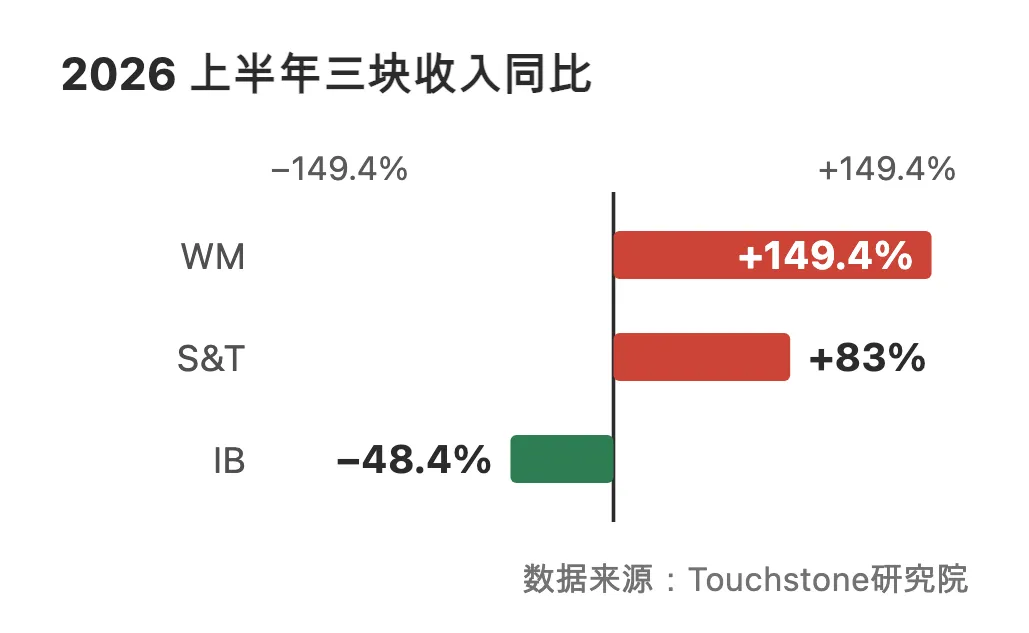
(这个 +149.4% 是 2026 年上半年对 2025 年上半年的同比。不能拿 ₩1.144T 去减 2025 年全年的 ₩1.042T,那只能算出 9.8%,比较基期是错的。)
看这三行,问题就出来了:
2026 年的利润爆发,等于“WM/经纪爆发”加“S&T 爆发”,不等于 IB 结构性变强。
而 IB 恰恰是最像特许权的那一块。它靠的是项目、客户关系、牌照,不是靠市场情绪。它是三块里唯一在退的。
还有两个二季度的数要一起看:IB 环比又跌了 5.5%,S&T 环比涨了 36%。也就是说,这个结构在三季度可能还要更偏。
二、全行业都在爆发
第二个参照系来自行业。
2026 年上半年,韩国前十大券商净利润合计 ₩10.26T,同比 +129%。
四家排在一起看:
KB 的净利润同比是 +134%。行业是 +129%。
只高出 5 个百分点。
Mirae 一家赚的钱,是 KB 的 3.64 倍。
所以第一层结论很清楚:这 21% 里有很大一块是行业 beta,不能全部算成公司的 alpha。
这不意味着 KB 没有 alpha。只是 alpha 得在别处找,不能从 21% 这个数里直接读出来。
三、那块叫“WM”的收入,65% 是经纪
这里有个很容易踩的坑。
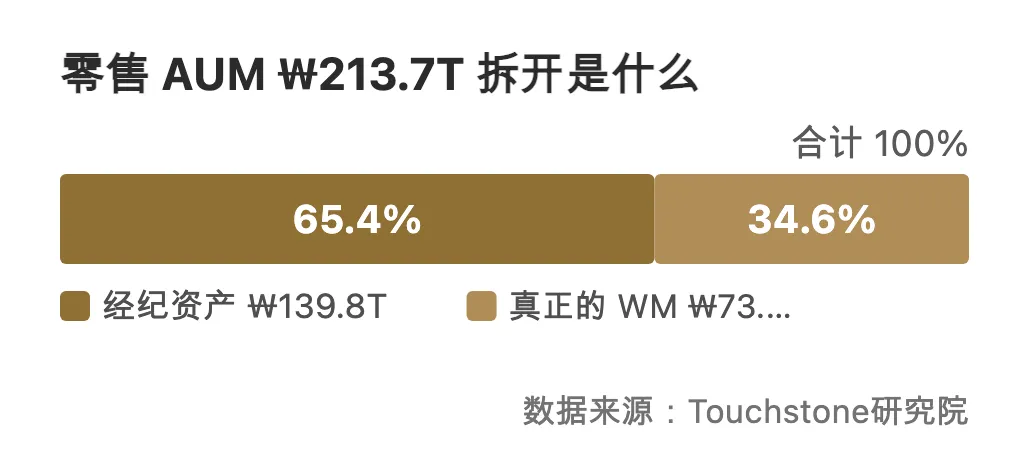
2025 年,KB 证券的零售 AUM 是 ₩213.7T。听起来是个很大的财富管理盘子。
拆开看:其中经纪资产 ₩139.8T,占 65.4%;真正归到 WM 的只有 ₩73.9T,占 34.6%。
再看增速:经纪资产 2025 年增长 61.8%,而真正的 WM 资产只增长 15.3%。
所以这条收入链实际长这样:
股票成交量 → 经纪佣金 → WM/零售收入
“WM 收入 +149%”,不能读成“大量长期黏性资产在持续收管理费”。
客户关系是真的。但市场 beta 很明显——集团自己也说,2026 年上半年手续费收入大增,很大程度来自韩国股市活跃带来的证券经纪手续费增长。
再加一条反证:零售交易市占率 6.9%,2024 年是 7.3%。略降。
真正在提升的是机构那一侧。下一节讲。
四、四块 alpha,成色不一样
把这家券商的能力拆成四块看,差别很大。
机构股票交易。 市占率 9.6%,第一。2024 年是 8.7%,在提升。这块靠研究、执行、上市公司关系、大宗交易、衍生品,客户粘性比散户佣金高一个量级。这是最扎实的一块。
DCM。 2025 年第一,而且和 Kookmin Bank 的企业客户天然协同。这是独立券商拿不到的东西——背后有韩国最大的银行客户池之一,本质上是 captive origination,融资需求自动流过来。这是最有战略价值的一块。
IB,也就是 ECM 和 IPO。 2025 年 IPO 排名第一,但 2026 年上半年收入 −48.4%。这块不稳。 排行榜第一不等于稳定收入。
S&T。 ₩434B,+83%。这块看不清。 收入来自客户的流量,还是自营的方向性头寸?公司没有披露。两种收入应该给完全不同的估值倍数。
一句话:前两块是结构性资产,第三块不稳,第四块待验证。
所以拿这四块去等比放大 2026 年上半年的 21%,会同时高估第三块和第四块。
五、门槛是一道算术题
“非银转型”这个词听起来很宏大。换算成算术,就没那么宏大了。
2026 年,集团分两笔向证券子公司增资,合计约 ₩1.7T——2 月 ₩700B,6 月 ₩1.0T。加上留存利润,权益大约走到 ₩9T。
在这个分母上:
对照 2025 年实际的 ₩0.674T:
做到 13%,利润得永久提高 74%。 做到 15%,得翻一倍。
所以这不是一个叙事问题,是一道“利润必须永久提高 74% 到 100%”的算术题。
这也是为什么我给这家券商的正常化假设是 13% 到 15%,而不是 2026 年上半年的 21%。
六、保险:14% 和 16% 都不是承保回报
换一家高 ROE 的子公司,逻辑其实是同一套。
KB Insurance 2025 年 ROE 14.04%,2026 年上半年 16.30%。两个数都高于我给它的正常化区间 12% 到 13%。
为什么往下调?
因为得把存量和新业务分开。保险有两样东西,很容易混:
Stock——过去几年攒下来的利润库。现在读数:CSM ₩10.722T。 Flow——今年的新业务质量,加上赔付经验。现在读数:长期险赔付率从 79.9% 走到 82.6%;新业务 CSM 只增长 2.8%。
这条区分,用银行来类比最清楚:
CSM 相当于一家银行的贷款存量。新业务 CSM 相当于今年的新发放贷款。
你不会因为一家银行贷款增长 20% 就说它是好银行。你还会问净息差,还会问信用质量。
所以:CSM 增长不等于价值创造。它等于“贷款增长不等于价值创造”。
再看几条证据。先说主业本身:
主业在退,但 2025 年净利润只跌 7.3%(保险利润跌 35.9%),是因为投资端在补:
投资收益:177B → 528B,+198%(2024 → 2025 全年)。
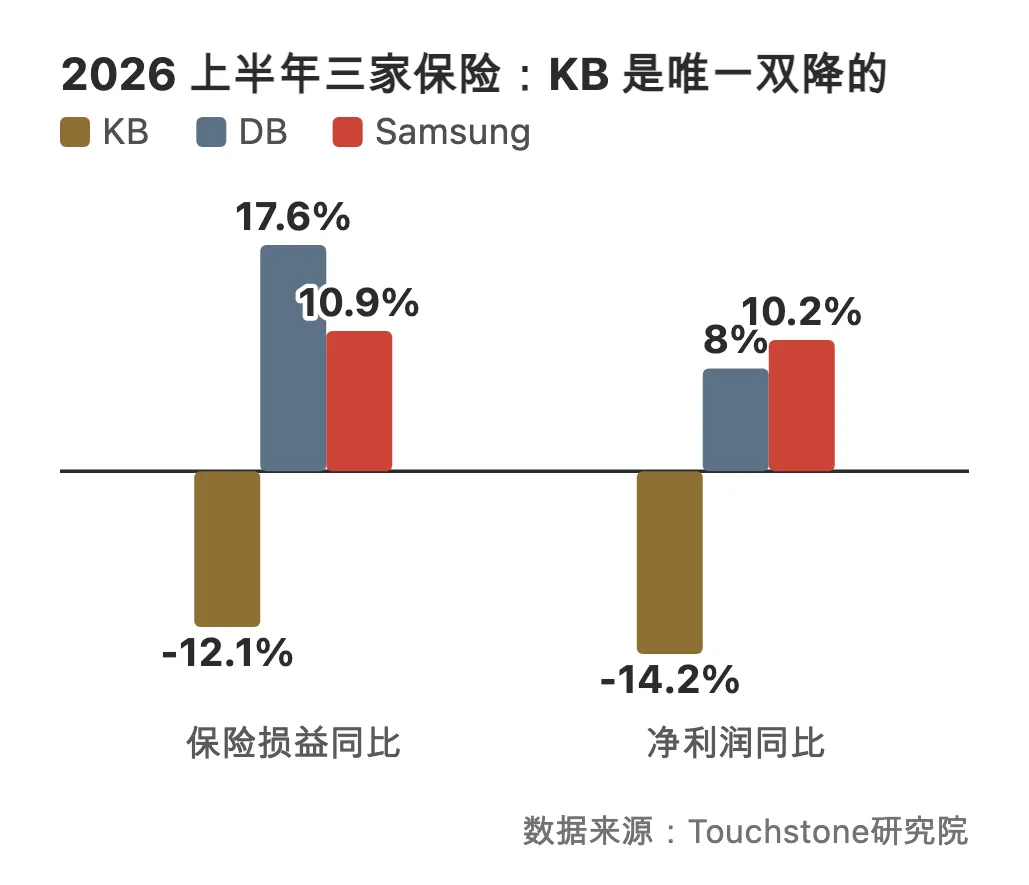
但到了 2026 年上半年,投资端回到 ₩256B,去年同期 ₩262B——基本持平。补不动了:同期净利润跌 14.2%,比保险利润的 −12.1% 还多一点。
这一条要单独说:投资救的是净利润,不是承保能力;而且它连净利润也只救了一年。
那承保本身有没有恶化?有,而且很具体:
汽车险赔付率从 82.3% 升到 84.6%(2025H1 → 2026H1),同一块业务的保险利润从 +8.6B 掉到 −35.8B,转亏。(再往前一年,这块是从 +8.7B 掉到 −107.7B——亏得更狠,那是 2024→2025 的事。)
最后是两条容易被当成好消息的口径问题:
两年有机 CSM 累计 −30.4%。 CSM 半年增加 ₩1.437T。三行拆开:新业务 +₩0.814T,当期释放 −₩0.453T,折现回滚等 +₩1.075T——最大的那一块恰恰不在新业务里(三项相加 ₩1.436T,差 ₩1B 是披露四舍五入)。既然新业务只占 ₩0.814T,那「CSM 在增长」这句话暂时没法验证:公司没有把那个「等」拆开。 K-ICS 充足率 183.9%,在能比的三家里最低。
七、三家对照:只有 KB 是双降
最说明问题的是横向对照:三家保险公司里,只有 KB 两项同时为负 —— 保险损益 −12.1%,净利润 −14.2%。DB 和 Samsung 两项都在正区间,幅度见下图。
三家里面,只有 KB 是“CSM 继续增加,但保险利润和净利润双双下降”。
Samsung 提供了一个反例:新单保费下降 19.5%,但 CSM 倍数从 12.8 倍升到 13.9 倍,继续率提高了 6.0 到 6.3 个百分点。这是主动牺牲销量换利润率。
所以结论是:它是好特许权,但不是已经被验证的超级承保人。它需要的是把承保修回来,不是继续堆 CSM。
八、一个证明,不等于一个保证
一个 Proof of Concept,不等于 Proof of Sustainability。
券商的 21% 证明了“有能力”,没证明“能持续”。 保险的 16% 证明了“有库存”,没证明“新业务在赚钱”。
那集团整体值多少?
下一篇把七块业务加起来,最后落到两个数字上。
本系列
如果你也在跟银行股,点个「关注」,下次财报出来我第一时间写。


发表评论
2026-09-24 17:53:18 回复该评论
发表评论: