
 研报速递
中信证券换帅落定:邹迎光出任党委书记,预计接任董事长
9月22日,中信证券内部发文,公司党委副书记、总经理邹迎光出任党委书记,张佑君不再担任党委书记。多位接近中信证券人士称,待上市公司相关程序履行完毕后,邹迎光预计接任董事长。目前,中信证券总经理新人选尚未明确。
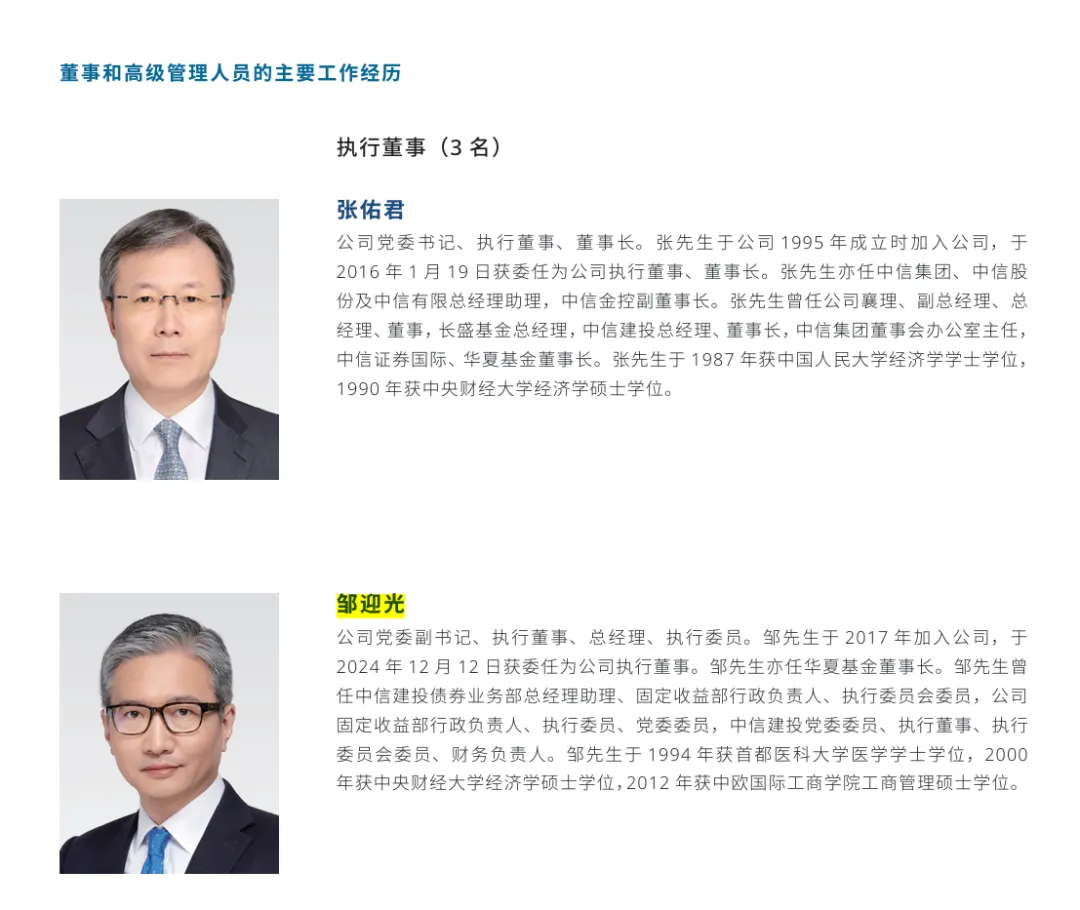
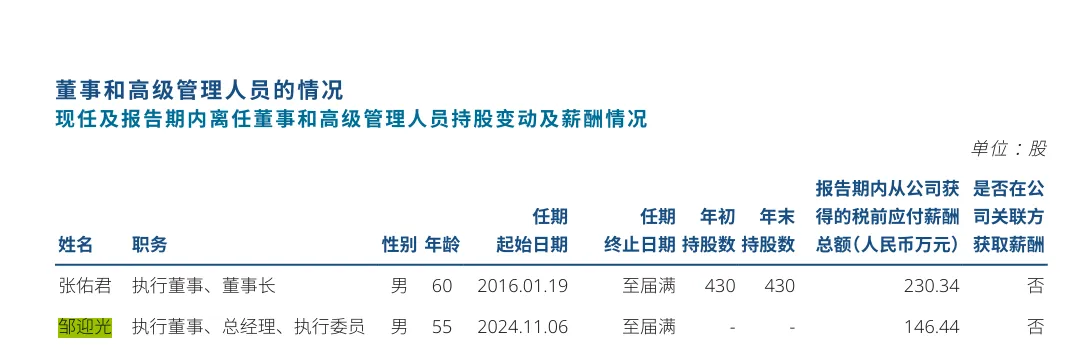
这场交接并不突然。2025年9月,邹迎光已接替张佑君出任华夏基金董事长;2026年9月,中信集团完成对邹迎光的内部考察公示。市场普遍将党委书记任命视为接棒董事长的最后信号。
张佑君现年61岁,1995年中信证券成立时加入,2016年1月出任董事长,掌舵超过十年。十年间,中信证券营收从380.02亿元增至约748亿元,归母净利润从103.65亿元增至约300亿元,总资产从5974.39亿元突破2万亿元。2026年上半年,公司营业收入496.92亿元,同比增长50%;归母净利润233.43亿元,同比增长69.6%,创中期历史最好水平;总资产2.47万亿元,较上年末增长18.64%。
但规模与利润的另一面,是合规压力。2026年3月,中信证券香港子公司被香港证监会及廉政公署持搜查令调查,一名员工被带走问话,案件涉及港股配售内幕交易,非法获利约3.15亿港元。6月,江西证监局对中信证券景德镇营业部责令改正,查出员工使用客户账户买卖股票、伪造对账单并私盖公章。同月,上交所对两名保荐代表人予以监管警示,涉及IPO项目研发内控核查不到位、股权代持核查不充分。2026年股东大会上,修订公司薪酬管理制度的H股反对票比例达25.26%,5%以下股东反对票接近15%。
邹迎光1970年12月出生,1994年从首都医科大学临床医学专业毕业,在宣武医院做过外科医生。2000年获中央财经大学经济学硕士学位,2012年获中欧国际工商学院工商管理硕士学位。他1998年进入华夏证券,2005年加入中信建投,在债券和固定收益条线深耕十二年。2017年首次进入中信证券,任固定收益部行政负责人;2023年调回中信建投任执行董事、财务负责人;2024年11月回归中信证券出任总经理;2025年9月兼任华夏基金董事长。
市场关注的是,这位固收老将如何执掌“券商一哥”。邹迎光在业绩会上提出的核心思路是“提质效、强竞争、拓国际”。2026年上半年,中信证券国际业务收入贡献占比提升至23.72%,毛利率74.46%,收入增速和盈利回报均高于境内业务。但国际化对标的前提,是内部治理能支撑全球合规标准。香港子公司的内幕交易调查,恰恰击中了这个软肋。
邹迎光升任董事长后,总经理位置将暂时空缺。市场预期新人选仍将从中信体系内部产生。行业竞争也在加剧:中信证券经纪业务手续费净收入98.56亿元,仅次于合并后的国泰海通;中金公司吸收合并东兴证券、信达证券的整合正在推进。“券商一哥”面对的对手,正在从单个券商变成券商集团。
从中信证券三十周年的节点看,邹迎光接过的不是一份轻松差事。手术刀能切除病灶,但让一个2.4万亿资产的庞大机体重新学会自律,考验的是执刀者的定力,也是整个系统的配合。
截至发稿,中信证券尚未就上述人事变动发布上市公司公告,总经理人选亦未公布。
▲图据视觉中国
邹迎光:公司党委副书记、执行董事、总经理、执行委员。邹先生于2017年加入公司,于2024年 12月12日获委任为公司执行董事。邹先生亦任华夏基金董事长。邹先生曾任中信建投债券业务部总经理助理、固定收益部行政负责人、执行委员会委员,公司固定收益部行政负责人、执行委员、党委委员,中信建投党委委员、执行董事、执行委员会委员、财务负责人。邹先生于1994年获首都医科大学医学学士学位,2000年获中央财经大学经济学硕士学位,2012年获中欧国际工商学院工商管理硕士学位。
从手术台到券商帅印:邹迎光接棒中信证券,一场“治理升级”的深层命题
中信证券换帅,市场最关注的一个标签是“外科医生”——邹迎光1994年从首都医科大学临床医学专业毕业,在宣武医院拿过手术刀,六年后转身考入中央财经大学攻读经济学硕士。这个跨度确实够大,但如果只把它当猎奇故事看,就错过了真正值得琢磨的东西。
邹迎光的整个职业生涯,恰好踩中了中国券商行业从粗放扩张走向专业化深耕的时代节拍。他不是空降兵,是从营业部一线一步步长起来的。华夏证券北京海淀南路营业部的机构客户部经理、债券业务部高级业务董事,再到中信建投债券业务部总经理助理、固定收益部行政负责人——这些岗位没有一个是“坐办公室”的,全是要跟人打交道、跟市场较劲的位置。
更有意思的是他在中信证券和中信建投之间“来回轮岗”的履历。2005年华夏证券重组、中信建投成立后,他随之加入中信建投,在固收条线深耕了整整十二年。2017年首次调入中信证券,出任固定收益部行政负责人;2023年10月又被调回中信建投担任执行董事,次年8月兼任财务负责人;2024年11月再度回归中信证券,接替到龄退休的杨明辉出任总经理。这种在两大核心平台之间的反复调动,在国有金融机构中并不多见。它意味着邹迎光既懂前台业务怎么打,又有集团层面的财务视野,更关键的是——他对中信体系内部两大平台的运作逻辑有切身的理解。
有一件事很能说明他的业务能力:据中信建投内部人士透露,邹迎光担任固收业务负责人时,“固收业务业绩一度超过中信证券”,当年之所以被中信证券挖走,正是因为看重他在固收领域的突出能力。固收这个行业有个特点——收益率波动小、风险偏好低、讲究精细化管理。这种业务基因,深刻地塑造了邹迎光后来的管理风格。一位接近中信证券的人士这样描述他:“他是做固收出身的,骨子里厌恶失控感。”
这句话,放在中信证券当下的处境里,格外值得咀嚼。
张佑君交出的答卷,光鲜之下有裂缝
张佑君2016年1月接手时,中信证券刚经历了一场危机——2015年股市异常波动期间,公司多名执委及部门负责人被调查,原高管团队几乎被打散。他用十年时间,把营收从380亿拉到748亿,归母净利润从103.65亿做到300.76亿,总资产从不到6000亿拉到突破2万亿。规模上,他完成了“守成”甚至“扩张”的使命。
但有一个结构性问题始终没被彻底解决:规模优势如何转化为质量优势?
2026年上半年的数字足够亮眼。营业收入496.92亿元,同比增长50%;归母净利润233.43亿元,同比增长69.6%,创下历史中期最好水平。但仔细看合规这条线,裂缝正在加速扩大。
2026年3月,香港证监会与廉政公署联合行动,代号“导火线”,持搜查令到中信证券香港子公司营业地点带走文件,一名员工被廉署问话。案件涉及港股配售内幕交易——两家持牌证券公司的高级管理人员收受了超过400万港元的贿赂,提前泄露多家香港上市公司的配股机密信息,对冲基金借此做空获利约3.15亿港元。6月,江西证监局对中信证券景德镇营业部责令改正,查出员工使用客户账户买卖股票、伪造对账单并私盖公章等严重违规行为。同月,上交所对中信证券两名保荐代表人予以监管警示,涉及IPO项目中研发内控核查不到位、股权代持核查不充分。
这不是孤立事件。从2024年到2026年,中信证券几乎每年都因分支机构内控问题收到监管函——深圳证监局2025年1月、2026年1月分别出具警示函,江苏证监局2024年11月出具警示函,镇江分公司因未履行账户实名制管理职责被点名。这些散落在全国各分支机构的合规漏洞,拼凑出的是一幅让人不安的图景:当公司规模膨胀到2.4万亿资产、1800万客户、400多家分支机构时,内控体系是否跟上了扩张的速度?
邹迎光面对的,不是一场手术,而是一次系统升级
把邹迎光的外科医生背景和固收老将的履历放在一起看,会发现一个有趣的呼应。
一个外科医生在手术台上的核心素养,不是胆大,是精准。知道哪里能切,哪里不能碰,哪里需要缝合。而固收业务的核心能力,也不是博取高收益,而是在可控的风险敞口下实现稳定回报。这两种能力底层的逻辑是一样的:在复杂系统中找到关键节点,精确施力。
中信证券当下最迫切需要的,恰恰不是继续踩油门,而是把刹车和方向盘调校到最佳状态。2026年上半年,中信证券国际业务收入贡献占比提升至23.72%,毛利率74.46%,收入增速和盈利回报均高于境内业务。邹迎光在9月初中信股份的业绩联合发布会上特意强调了这一点:“伴随国际化进程加速推进,我们正与国际大型投行在全球网络、生态和产品体系上展开全面对标。”但国际化对标的前提,是内部治理能够支撑起全球化的合规标准。香港子公司的内幕交易调查,恰恰击中了这个软肋。
邹迎光在多个场合阐述过他的施政纲领,核心是九个字:“提质效、强竞争、拓国际”。提质效排在第一位。这个排序本身就是信号——他知道优先级在哪里。
一个容易被忽略的变量:总经理空缺
还有一个容易被忽略但至关重要的问题:邹迎光升任董事长后,中信证券总经理的位置将暂时空缺。市场普遍预期新任总经理仍将从中信体系内部产生,但人选未定意味着邹迎光在一段时间内需要同时承担战略制定与日常经营的双重职责。
从治理角度看,这未必是坏事。在合规治理需要系统性推进的阶段,权力相对集中反而有利于推动深层变革。但长期来看,一个健康的公司治理结构需要董事长和总经理之间有清晰的权责边界。邹迎光在完成治理框架搭建之后,能否顺利找到并培养出合适的总经理人选,将考验他的组织建设能力。
中信证券的“30年之问”
中信证券成立逾三十年,先后经历常振明、王东明、张佑君三代掌舵人。每一代的使命不同:常振明完成了从零到一的创业,王东明带领公司穿越了行业最剧烈的竞争期,张佑君在危机中稳住了基本盘并实现了规模跃升。
现在轮到邹迎光。他的使命不再是让这艘船跑得更快,而是让它在风浪中不偏离航线。国泰海通合并后,经纪业务收入已经以99.42亿元对98.56亿元微弱超越中信证券,两者差距不到1亿元。中金公司吸收合并东兴证券、信达证券的“三合一”整合也在推进。“券商一哥”的对手,不再是一个个单独的券商,而是正在成形的“券商集团”。
邹迎光的优势在于,他经历过中信证券与中信建投之间的复杂人事与业务协同,理解集团化运作的逻辑。但他的挑战也在这里:中信证券需要的是一个能够在合规底线之上重新定义“一流投行”标准的领航者。
手术刀能切除病灶。但能否让一个庞大的机体重新学会自律,取决于执刀者的定力,更取决于整个系统的配合。邹迎光接过的,不只是一家券商的帅印,更是一个关于“中国一流投行究竟该是什么模样”的命题。这个答案,不会在他上任的第一天揭晓,但会在他每一次面对合规与增长之间的选择时,被一笔一划地写出来。


发表评论
发表评论: