
 研报速递
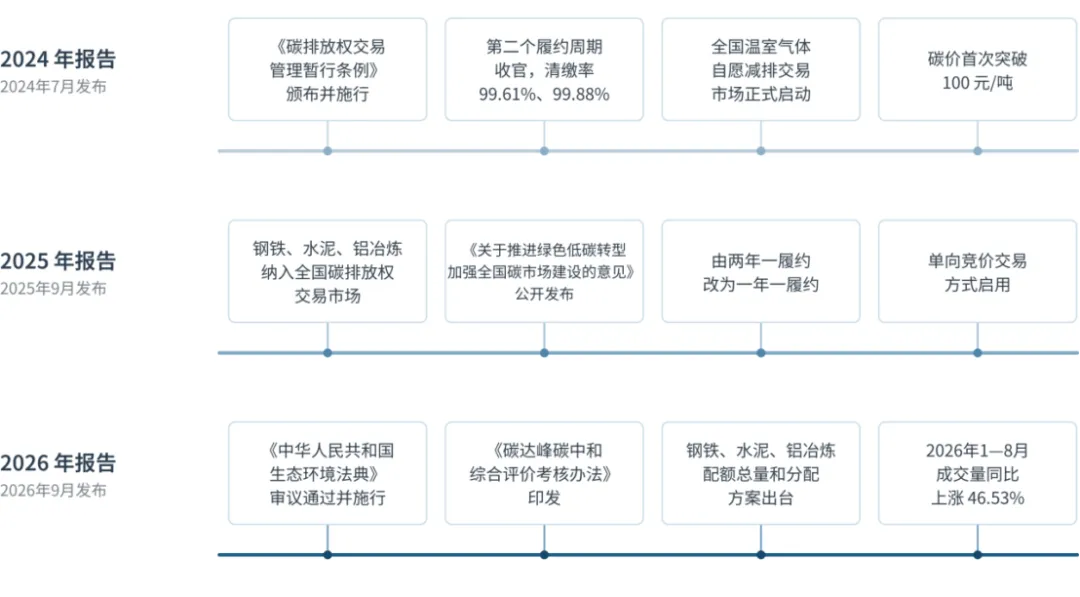
生态环境部先后于2024年7月、2025年9月、2026年9月发布三份年度报告。关键指标并列观察,可见一条从制度奠基、顶层定型到法治化运行的演进路径。
一、总体判断:推进节奏不均衡,制度层级逐级上移
三份报告分别对应2023年至2024年上半年、2024年至2025年8月、2025年至2026年8月,口径与关注重点存在差异。三个年度的推进节奏并不均衡:2024年集中在制度奠基与市场启动,2025年集中在顶层设计与行业扩围,2026年集中在法治保障与市场运行质量。
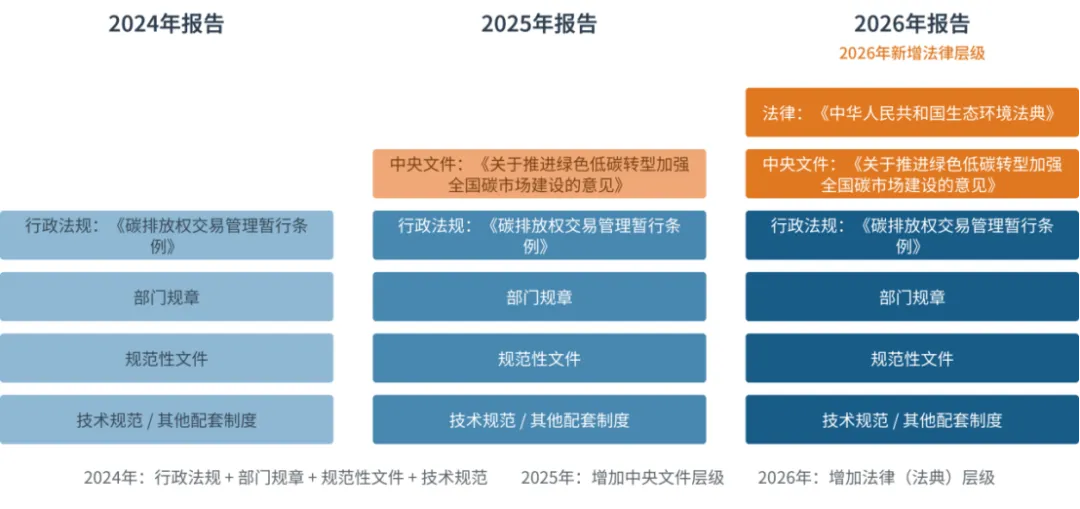
制度供给的层级在三年间逐级上移,从《碳排放权交易管理暂行条例》到《关于推进绿色低碳转型 加强全国碳市场建设的意见》,再到《中华人民共和国生态环境法典》,跨周期政策信号的稳定性随之增强。
二、三份年度报告关键指标对照
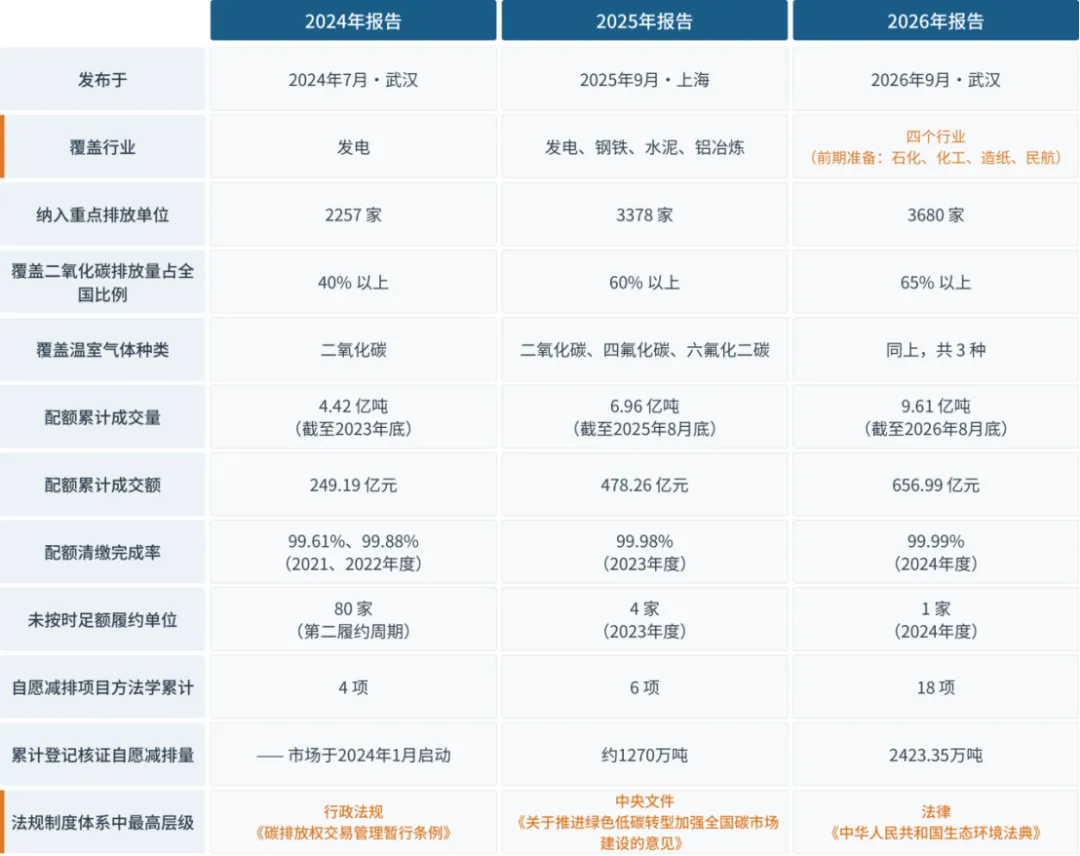
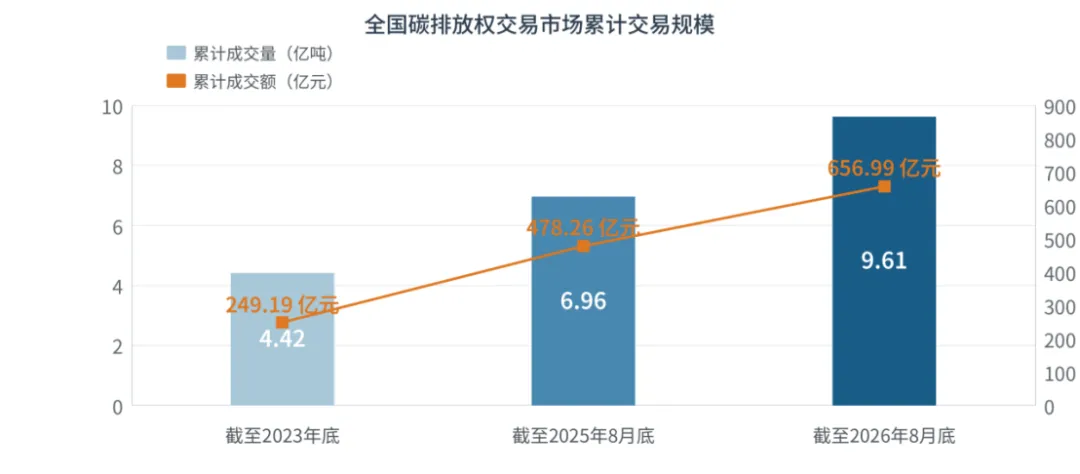
图 5 全国碳排放权交易市场配额累计交易规模
关键指标并列观察,有三处需注意口径差异:配额累计成交量与累计成交额的统计时点不同,不宜视为年度增量;配额清缴完成率的数字分属2021至2024年度,不宜跨年度比较;年度成交均价为全年加权口径、综合价格收盘价为时点口径,二者不宜直接比较。三、市场覆盖与配额清缴:约束半径扩大,管理从纠偏转向预警
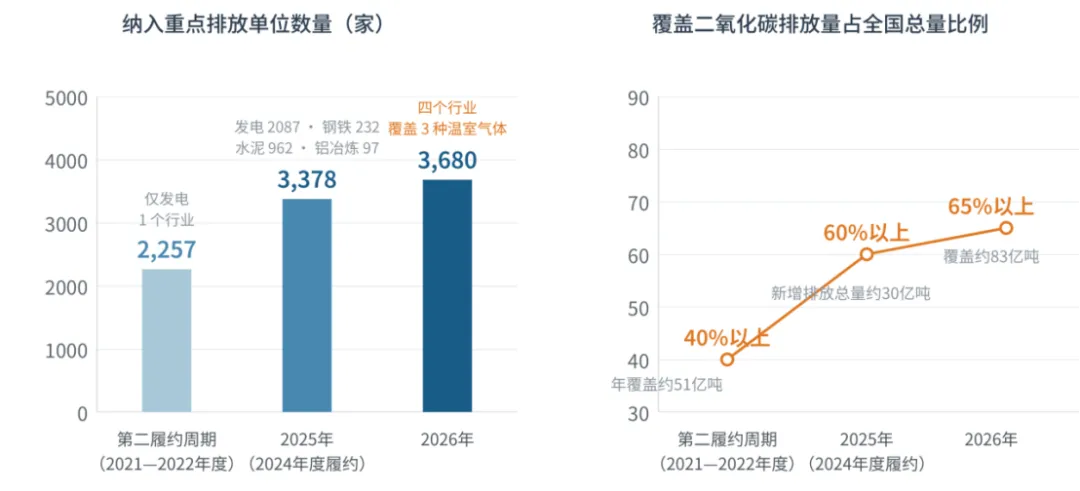
图 6 纳入重点排放单位数量与覆盖排放量占比
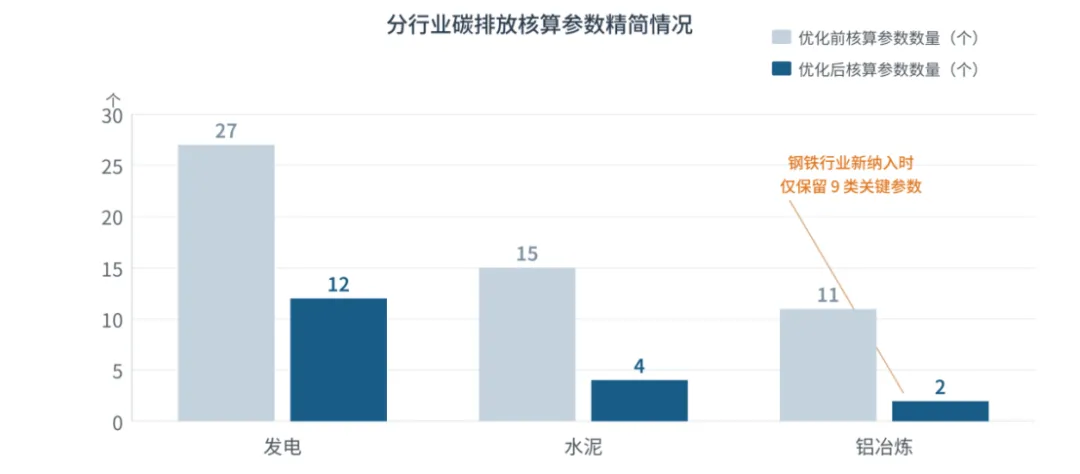
图 7 分行业碳排放核算参数精简情况
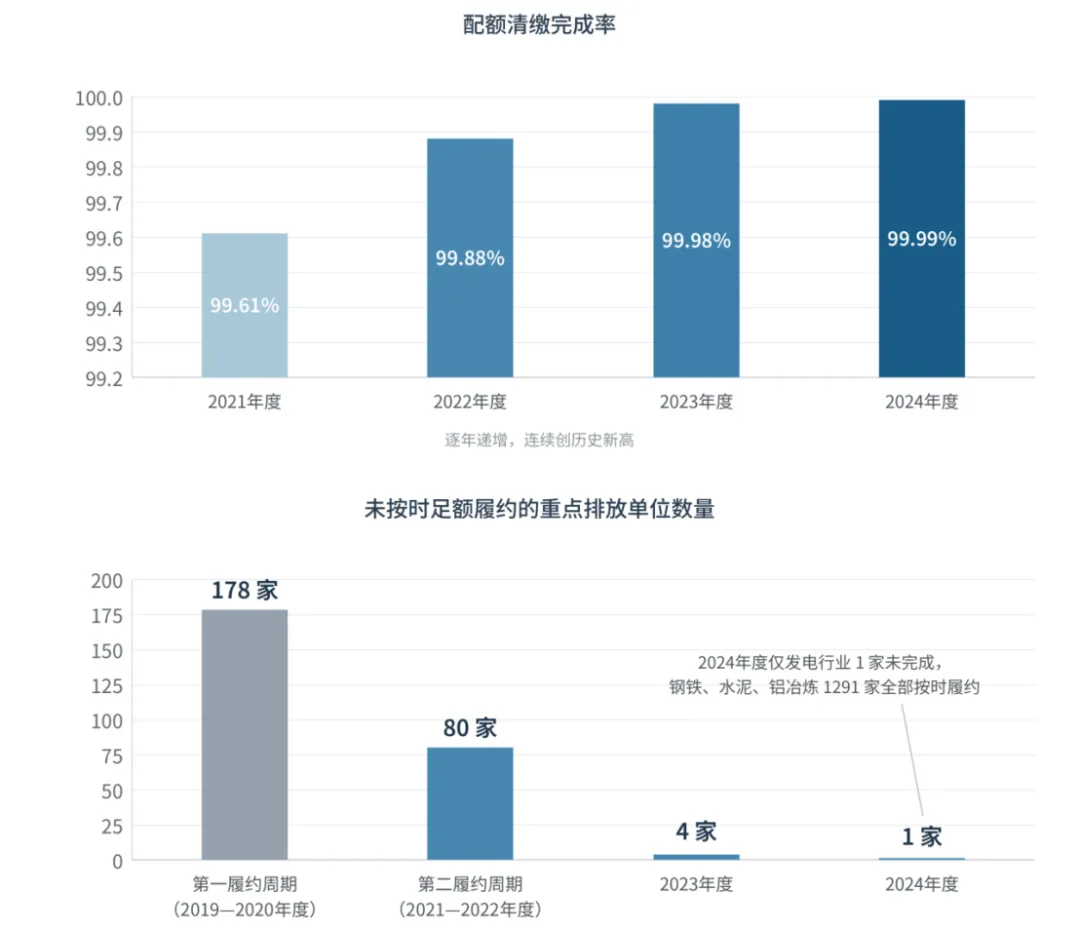
图 8 配额清缴完成率与未按时足额履约单位数量
四、交易运行:规模扩张,价格先降后升
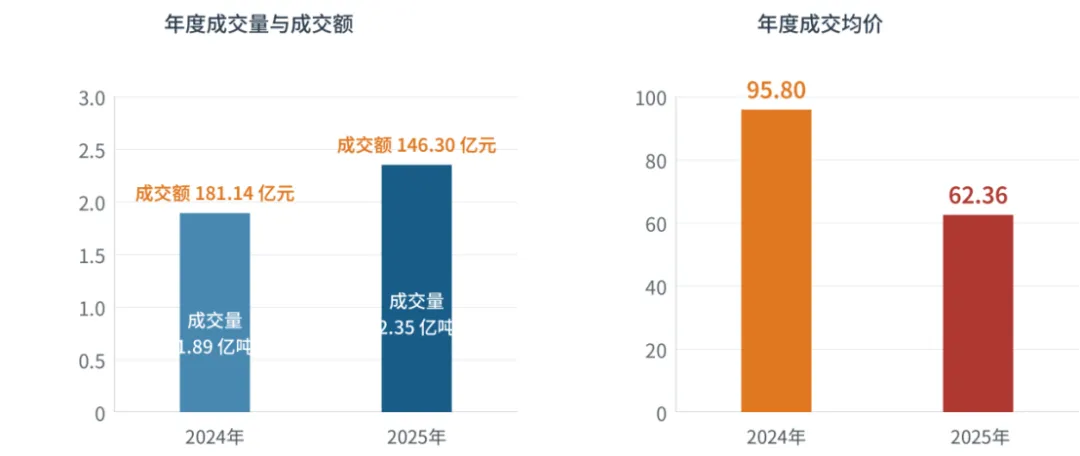
图 9 年度成交量、成交额与年度成交均价
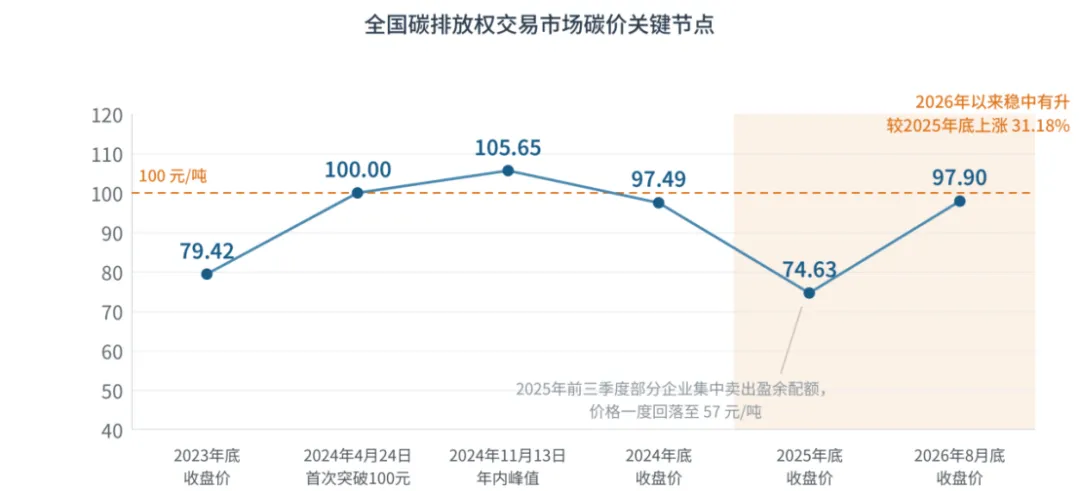
图 10 全国碳排放权交易市场碳价关键节点
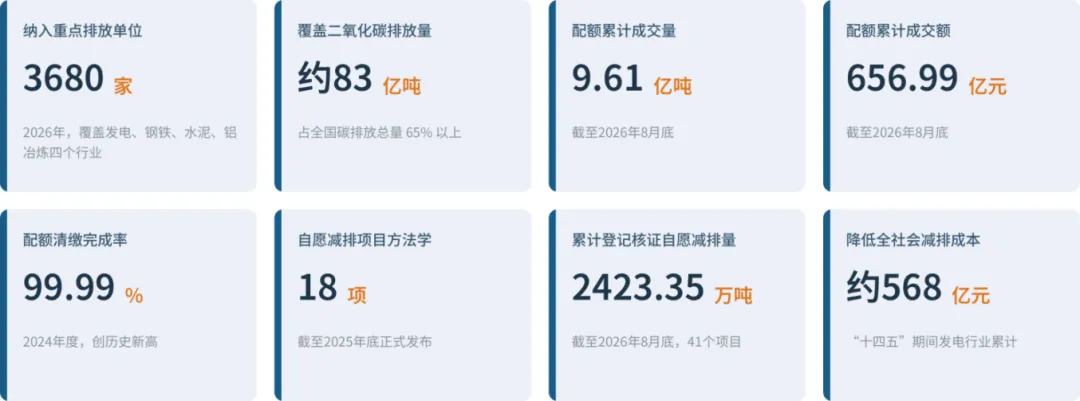
配额累计成交量由截至2023年底的4.42亿吨增至截至2026年8月底的9.61亿吨,累计成交额由249.19亿元增至656.99亿元。2025年成交量2.35亿吨、同比上涨24.36%,为开市以来新高;成交量上升的同时成交额下降,原因是年度成交均价由2024年的约95.80元/吨回落至2025年的62.36元/吨。
2025年价格总体先降后升。前三季度部分重点排放单位卖出盈余配额,短期内配额供给增加,收盘价在57元至98元/吨之间波动;第四季度随着配额清缴截止日期临近以及新纳入行业配额分配方案出台,价格逐步回升。2025年底综合价格收盘价74.63元/吨,2026年8月底回升至97.90元/吨。
价格与制度调整的关联较为直接:2024年的高位对应《碳排放权交易管理暂行条例》施行与扩围预期,2025年前三季度的回落对应配额结转政策释放存量供给,第四季度的回升对应清缴时限临近与新行业配额方案出台。
五、自愿减排交易市场:制度建设快于规模扩张
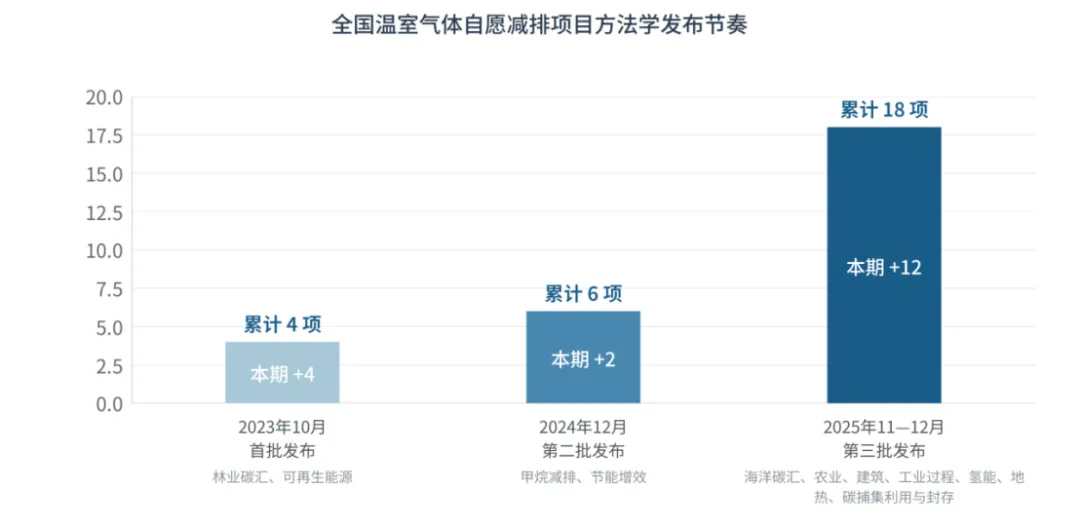
图 11 温室气体自愿减排项目方法学发布节奏
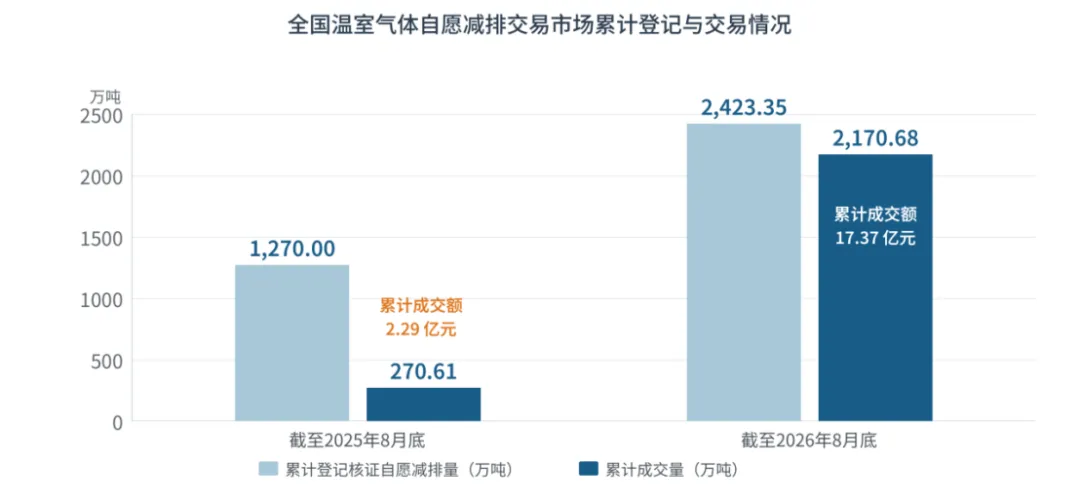
图 12 自愿减排市场累计登记与交易
六、发展成效与趋势研判
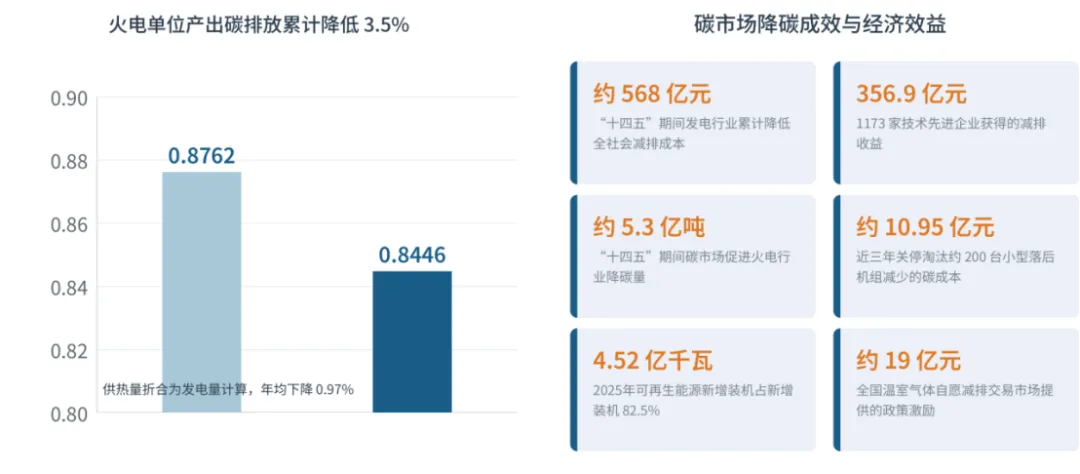
图 13 碳市场降碳成效与经济效益
三份报告披露的成效指标逐步扩展,2026年报告系统给出了"十四五"期间的减排成本与收益数据:全国碳排放权交易市场发电行业累计降低全社会减排成本约568亿元,为1173家技术先进企业创造减排收益356.9亿元。
下阶段的推进方向已经明确。《关于推进绿色低碳转型 加强全国碳市场建设的意见》提出到2030年基本建成以配额总量控制为基础、免费和有偿分配相结合的市场;覆盖行业还将继续扩展,石化、化工、造纸、民航等行业纳入的前期准备工作已经启动。
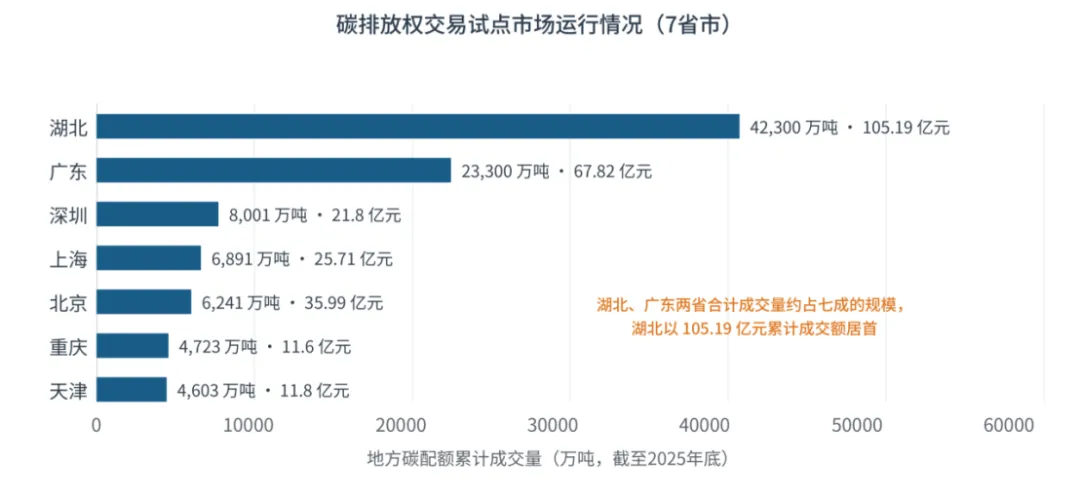
图 14 碳排放权交易试点市场运行情况(截至2025年底)
结语:制度与覆盖已进入稳定运行,配额分配仍在推进
点击下载完整报告:
· END ·
▼
记得点“赞”“分享”哦
发表评论
发表评论: