
 研报速递
全球能源价格走势分析报告(2026年9月)
赵君陶
(中能传媒能源安全新战略研究院)
2026年9月,全球能源市场在中东地缘局势急剧紧张的冲击下剧烈波动,多重因素共振推动原油、天然气、煤炭期货价格同步冲高。
原油市场方面,美伊军事冲突重启、霍尔木兹海峡持续封锁、沙特东西输油管道遭袭停运、利比亚油田停产等多重因素集中爆发,国际原油市场遭遇自冲突以来最为猛烈的一轮供应冲击行情。WTI与布伦特原油期货价格自8月末低位快速拉升,布伦特一度突破108美元/桶创下5月以来新高。截至9月21日,WTI、布伦特原油期货价格分别收于95.78美元/桶、100.34美元/桶,月环比分别上涨10.02%、6.30%,同比分别上涨53.79%、50.73%。
天然气市场方面,欧亚地区与美国呈现极端分化格局。欧洲TTF与亚洲JKM天然气期货价格在霍尔木兹海峡封锁直接冲击下,价格暴涨至2023年初以来高位;美国Henry Hub依托本土充足产量维持低位窄幅震荡,几乎未受地缘冲突影响。截至9月21日,美国Henry Hub天然气期货价格收于2.829美元/百万英热单位,月环比上涨2.69%,同比上涨0.75%;TTF天然气期货价格收于73.9欧元/兆瓦时,月环比上涨12.2%,同比上涨132.07%;普氏日韩LNG(JKM)天然气期货价格收于25.99美元/百万英热单位,月环比上涨13.3%,同比上涨131.85%。
煤炭市场方面,在原油天然气价格整体飙升、LNG供应风险外溢触发大规模“煤代气”需求的共同影响下,三大国际煤炭基准价格同步冲高。截至9月21日,澳大利亚纽卡斯尔港煤炭期货价格报收于144.05美元/吨,月环比上涨9.54%,同比上涨38.64%;南非理查兹港煤炭期货价格报收于123.1美元/吨,月环比上涨11.4%,同比上涨46.55%;欧洲鹿特丹港煤炭期货价格报收于137.3美元/吨,月环比上涨10.24%,同比上涨47.79%。

8月末以来,在美伊冲突升级、霍尔木兹海峡持续封锁、沙特东西输油管道遭袭停运、曼德海峡航运风险加剧、利比亚油田停产、全球原油库存持续下降等多重因素共振下,国际原油市场经历了自中东冲突爆发以来最为剧烈的一轮供应冲击行情,WTI与布伦特原油期货价格从8月末的低位快速拉升,布伦特一度突破109美元/桶,创下5月以来新高。与3月、7月两轮地缘情绪推动的油价上涨不同,本轮行情的底层支撑来自能源供应链的实质性受损:霍尔木兹海峡实质性封锁叠加沙特替代管道中断,导致海湾原油出口能力遭遇双重打击;曼德海峡风险加剧与利比亚油田停产进一步收紧了边际供应。更为关键的是,当前全球油品库存已降至多年低位,极低的库存缓冲大幅放大了原油对供应冲击的价格弹性。
8月末,受霍尔木兹海峡通航恢复预期增强、供应中断风险持续降温、北半球夏季出行高峰进入尾声、需求端缺乏增量支撑的共同压制,WTI原油期货价格维持在83美元/桶左右低位震荡。但油价低位并未持续太久。8月30日,美国对伊朗火箭发射阵地及霍尔木兹海峡附近拉腊克岛的水雷布设行动发动打击,此前一个月的停火宣告终结。随着中东地缘局势骤然升温,国际原油价格开启连续上涨行情。9月1日,伊朗议会议长卡利巴夫表示,霍尔木兹海峡完全由伊朗军方控制,美国想违反谅解备忘录,让船只从南线通过的图谋,伊朗绝不允许。消息公布后,市场对海峡长期封锁的担忧重燃,WTI原油期货价格迅速突破90美元/桶,单日上涨超4美元/桶。9月1日,WTI原油期货结算价90.22美元/桶,日涨幅5.2%;布伦特原油结算价94.65美元/桶,日涨幅4.60%。
随后数个交易日,美伊双方相互实施军事打击,地缘紧张局势持续发酵。9月5日,美军对三艘伊朗油轮实施打击。作为报复,伊朗当天打击了3艘美国船只和3艘在霍尔木兹海峡未经授权航线航行的油轮。美伊的海上互袭标志着商业油轮已被蓄意用作美伊相互进行经济施压的工具,此前军事对抗与商业航运之间的界限正被打破。6日,伊朗最高国家安全委员会秘书雷扎伊表示,伊朗近期将在霍尔木兹海峡之外设立一个禁区,范围将从美国海军“封锁线”延伸至波斯湾部分海域,任何进入这一范围的船只都将被伊方列入制裁名单。这意味着,即便没有直接的军事交火,船东和贸易商都有被伊朗制裁的长期风险。事实上,截至9月6日的10天内,平均每日仅有10艘商业船舶通过霍尔木兹海峡,通航量降至5月以来最低。
此外,“欧佩克+”产油国选择暂停增产的决定进一步强化了市场对供应偏紧的预期。9月6日,欧佩克发表声明称,7个“欧佩克+”主要产油国决定保持10月原油产量不变,与9月水平相同。这是自今年4月启动增产以来,主要产油国首次按下增产“暂停键”。供应紧张预期支撑油价快速攀升。9月7日,布伦特原油期货价格盘中一度触及98美元/桶,创近两个月高点。
9月8日,也门胡塞武装对沙特阿拉伯南部军事和石油设施发动大规模导弹和无人机袭击,沙特部分设施的运营暂时中断。中东地区冲突加剧引发了供应担忧,布伦特原油期货价格再度突破100美元/桶,为年内第三次。此外,乌克兰加大了对俄罗斯能源设施的打击力度,意图削弱俄罗斯能源供应和出口。乌克兰军方9日宣称,乌克兰无人机袭击了俄罗斯北极地区最重要的油气产区之一——亚马尔-涅涅茨自治区。受上述因素影响,欧美原油期货涨幅扩大。9月9日,WTI原油期货结算价96.05美元/桶,日涨幅3.25%;布伦特原油期货结算价101.21美元/桶,日涨幅3.36%。
9月10日,沙特东西向输油管道的利雅得段、麦地那地区段遭遇无人机袭击,沙特能源部随即采取预防性关闭措施,全面暂停该管道原油输送作业。东西向输油管道是沙特为应对霍尔木兹海峡封锁而启用的核心替代出口路线,过去六个月日运输量达到400万至500万桶,约占全球石油供应的4%至5%。这是自2月底美伊冲突爆发以来,原油市场面临的最为严重的一次供应冲击。受此影响,欧美原油期货单日涨幅超6%,价格升至近四个月来的最高水平。9月10日,WTI原油期货结算价102.48美元/桶,日涨幅6.69%;布伦特原油期货结算价107.63美元/桶,日涨幅6.34%。
9月中旬,受利比亚三座油田停产并暂停运营、胡塞武装加强对曼德海峡航运的军事扼制、中东替代供应路线面临威胁、沙特取消部分对欧洲客户的9月原油供应、美伊海峡军事对峙升级等多重因素集中影响,市场担忧供应端风险持续扩大,欧美原油期货价格强势上涨。9月15日,WTI原油期货结算价105.83美元/桶,日涨幅4.38%;布伦特原油结算价108.75美元/桶,日涨幅2.90%。至此,WTI原油期货价格从8月26日的82.23美元/桶上涨28.7%,布伦特原油期货价格上涨23.8%,地缘供应风险溢价达到2月底冲突爆发以来的峰值。
9月16日,沙特增加向亚洲客户提供经阿曼苏哈尔港海域船对船转运的原油,以缓解东西输油管道停运造成的供应压力。同时,沙特还提高东部拉斯坦努拉等港口装船量。这在一定程度上缓解了市场紧张情绪。同日,美联储宣布将联邦基金利率目标区间上调25个基点,使基准基金利率从3.50%~3.75%上调到3.75%~4%。美联储加息叠加美国原油库存降幅小于预期,共同推动国际原油价格明显回落,WTI原油期货结算价收于102.43美元/桶,日跌幅3.21%;布伦特原油期货价格收于105.83美元/桶,日跌幅2.69%。
沙特阿美以超出市场预期的速度重组原油出口路线。据TankerTrackers.com数据,沙特阿美20日在中东海湾地区的七艘超大型原油运输船(VLCC)上共装载约1400万桶原油。此前沙特管道遭袭后市场预计供应或中断,这一消息直接打压油价看涨情绪,叠加美国和伊朗有望恢复谈判,市场对地缘冲突担忧减弱,国际油价迎来四连跌,WTI原油期货价格跌至100美元/桶以下。
截至9月21日,WTI、布伦特原油期货价格分别收于95.78美元/桶、100.34美元/桶,月环比分别上涨10.02%、6.30%,相较于2025年同期的62.28美元/桶、66.57美元/桶,分别上涨53.79%、50.73%。
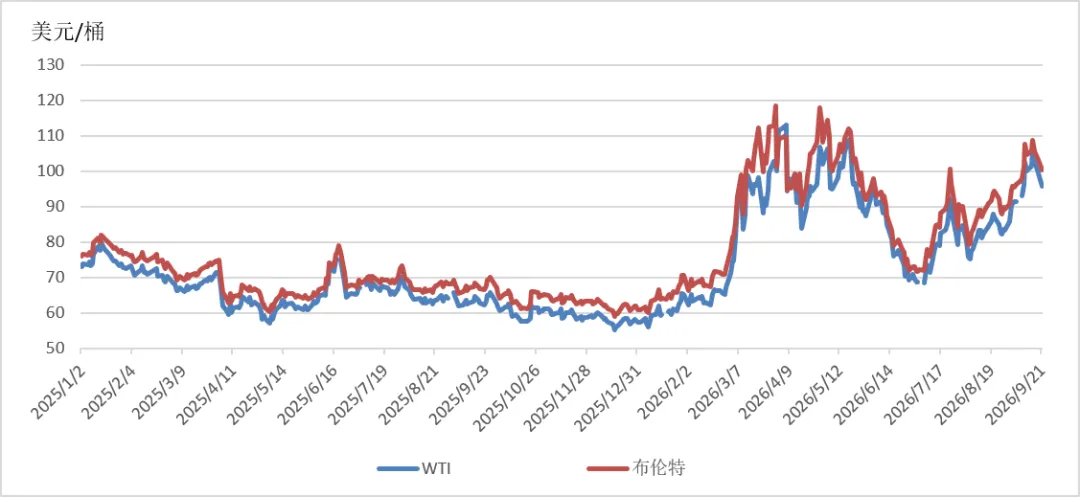
图1 WTI和布伦特原油价格走势
机构预测层面,欧佩克与IEA在2026年石油需求预测上的方向性分歧进一步拉大:欧佩克预测2026年全球石油需求增长38万桶/日(连续第五次下调),而IEA预测2026年全球石油需求将减少250万桶/日(降幅较上月扩大94万桶/日),两者差距高达约288万桶/日。但对于2027年需求预测,两家机构均预期为强劲反弹。欧佩克将2027年需求增长预期从216万桶/日上调至236万桶/日,IEA预测2027年石油需求有望增加260万桶/日,基本抵消本年度的需求降幅。供应端,欧佩克与IEA均确认海湾地区供应恢复进程再度中断,且中断规模较上月进一步扩大。IEA指出,8月全球日均石油产量环比减少160万桶至1.001亿桶,海湾地区仍有超过1000万桶/日的产能处于停产状态;沙特东西输油管道遭袭停运后,实际对外供应量进一步收缩。欧佩克月报显示,欧佩克8月原油产量增加约34.6万桶/日至2408.1万桶/日,欧佩克及已退出该组织的前成员阿联酋合计产量为3805万桶/日,较7月增加约30万桶/日;俄罗斯8月原油产量降至871.8万桶/日,环比下降16万桶/日,为2025年12月以来最大单月降幅。库存方面,IEA数据显示8月全球可观测石油库存骤降9500万桶,2月底以来累计去库5.07亿桶,平均每日去库280万桶;其中海上库存减少6500万桶,中东油轮袭击导致海运原油数量大幅下降。三季度供需缺口预估仍处于极端水平,IEA与欧佩克对2026年全球原油库存变化的预估分别为日均去库176万桶和797万桶。
原油生产稳定增长。8月,规上工业原油产量1843万吨,同比增长0.8%,增速与7月份持平;日均产量59.5万吨。1—8月,规上工业原油产量14639万吨,同比增长0.9%。
原油进口为四个月来的最高水平。8月,我国进口原油3793万吨,7月为3573万吨,同比下降22.9%,但月环比增长6.16%,是连续第二个月增长,也是四个月来的最高水平;前8个月,我国进口原油32089万吨,同比下降14.6%。
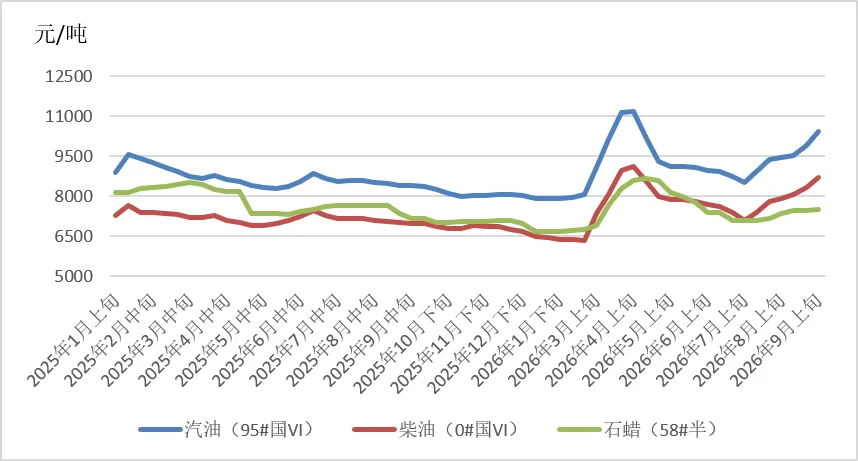
(数据来源:国家统计局)
图2 全国石油市场价格变化情况
8月下旬以来,美伊冲突骤然升级、霍尔木兹海峡实际封锁导致全球约五分之一LNG贸易通道受阻,叠加沙特东西输油管道遭袭停运进一步加剧能源供应恐慌,欧洲TTF天然气期货价格与亚洲JKM天然气期货价格暴涨至2023年初以来高位,而美国Henry Hub价格依托本土充足供应与充裕库存呈现弱势震荡走势。三大基准价格走势的巨大分化,充分折射出各区域市场供需基本面以及对中东LNG供应的依赖度差异。
美国天然气价格低位窄幅震荡。8月末至9月初,尽管夏季高温支撑制冷需求,且中东局势升级带动欧洲、亚洲买家加大对美国LNG采购,但持续维持在1100亿立方英尺/日以上的强劲国内产量完全覆盖了需求增长,叠加库存整体充裕,显著压制价格弹性,美国Henry Hub天然气期货价格小幅震荡上行。9月2日,Henry Hub天然气期货价格收于2.999美元/百万英热单位,月环比上涨8.11%。9月上旬,随着夏季高温天气消退,制冷需求快速回落,同时超强厄尔尼诺带来暖冬预期压制远期采暖需求,且当周400亿立方英尺的库存增幅显著高于预期、较五年均值水平上涨4.76%,叠加美国LNG出口终端满负荷运行已近极限,短期出口增量空间有限,不足以消化本土持续增产的天然气,供应过剩格局进一步强化,多重因素叠加,推动Henry Hub天然气期货价格震荡下跌。9月9日,Henry Hub天然气期货价格收于2.808美元/百万英热单位,相较于月初高点下降6.37%。9月中旬,由于墨西哥湾LNG终端检修结束,LNG出口需求回升,叠加市场提前计价墨西哥湾飓风季对海上油气生产的潜在扰动,美国天然气价格有所反弹。9月15日,Henry Hub天然气期货价格收于2.944美元/百万英热单位,日涨幅2.08%。随后,受美国本土天然气产量持续维持高位、需求季节性回落影响,叠加EIA预测在注入季后,天然气库存总量将为3.969万亿立方英尺,比五年平均水平高5%。在上述因素共同压制下,Henry Hub天然气期货价格再次下跌。
截至9月21日,美国Henry Hub天然气期货价格收于2.829美元/百万英热单位,月环比上涨2.69%,相较于2025年同期的2.808美元/百万英热单位,上涨0.75%。总体来看,Henry Hub价格受本轮中东冲突影响最小,价格维持在2.9美元/百万英热单位左右,其波动主要受美国本土产量和库存节奏驱动。
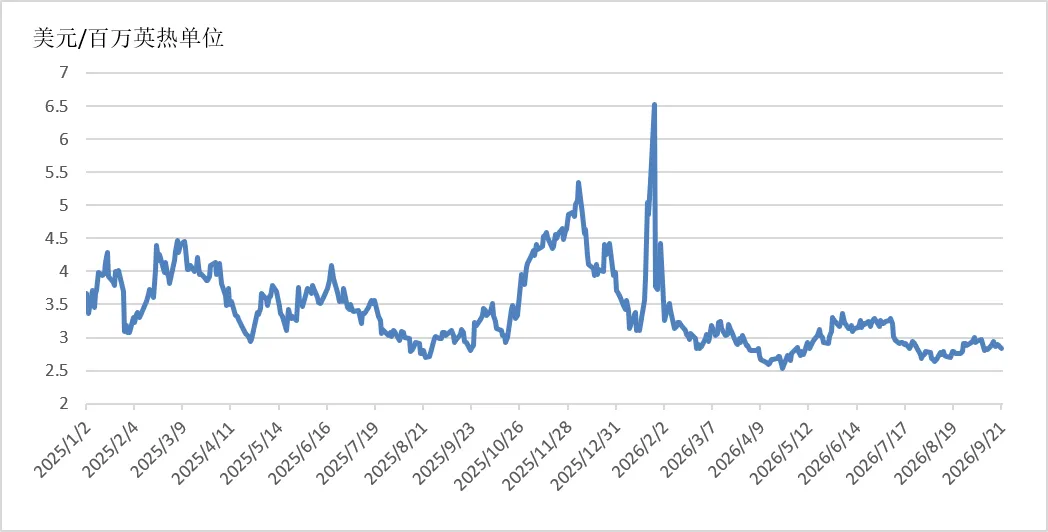
图3 美国Henry Hub天然气价格走势
欧洲天然气价格暴涨突破82欧元/兆瓦时。8月末至9月初,中东局势骤然紧张,霍尔木兹海峡航运风险抬升推高市场风险溢价,而卡塔尔作为全球最大LNG出口国,其出口几乎全部依赖该海峡,一旦通行长期受阻,欧洲冬季LNG供应将面临重大缺口。受此影响,TTF天然气期货价格迅速突破70欧元/兆瓦时。9月1日,TTF天然气期货价格达到72.218欧元/兆瓦时,月环比上涨25.59%,达到2023年1月以来最高水平。9月上旬,沙特东西输油管道遭无人机袭击停运进一步加剧了能源供应恐慌,市场担忧卡塔尔LNG设施也可能成为袭击目标。此外,挪威阿斯加德(Asgard)和特罗尔(Troll)气田相继出现计划外停产,叠加欧洲储气库处于15年同期低位且冬季补库时间窗口紧迫,欧亚市场争夺有限的全球LNG现货资源,进一步放大价格上行弹性,TTF天然气期货价格涨势加速,于9月8日突破75欧元/兆瓦时后继续上涨至80欧元/兆瓦时以上。9月10日,TTF天然气期货价格达到82.047欧元/兆瓦时,月环比上涨34.95%,达到2022年12月以来阶段新高。9月中旬,随着TTF价格大幅高于JKM价格,欧洲市场吸引力增强,美国LNG持续流向欧洲,欧洲储气库注气进度有所改善。叠加价格高企开始抑制部分工业需求、欧洲采暖需求尚未启动、卡塔尔少量LNG船货试探性通过霍尔木兹海峡,多重因素推动欧洲天然气价格回落至80欧元/兆瓦时以下。9月16日,TTF天然气期货价格收于78.03欧元/兆瓦时,日跌幅达2.54%。但供应紧张的基本面未变,TTF天然气期货价格高位盘整。
截至9月21日,TTF天然气期货价格收于73.9欧元/兆瓦时,月环比上涨12.2%,相较2025年同期的31.844欧元/兆瓦时,上涨132.07%。总体来看,在本轮地缘冲击中,欧洲TTF天然气期货成为涨幅最为凌厉的品种,价格从8月末的65欧元/兆瓦时左右一路飙升,9月10日突破82欧元/兆瓦时,创下2023年以来最高水平,相较于冲突爆发前的30欧元/兆瓦时,涨幅超过150%。
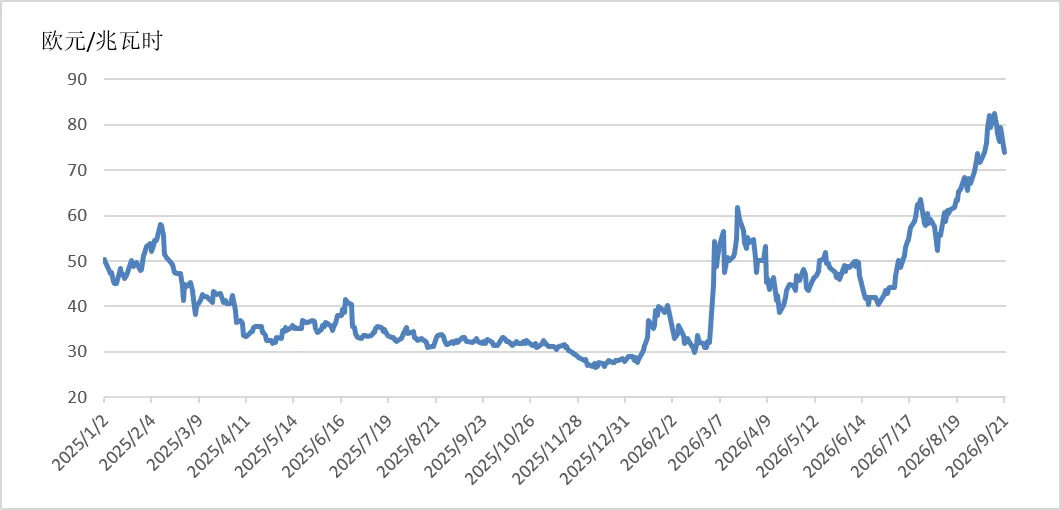
图4 欧洲TTF天然气价格走势
东北亚天然气价格涨幅显著。8月末至9月初,中东地缘冲突抬升全球LNG供应风险溢价,中日韩三国冬季备货需求与霍尔木兹海峡封锁风险形成共振,JKM天然气期货价格快速冲高至24美元/百万英热单位以上。8月19日,东北亚天然气期货价格收于24.09美元/百万英热单位,为2023年1月以来最高水平,月环比上涨13.34%。9月上中旬,欧洲冬季前置补库释放大量采购需求,西北欧气价持续突破新高,东南亚部分国家担忧价格持续上涨,也加入采购行列,进一步加剧欧亚之间的资源争夺。此外,由于巴拿马运河通行限制及大西洋航线运力紧张,美国LNG货源对亚洲的补充作用有限。随着沙特管道遇袭事件发酵,全球可流通LNG资源进一步收紧,东北亚天然气价格持续冲高至27美元/百万英热单位以上。9月16日,JKM天然气期货价格收于27.225美元/百万英热单位,日涨幅高达8%,月环比上涨25.95%。9月下旬,由于东北亚前置补库基本完成,且高价抑制需求,中日韩采买意愿降温,叠加地缘风险溢价有所回吐,南亚国家刚需难以支撑高价,JKM天然气期货价格小幅回调。
截至9月21日,普氏日韩LNG(JKM)天然气期货价格收于25.99美元/百万英热单位,月环比上涨13.3%,相较2025年同期的11.21美元/百万英热单位,上涨131.85%。总体来看,JKM期货价格从8月末的22.7美元/百万英热单位左右,强势上涨至27.5美元/百万英热单位的高点,涨幅约21%;相较于冲突爆发前的10.725美元/百万英热单位,暴涨156.5%,为三大市场中涨幅之最。
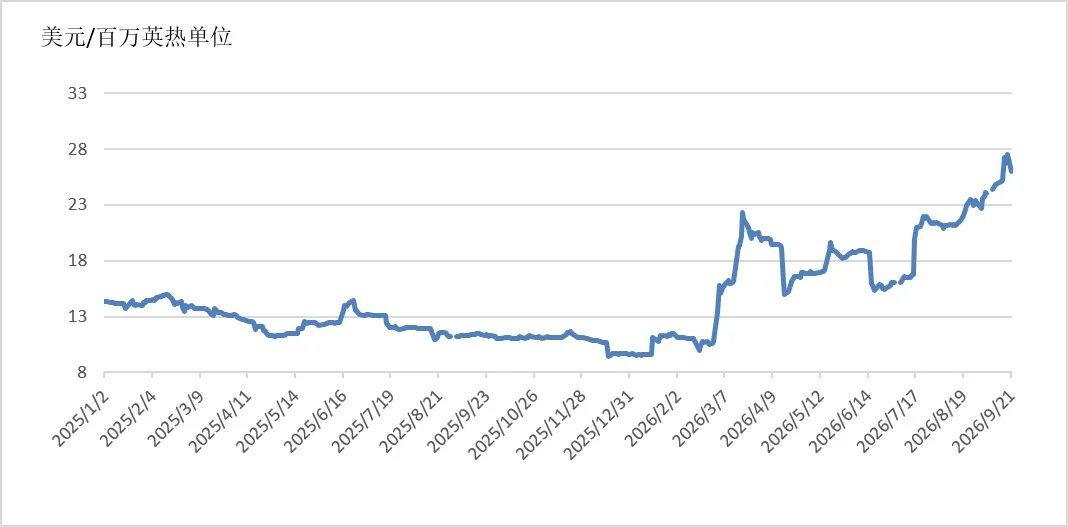
图5 普氏日韩LNG(JKM)价格走势
天然气生产由降转增。8月,规上工业天然气产量214亿立方米,同比增长0.8%,7月份为下降0.9%;日均产量6.9亿立方米。1—8月,规上工业天然气产量1757亿立方米,同比增长1.1%。
天然气进口由增转降。8月,我国进口天然气1033万吨,7月为1060万吨,月环比下降2.55%,同比下降12.3%。前8个月,我国进口天然气7823万吨,同比下降4.4%。
据国家发展改革委公布的《2026年7月份全国天然气运行快报》,2026年7月,全国天然气表观消费量353.4亿立方米,同比下降2.6%。1—7月,全国天然气表观消费量2421.9亿立方米,同比下降2.4%。
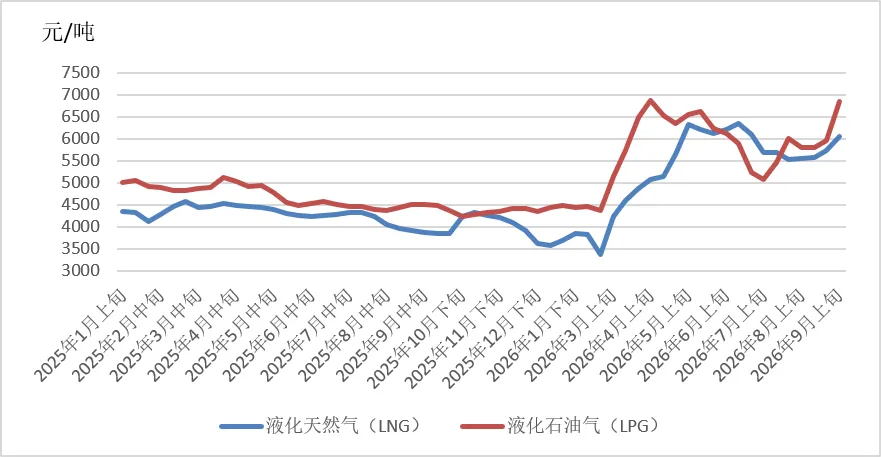
(数据来源:国家统计局)
图6 全国天然气市场价格变化情况
8月末以来,在中东地缘冲突再度升级、霍尔木兹海峡实际封锁、沙特东西输油管道遭袭停运,原油天然气价格整体飙升、LNG供应风险外溢触发大规模“煤代气”需求的共同影响下,三大国际煤炭基准价格同步冲高。
澳大利亚煤炭期货价格冲高后回落。8月下旬至9月上旬,中东地缘风险骤然升温,霍尔木兹海峡航运受阻推升海运成本与风险溢价。同时,印尼加里曼丹地区遭遇严重干旱,河流水位下降导致煤炭运输受阻,市场担忧亚太边际供应收缩。此外,欧亚天然气价格暴涨推动“煤代气”需求外溢,全球煤炭需求竞争加剧,叠加澳大利亚纽卡斯尔港煤炭基础设施集团(NCIG)码头装卸作业受到间歇性罢工影响、港口船舶平均等待时间延长,现货市场供应进一步收紧。上述因素共同推动纽卡斯尔煤炭期货价格开启连续上涨模式。8月31日,纽卡斯尔港煤炭期货价格突破140美元/吨关口后继续强势上涨,9月4日,纽卡斯尔港煤炭期货价格报收于148.65美元/吨,月环比上涨13.6%。9月中旬,过高价格已开始显著抑制亚太地区的煤炭采购需求,纽卡斯尔港煤炭期货价格自高位回落。尽管沙特东西输油管道遭无人机袭击一度提振澳大利亚煤炭价格,但煤炭市场自身需求端的疲弱制约反弹空间,纽卡斯尔港煤炭期货价格维持在144~148美元/吨之间震荡。
欧洲煤炭期货价格与TTF天然气价格高度联动。8月下旬至9月上旬,美伊冲突升级带动TTF天然气价格快速飙升,燃气发电成本大幅攀升并远超煤电,欧洲电厂大幅提升煤电出力比例,煤炭需求大幅增加,叠加莱茵河水位偏低导致内陆疏运受阻,港口去库存的同时,欧洲冬季补库窗口启动,电力企业提前锁定冬季燃料供应,煤炭采购需求集中释放,与此同时,黑海地区煤炭运输受乌克兰无人机袭击影响持续受阻,俄罗斯煤炭出口到欧洲的渠道收缩,进一步收紧了欧洲煤炭供应。上述因素带动欧洲煤炭期货价格持续走高。9月10日,欧洲鹿特丹港煤炭期货价格报收于140.75美元/吨,月环比上涨16.08%,为2023年4月以来最高水平。9月中旬,随着TTF天然气价格回落,气电成本优势边际恢复,煤电替代需求有所减弱,叠加欧洲可再生能源出力恢复,欧洲煤炭期货价格自高位回调。但冬季补库的刚性需求仍在,叠加港口库存偏低,煤炭价格下行空间有限,整体维持在137~140美元/吨之间高位震荡。
南非煤炭期货价格升至2024年以来高位。8月末至9月上旬,在供应紧张、需求增加共同推动下,南非煤炭期货价格快速上行。8月21日,南非通往理查兹湾煤炭码头的运煤线路发生列车脱轨事故,两条线路被迫关闭,直接影响了煤炭从内陆矿区到港口的运输。尽管25日铁路交通部分恢复,但港口发运量受限,供应端扰动支撑煤价快速反弹。此外,需求方面,中东地缘动荡支撑天然气价格暴涨,“煤代气”需求走强,巴基斯坦、孟加拉国、韩国等亚洲市场采购需求增加,同时欧洲煤炭价格上涨后,南非煤炭流向欧洲的套利窗口打开,欧洲与南亚的竞争加剧,共同推动南非煤炭期货价格上行至125美元/吨以上。9月10日,理查兹港煤炭期货价格收于128.3美元/吨,月环比上涨17.17%,为2024年以来最高水平。9月中旬,铁路运输逐步恢复后,港口发运瓶颈边际缓解,但孟加拉国、韩国、越南等国买家的采购需求仍在,对价格形成支撑,理查兹港煤炭期货价格维持在125~128美元/吨之间高位震荡。9月中下旬,随着国际能源价格整体自高位回落,南非煤炭期货价格小幅调整。
截至9月21日,澳大利亚纽卡斯尔港煤炭期货价格报收于144.05美元/吨,月环比上涨9.54%,相较2025年同期的103.9美元/吨,上涨38.64%;南非理查兹港煤炭期货价格报收于123.1美元/吨,月环比上涨11.4%,相较2025年同期的84美元/吨,上涨46.55%;欧洲鹿特丹港煤炭期货价格报收于137.3美元/吨,月环比上涨10.24%,相较2025年同期的92.9美元/吨,上涨47.79%。
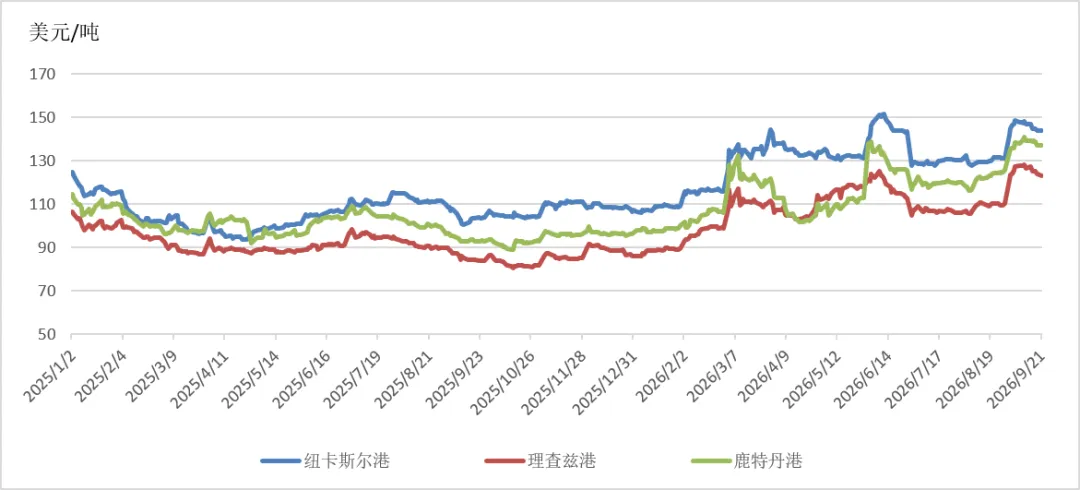
图7 国际煤炭期货价格走势
俄罗斯联邦统计局数据显示,2026年7月,俄罗斯煤炭产量为3270万吨,同比增长2.5%,环比下降6.3%。2026年1—7月,俄罗斯煤炭产量累计为2.49亿吨,比去年同期下降1.8%,降幅持续收窄。俄罗斯煤炭主产地库兹巴斯地区1—7月煤炭产量为1.074亿吨,较2025年同期减少290万吨,同比下降2.6%。该地区亏损煤炭企业的占比达到63%,较去年同期的61%继续进一步上升。同期,库兹巴斯地区煤炭出口总量为6420万吨,较2025年1—7月增加约500万吨,增长8.4%。7月煤炭出口降至920万吨,环比下降了3.2%。主要原因是在乌克兰无人机袭击商船后,外国船东拒绝停靠亚速海—黑海盆地的港口。
美国能源信息署(EIA)数据显示,2026年7月,美国煤炭产量为4260.68万短吨(约合3865.2万吨),同比下降5.7%,环比增长4.7%。2026年1—7月,美国煤炭产量累计为2.98亿短吨(约合2.71亿吨),较上年同期下降2.4%。煤炭出口方面,据美国国家统计局数据,2026年7月,美国煤炭出口量为721万吨,同比增长21.9%,环比下降13.2%。2026年1—7月,美国煤炭出口量累计为5306万吨,较上年同期增长9.4%,增幅持续扩大。
印度尼西亚能源和矿产资源部数据显示,2026年1—7月,印尼煤炭产量达到4.23亿吨,与去年同期4.52亿吨的产量相比,减少近3000万吨,同比下降6.3%。煤炭出口方面,印度尼西亚国家统计局数据显示,2026年7月,印尼煤炭出口同比、环比双双下降,当月出口量为3893.51万吨,同比减少6.6%,环比下降2.8%。2026年1—7月,印尼煤炭出口量累计为27058.3万吨,比去年同期的28089.58万吨减少1031.28万吨,同比下降3.7%。
南非海关统计数据显示,2026年7月,南非煤炭出口量627.7万吨,同比增加29.0%,环比增长18.7%。2026年1—7月,南非煤炭出口量累计为4391.6万吨,比上年同期增长7.8%。
原煤生产降幅收窄。8月,规上工业原煤产量3.6亿吨,同比下降7.7%,降幅比7月份收窄2.4个百分点;日均产量1167万吨。1—8月,规上工业原煤产量30.6亿吨,同比下降3.3%。
煤炭进口同比下降1.5%。8月,我国进口煤炭4209万吨,7月进口量为4273万吨,月环比下降1.5%,同比下降1.5%。前8个月,我国进口煤炭31019万吨,同比增长3.4%。
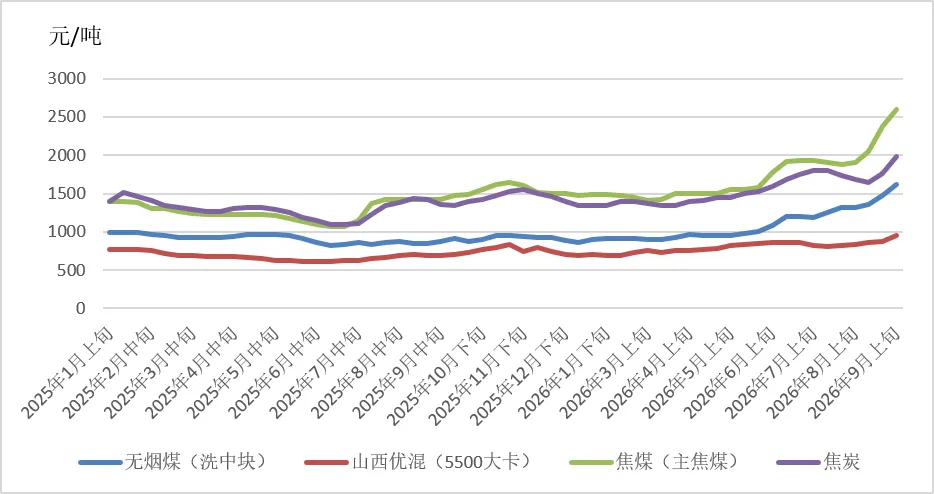
(数据来源:国家统计局)
图8 全国煤炭市场价格变化情况
审核:齐正平
校对:邱丽静
编辑:赵君陶
长按扫码关注
更多精彩内容
扫码关注我们
发表评论
发表评论: