
 研报速递
全球市场观察|中国汽车海外渠道专题 |
中国车企欧洲开到1000家店, 真正厉害的不是销量
——零跑欧洲渠道网络突破1000个零售与服务触点的商业模式分析
1000+ 欧洲零售/服务网点 | 36国 网络覆盖国家 | 22分钟 平均到最近网点 | 27% 8月欧洲占全球交付 |
核心判断 零跑在欧洲最值得研究的,不是单月销量,而是它通过与Stellantis成立的Leapmotor International,快速接入成熟经销、维修和售后基础设施。中国汽车出海正在从“自己从零搭建”走向“整合全球成熟资源”。 |
报告日期:2026年9月23日|适用对象:汽车出口企业、主机厂海外团队、经销集团、供应链、售后服务与本地化合作方
信息口径:优先采用Leapmotor / Stellantis官方发布,并以欧洲行业媒体进行交叉验证。关于“1,020家、36国、覆盖80%区域”等细分数字,来自公司口径的海外媒体转述;官方9月22日新闻稿直接确认的是“超过1,000家”、欧洲占8月全球交付27%、消费者平均22分钟到最近网点。
01|执行摘要 |
这不是“多开了几家店”,而是全球化基础设施发生了变化
一句话结论 零跑的欧洲路径证明:对于资源有限、需要快速国际化的中国车企,借用成熟国际集团的渠道、售后与制造体系,可能比全部自建更快、更轻、更可复制。 |
2026年9月22日,Leapmotor / Stellantis官方宣布零跑在欧洲的零售与维修网络已经突破1,000个点位。官方同时披露,欧洲在2026年8月贡献了零跑全球交付的27%,是历史最高占比;欧洲消费者平均只需约22分钟即可到达最近的零跑网点。
这组数据的价值在于,它把中国汽车出海的评价指标从“进入多少国家”进一步推向“有多少销售与服务触点、售后是否可达、渠道能否快速转化为销量”。
·对主机厂:降低从零建设海外网络的时间成本和资本开支。
·对出口商:海外合作对象从单一进口商,扩展为经销集团、售后网络、维修体系、金融和本地服务商。
·对供应链:渠道规模一旦形成,备件、维修、仓储、认证、二手车残值和金融等后市场需求同步放大。
·对行业判断:未来全球化竞争可能从“谁进入得早”转向“谁更会整合成熟资源”。
来源:Leapmotor / Stellantis Media,2026-09-22|https://www.media.stellantis.com/em-en/leapmotor/press/leapmotor-surpasses-1-000-retail-locations-across-europe-bringing-electric-mobility-closer-to-customers
02|核心数据与事实核验 |
先把“1000家店”说准确
指标 | 核验结果 | 来源口径 |
欧洲网络 | 官方确认超过1,000个零售/维修点 | Leapmotor / Stellantis官方 |
细分规模 | 海外媒体引述公司口径:1,020个点位、36个欧洲国家 | 行业媒体二次确认 |
消费者可达性 | 平均22分钟到最近零跑网点 | Leapmotor / Stellantis官方 |
销量结构 | 2026年8月欧洲占全球交付27% | Leapmotor / Stellantis官方 |
8月全球交付 | 103,129辆,连续第二个月超过10万辆 | Leapmotor / Stellantis官方 |
覆盖率 | 海外媒体引述公司口径:覆盖约80%的欧洲区域 | 行业媒体二次确认 |
特别提醒:官方新闻稿直接确认“超过1,000家”“27%”“22分钟”,但没有在正文中给出1,020、36国、80%这些更细数字。报告保留这些市场传播数字时,明确标注为“海外媒体引述公司口径”,避免把二次转述当成官方逐项披露。
来源:Leapmotor / Stellantis Media,2026-09-22|https://www.media.stellantis.com/em-en/leapmotor/press/leapmotor-surpasses-1-000-retail-locations-across-europe-bringing-electric-mobility-closer-to-customers
来源:The EV Report,2026-09-22|https://theevreport.com/leapmotor-europe-retail-network-1000-locations
03|为什么1000个触点比单月销量更重要 |
从200个点,到1000+:零跑把“渠道时间”压缩了
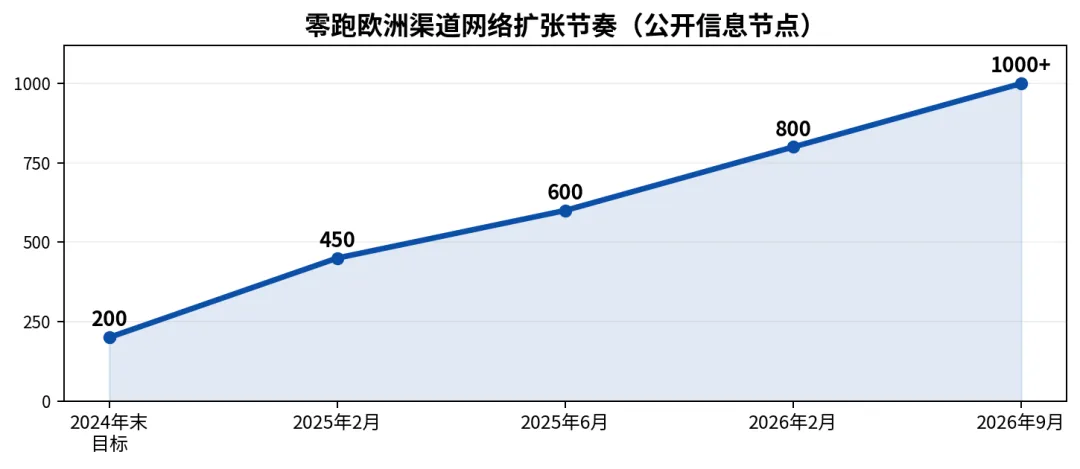
图:公开资料显示的欧洲渠道扩张关键节点,仅用于呈现扩张节奏。
欧洲汽车消费高度依赖线下体验、维修可达性和本地经销体系。对于新进入者,门店数量不是“面子工程”,而是降低消费者试驾门槛、缓解售后焦虑、提高金融与置换渗透率的基础设施。
为什么“22分钟”值得关注 消费者离最近网点的时间越短,品牌在试驾、交付、维修和保养上的心理门槛越低。对一个新品牌而言,这种“可达性”本身就是信任资产。 |
零跑的关键不是自己在36个国家逐一签经销商,而是借助Stellantis既有零售和售后网络,把渠道扩张变成一项“平台化动作”。这直接缩短了海外试错周期。
04|“借船出海”到底借了什么 |
零跑 × Stellantis:借的不是一个品牌背书,而是一整套欧洲基础设施
01 渠道 | 成熟经销商网络 | 快速获得线下销售触点,减少逐国招商和自建门店时间。 |
02 售后 | 维修与服务体系 | 新品牌最难建立的是维修信任,成熟服务体系可显著降低客户顾虑。 |
03 运营 | 本地团队与经验 | 法规、定价、金融、营销和库存管理都需要当地运营能力。 |
04 制造 | 欧洲工业资源 | Leapmotor International具备海外销售与制造的独家权益,为本地生产提供组织基础。 |
05 金融 | 汽车金融与保险 | 成熟集团的金融能力可支持分期、租赁、残值和车队客户。 |
核心变化 过去中国车企全球化常见路径是“产品先出去,再慢慢补渠道”;零跑的路径更像“先接入成熟渠道基础设施,再用产品和价格快速放大”。 |
05|和其他欧洲模式相比,零跑有什么不同 |
欧洲本地化没有唯一答案,关键是资源匹配
模式 | 主要资源 | 优势 | 主要挑战 |
零跑 × Stellantis | 借渠道 + 售后 + 制造资源 | 轻资产、速度快、共享成熟体系 | 合作依赖、品牌独立性与利益协同 |
小鹏 × Magna | 借欧洲制造 | 快速获得欧洲本地生产能力 | 制造环节依赖合作伙伴 |
BYD | 自建/控股制造与服务体系 | 控制力强、可形成完整生态 | 资本开支大、建设周期长 |
奇瑞/其他合作型 | 合资、代工、本地伙伴组合 | 模式灵活、进入成本可控 | 各国合作质量差异大 |
结论不是“零跑模式最好”,而是它证明中国品牌可以把海外成熟资产当成全球化基础设施。对于不同品牌,真正要比较的是资本能力、品牌定位、产品周期、渠道掌控力与长期利润分配。
06|对汽车出口商意味着什么 |
真正的新机会,不只在整车,而在“渠道规模化”之后
·整车机会:欧洲网络密度提升,会扩大新车型导入、区域备货和跨境交付需求。
·备件机会:千店网络意味着售后备件、区域仓和高频补货需求同步放大。
·物流机会:整车干线物流之外,备件、逆向物流、事故件、轮胎和维修耗材会形成更稳定频次。
·服务机会:PDI、认证、技术培训、维修工具、诊断设备、车身维修和电池服务价值上升。
·金融与残值:渠道体系越成熟,租赁、保险、二手车残值和车队客户越容易建立。
·本地合作:大型经销集团、售后集团、租赁公司、车队和保险公司,将成为中国企业的重要客户与伙伴。
出口商要改变的观察指标 从“销量、出口量、国家数量”升级为:门店密度、服务覆盖、备件时效、库存周转、单店销量、车队订单、金融渗透率和售后盈利能力。 |
07|机会背后的风险 |
1000个网点不等于1000个高效网点
单店产出 网络铺得快,如果销量跟不上,渠道盈利性和经销商积极性会承压。 |
库存与价格 快速扩张容易伴随库存积累和价格折扣,影响品牌残值。 |
售后能力 挂上品牌标识不代表维修能力自动成熟,技师培训、零件供应和诊断能力仍需验证。 |
合作依赖 高度借助Stellantis体系可以换速度,但长期需要处理品牌独立性、渠道优先级和利益分配。 |
欧洲政策 关税、本地含量、数据合规、维修权等规则可能继续变化。 |
口径风险 “27%欧洲占比”属于公司官方披露口径,当前新闻稿未同步披露独立欧洲注册量,因此不宜直接等同于ACEA注册口径。 |
因此,评估零跑欧洲模式不能只看“千店”和“销量占比”,还要持续跟踪单店效率、售后满意度、零部件供应、金融渗透率与渠道盈利质量。
08|90天跟踪与行动框架 |
出口企业下一步应该盯什么
周期 | 任务 | 输出结果 |
1—30天 | 建立渠道地图 | 按国家整理零跑/Stellantis经销与售后覆盖,识别维修、备件、物流和车队资源。 |
31—60天 | 验证需求 | 访谈当地经销商/服务商,重点确认备件时效、维修能力、库存、车队客户与金融需求。 |
61—90天 | 形成合作包 | 针对“整车+备件+售后设备+仓储物流+培训”设计组合方案,而不是只报价整车。 |
建议建立的8个长期指标 欧洲网点数|国家覆盖|平均到店时间|欧洲销量占比|单店销量|备件满足率|售后周转时间|渠道盈利与库存水平 |
如果这些指标持续改善,说明“借船出海”正在从速度优势转化为经营质量;如果只有网点扩张、单店效率却下降,则需要警惕过度铺设。
09|结论与信息来源 |
结论:真正厉害的不是1000家店,而是把全球成熟资源变成自己的增长基础设施
最终判断 中国汽车出海下一阶段,不一定是谁资本最多、海外直营最多谁赢。更可能是谁能更快识别并整合当地已有的工厂、经销商、维修网络、金融、物流和供应链资源,谁就能以更低成本建立规模。 |
零跑欧洲案例的价值,不在于复制“零跑+Stellantis”这个组合,而在于提醒出口企业:海外市场不应该只被看成“销售目的地”,还应该被看成一套可以被整合的成熟产业资源。
对出口商最值得执行的动作,是从今天开始,把欧洲客户地图从“进口商名单”升级为“经销集团+售后网络+零部件仓+车队+租赁金融+物流+认证服务”的资源地图。
主要信息来源
来源:Leapmotor / Stellantis Media|欧洲零售与维修网络突破1000点|https://www.media.stellantis.com/em-en/leapmotor/press/leapmotor-surpasses-1-000-retail-locations-across-europe-bringing-electric-mobility-closer-to-customers
来源:Leapmotor / Stellantis Media|2026年8月全球交付103,129辆|https://www.media.stellantis.com/em-en/leapmotor/press/leapmotor-breaks-new-ground-with-record-103-129-deliveries-in-august
来源:The EV Report|1,020网点、36国、80%覆盖等公司口径转述|https://theevreport.com/leapmotor-europe-retail-network-1000-locations
来源:Electric Vehicles|欧洲渠道扩张历史节点与行业解读|https://eletric-vehicles.com/leap-motor/leapmotor-passes-1000-european-retailers-two-years-after-launch/
来源:Reuters|中国车企欧洲本地化与本地含量规则背景|https://www.reuters.com/business/autos-transportation/chinese-automakers-scour-europe-factories-ahead-eu-local-content-rules-says-byd-2026-09-17/
说明:本报告用于行业研究与商业判断,不构成投资建议。涉及企业未来规划的表述均按公开信息中的“计划、目标、预计”等口径处理。
发表评论
发表评论: