
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/0789349d1c9c
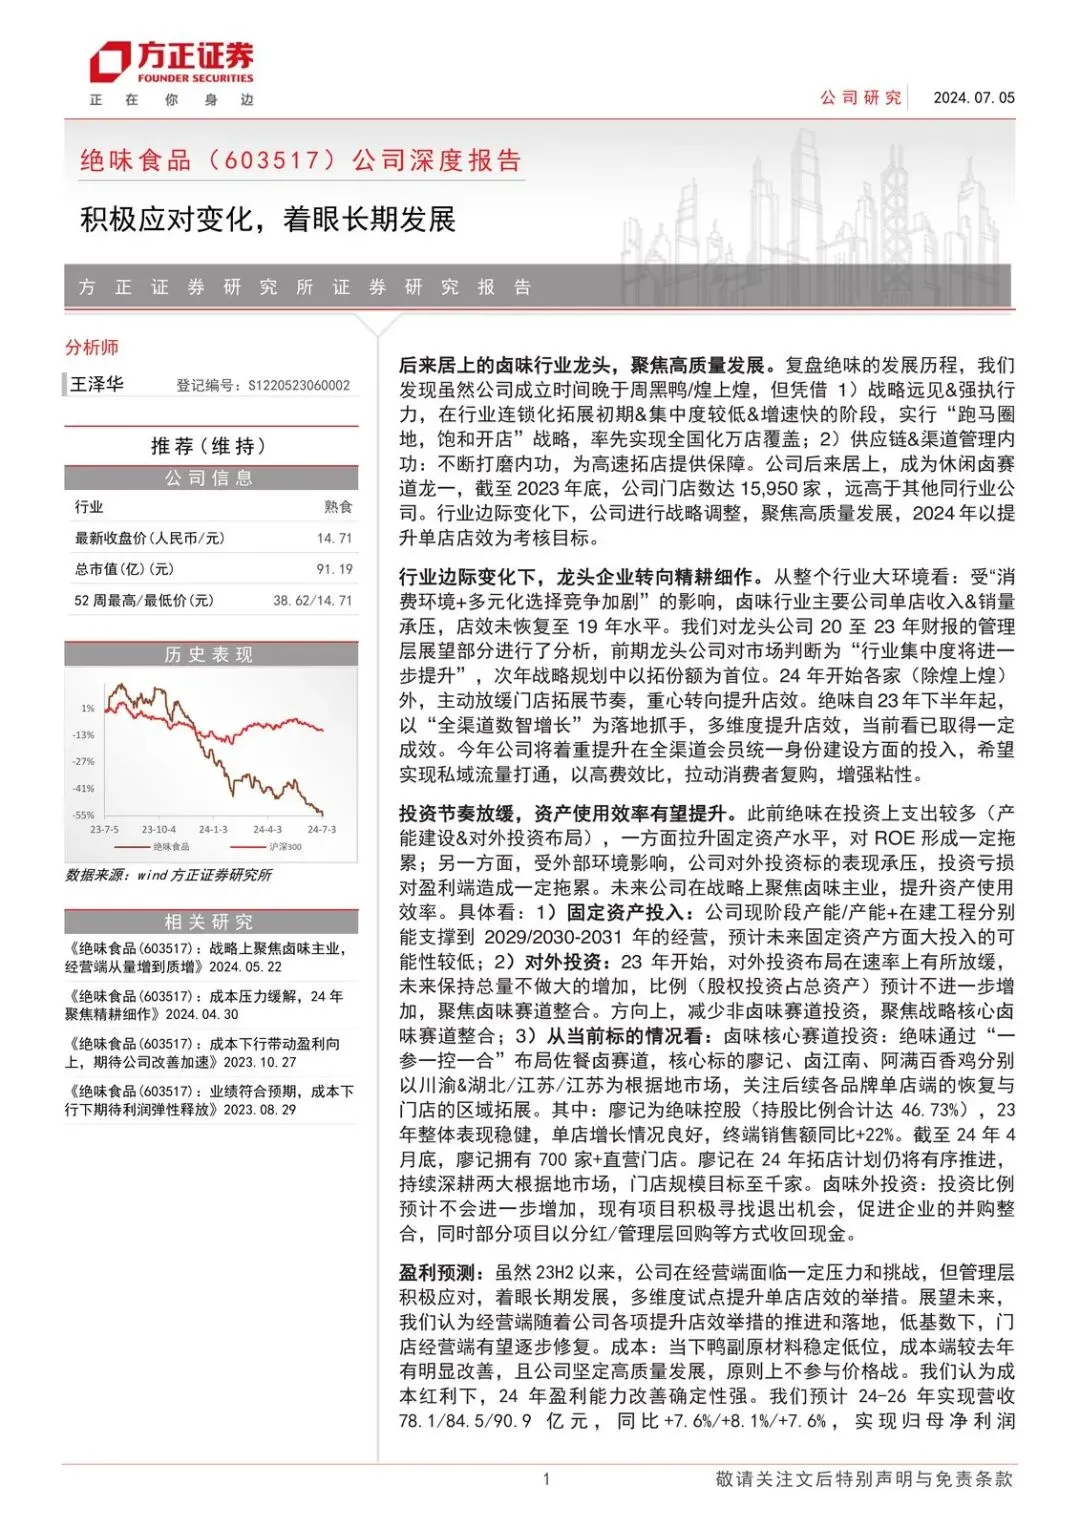
先把研报输入包读全,再按硬约束写正文。绝味食品现在最值钱的,不是再开一万家店,而是把已经铺开的近1.6万家店,从“摊薄份额”切回“把单店卖回来”。
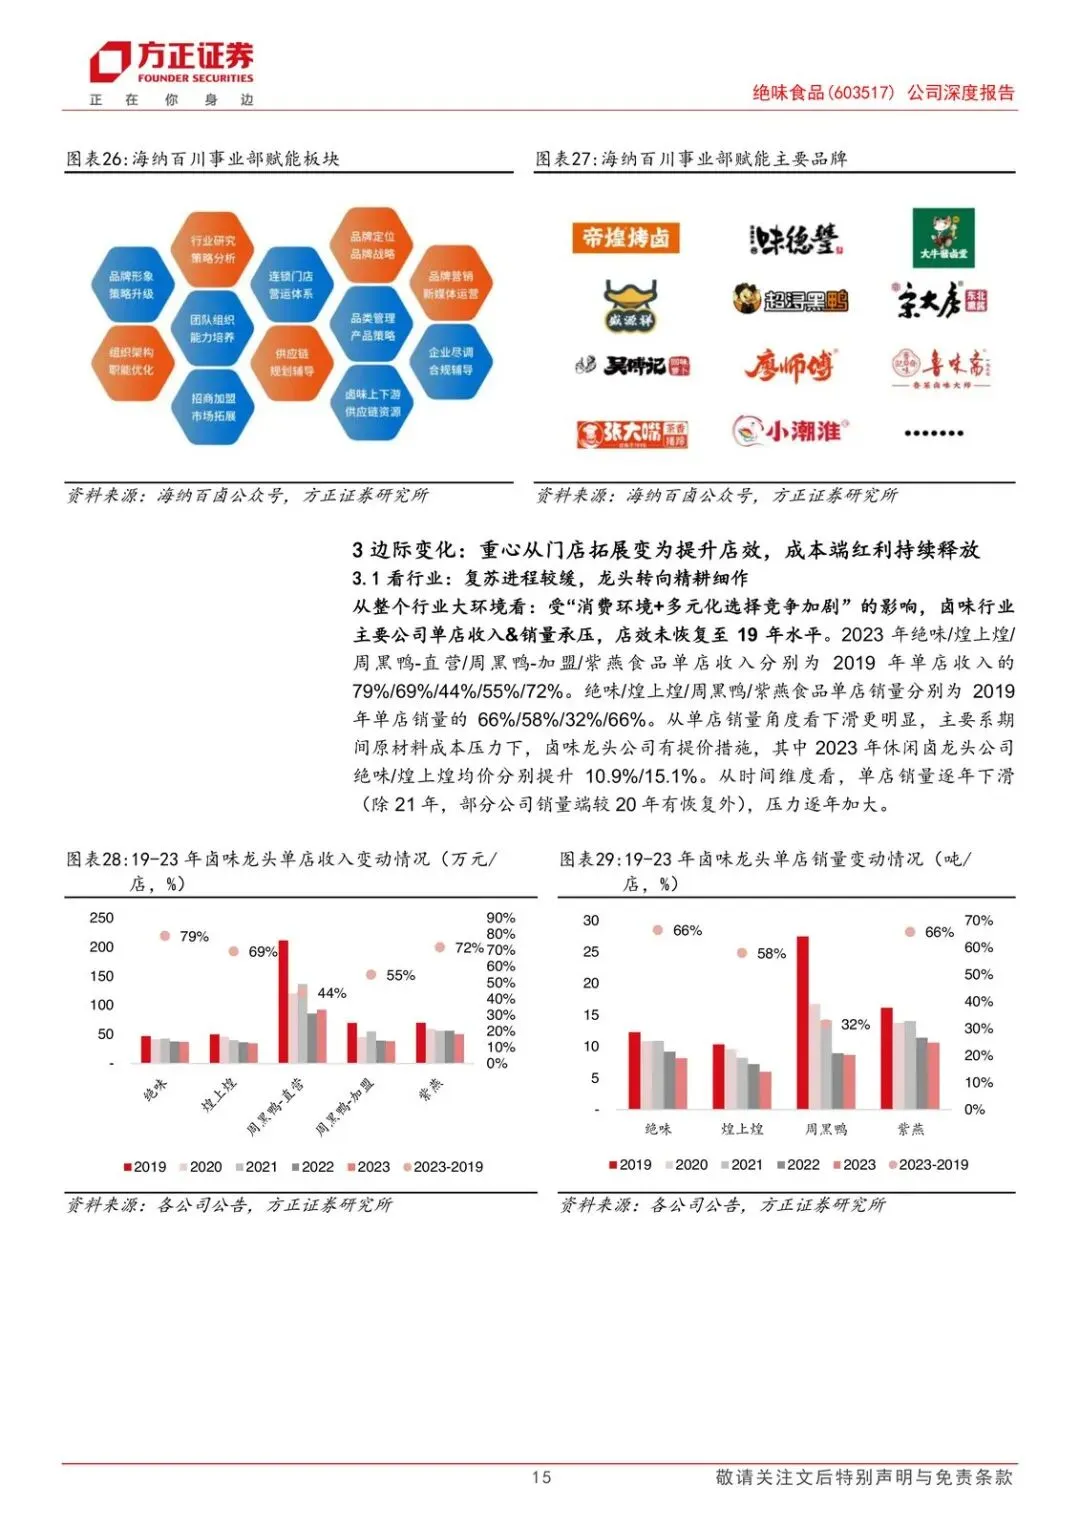
截至2023年底,门店数到了15,950家,休闲卤赛道里明显领先。但行业已经被两件事卡住:消费环境变差,选择又变多。龙头们的单店收入和销量都承压,店效还没回到2019年。谁还在按旧剧本狂开店,谁就在用新店稀释旧店。
所以真正值得看的,不是“卤味还会不会增长”,而是绝味能不能把战略从圈地改成精耕,再叠上鸭副成本低位,把利润弹性先兑现出来。
行业变了,考核也变了
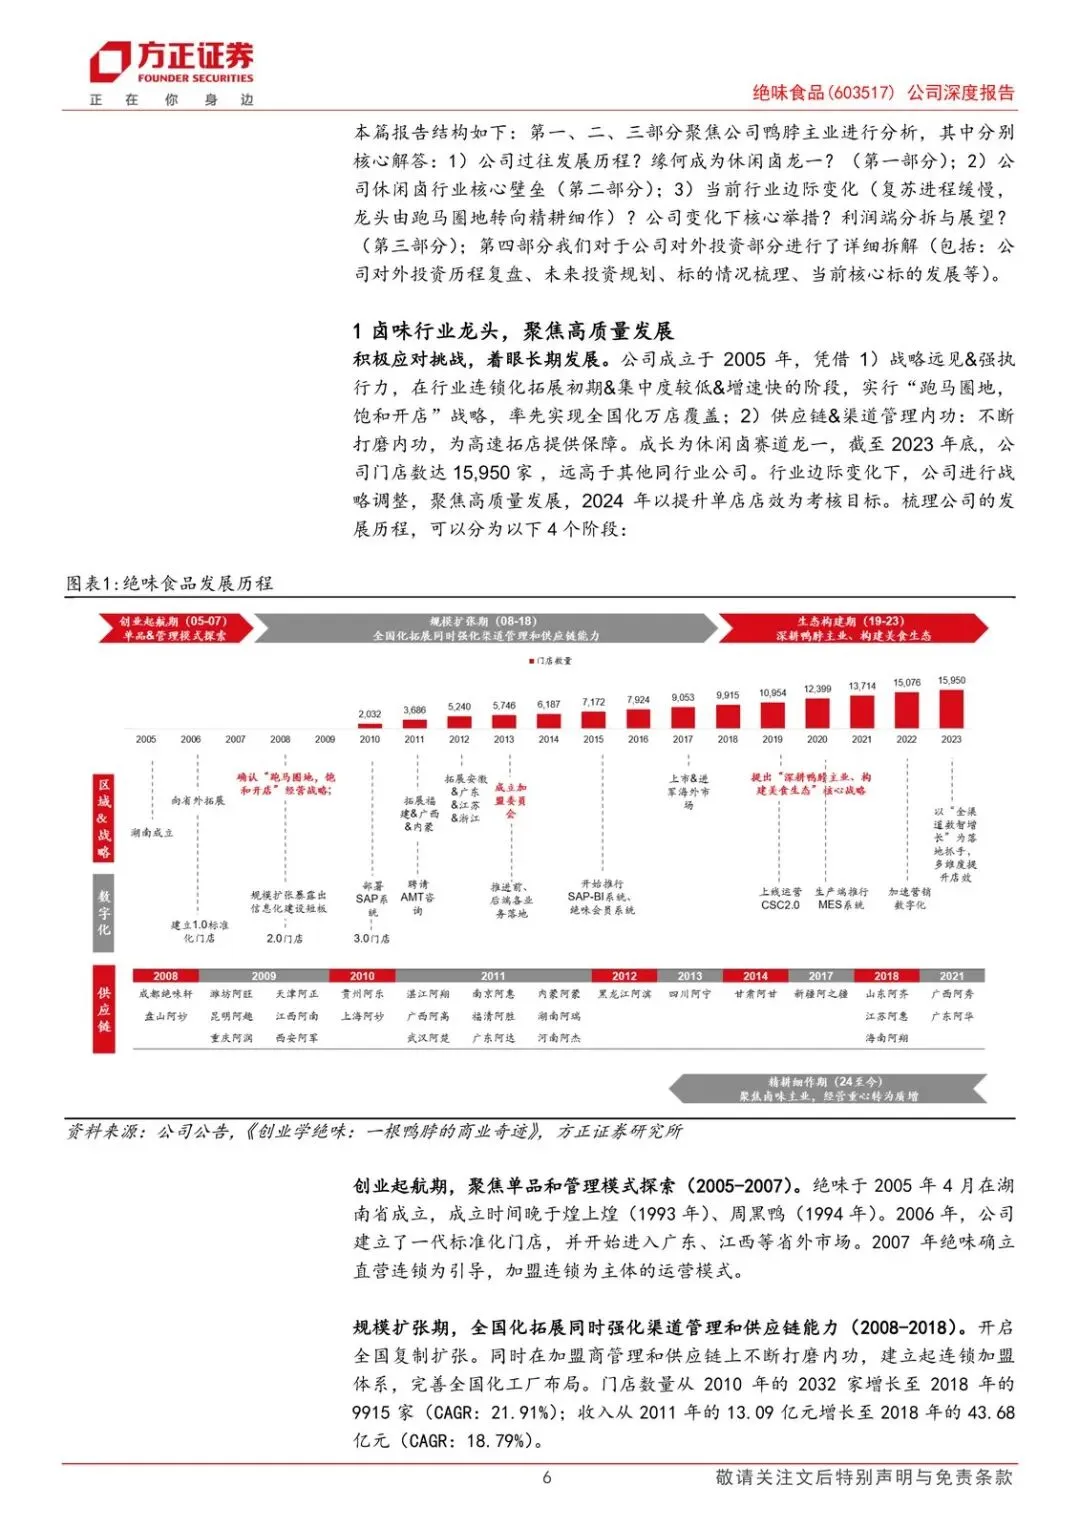
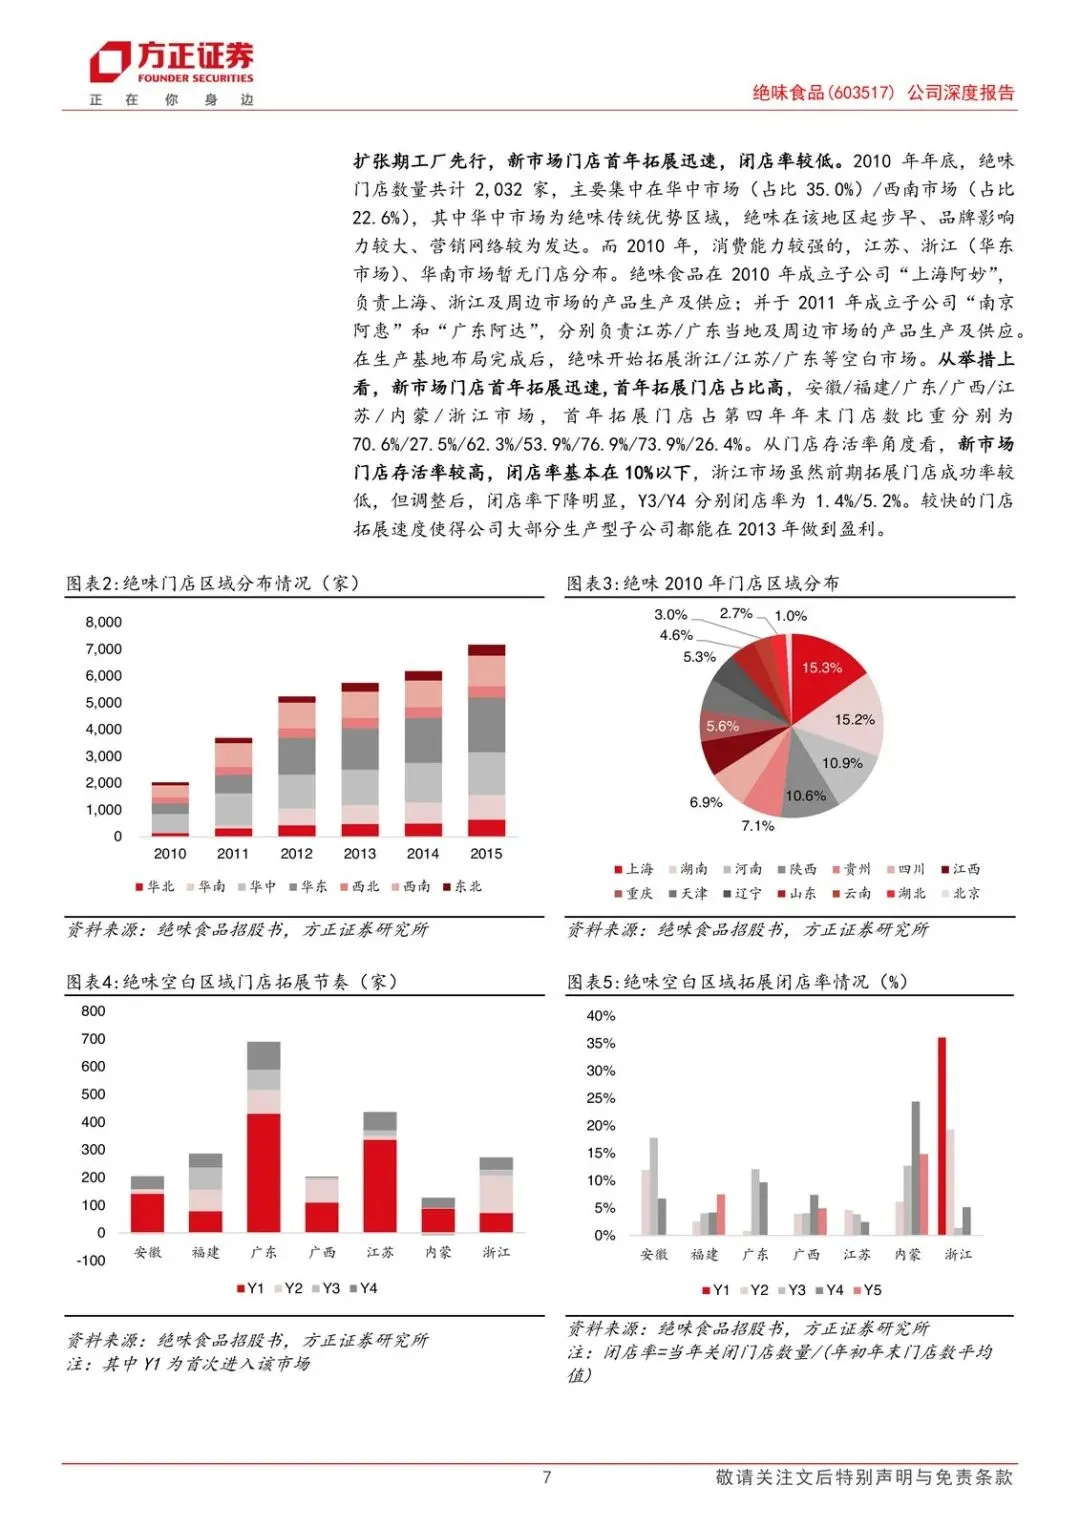
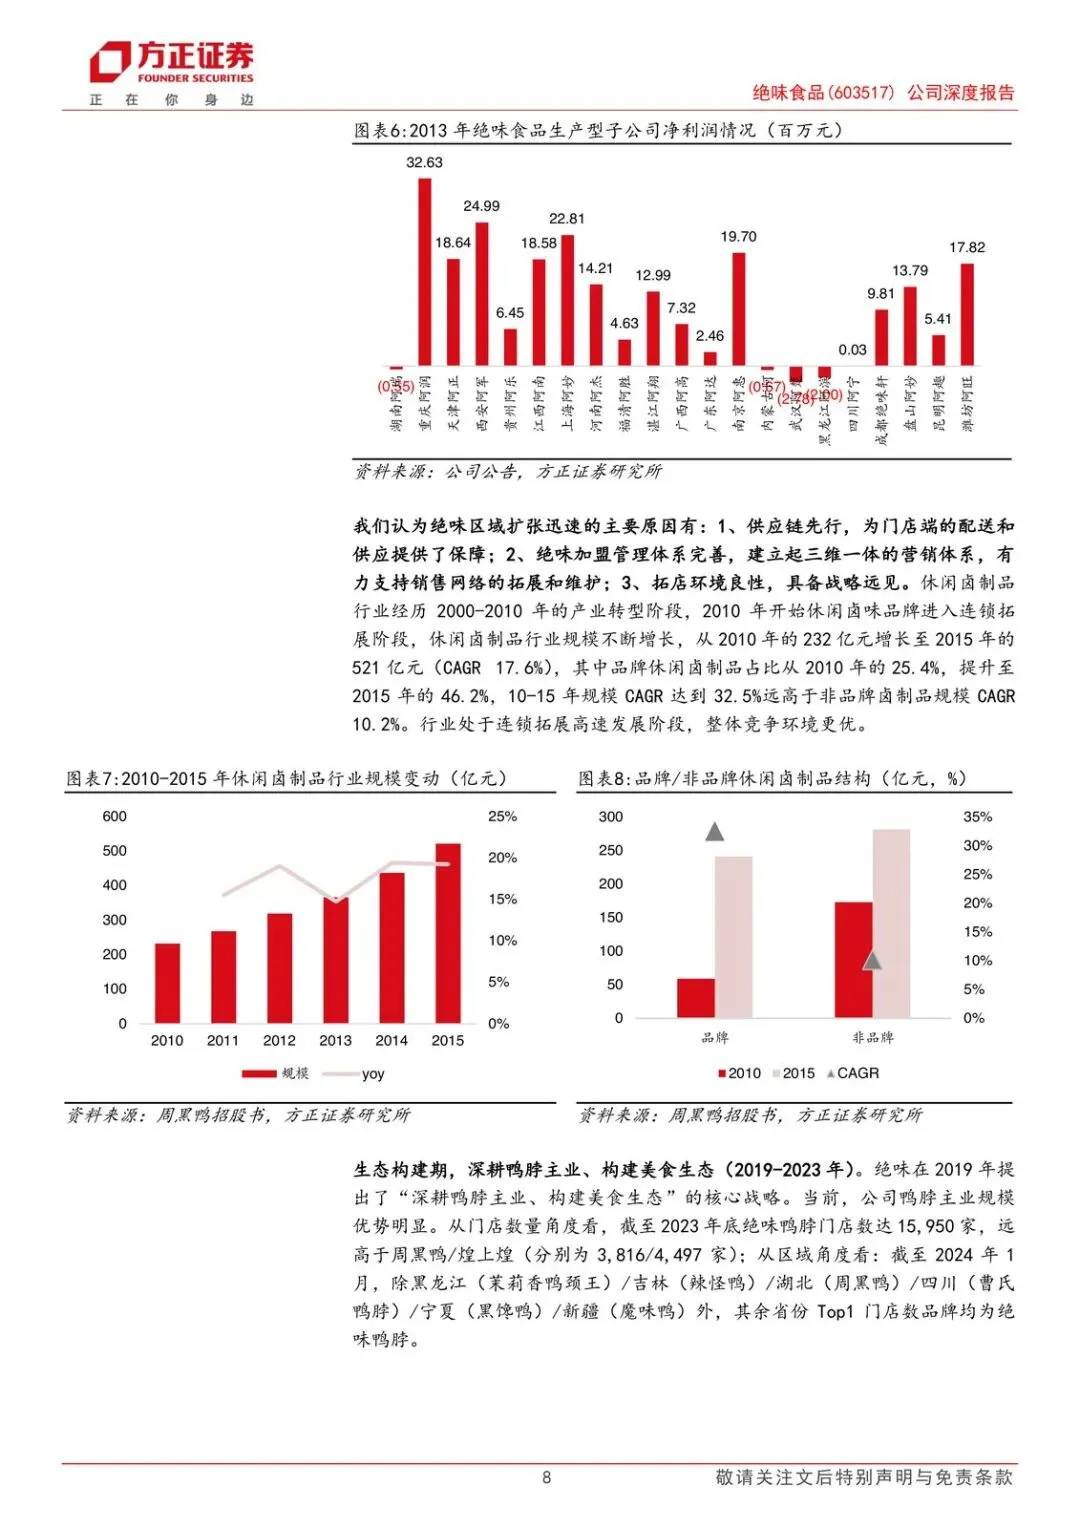
过去十年,绝味能后来居上,靠的是时机和执行:连锁化初期、集中度低、增速快的时候,用“跑马圈地、饱和开店”先把全国铺满,再用供应链和加盟体系托住高速拓店。成立比周黑鸭、煌上煌晚,店却先做成万店。
那套打法对应的市场判断也很清楚:20到23年,龙头们年报里反复写“集中度还会提升”,次年规划就把拓份额放在第一位。
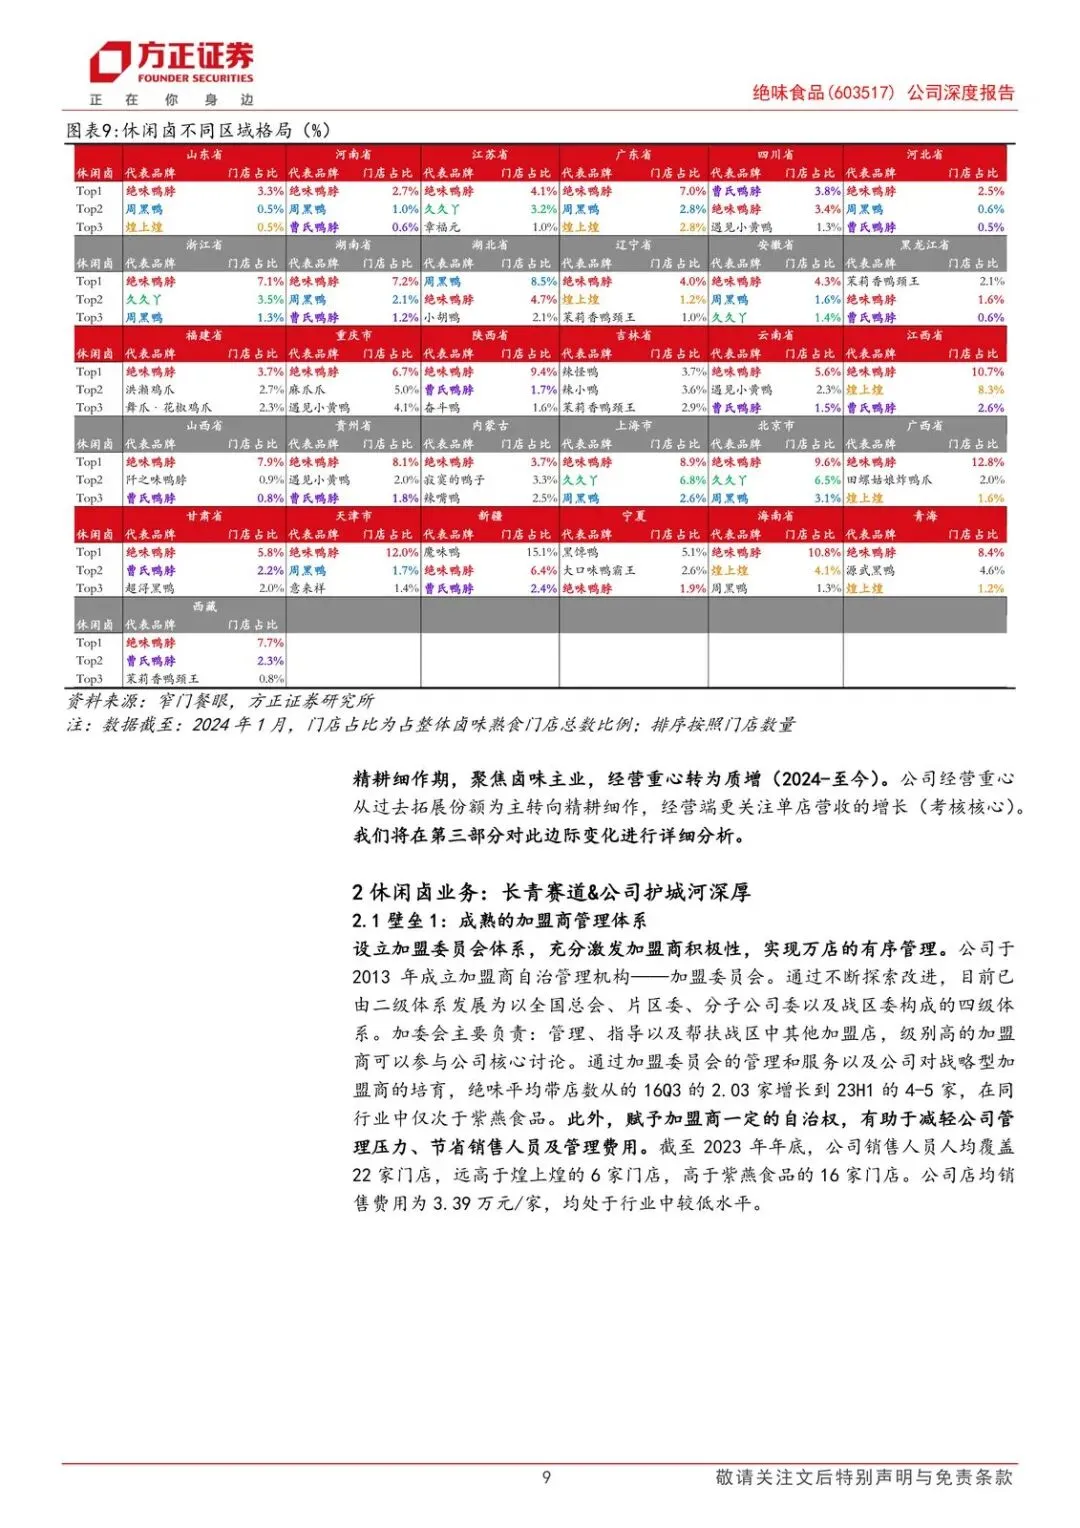
2024年这条路走不通了。除煌上煌外,各家主动放缓开店,重心转向店效。绝味把2024年的考核目标直接改成提升单店店效。这不是口号,是行业边际变了之后的生存选择。
受益的是已经有密度、有供应链、有加盟管理的龙头;受损的是还想靠铺店讲故事、单店又回不来的后来者。接下来盯的不是净增店数,是店效有没有从试点变成全网。
店效修复,比再开店更关键
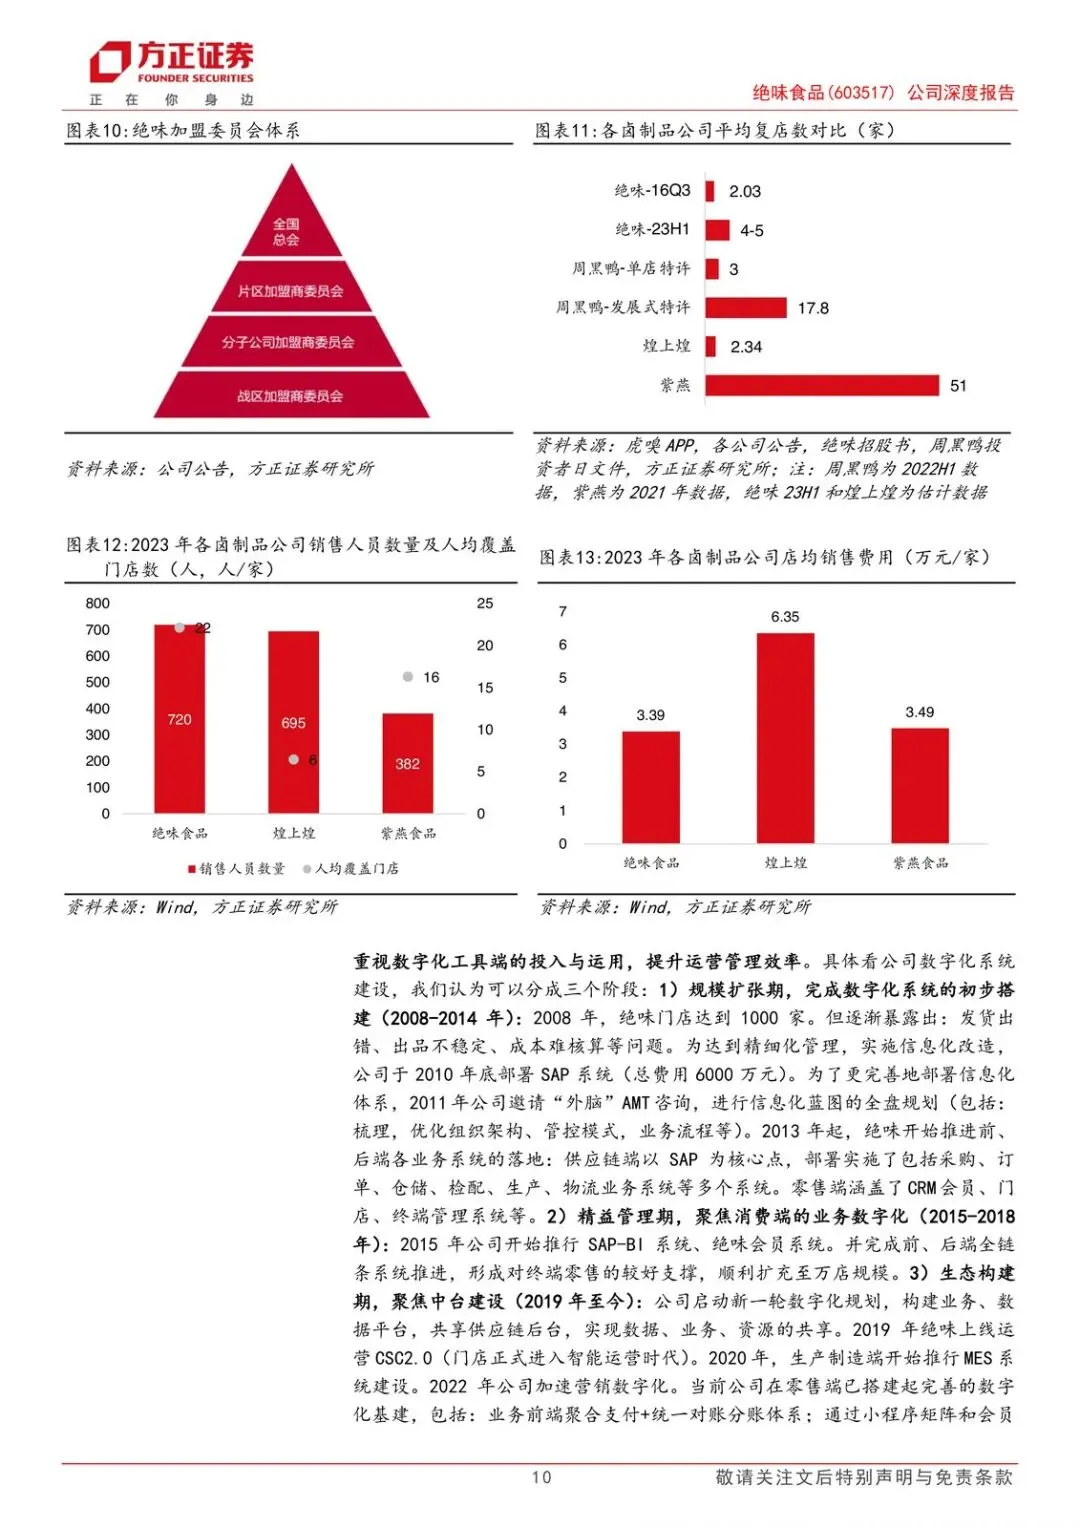
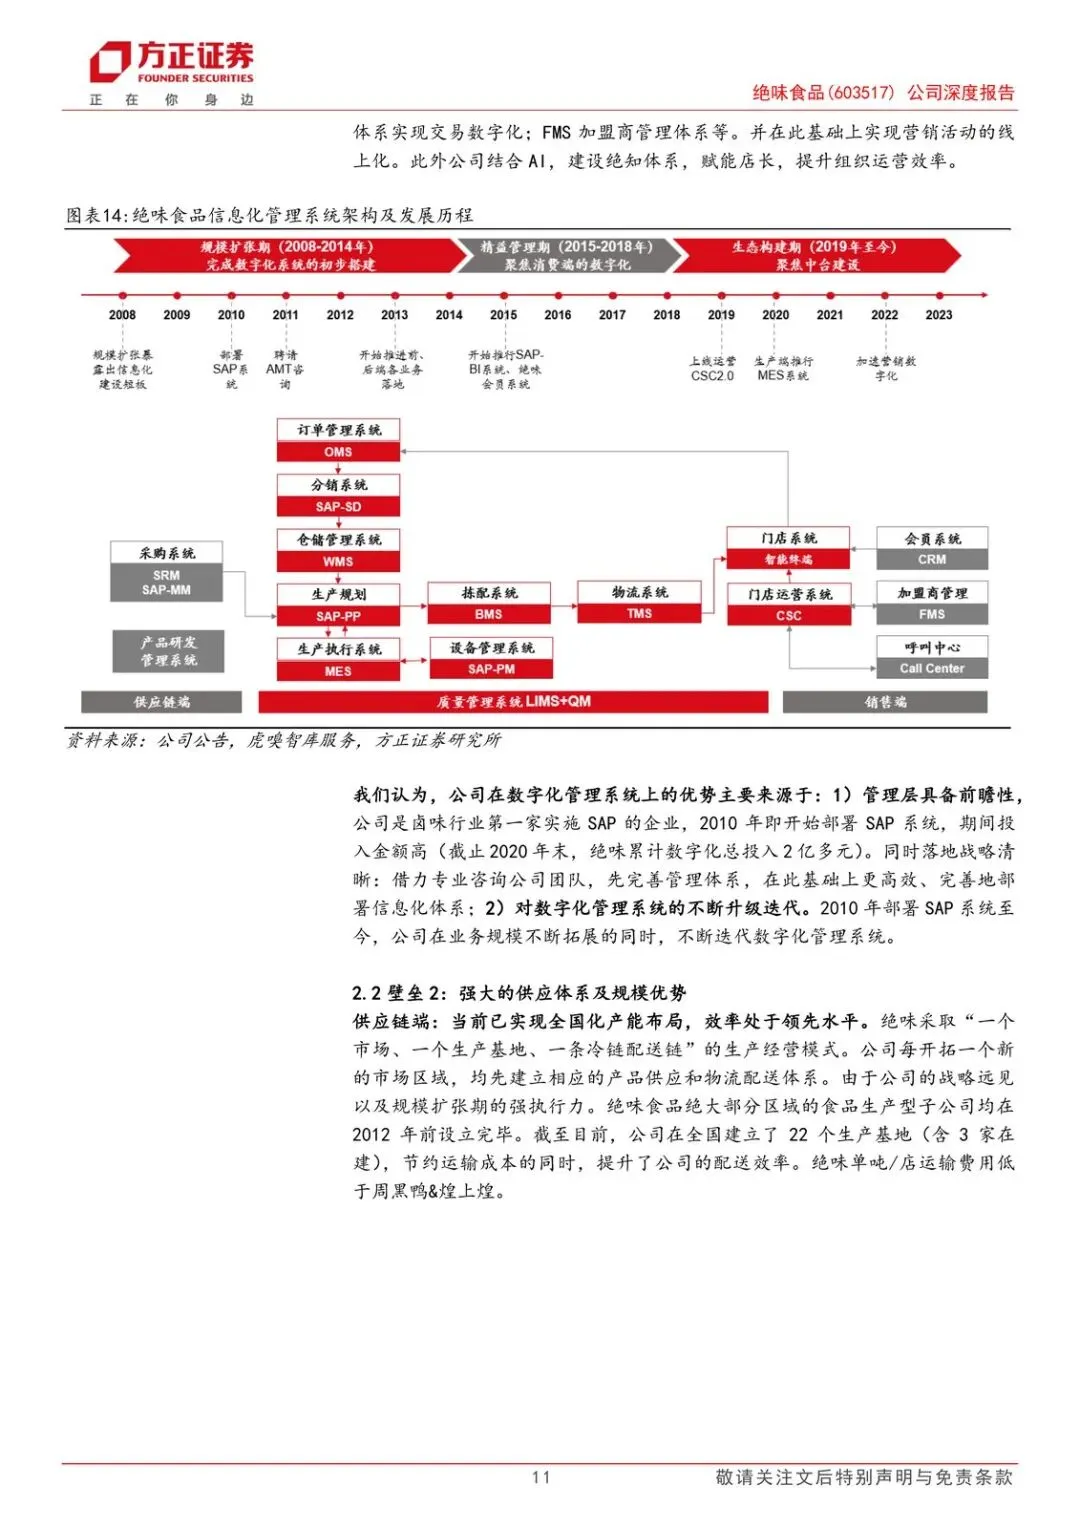
绝味从2023年下半年就开始动手,抓手叫“全渠道数智增长”,多维度提店效,研报判断当前已有一定成效。2024年还要把钱砸在全渠道会员统一身份上,打通私域,用更高费效比拉复购、做粘性。
经营端并不轻松。2023年下半年以来压力还在。研报给的路径是:举措落地 + 低基数,门店经营有望逐步修复。不是一夜回到2019,是先把下滑的斜率拧过来。
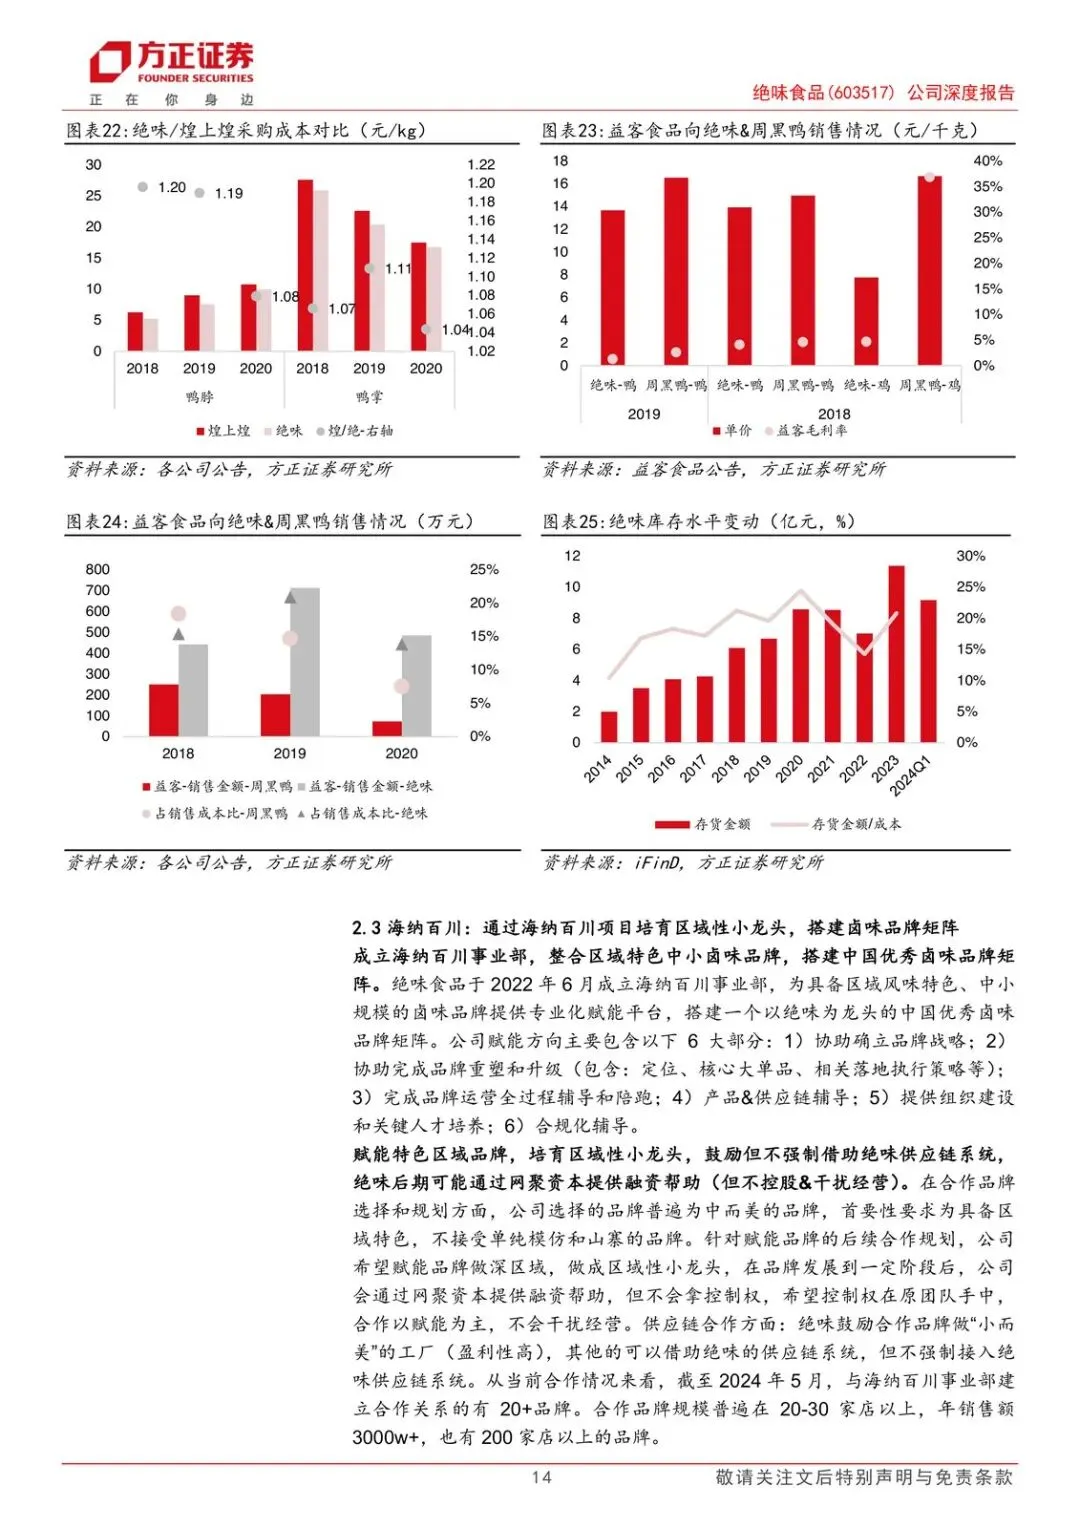
成本这边更硬。当下鸭副原材料稳定低位,比去年明显改善;公司原则上不参与价格战。研报因此认为,成本红利下,2024年盈利能力改善的确定性更强——收入还在爬,利润可以先走一步。
谁受益:加盟商(店效上来才有续约和信心)、绝味报表(毛利和净利弹性)、已经进了会员体系的复购客群。谁受损:靠低价抢流量的对手,以及还在用开店速度掩盖单店下滑的玩家。
少投产能、少撒网,利润才回得来
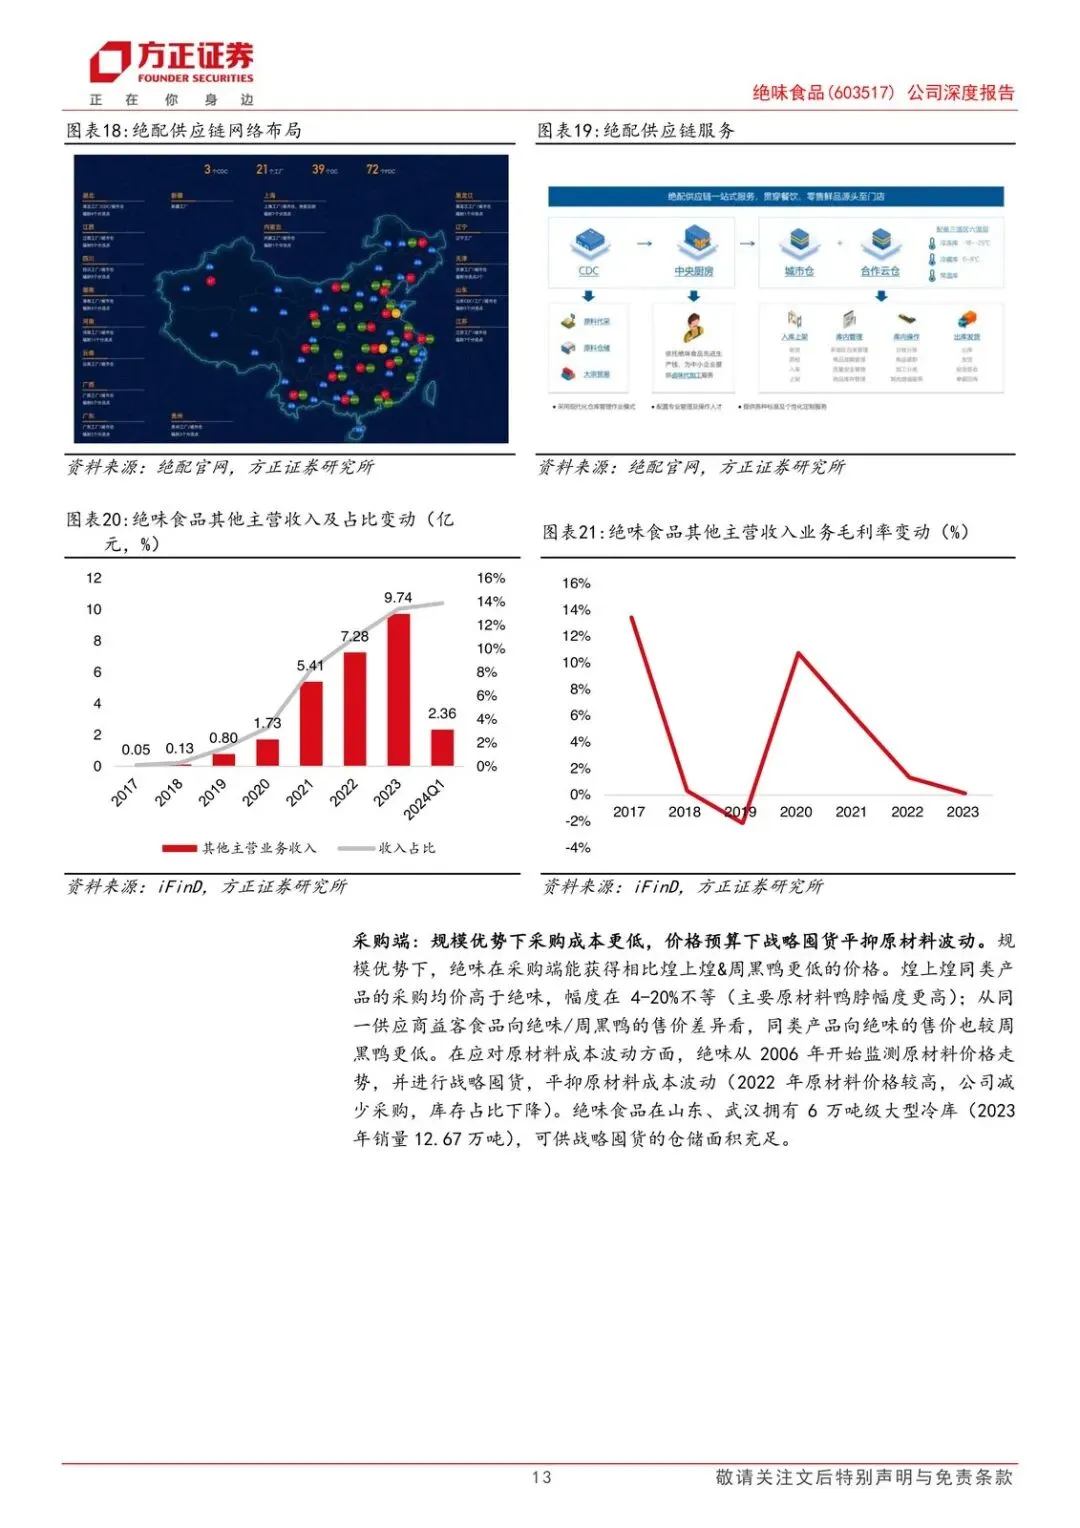
圈地年代,绝味在产能和对外投资上花得不少。固定资产抬上去,ROE被拖着;外部一变,投资标的承压,投资亏损又咬一口利润。
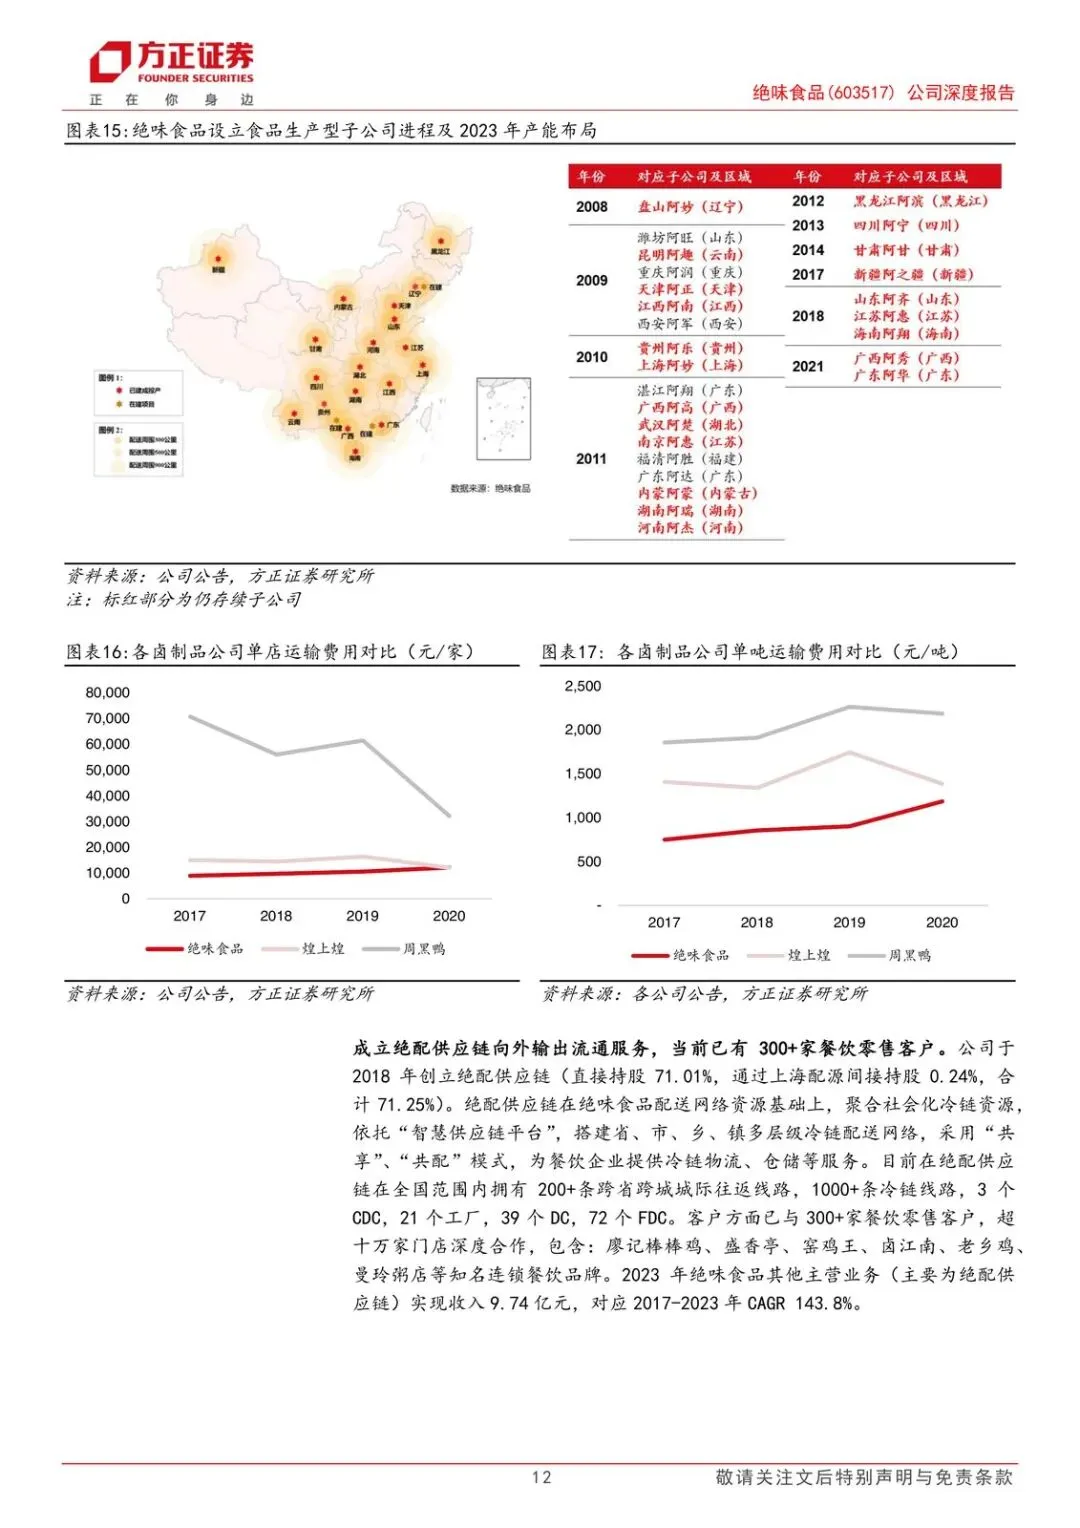
现在方向反过来:聚焦卤味主业,把资产用满。产能和在建工程,研报测算分别能撑到2029年、2030–2031年,未来固定资产再来一轮大投入的可能性较低。对外投资从2023年起放慢,总量不做大的增加,股权投资占总资产的比例预计也不再抬;非卤味减少,卤味整合优先。卤味外的项目在找退出,部分用分红、管理层回购把现金收回来。
卤味里留下的是“一参一控一合”的佐餐布局:廖记、卤江南、阿满百香鸡,根据地分别在川渝及湖北、江苏、江苏。廖记是控股,持股合计46.73%;2023年终端销售额同比+22%,到2024年4月底直营店700家以上,当年目标往千店走,但仍是深耕两个根据地,不是全国乱铺。
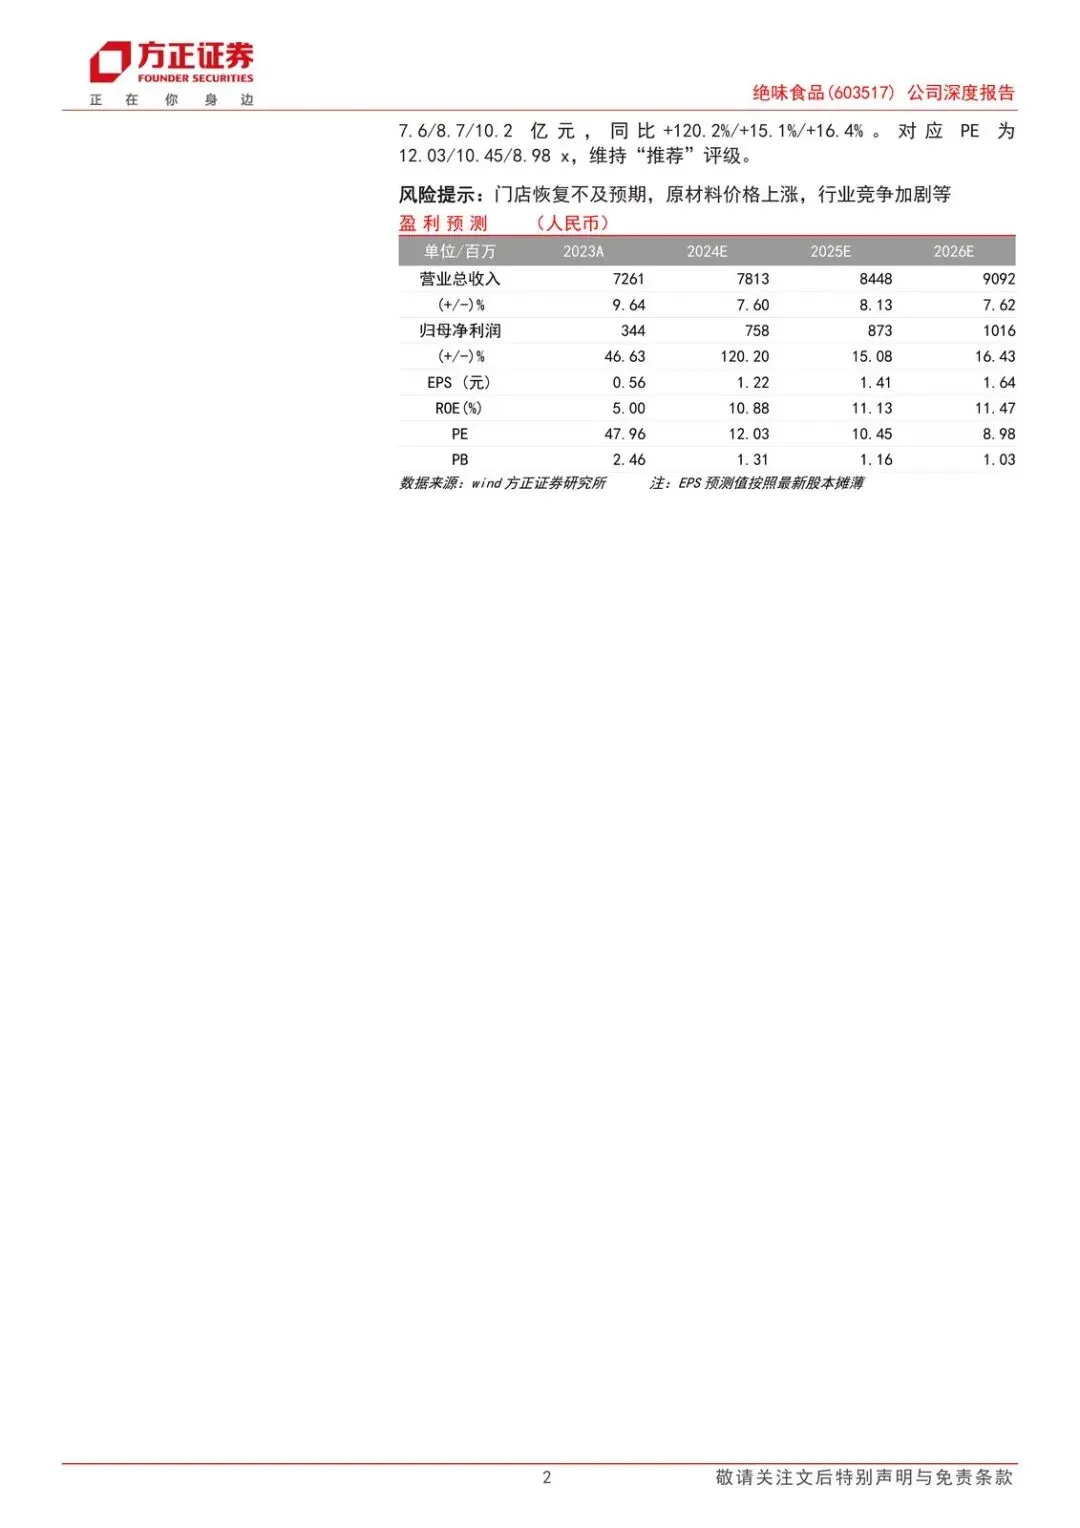
这条线里,加盟体系和供应规模是旧护城河,投资收缩是新约束。约束对了,ROE才有回头的空间。研报预测2024–2026年营收78.1/84.5/90.9亿元,同比+7.6%/+8.1%/+7.6%;归母净利7.6/8.7/10.2亿元,同比+120.2%/+15.1%/+16.4%;ROE从2023年的5.00%抬到2024年的10.88%。利润增速远快于收入,讲的就是店效修复叠加成本红利、再叠加投资拖累减弱。风险也写得很直:门店恢复不及预期、原材料上涨、行业竞争加剧。
观察清单
- 单店收入和销量是否还在往2019年水位靠,至少要看到同比修复,而不是只靠净增店数撑收入。
- 鸭副原材料能否继续停在低位;若成本回升,公司是否仍坚持不打价格战,毛利率会不会被一口吐回去。
- 会员统一身份和私域能否落到复购上:费效比、复购率,比“又上线一个会员系统”更重要。
- 廖记等佐餐标的:单店是否延续2023年那种增长,门店是按根据地有序走,还是又滑回铺摊子。
- 资本开支和股权投资占总资产比例是否真的不再抬升;非卤味项目退出、分红或管理层回购能否持续把现金收回报表。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: