
 研报速递
一、AI服务器演进动AI芯片电感发展
芯片电感是专为AI算力场景设计的特制电感,用于GPU、ASIC及FPGA等高性能AI加速器芯片的供电电路,同时配套光模块及高速存储器芯片,亦能满足AI智能手机、AIPC及机器人系统等端侧硬件中AI芯片的供电需求。
因此,AI芯片电感属于核心基础元件,为云端算力基础设施及端侧智能硬件提供高效且稳定的电力输送支持。
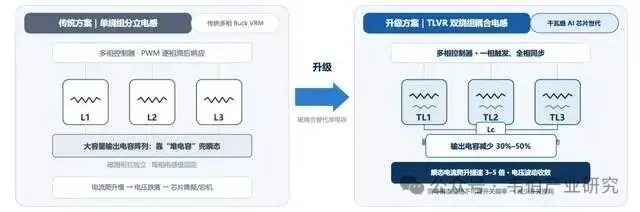
AI服务器向采用高度集成的直流电源模组方向演进,显著提升了电流密度和散热要求,推动AI芯片电感向更高额定电流、更优异高频性能及更高可靠性方向发展,同时高性能合金软磁材料的市场渗透率亦持续提高。
芯片电感方案升级对比
二、Al算力需求激增带动芯片电感市场扩容
预计全球Al Token消耗量将由2025年的5,500万亿Token增加至2030年的逾120,000万亿Token,期间复合年增长率为85.3%。
庞大的算力需求加速了各类高性能芯片及新一代存储器的部署,而其超大电流及瞬态负载特性,则促使电源设计从传统的分立式架构转向超多相并行架构。每增加一个电源相数,均会直接增加单套系统的电感数量。
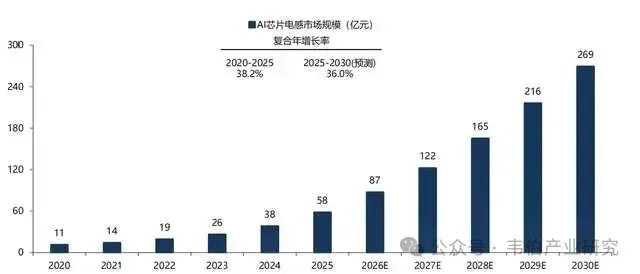
全球Al芯片电感行业的市场规模由2020年的11亿元增长至2025年的人民币58亿元,年复合增长率为38%。预计2030年全球AI芯片电感市场规模将进一步增至269亿元。
全球AI芯片电感行业市场规模
三、电感的下游应用场景及市场需求:消费电子+汽车占据60%以上,AI、新能源成为未来增量
1、电感的下游应用场景主要为汽车与消费电子
当前,(1)消费电子(含智能手机)仍占据下游30%以上需求,市场基数庞大,但PC、智能手机出货进入平台期,叠加配套低端电感产能过剩,后续增长乏力。
(2)汽车作为另一大占据30%以上份额的主要下游赛道,近年仍旧处于快速技术迭代阶段,如新能源汽车800V高压平台普及对电感的耐高温、抗干扰与可靠性提出极高要求并进一步加大单车电感用量,车规级电感仍旧稀缺且具备较强壁垒。
2、AI、新能源成为未来增量
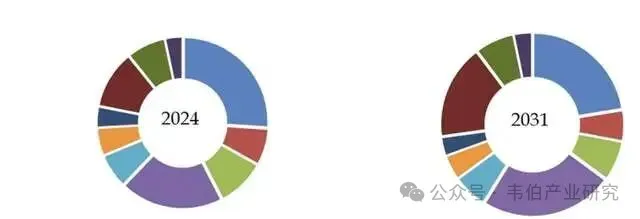
(1)一般高端AI服务器相较传统服务器单台电感需求量可提升4-6倍,VPD(垂直供电)架构为TLVR电感提供刚性需求,预计到2031年该应用占比迅速提升。而当前AI服务器高端TLVR电感国产化率低于30%,行业高增下存在较大国产替代空间。
(2)新能源逆变器、充电桩国内产业链较为完善且需求受能源转型持续推动,提供大电流场景,为高端电感带来市场空间。
全球功率电感应用构成
正文及图表目录(部分)
芯片电感:Al供电升级,三次电源价值扩容
AI芯片市场格局:一超多强,新兴赛道国产快速追赶
AI芯片产业链:芯片电感带动企业量利弹性,国产化加速
图表:电感行业价值链及毛利率
图表:全球功率电感应用构成
图表:汽车及AI服务器单位电感用量提升
图表:2024-2030年AI服务器需求迅速增长
图表:2025年全球AI芯片电感前五大厂商营收及市场份额
图表:英伟达AI服务器/机架迭代、GPU电感需求情况及价值量
图表:图表:主要电感厂商扩产情况及AI营收占比
图表:铂科新材AI芯片电感销量及平均售价(千件,元/千件)
图表:2025年中国AI加速器市场份额
图表:国内三大厂商电感业务涉及下游应用对比
图表:国内电感企业毛利率变化趋势
图表:2025年顺络电子营业成本构成
图表:电感成本构成
图表:2025年风华高科营业成本构成
图表:软磁材料性能及应用对比
图表:锰锌铁氧体性能及应用对比
图表:电感行业相关公司概览
图表:乾坤科技电感/电阻产品
图表:图表:铂科新材芯片电感营收占比迅速提升
图表:横店东磁软磁产品及下游应用
图表:麦捷电感+射频(SAW/LTCC)双产品线布局
图表:顺络电子MWTC一体成型功率电感
来源:证券;需要36页报告全文可联系客服。
【免责声明】本文转载自网络,内容版权归原作者所有。如有侵犯您的权益,请及时与我们联系,我们将于第一时间协商版权问题或删除内容。内容为作者个人观点,不代表本公众号立场和对其真实性负责。

商务合作及广告投放联系方式:
联系人:刘老师
手机:14776264685
邮件:WBZX2019@163.com



发表评论
发表评论: