
 研报速递
第一章 公司核心基本面与治理格局
1.1 企业定位:唯一双量产的国产"CPU+DCU"设计龙头
海光信息是国内唯一同时具备高端商用通用处理器(CPU)与协处理器(DCU,GPGPU路线)双量产能力的集成电路设计企业(Fabless模式),也是唯一以兼容x86指令集实现大规模商业化落地的国产CPU厂商(来源:2022—2025年各期年报"主营业务"章节,口径一致)。其"唯一性"来自一段特殊的历史:2016年AMD与天津海光(中科曙光关联方)达成x86授权合作,海光获得Zen第一代架构源代码及相应IP的永久授权(限定中国境内销售、限定服务器/工作站场景);2019年6月公司及关联方被列入美国实体清单后,AMD终止后续技术转移,海光转入基于已获源码的自主迭代路线(C86体系)(来源:公司招股书/上市保荐书、海光2022—2025年报、公开资料)。这一起点决定了海光的两个底层属性:生态兼容性(软件迁移成本最低)与自主性争议(授权来源问题)并存——两者都是后续所有章节分析的约束条件。
1.2 二元业务拆分(强制拆分、禁止混评)
(重要)信息边界提示:与寒武纪(分产品线披露)不同,海光年报自上市起即未拆分CPU/DCU收入。市面研报中的各类拆分比例均为估算。本报告严格执行"二元拆分分析框架",但在量化维度全部使用公司披露的合并口径,拆分判断仅作定性并标注依据等级。
1.3 股权结构、国资背景与战略独立性
第一大股东为中科曙光(持股27.96%),实际控制人同源于中国科学院计算技术研究所体系;成都产投、成都高投等地方国资与员工持股平台(蓝海轻舟等)为主要其他股东(来源:2024—2026各期年报"持股5%以上股东"附注)。管理层的战略独立性值得专项记录:2025年5月25日中科曙光公告拟换股吸收合并海光信息(作价约1,159.67亿元、换股比例1:0.5525),2025年12月9—10日双方公告终止——终止后董事长历军公开表态"不合并能让两家成为国产算力产业'双核心'……降低单一化风险"(2025-12-11,中证网)。合并终止对上市公司独立性是中性偏正面的信息:海光保留独立的订单获取、生态建设与资本运作平台地位,同时通过日常关联交易与曙光体系保持产业协同(2025年关联方销售占比56.68%,详见第六章)。
国家战略站位:公司2019年被列入美国实体清单后反而成为"信创替代"的确定性选项之一;2023年12月纳入上证50,现为沪深300+上证50双成分股(来源:指数公司公告及公开报道)。2025年9月推出限制性股票激励计划(授予1,653.54万股、878人、授予价90.25元/股,考核以2024年营收91.62亿为基数、2025/26/27年目标增速55%/125%/200%,即≥142/206/275亿——管理层对未来三年收入的内部目标锚,是评估成长性的重要参照系;来源:公司公告)。
1.4 核心管理层与技术团队评价
技术团队稳定性专项:核心团队多具AMD/海外大厂背景(公开高管简历),2025年8月原核心技术人员潘于辞任(副总经理级,因个人原因、辞任后仍在公司),同步新增陆毅、陈玉龙为核心技术人员,团队由7人扩至8人(公告原文"无重大不利影响")。研发人员从2022年末1,283人增至2026H1的3,007人(硕博占比约79%),扩容节奏与研发投入增速匹配。结论:无海思级"单点天才依赖",团队呈体系化特征,近三年无CTO级流失记录——稳定性评价为上市国产芯片公司中的较高水平。
1.5 战略迭代复盘:单一产品→双轮驱动→全栈生态
战略复盘结论:海光的战略执行呈"少承诺、多兑现"特征——四年营收年复合+41%无一年负增长,战略重心从"卖芯片"升级为"卖生态位"(CPU底座+HSL互联+光合组织),与中科曙光体系的深度绑定既是订单来源也是独立性约束。
第二章 双赛道行业格局与周期逻辑
2.1 Fabless商业模式解析
海光采用Fabless(无晶圆厂)模式:专注于芯片设计,晶圆制造、封装测试外包。2025年末固定资产仅7.85亿元、占总资产比例2.20%(2025年报合并资产负债表),对比中芯国际的重资产模式(折旧吞噬利润),海光的报表结构是"高毛利、高研发费用、低折旧"——毛利率57.83%(2025)中不包含产能折旧包袱,但代价是供应链掌控力弱:先进制程代工与HBM内存均依赖外部供应商,在地缘管制下形成硬约束(详见第八章)。
2.2 双赛道独立同业对标(强制拆分)
2.3 双周期错位对冲:本报告的核心分析框架
CPU信创是弱周期(政策节奏驱动、需求刚性、集采稳定),DCU是强周期(AI资本开支驱动、波动大)。两者的错位对冲在2026H1报表中首次显性化:26H1营收+66.52%的高增中,既有AI景气(DCU),也有信创集采恢复(CPU)——对比寒武纪100%暴露于单一AI周期,海光的波动率理论上更低。但必须标注对冲的极限:若AI景气回落叠加信创预算收缩同时发生(宏观罕见的双杀情形),双轮将同向下行;且当前DCU放量本身在摊薄综合毛利率(见第五章),"对冲"对冲的是收入波动,不必然对冲利润波动。
2.4 政策红利与行业壁垒层级
政策时间线(均已核验来源):2025年9月中央国家机关台式机集采配置标准将"CPU/OS符合安全可靠测评"由建议项改为强制项;2025年8月国务院《关于深入实施"人工智能+"行动的意见》(2027年智能终端普及率超70%目标);2026年初工信部等八部门《"人工智能+制造"专项行动实施意见》(2025年报/2026中报行业章节原文引用)。行业壁垒自低到高五层:①产品性能迭代 → ②软硬件适配技术 → ③政企资质与客户粘性 → ④CPU+DCU双芯协同 → ⑤x86+类CUDA双重生态迁移成本。海光在⑤层的卡位是全行业唯一的——这是本报告评分体系中"生态壁垒"给到7.4/9高分的依据。
第三章 产品矩阵与商业化落地能力
3.1 营收与利润总量:连续高增的确定性
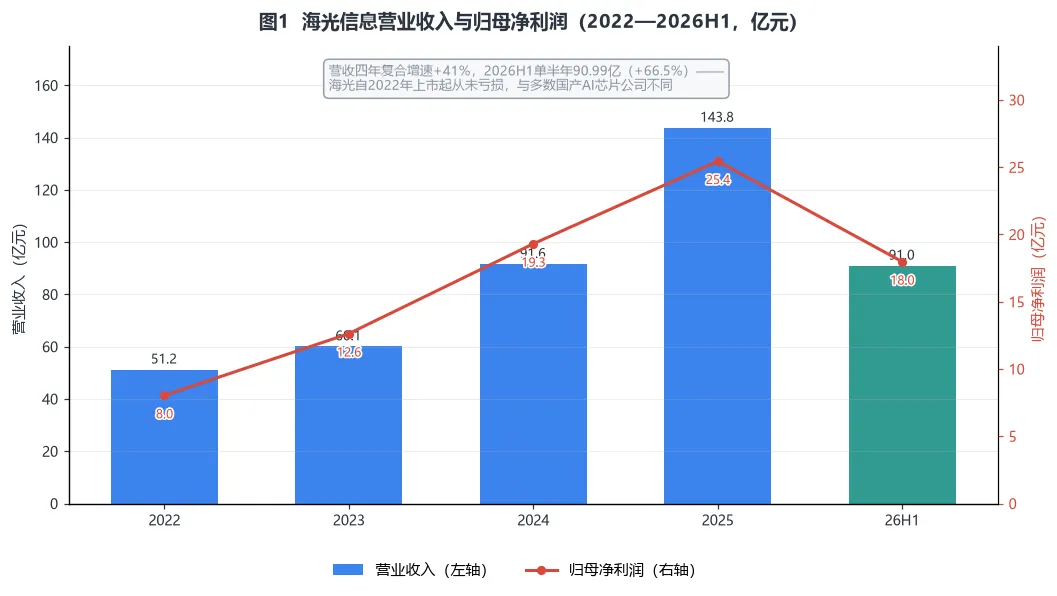
2022—2025年营收年复合增速+41.0%(51.25→143.77亿),且四个完整年度无一亏损、无一负增长;2026H1单半年营收90.99亿(+66.52%)已接近2024全年。归母净利增速(+49.69%)低于营收增速的原因是股份支付费用集中确认(2025年激励计划,见第五章还原分析)——扣除股份支付后26H1净利22.70亿、同比+82.30%(中报披露的专项口径),真实盈利弹性高于表观。2026Q1单季营收40.34亿(+68.06%)、归母净利6.87亿(+35.82%)、扣除股份支付后9.23亿(+74.86%)【转述·上交所一季报,未在本报告PDF核验范围内】。
3.2 订单先行指标:三张表的三个信号
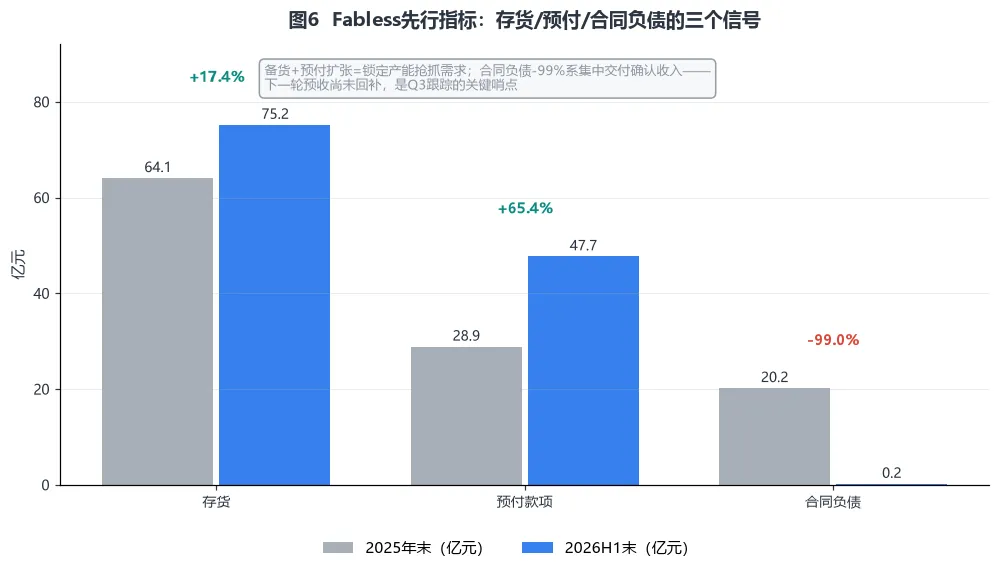
Fabless模式的先行指标逻辑:预付款+存货=向上游锁产能的"进攻性支出"(供应商按惯例要求预付货款),合同负债=下游预收的"订单可见度"。2026H1三张表的组合信号是:①进攻性支出大增(预付+65.4%、存货+17.4%,中报明示"为匹配市场销售规划,保障供货能力、抢抓市场机会……加大备货储备规模");②订单集中兑现(合同负债20.19亿→0.19亿,-99.04%,中报原文"根据合同约定于本期完成产品交付");③下一轮预收尚未回补。这组信号与2024H1(预收未起、OCF转负)的结构相似——后续季度若合同负债重新爬升,则是新一轮订单周期的确认;若持续低位,则需警惕收入增速回落。这是本报告设置的最重要的单一跟踪哨点。
3.3 差异化竞争力:Day0适配与生态数据
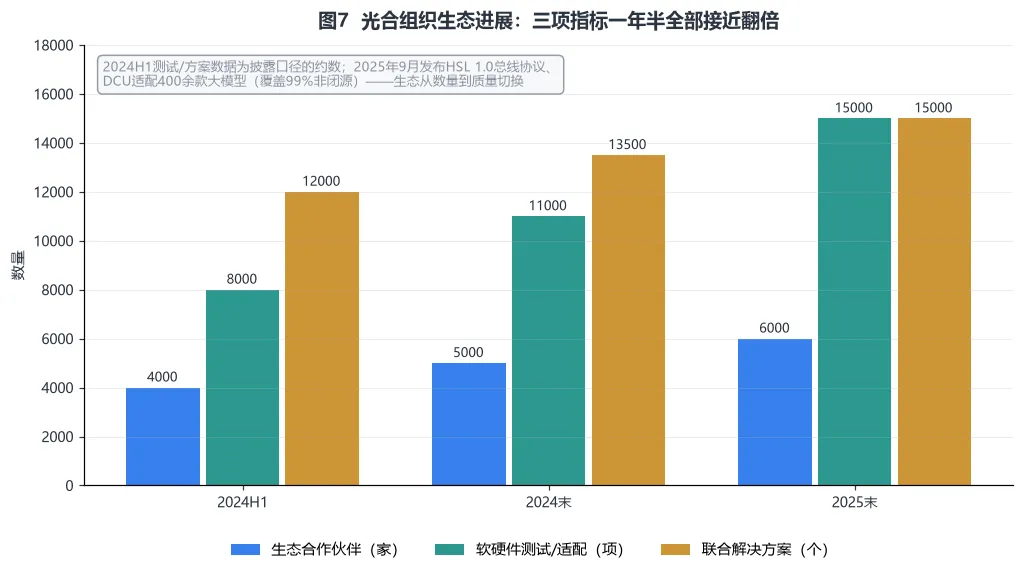
2025年报与2026中报原文确认:DCU已完成400余款主流大模型(含腾讯混元、智谱等)的全面适配与联合精调,覆盖全球99%非闭源大模型,支持从十亿级端侧推理到千亿级模型训练;与腾讯混元Hy3等新模型实现Day0适配(发布当日即完成适配,2026中报及卖方点评确认)。在"大模型适配广度与速度"这一DCU专属竞争力上,海光处于国产第一梯队——与寒武纪(约365款,指令核验数据)量级相当。day0能力的本质是"类CUDA"生态兼容:模型厂商基于英伟达生态开发的训练/推理代码,迁移到海光DCU的成本显著低于迁移到完全自研指令集的竞品。
3.4 毛利结构:结构性摊薄而非价格战
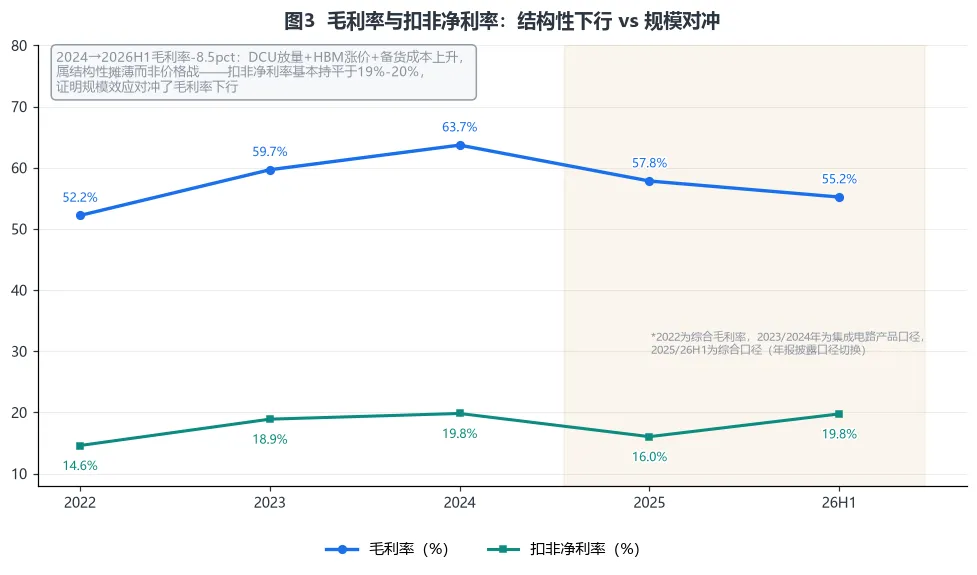
毛利率从2024年高点63.70%回落至2026H1的55.21%(-8.5pct),拆分三条动因:①结构性摊薄——DCU放量占比提升,其单位毛利低于成熟CPU;②成本上升——HBM涨价与备货成本(国信证券2026-09-17点评因"HBM涨价致毛利率承压"下调2026净利预测,为卖方共识性判断);③非价格战——扣非净利率同期保持19%-20%区间持平(19.83%→19.76%),证明规模效应对冲了毛利率下行。结论:毛利率下行是放量策略的主动代价,而非常态化降价,真实盈利趋势未被破坏;但若HBM成本继续上行而DCU价格承压,2027年毛利率存在跌破50%的尾部情景(见第八章)。
第四章 技术研发与顶级生态护城河
4.1 研发投入:高强度+审慎化的双特征
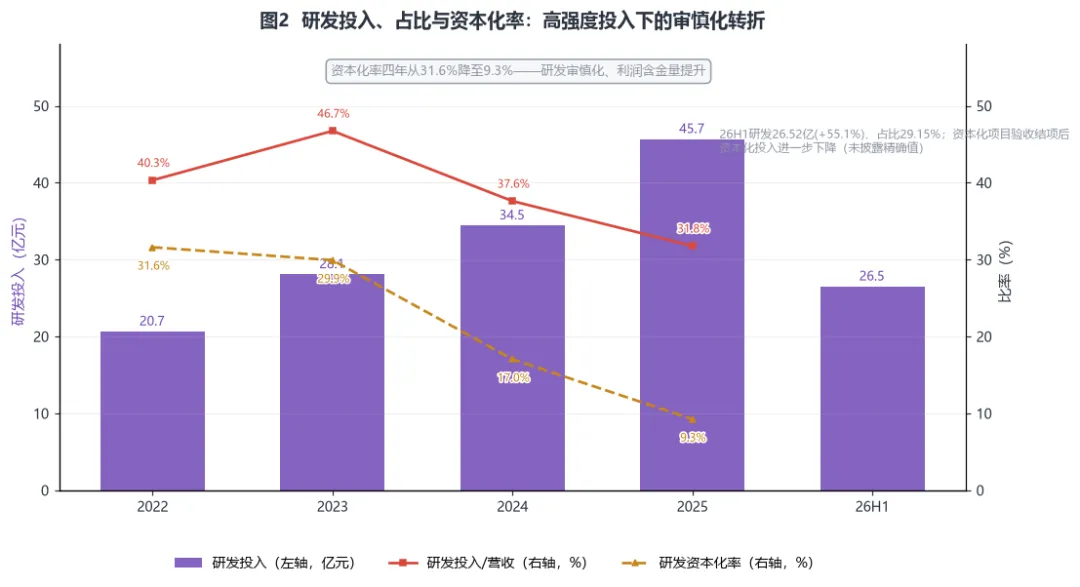
研发投入从2022年20.67亿增至2025年45.69亿(+32.58%、占营收31.78%),研发费用率始终高于29%;研发人员3,007人(26H1,+27%)、硕博占比约79%。更具信号意义的是研发资本化率的持续下降:31.61%(2022)→29.93%(2023)→17.04%(2024)→9.26%(2025)——2025年报明示"新立项下一代海光通用处理器芯片设计及前瞻性技术研究以费用化项目为主,新一代海光协处理器工艺实现等资本化项目验收结项"。资本化率下降=更多研发投入直接计入当期费用=当期利润被压低、未来无形资产摊销压力减小——这是利润"挤水分"的审慎信号,与部分公司通过提高资本化率美化利润的方向相反。2025年报在研项目披露:"新一代海光通用处理器芯片设计"累计投入53.80亿(26H1)、"下一代海光通用处理器芯片设计"、"海光协处理器新技术研究"累计14.50亿——CPU双代际+DCU新技术并行推进。
4.2 架构迭代与技术边界
CPU侧:基于已获Zen一代源码的自主C86路线已迭代至海光三号/四号(2022年报确认海光三号推出),2026中报披露"新一代CPU架构的全面升级"推进中(微结构吞吐、分支预测、乱序调度、值预测等),CSV安全虚拟化技术迭代至3.0(国密虚拟机加密、CPU与DCU共享统一安全域)。边界约束必须如实陈述:无Zen后续代际授权、销售地域限定中国、不含PC场景;海光五号未见官方确认信息(媒体口径"2026年亮相"【转述·自媒体,公司未确认】);与Intel/AMD最新代的性能差距客观存在且无官方跑分可比。DCU侧:2026中报首次详细披露XCD/MID物理分离与逻辑协同的Chiplet架构(XCD专注计算与访存、MID承载SerDes与片间互联协议栈、先进封装高带宽低延迟通信),并完成FP8数据类型支持——架构演进路径与国际主流GPGPU一致,迭代确定性较高。
4.3 HSL总线与双芯协同:生态护城河的最高层级
沙超群(2026-08-20业绩说明会):"依托'CPU+DCU'协同战略与HSL总线互联协议构建的ScaleUp与ScaleOut体系,为AI Agent提供全栈算力底座。"(证券日报纪要)
2025年9月发布的HSL(Hygon System Link)1.0系统总线互联协议是理解海光长期价值的关键:它使第三方xPU/IO/OS/OEM厂商能够与海光CPU"紧耦合"高速互联(2025年报原文),本质上是把海光的生态位从"芯片供应商"升级为"互联标准制定者"——对标NVIDIA NVLink的封闭生态,海光选择开放路线(HAIC 2025大会上管理层称"行业技术壁垒被打破"、工作组已汇聚20余家成员)。叠加光合组织生态(6,000+伙伴、15,000+软硬件适配、15,000+联合解决方案),"x86软件兼容+类CUDA模型兼容+HSL硬件互联"构成三层迁移成本壁垒:客户越用越深、越换越贵,这是评分中生态壁垒9分制给到7.4的核心理由。AI Agent时代CPU与GPU配比变化(管理层及独立董事在业绩会表述"由1:8趋近1:1"【纪要转述,非正式指引】)若兑现,将同时放大CPU与DCU需求——这是双芯协同叙事的产业基础。
第五章 Fabless专属财务质量与真实盈利拆解
5.1 股份支付还原:真实盈利弹性验证
还原逻辑:2025年激励计划对2025—2028年确认股份支付费用合计约14.35亿(25/26/27/28年分别约2.32/7.86/3.08/1.10亿)【转述·公司激励计划相关公告口径,待逐年年报核验实际摊销额】,2026年是费用峰值年。剔除该扰动后,26H1真实净利增速82.3%显著高于表观的49.7%——这是"Fabless去失真"分析框架下最重要的单一调整项。同时提示:股份支付是真实的股东成本(稀释权益),"还原后利润"用于趋势判断而非估值直接锚定。
5.2 现金流:年度自我造血已验证,半年度波动是节奏
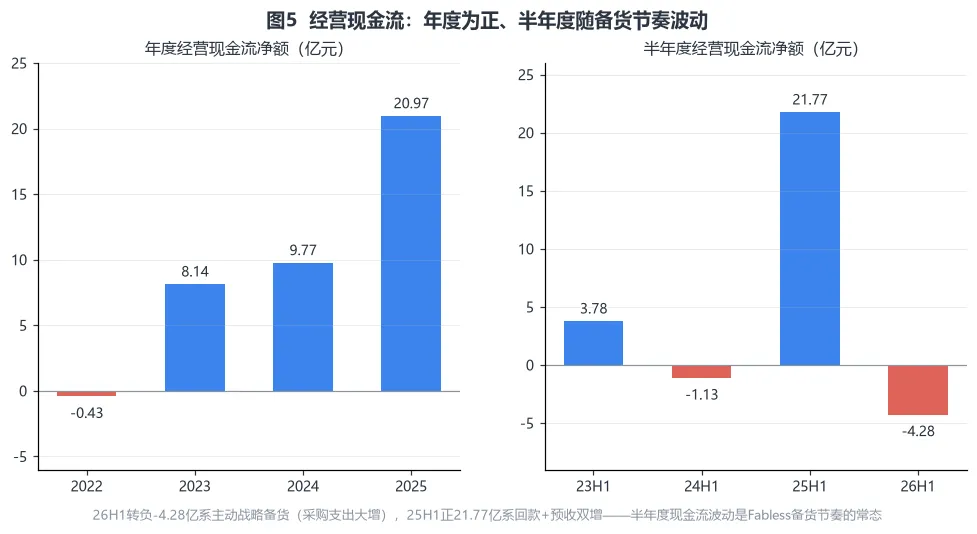
年度维度:2022年-0.43亿(上市初期备货+应收扩张)→2023年8.14亿→2024年9.77亿→2025年20.97亿(+114.61%,创新高,年报归因"营业收入规模增加,应收账款回款快以及预收合同货款增长")——海光已连续三个完整年度经营现金流为正且与净利润方向一致,"造血能力"由报表验证。半年度维度波动剧烈(23H1 +3.78 / 24H1 -1.13 / 25H1 +21.77 / 26H1 -4.28亿),26H1转负系主动备货(中报原文),属于Fabless备货节奏的常态而非恶化信号;但需跟踪:若2026全年经营现金流转负,则备货向收入的转化出现梗阻,评级假设需要下修。
5.3 研发转化效率与资产安全边际
转化效率:营收/研发投入比从2023年的2.14元升至2025年的3.15元(每1元研发投入对应营收),研发费用率从46.74%降至29.15%——规模效应下"投入强度下降、产出效率上升",这是研发转化效率改善的直接证据(指标为报告推算,基于已核验的研发投入与营收序列)。资产安全边际:2026H1总资产360.34亿、归母净资产253.73亿(较年初+12.80%)、货币资金73.29亿(另有受限其他货币资金及定期存款类资产)、固定资产仅占2.20%、存货75.18亿占20.86%——资产负债表结构健康,无有息负债压力(短期借款33.95亿系2026年新增,需跟踪用途),主要风险敞口集中在存货跌价与预付款减值两项(中报均已作专项风险提示)。2025年分红5.57亿(分红率21.88%,连续三年20%+:20.24%→20.42%→21.88%),在研发高投入下维持了稳定回报。
第六章 客户结构与国产替代落地进度
6.1 客户集中度:总量改善与关联依赖回升的背离
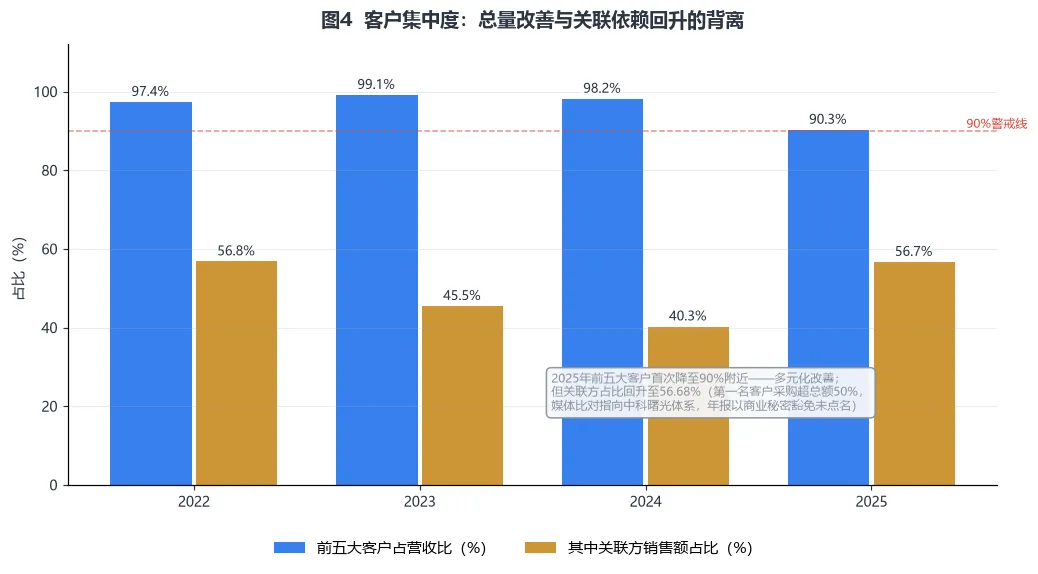
前五大客户占比2022—2025年为97.36%→99.14%→98.16%→90.28%——2025年首次降至90%附近且新增两家直销服务器厂商(年报原文"从分销客户转为直销客户"),多元化方向确认。但关联方销售占比却从40.26%(2024)回升至56.68%(2025):第一名客户(媒体基于股权与交易比对指向中科曙光体系,年报以"商业秘密"豁免点名)采购额81.49亿、占56.68%——集中的性质从"客户集中"部分转为"关联依赖"。这对估值是双刃剑:关联订单的可见度高(曙光体系的信创/AI服务器需求),但议价独立性与利润率真实性需要持续验证(关联交易定价公允性依赖年审会计师与独董意见)。这是本报告客户结构维度仅给1.8/4分的原因。
6.2 分行业国产替代渗透率
第七章 市场多空分歧真伪校验
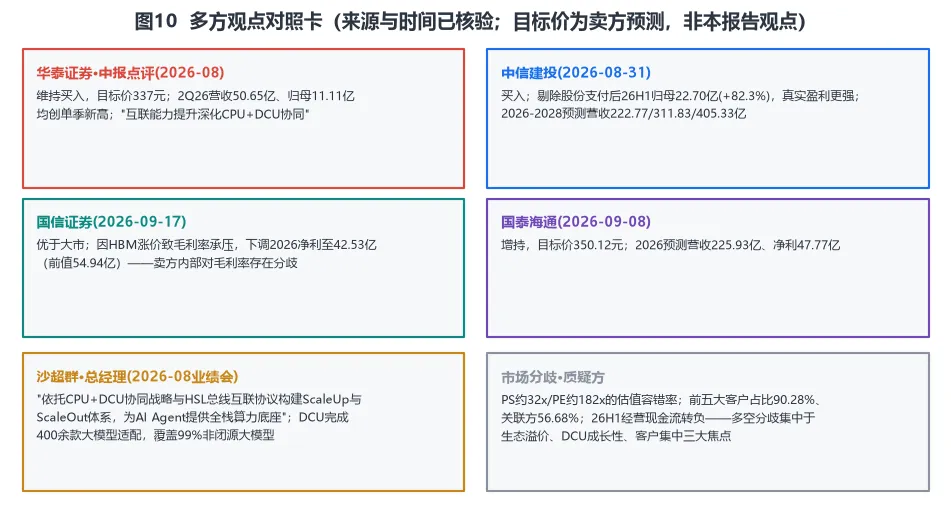
7.1 三大核心分歧逐一校验
| ①生态溢价是否成立 | 部分证实 | ||
| ②DCU成长性 | 证实成长、证伪份额 | ||
| ③客户集中风险 | 风险证实、方向存分歧 |
其他传闻核验:①"换股合并重启"——截至2026年9月21日无任何官方依据,2025年12月10日双方公告终止后未再推进(交易所公告核验);②个别自媒体"目标价285元、PE14.5倍"类信息与市值/估值严重矛盾,判定为AI编造内容,不予采信;③2026Q1经营现金流0.68亿(-97.32%)【转述·上交所一季报】与26H1合计-4.28亿(中报原文)可以相互印证(即Q2单季约-4.96亿),数据自洽。
第八章 全维度风险约束体系
| 先进制程与供应链硬约束 | ||
| 客户集中与关联依赖 | ||
| AI景气波动 | ||
| 同业竞争内卷 | ||
| 存货与预付减值 | ||
| 技术迭代不及预期 | ||
| 估值回落风险 |
第九章 综合价值研判与长期跟踪体系
9.1 核心稀缺价值与长期短板
核心稀缺价值:①国内唯一"CPU+DCU"双量产+x86+类CUDA双重生态兼容的设计平台;②连续四年营收高增且从未亏损、年度经营现金流连续三年为正——国产算力板块中稀缺的"确定性底座";③HSL开放互联+光合组织生态的标准制定者卡位;④CPU/DCU双周期错位对冲的结构韧性。
长期短板:①供应链(先进制程+HBM)在地缘管制下的硬约束;②客户集中与关联依赖(56.68%)对独立性的侵蚀;③DCU真实市场份额有限(第三方口径约2%)与市场情绪定价之间的落差;④无官方跑分下的性能代差不可量化。
9.2 分层价值逻辑与资金适配
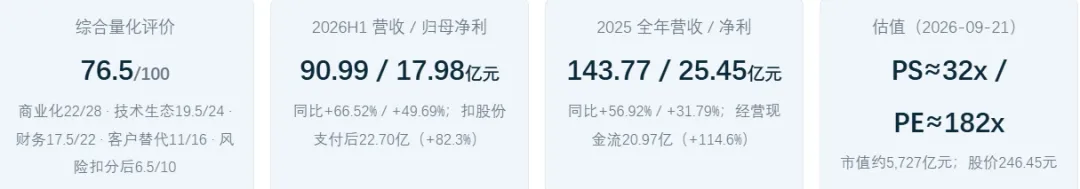
短期(1-2个季度)看订单先行指标弹性:合同负债是否重新爬升、预付/存货向收入的转化速度、Q3单季营收增速能否维持60%+;中期(1-3年)看分行业国产替代渗透(电信/能源增量)与DCU份额提升、毛利率能否在50%上方企稳;长期(3年+)看HSL生态闭环与双芯协同能否形成标准级壁垒。资金适配属性:产业视角(核心适配——双芯平台+生态卡位);长期价值资金(需接受182x PE与37%级回撤波动,以生态兑现为锚);景气成长资金(适配,但需紧盯合同负债哨点);短期题材博弈(不适配——基本面无法支撑情绪定价的波动节奏)。
9.3 高频核心跟踪指标清单(哨点化)
第十章 综合量化评分(100分制专家体系)
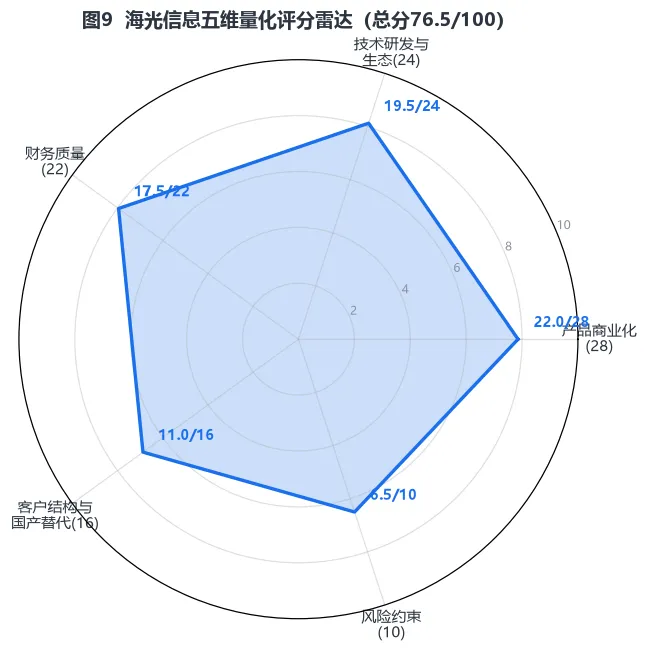
| 产品商业化与运营落地 | 22.0 | ||
| 技术研发与生态壁垒 | 19.5 | ||
| 财务质量与盈利转化 | 17.5 | ||
| 客户结构与国产替代 | 11.0 | ||
| 周期与竞争风险约束 | 6.5 | ||
| 综合 | 100 | 76.5 |
评分横向参照(同方法论已发布报告):中芯国际70.0/100(重资产折旧失真型)、寒武纪69.0/100(高研发亏损转化型)、海光信息76.5/100(双轮生态平台型)——三家公司处于同一条国产算力产业链的不同环节,评分不构成投资建议。


发表评论
发表评论: