
 研报速递
点击蓝字 关注我们
如果你还以为OPC只是“一个人开公司”,可能低估了它。
OPC,One Person Company,一人公司。在AI语境里,它更接近“AI+超级个体”:一个人或微型团队,借助大模型、AI编程、智能体,完成过去一家公司的全流程。
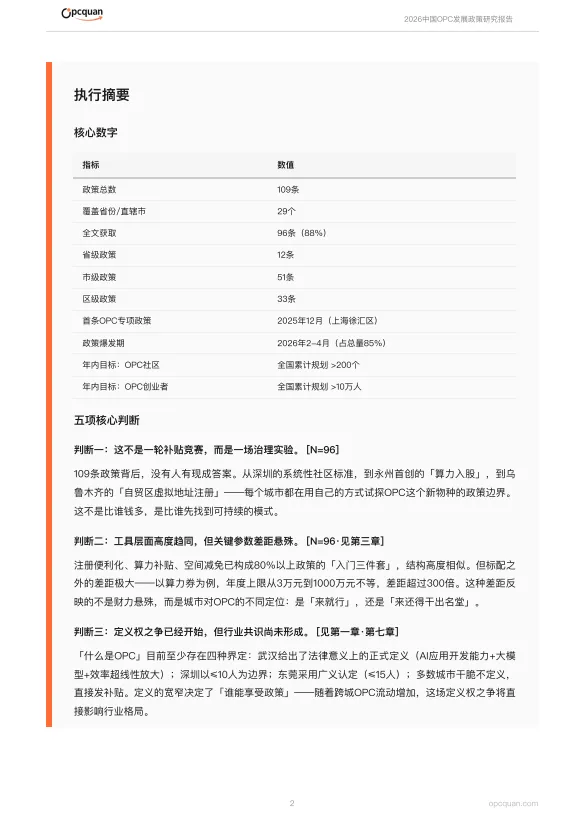
基于《2026中国OPC发展政策研究报告》,截至2026年5月11日,全国29个省级行政区已发布109条OPC专项政策,96条获取全文。首条专项政策出现在2025年12月上海徐汇,2026年2-4月迎来爆发,深圳、武汉、成都、东莞、合肥、胶州等城市密集入场。
这不是简单的“发钱抢人”。报告的核心判断是:这是一场没有现成答案的治理实验。
💡 2026中国OPC大爆发,真正的竞争才刚开始。上半场比谁给得多,下半场比谁能让OPC活下来。
Part.1
核心要点
01 政策浪潮:从试水到井喷,再到分化
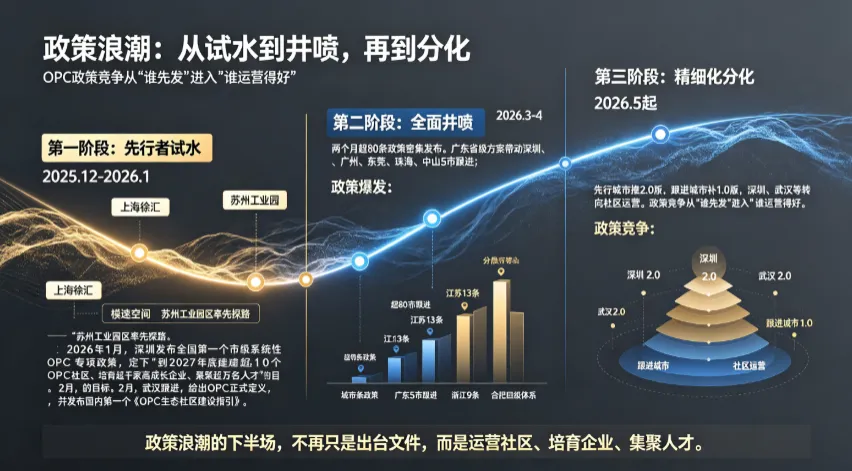
✅ 第一阶段:先行者试水(2025.12-2026.1)
上海徐汇“模速空间”、苏州工业园区率先探路。2026年1月,深圳发布全国第一个市级系统性OPC专项政策,定下“到2027年底建成超10个OPC社区、培育超千家高成长企业、集聚超万名人才”的目标。2月,武汉跟进,给出OPC正式定义,并发布国内第一个《OPC生态社区建设指引》。
✅ 第二阶段:全面井喷(2026.3-4)
两个月超80条政策密集发布。广东省级方案带动深圳、广州、东莞、珠海、中山5市跟进;江苏以13条成为数量之最;浙江9条多点开花;安徽合肥形成四级政策体系。
✅ 第三阶段:精细化分化(2026.5起)
先行城市推2.0版,跟进城市补1.0版,深圳、武汉等转向社区运营。政策竞争从“谁先发”进入“谁运营得好”。
02 为什么现在爆发?
五个核心判断,看懂OPC政策真相
1. 这不是补贴竞赛,而是治理实验。
每个城市都在试探OPC这个新物种的政策边界,比的是谁先找到可持续模式。
2. 工具高度趋同,但参数差距悬殊。
注册便利化、算力补贴、空间减免构成“入门三件套”,80%以上政策都有。但算力券年度上限从3万元到1000万元,差距超300倍。高补贴面向大模型训练,低补贴面向API调用,服务的是不同OPC群体。
3. 定义权之争已经开始。
武汉给出法律定义:AI应用开发能力+大模型+智能体+效率超线性放大;深圳以≤10人为边界;东莞≤15人;多数城市干脆不定义。定义宽窄,直接决定“谁能享受政策”。
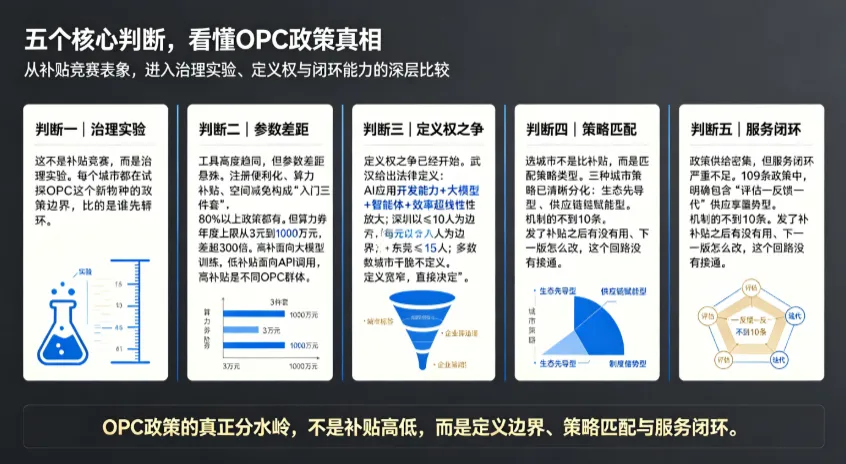
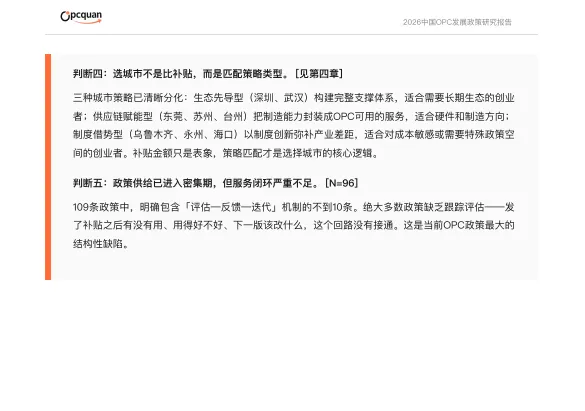
4. 选城市不是比补贴,而是匹配策略类型。
三种城市策略已清晰分化:生态先导型、供应链赋能型、制度借势型。补贴金额只是表象,策略匹配才是核心。
5. 政策供给密集,但服务闭环严重不足。
109条政策中,明确包含“评估—反馈—迭代”机制的不到10条。发了补贴之后有没有用、下一版怎么改,这个回路没有接通。
03 谁在做OPC?
三种城市逻辑:深圳、东莞、乌鲁木齐完全不同
✅ 生态先导型:深圳、武汉、成都、北京亦庄
构建完整支撑体系,从注册、开发、融资到出海。适合需要长期生态的创业者。深圳四券联动:训力券最高1000万、模型券200万、语料券200万、智能券零门槛。
✅ 供应链赋能型:东莞、苏州、台州
把制造能力封装成OPC可用的服务。东莞推出“创意验证券”,首次打样费用100%补贴,单项最高5万,帮硬件OPC跨越“从0到1”死亡谷;还有OPC智造云连接超1000家工厂。
✅ 制度借势型:乌鲁木齐、永州、海口、南宁
用制度创新弥补产业差距。乌鲁木齐自贸区虚拟地址注册,无需实体办公场地即可开公司;永州探索“算力入股”,政府从资助者变合伙人;海口叠加自贸港双15%税优。
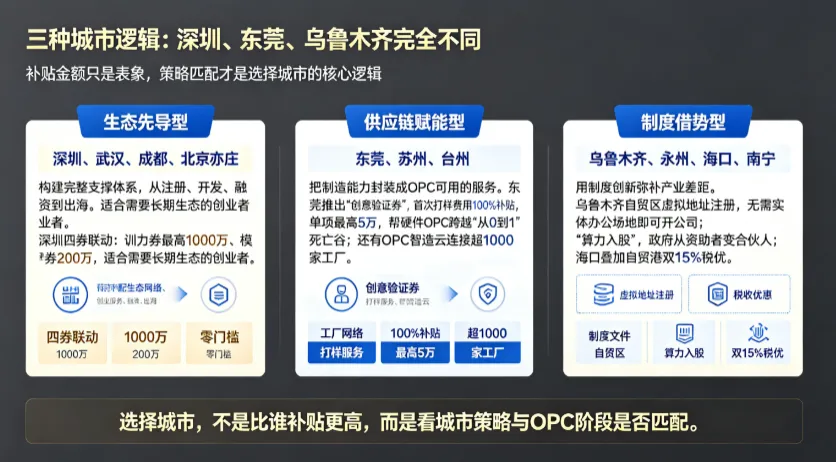
💡 一句话:补贴金额只是表象,策略匹配才是选择城市的核心逻辑。
04 最大隐忧:都在帮OPC省钱,很少帮OPC赚钱
报告指出一个结构性缺陷:
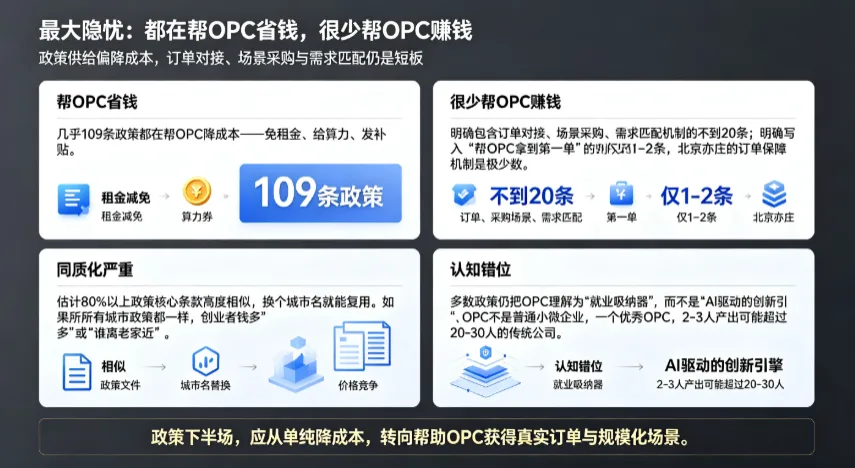
🔹 几乎109条政策都在帮OPC降成本——免租金、给算力、发补贴。但明确包含订单对接、场景采购、需求匹配机制的不到20条;明确写入“帮OPC拿到第一单”的仅1-2条,北京亦庄的订单保障机制是极少数。
🔹 同质化也很严重:估计80%以上政策核心条款高度相似,换个城市名就能复用。如果所有城市政策都一样,创业者只能比“谁给钱多”或“谁离老家近”。
🔹 更深层问题是认知错位:多数政策仍把OPC理解为“就业吸纳器”,而不是“AI驱动的创新引擎”。OPC不是普通小微企业,一个优秀OPC,2-3人产出可能超过20-30人的传统公司。
05 下半场:从“给钱给空间”到“找客户找订单”
2026年5月起,竞争逻辑正在切换。
上半场:谁先发、谁给得多。
下半场:谁能让OPC活得更久、长得更大。
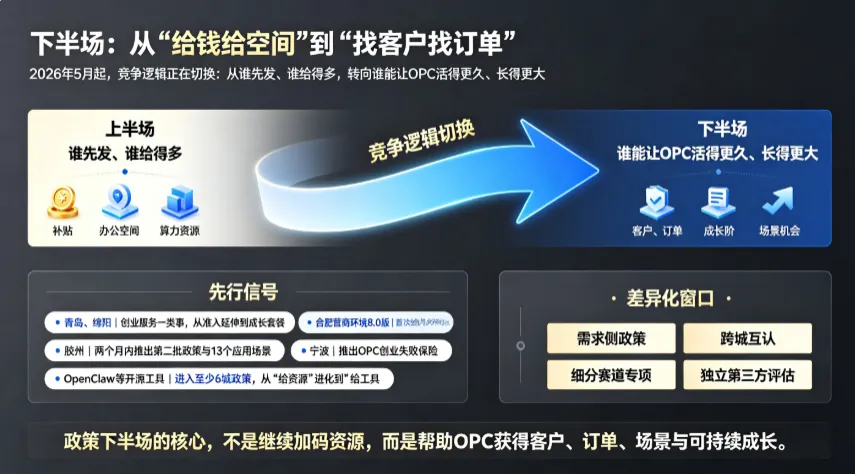
几个先行信号:
🔹 青岛、绵阳推“创业服务一类事”,从准入延伸到成长套餐;
🔹 合肥营商环境8.0版首次纳入OPC,从科创政策升级为城市竞争力指标;
🔹 胶州两个月内推出第二批政策与13个应用场景;
🔹 宁波推出OPC创业失败保险;
🔹 OpenClaw等开源工具进入至少6城政策,政策从“给资源”进化到“给工具”。
差异化窗口也很明确:需求侧政策、跨城互认、细分赛道专项、独立第三方评估。
总结
给三类人的一句话
🔹 给政策制定者:先定位,再设计;给标准,不给口号;建回路,不只建管道;连接需求,不只给供给。
🔹 给社区运营方:核心能力不是建楼,而是政策整合力、场景连接力、社区品牌力。
🔹 给创业者和投资人:关注存活率、跨城流动性、定义权之争、工具链基础设施化。三个可投赛道:OPC社区运营服务商、OPC产业链中间件、OpenClaw等开源工具托管/定制服务。
2026年只是开始。首批OPC社区将在下半年至2027年初进入关键的“存活考验期”。到那时,竞争不再围绕“谁的政策写得好”,而是“谁的OPC活下来了、活得怎么样”。
💡 谁能让OPC活下来、长得大,谁就掌握下一轮城市竞争的定义权。
(见文末可免费下载资料)
Part.2
报告原文
报告来源: OPC圈
篇幅有限,需要查看报告完整版可斯“2026中国OPC发展政策研究报告",小z助手会自动reply链接,资料均免费获取。
如果本篇文章对您有帮助或有价值,记得点赞分享给更多人,感谢您的支持!
(如需转载,请在文章首尾处明确注明来源,否则会面临侵权删除)
感兴趣的伙伴可私“OPC生态共创”入群~
往期推荐
OPC共创圈
共探AI创业新范式,
共建超级个体新生态!
联系邮箱丨biz@steoak.com

发表评论
发表评论: