
 研报速递
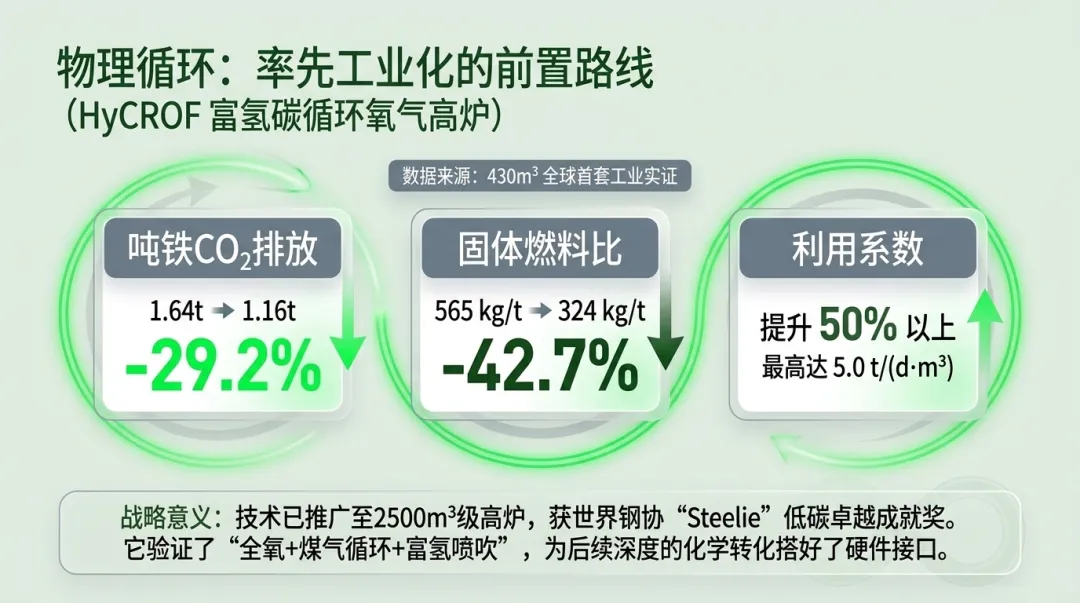
物理循环已率先工业化,中国宝武HyCROF富氢碳循环氧气高炉已在430m³高炉完成全球首套工业实证:吨铁CO₂排放由1.64吨降至1.16吨(降幅29.2%),固体燃料比下降42.7%,并已推广至2500m³级高炉,获世界钢铁协会2024年度"Steelie"低碳生产卓越成就奖。
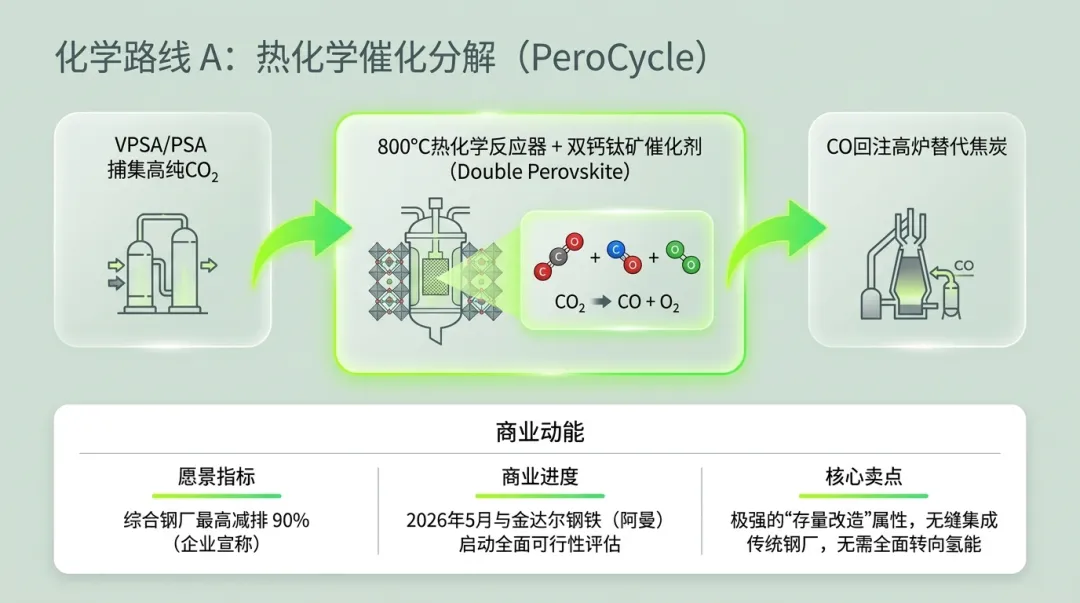
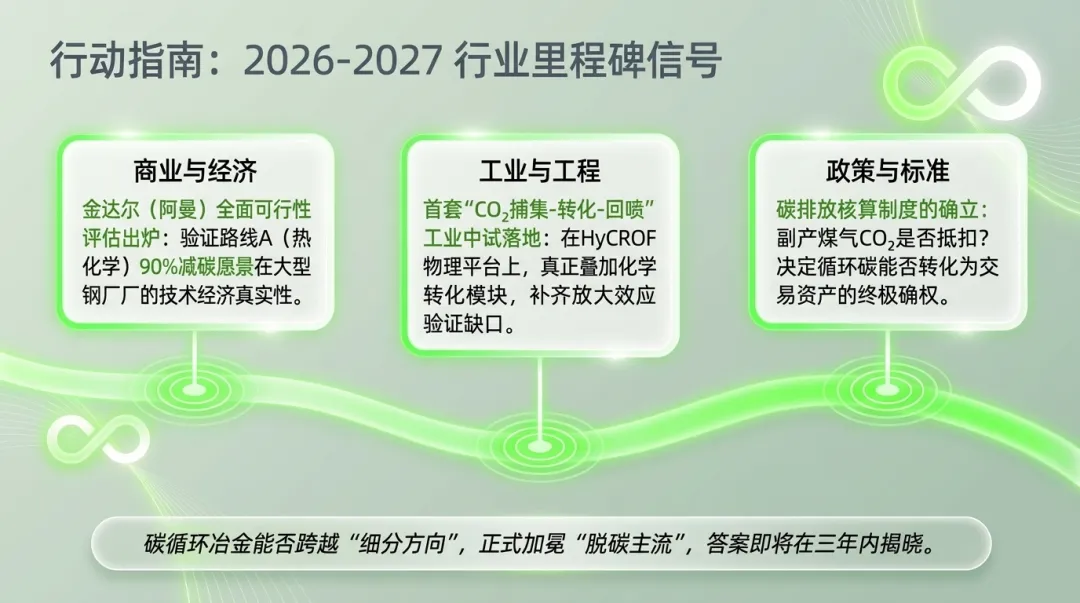
化学转化循环进入商业化前夜,英国PeroCycle公司依托伯明翰大学双钙钛矿热化学技术,在约800℃下将CO₂直接分解为CO回注高炉,宣称可使综合钢厂碳排放最高削减90%,且无需重建高炉;2026年5月已与金达尔钢铁(阿曼)启动全面可行性评估。
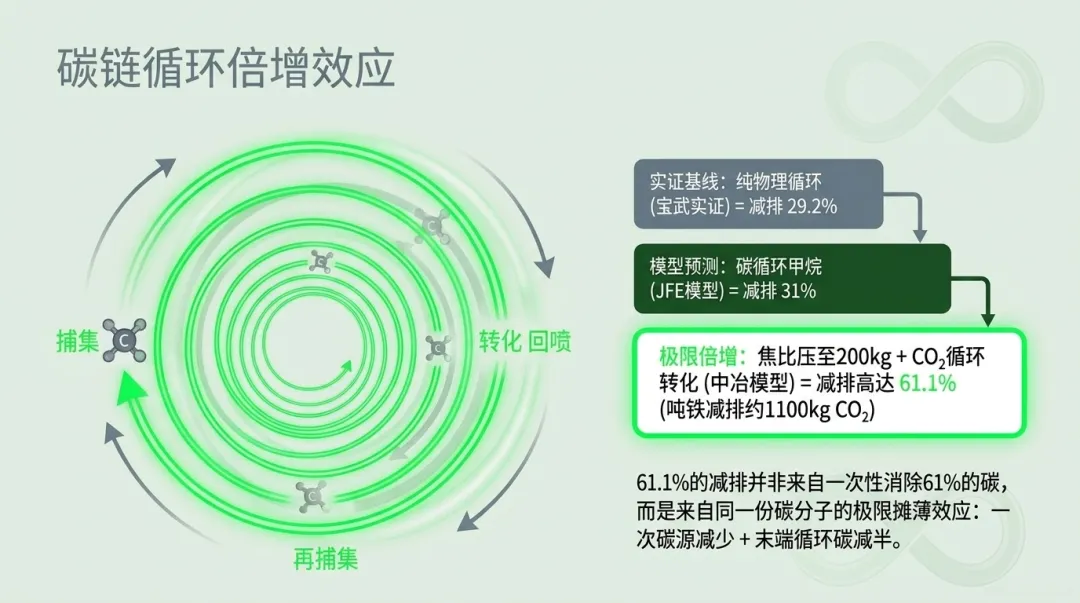
理论模型给出高上限,中冶长天团队2026年7月发表于《钢铁》的碳链循环冶金路线研究表明:当焦比压减至约200kg/t的骨架极限并耦合CO₂循环转化时,高炉工序减碳可达61.1%,吨铁减排约1100kg CO₂;日本JFE的碳循环甲烷模型亦给出31%以上的减排空间。
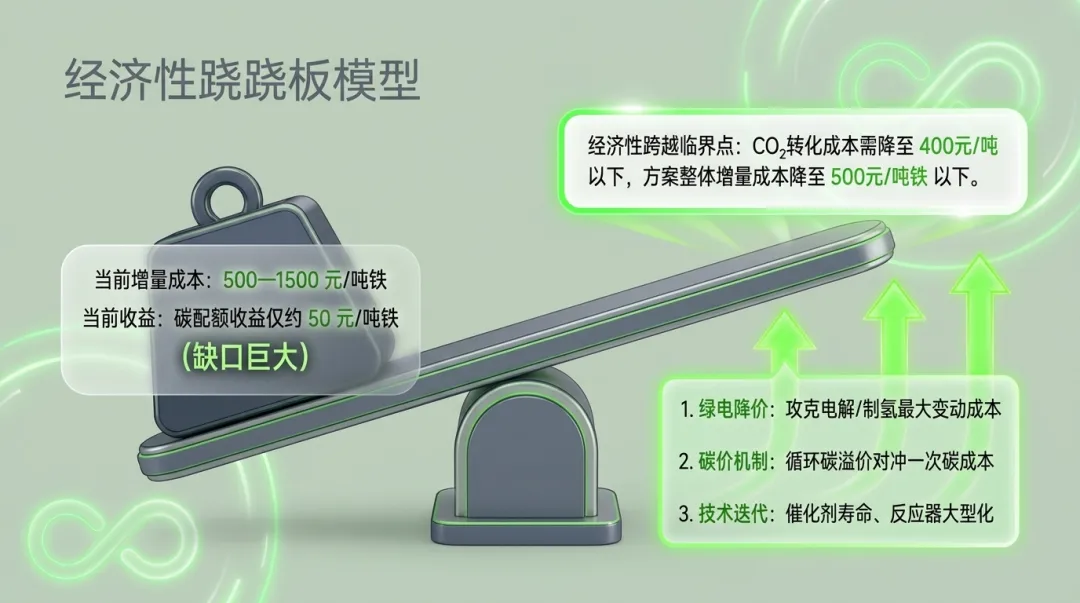
经济性是当前最大门槛,按现有绿电价格,碳链循环方案将增加成本约500—1500元/吨铁,CO₂转化成本为500—1500元/吨CO₂;经济性拐点取决于绿电降价、碳价机制与技术迭代三因素叠加。

工序 | 烟气CO₂体积分数 | 占全流程排放比例 |
高炉 | 约18% | 57% |
烧结 | 约6% | 15% |
球团 | 约6% | 15% |
焦化 | 5%—8% | 9% |
转炉 | 约18% | 6% |
石灰窑 | 约20% | 1% |


国内已开展的钢铁CO₂捕集工程约15项,多数规模在10万吨/年以下,仅包钢50万吨/年项目形成标杆,行业整体仍处示范早期。
源汇不匹配:钢厂与适合封存的盆地、油田地理上往往错位,管网运输推高成本。
化工品消纳天花板:即便把CO₂制成甲醇、乙醇等化学品,其全社会消费量也远低于钢铁行业的排放量,无法形成规模闭环。

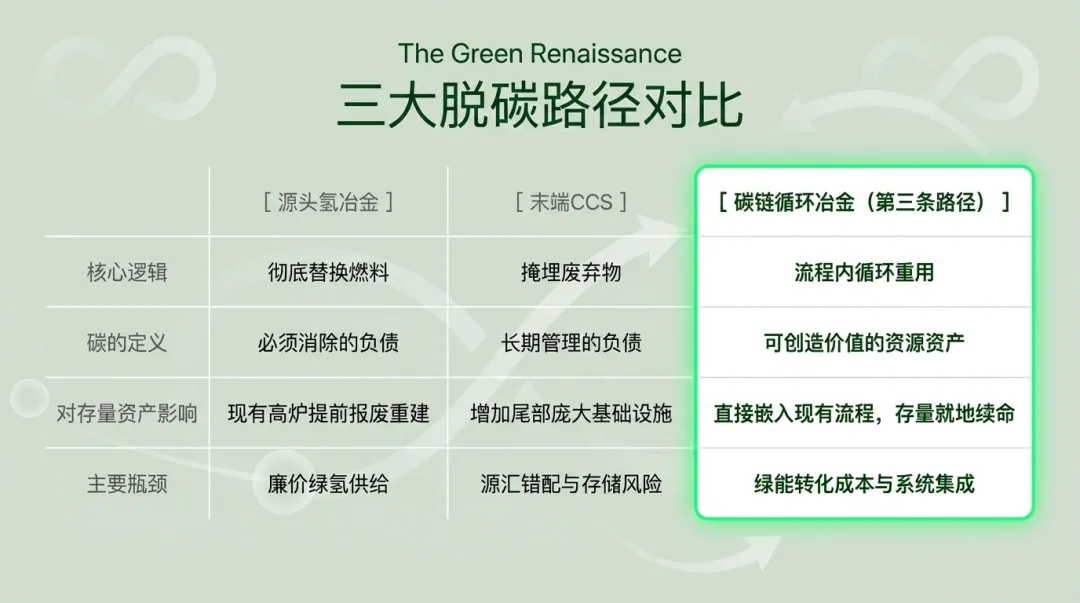
碳是一种资源,而非废物——将碳资源化,转化为创造经济价值的产品,减少对化石碳投入的依赖。
降低基础设施与存储风险——现场或区域部署,最大限度减少基础设施需求与CO₂泄漏相关风险。
工业集成与工艺兼容——直接嵌入现有工业流程,从源头捕集并转化。
能源效率与灵活性——部分路径可与可再生电力结合(如CO₂电解),可模块化扩展;在尚不具备完全氢转化条件的工业环境中提供灵活性。
与循环经济战略契合——提高资源效率,减少原生材料开采。

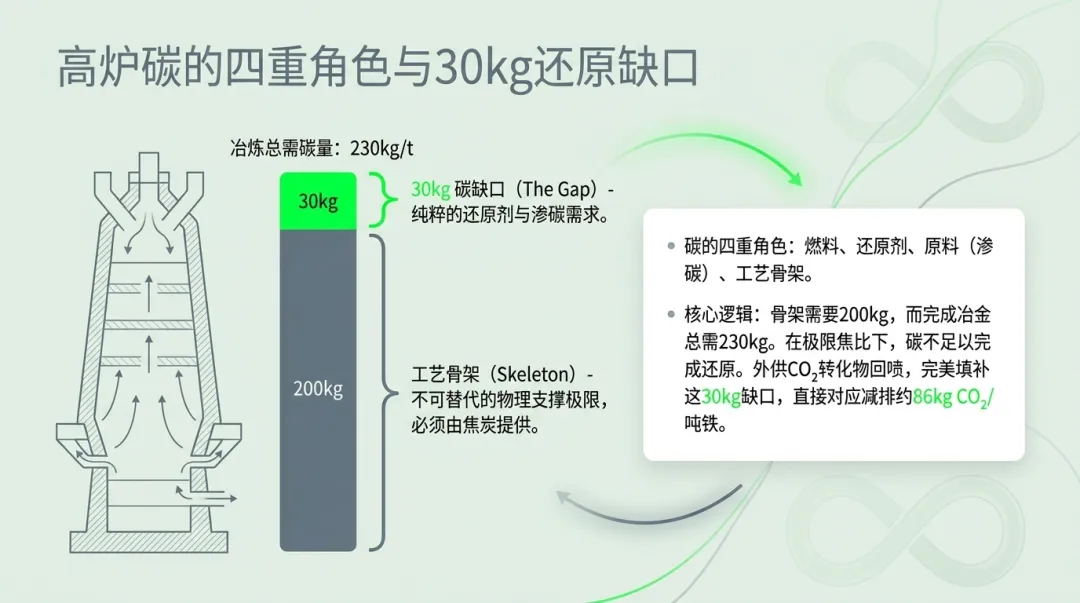

理论碳替代空间=230−200=30kg/t铁水,对应减CO₂约86kg/t铁水;按碳价700元/吨计,碳配额收益约50元/吨铁。
更大的减碳来自"循环倍增"效应:当CO₂持续被分离、转化、回用,每一份碳都可以多次进入还原循环,一次碳输入被极限摊薄。


指标 | 基准期(常规高炉) | HyCROF富氢碳循环模式 | 变化 |
吨铁CO₂排放 | 1.64 t | 1.16 t | −29.2% |
固体燃料比 | 565 kg/t(焦451+煤114) | 324 kg/t(焦324+煤0) | −42.7% |
碳循环模式固耗降幅 | — | — | −28.8% |
月均利用系数 | — | 最高5.0 t/(d·m³) | 较基准提高50%以上 |
作业率(2025年) | — | 98% | 与先进高炉相当 |
入炉硫负荷 | 3.74 kg/t | 2.46 kg/t | 明显降低 |
铁水质量 | — | 低硅低硫([S] 34→10) | 改善 |

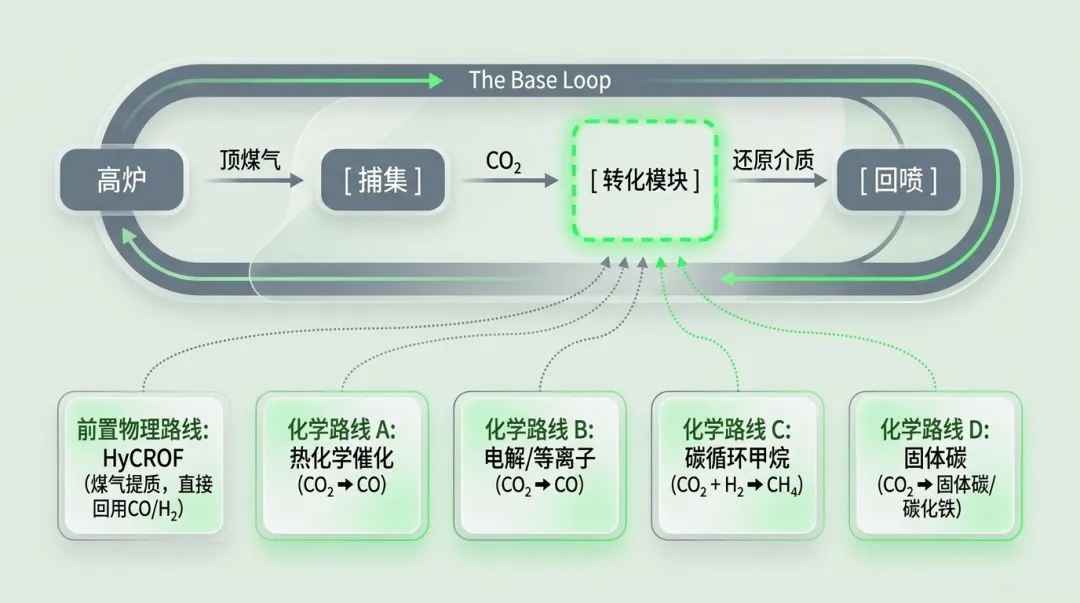
气体捕集:利用商业气体分离技术(真空变压吸附VPSA/变压吸附PSA)从高炉、转炉或直接还原铁厂现有气体中分离出高浓度CO₂气流。
热化学转化:气体送入约800℃运行的热化学反应器,利用专利的双钙钛矿(Double Perovskite)活性催化材料,在低于传统工艺的温度下将CO₂分解为CO和氧气。
循环回用:CO作为还原剂重新注入高炉,替代部分煤炭或焦炭,形成碳闭环。

CO₂直接电解制CO:文献报道单程转化率最高已达85%(Li等,Nature Communications,2024)。
CO₂与H₂O共电解制合成气:2023年中海油与中科院上海应用物理研究所建成十千瓦级中试,电解功率10.14kW,CO₂单程转化率77.9%,合成气速率3.08 m³/h(标态)。
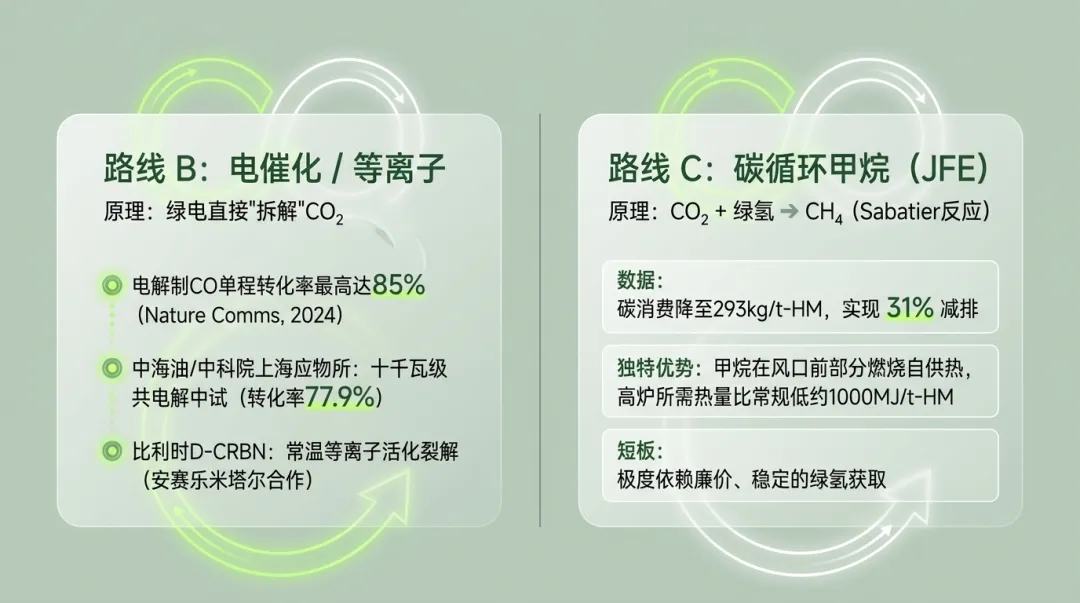


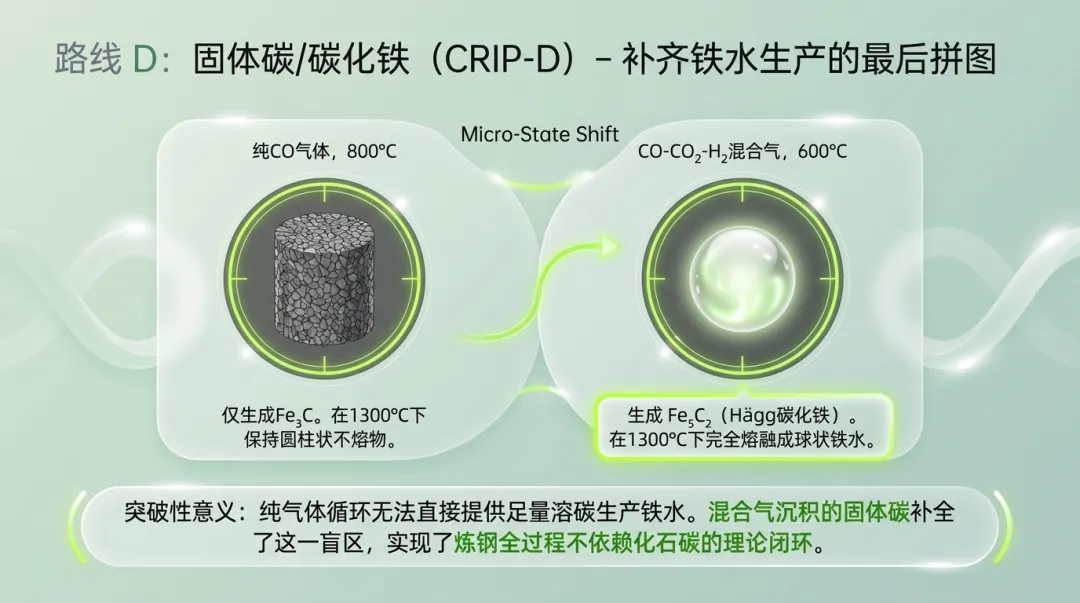


2022年:日本JFE发布碳循环甲烷(CN methane)技术报告,Rist线图模型给出31%以上的高炉CO₂减排空间。 2024年:Etogas等甲烷化装置自2013年起的商业化运行经验持续积累;比利时D-CRBN等离子裂解CO₂技术与安赛乐米塔尔、三菱重工启动合作示范。 2024年:PeroCycle公司由伯明翰大学、Cambridge Future Tech、英美资源集团联合孵化成立;日本东北大学CRIP-D固体碳循环研究发表,证实混合气碳沉积可实现1300℃完全熔融。 2023—2025年:中海油与中科院上海应物所十千瓦级CO₂/H₂O共电解中试(单程转化率77.9%);中国化学东华科技亿方级高压干重整装置投运。 2025年:PeroCycle完成450万英镑种子轮融资;宝武HyCROF获世界钢协"Steelie"低碳生产卓越成就奖。 2026年:中冶长天团队发表"钢铁流程碳链循环冶金研究及技术路线构建",提出绿能驱动CO₂转化回流高炉的系统路线;宝武HyCROF经中钢协鉴定为国际领先;PeroCycle与金达尔钢铁(阿曼)启动全面可行性评估;宝武HyCROF报告(2026年7月中国科协年会)披露技术已推广至2500m³高炉。 同期:北京科技大学团队系统报告全流程CO₂利用进展:高炉风口喷吹CO₂使煤粉燃烧效率提升12.3%、焦比下降1.8%;转炉CO₂利用10kg/t钢、减排26.28kg/t钢;电炉领域三年间10余家企业产钢7349.4万吨、利用CO₂59.9万吨、减排164.2万吨;构建"CO₂-冶金反应-产物回用"闭路循环体系,形成吨钢CO₂减排23.12kg的技术路径。

技术方案 | 减碳量化结果 | 口径/来源 |
HyCROF富氢碳循环(430m³实证) | 吨铁CO₂ 1.64→1.16t,降29.2% | 工业实证,宝武(2026) |
碳循环甲烷高炉 | 碳消费425→293kg/t-HM,减排31% | Rist线图模型,JFE(2022) |
碳链循环冶金(焦比200kg/t) | 高炉工序减碳61.1%,吨铁减排约1100kg | 能质流模型,中冶长天(2026) |
PeroCycle闭环碳循环 | 综合钢厂最高减碳90% | 企业宣称,金达尔可行性评估验证中 |
全流程CO₂闭路循环利用 | 吨钢减排23.12kg | 体系集成值,北京科技大学(年会9047) |
理论碳替代(骨架极限) | 替代30kg/t焦→减CO₂ 86kg/t铁 | 理论测算,中冶长天(2026) |
环节 | 关键参数 | 备注 |
CO₂捕集 | 醇胺法能耗2.4—3.5 GJ/tCO₂ | 可借主流程余热余能摊薄 |
CO₂转化 | 500—1500元/tCO₂ | 中长期随绿电降价+碳税+技术迭代有望降至400元/tCO₂以下 |
电解制CO | 约9 kWh/m³(CO+H₂+CO₂);理论最低2.6 kWh/kg CO | 热催化系统热效率<50% |
碳链循环方案整体 | 增加成本500—1500元/吨铁 | 碳税收益目前无法覆盖 |
碳配额收益 | 减焦30kg/t→减CO₂ 86kg/t→约50元/吨铁(碳价700元/t) | 仅覆盖增量成本的一小部分 |

技术之一,转化效率与材料寿命:转化环节能耗与效率:电解制CO实际能耗(约9kWh/m³)距理论值(2.6kWh/kg CO)仍有差距;热催化热效率不足50%;等离子体路线电极(阴极)寿命受限;LTA沸石膜在高温下选择性劣化,需控制反应温度并优化Si/Al比。
技术之二,系统集成与冶金约束:CO₂捕集能耗高(醇胺法2.4—3.5GJ/tCO₂);捕集-转化-回注系统与高炉动态生产的匹配(负荷波动、启停协调)尚无成熟范式;高炉操作受TFT上限2300℃/下限2000℃、炉顶温度下限100℃等多重约束,回喷气体的热补偿(预热气体、氧浓度调节)需要精细设计。
经济性:按现有绿电价格,方案增加成本500—1500元/吨铁,远超当前碳配额收益(约50元/吨铁);国内捕集工程规模普遍小于10万吨/年,放大效应尚未验证。
绿电绿氢供给:甲烷化、共电解路线都依赖大规模廉价绿氢/绿电;JFE明确将绿色氢稳定获取列为现实课题。
核算制度与材料腐蚀:宝武HyCROF报告建议改进工序碳排放核算方法(如副产煤气CO₂不抵扣、CO按70.7%系数抵扣,或参考CBAM/日本方法),避免企业层减碳成果被核算口径稀释或夸大——碳循环路线的减排量认定同样依赖这一制度基础。此外,CO₂用于炼钢-连铸流程存在腐蚀炉衬及输送系统、影响设备寿命的问题,需要配套长效耐蚀材料。
验证层级:实验室到工业化的验证缺口:CRIP-D尚处实验室;碳循环甲烷仅有小型高炉实证,速度论层面的问题(还原动力学)尚未在数值模拟与工业高炉上闭环。

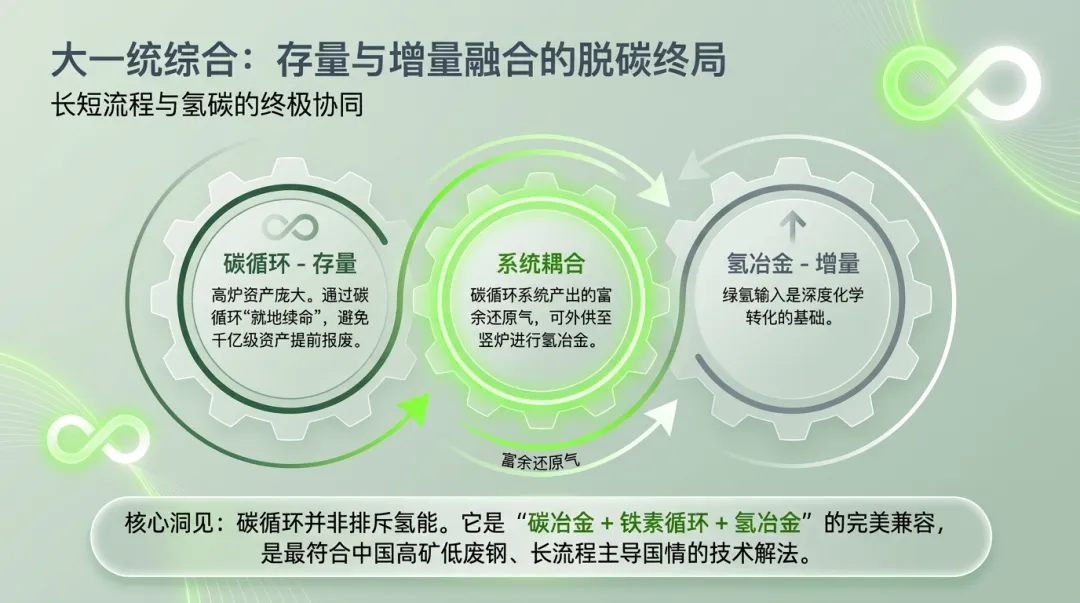
适配存量资产:中国长流程占主导、高炉资产体量巨大,若按氢冶金路线全面重建,资本开支与资产报废规模空前;碳循环路线"改造存量"的逻辑,可让存量高炉在脱碳进程中分阶段续命,与HyCROF已验证的工业路径一脉相承。
兼容未来工艺:碳循环与氢冶金不是非此即彼:甲烷化、共电解本身需要绿氢;碳链循环冶金的终局是"碳冶金+铁素循环+氢冶金的有机融合",高炉系统产出的还原气还可外供竖炉氢冶金,实现长、短流程的碳-氢-氧协同平衡。
依托HyCROF已有工业平台,叠加CO₂捕集-转化(电解/热化学/等离子)中试装置,建设"碳循环冶金"首台套工程示范。
推动绿电直供与离网制氢试点,锁定转化环节电价成本。
完善碳价与碳市场机制,让"循环碳"的减排量可核算、可交易。
统一碳排放核算口径(借鉴宝武建议的副产煤气CO₂核算方法与CBAM参照系),防止路线优劣被口径扭曲。
支持基础研究:Fe₅C₂类铁碳化物的分解-还原机理、高温电解与膜反应器材料、等离子体电极寿命等"卡脖子"点。


发表评论
发表评论: