
 研报速递
报告名称:《三个皮匠报告:2026全球及中国即时零售行业发展研究报告》
报告出品:三个皮匠报告
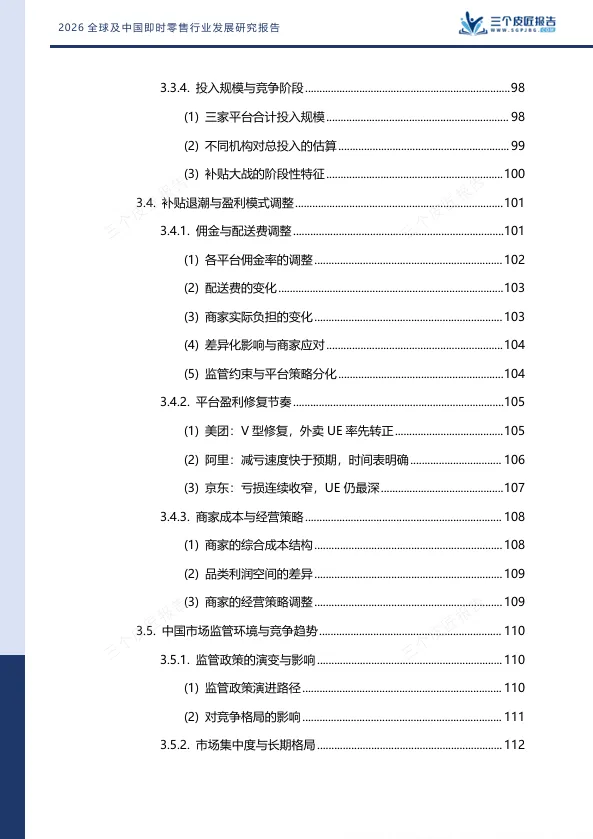
把即时零售推向全民视野的,正是2024-2025年那场轰轰烈烈的平台补贴大战。
美团、阿里、京东、抖音四方入局,满减红包不断,低价刺激订单爆发。整个行业信奉“烧钱换规模”,抢用户、冲GMV成为第一目标。
2025年7月,美团、淘宝闪购、京东三家外卖及即时零售业务,合计日均订单突破2亿单(抖音订单未纳入该统计口径)。大战爆发之前,这一数字仅有八九千万。
时隔近一年的2026年6月,三家合计日均订单回落至1.62亿单。补贴按下暂停键,订单随之回落,但已经烧出去的巨额成本,不会随之消失。
钱到底烧掉多少?
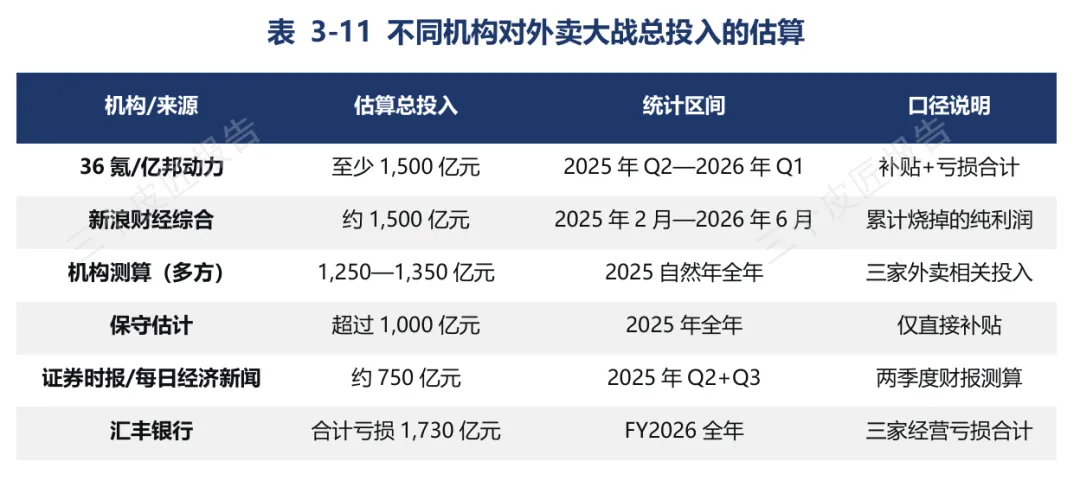
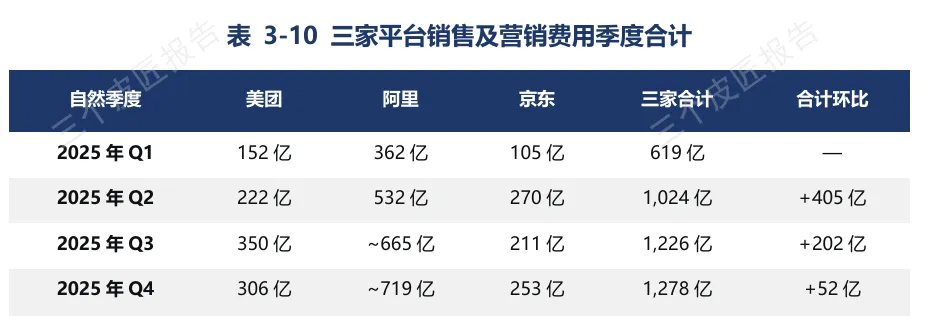
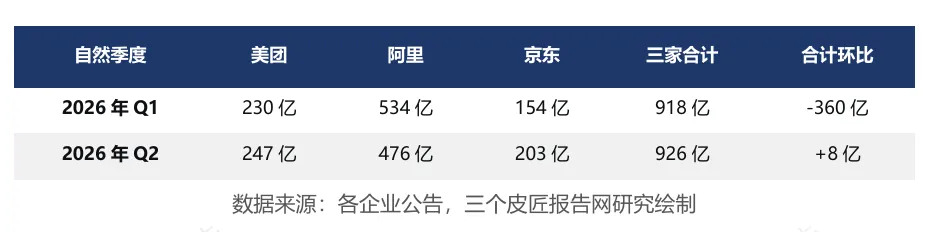
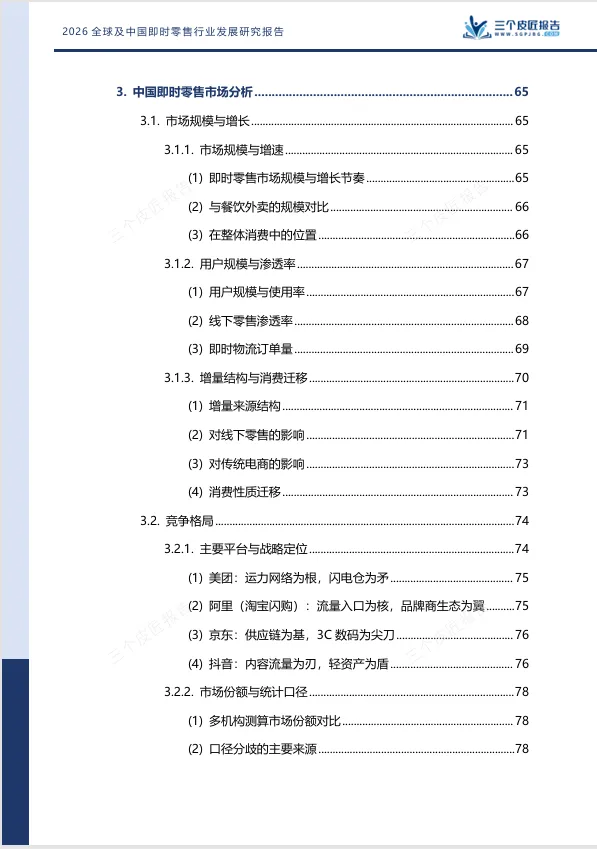
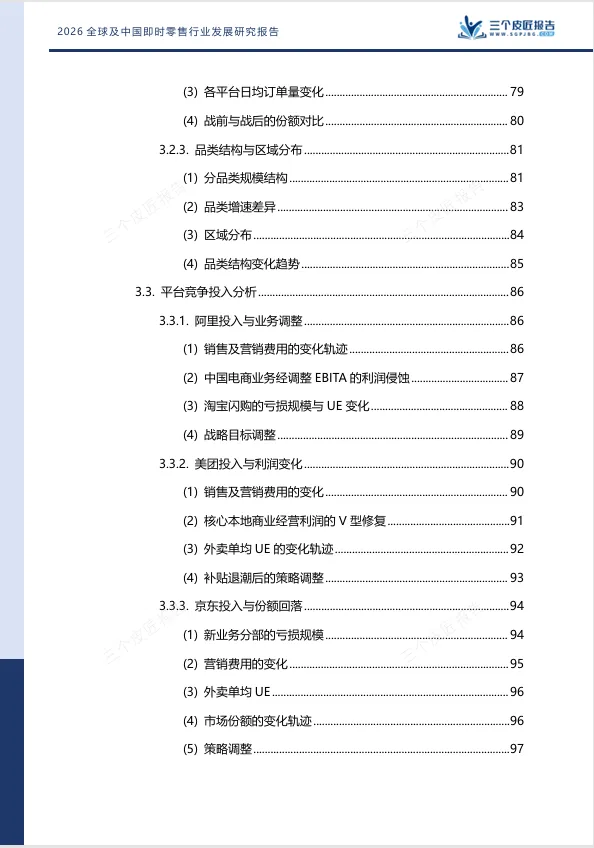
汇丰银行测算,三家平台受外卖大战影响合计业务增量净亏损约1730亿元;36氪、亿邦动力等媒体报道给出的烧钱规模下限为1500亿元。如果统计销售及营销费用(S&M)增量,2025年Q2至2026年Q2五个季度,三家累计增量达到2277亿元。
汇丰测算的是外卖大战带来的业务增量净亏损;1500亿是媒体综合各方给出的烧钱规模下限;2277亿元是三家企业S&M销售营销费用总增量,其中包含部分非外卖业务营销支出,不能完全等同于外卖专项投入。
巨额烧钱落幕之后,留给行业的远不止一串财务数字。
01
补贴大战:
一年烧出的六轮博弈
2025年2月,京东高调切入外卖赛道,刘强东拍摄短视频体验外卖配送,把行业热度瞬间拉满。美团和饿了么的双寡头格局,在那一天被打破。
2025年5月至6月,阿里把饿了么升级为淘宝闪购,占据淘宝首页一级入口,以流量优势全面参战。五部门首次约谈三家平台,要求整治“内卷式”竞争,但补贴没有停。
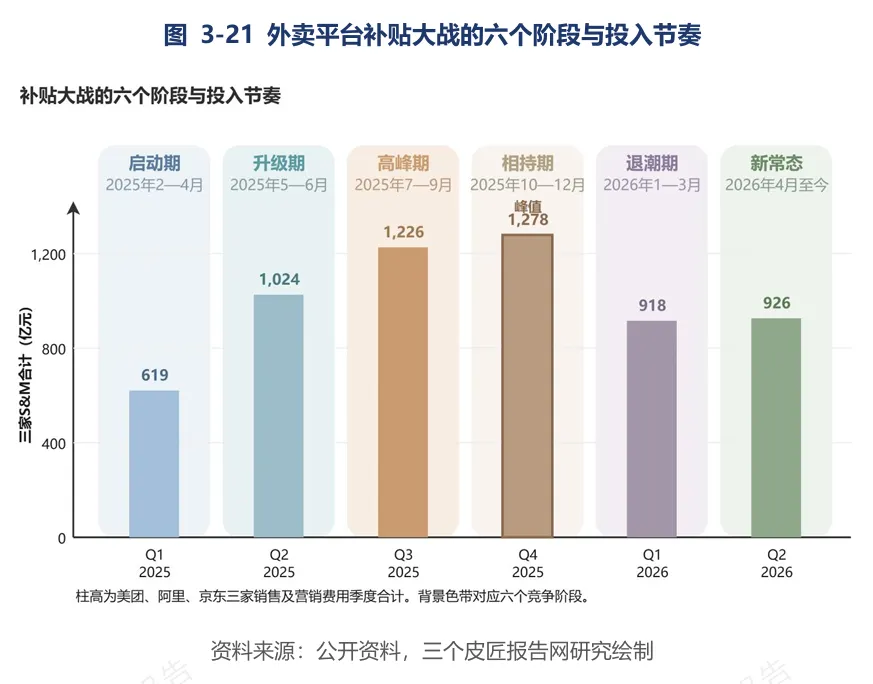
2025年7月至9月,“满25减21”成为常态,茶饮咖啡等低客单价品类成为补贴主战场。日均订单从八九千万单冲至2亿单以上。京东新业务亏损157亿元,达到峰值。
2025年10月至12月,补贴力度开始边际递减,但绝对投入仍在高位。三家S&M合计1278亿元,为全年最高。平台开始从用户端补贴转向供给侧建设。
2026年1月至3月,监管强力介入。国务院反垄断反不正当竞争委员会启动外卖行业专项调查,市场监管总局转载《外卖大战该结束了》评论。三家主动收缩补贴,美团2026年Q1销售费用较2025年Q4减少76亿元。
2026年4月至今,补贴并未完全消失,但从“普惠烧钱”变为“精准投放”。美团通过AI识别高价值订单,阿里餐饮外卖投入直接减半,京东外卖总投入同比减亏超50%。
三家S&M合计从2025年Q1的619亿元,冲高到Q4的1278亿元,再回落到2026年Q2的926亿元。补贴退潮了,战争也结束了。
02
美团修复最快,京东亏得最深
补贴退潮后,三家平台的修复节奏明显分化。
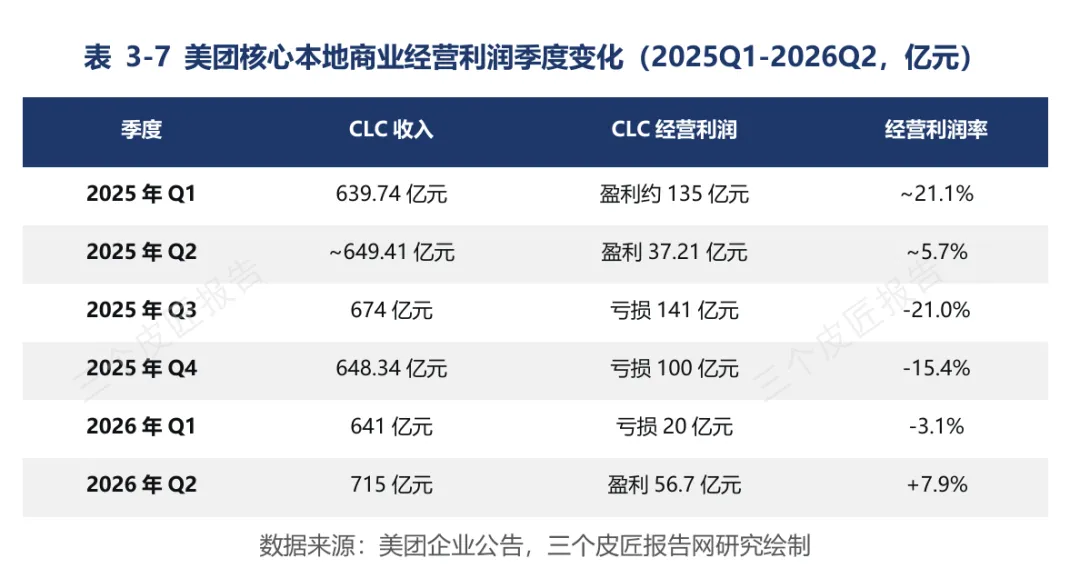
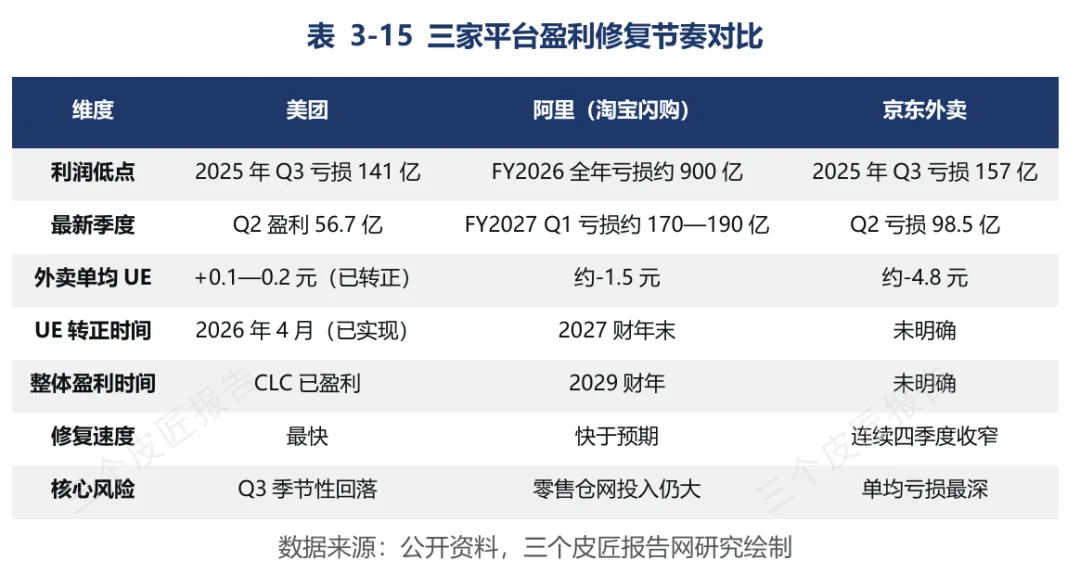
美团用三个季度完成了一次V型修复。2025年Q3核心本地商业亏损141亿元,Q4亏损100亿元,2026年Q1亏损20亿元,Q2盈利56.7亿元。利润率从-21%回升到+7.9%。
外卖单均UE的修复更直观。战前约+1元/单,2025年7至8月跌至深度亏损,2026年4月纯餐饮外卖UE转正,6月约+0.3至0.4元/单。
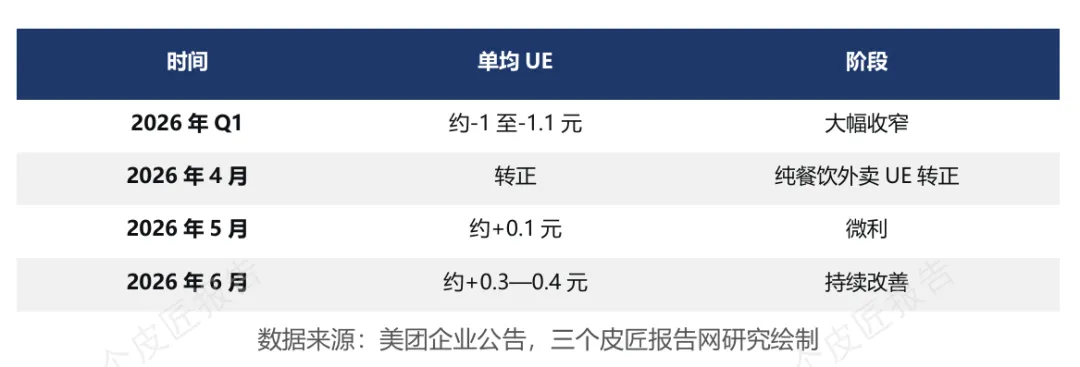
美团与竞争对手的UE差距也在扩大。长期战前差距约1至1.5元/单,2026年6月达到约3元/单。王兴在财报电话会上提到,近几个月美团拉大了相对竞争对手的UE优势。同等补贴投入下,美团每单的亏损可以少2-3元。
阿里减亏速度快于预期。据报告测算,阿里即时零售亏损在FY2026Q2达到约367亿元峰值,降至FY2027Q1的约170-190亿元。蒋凡对外给出战略目标:希望2027财年末实现单月UE转正,2028财年即时零售整体交易规模过1万亿元,2029财年实现整体盈利。
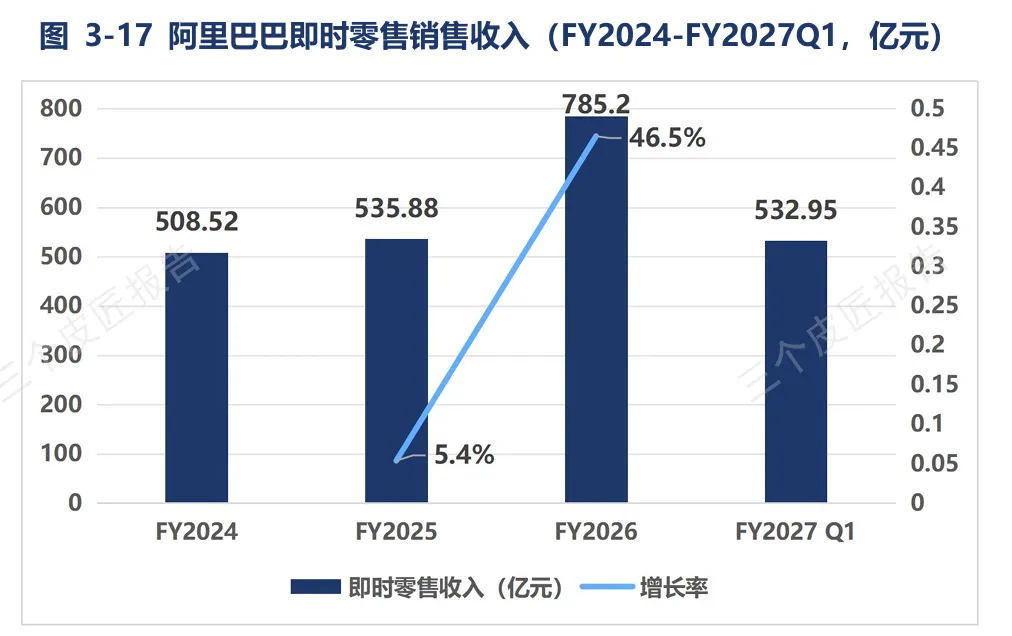
京东是三家里面亏损最深的。2026年Q2,美团餐饮外卖单均UE约+0.22元,淘宝闪购约-2元,京东外卖约-4.8元。即使是在全年外卖最旺的季节,京东送一单仍要亏将近5元。
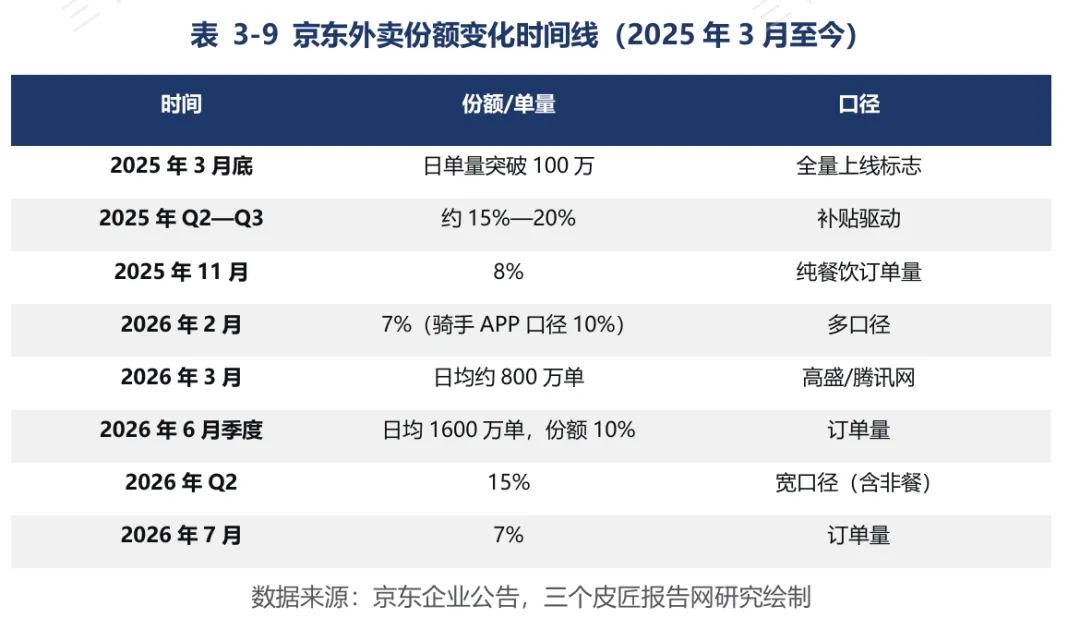
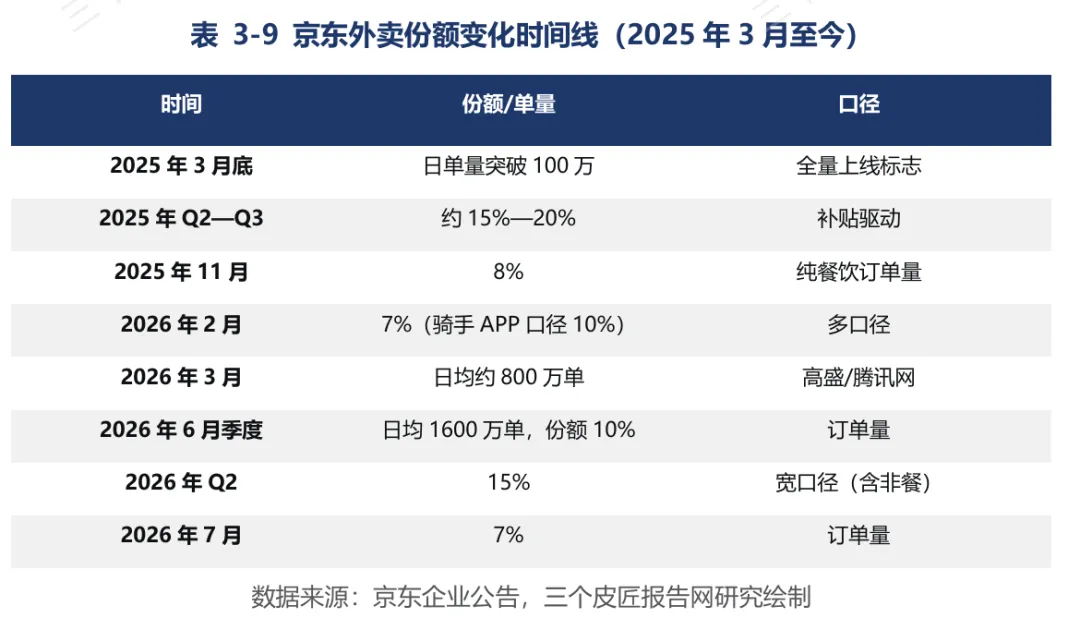
京东外卖份额呈现明显的“弹簧效应”(补贴来时份额冲高,补贴退去份额快速回落)。
2025年Q2至Q3补贴高峰期订单份额峰值约15%至20%,目标冲刺30%。
2025年11月摩根大通调研显示订单量份额降至8%。
2026年2月瑞银数据为7%。
2026年6月高盛数据回升至10%。
补贴一停,单量立刻回流到美团和淘宝闪购。这背后不只是补贴退坡,也暴露京东外卖在商家供给、本地运力密度、用户消费心智上的短板,补贴撬动的大量订单,并没有沉淀真实用户。
03
钱从商家和骑手那里找回来
补贴退潮后,平台的盈利压力从用户端补贴转向商家端费率。2025年底至2026年初,淘宝闪购、美团、京东相继调整佣金率和配送费。
美团的餐饮平均综合费率从2024年的约21.1%升至2025年的约22.3%。一线城市连锁品牌费率约18.5%,三四线中小商户约25.7%,高配送难度区域叠加履约附加费后可达28.4%。
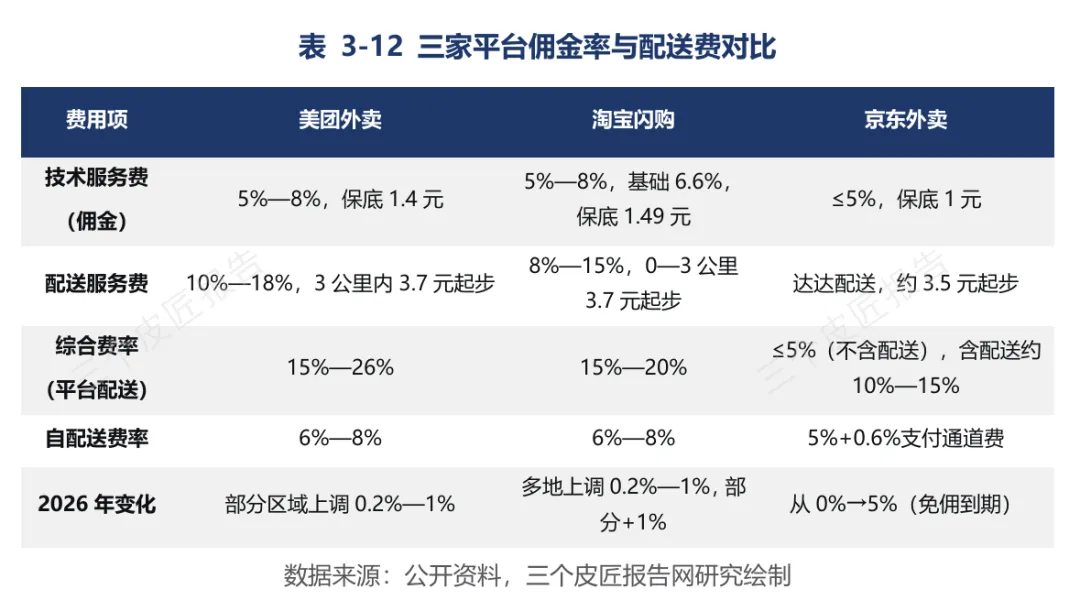
淘宝闪购2026年初新合同技术服务费基础佣金为6.6%,保底1.49元。综合费率维持15%至20%。2026年初多地上调佣金,河北某商家从6.4%涨至7.4%,多地代理公司佣金上调1%。
京东外卖2025年以“0佣金”入局,2026年1月1日起免佣政策到期,开始收取5%技术服务费。京东CEO许冉承诺“长期佣金率不超过5%”,远低于美团和淘宝闪购的综合费率。
消费者端配送费从大战前的2至3元,涨到2026年5月的6元。美团5元会员红包无法全额覆盖,用户月均多花约20元。夜间、高峰和远距离配送费为6至7元,特殊区域可达8至15元。
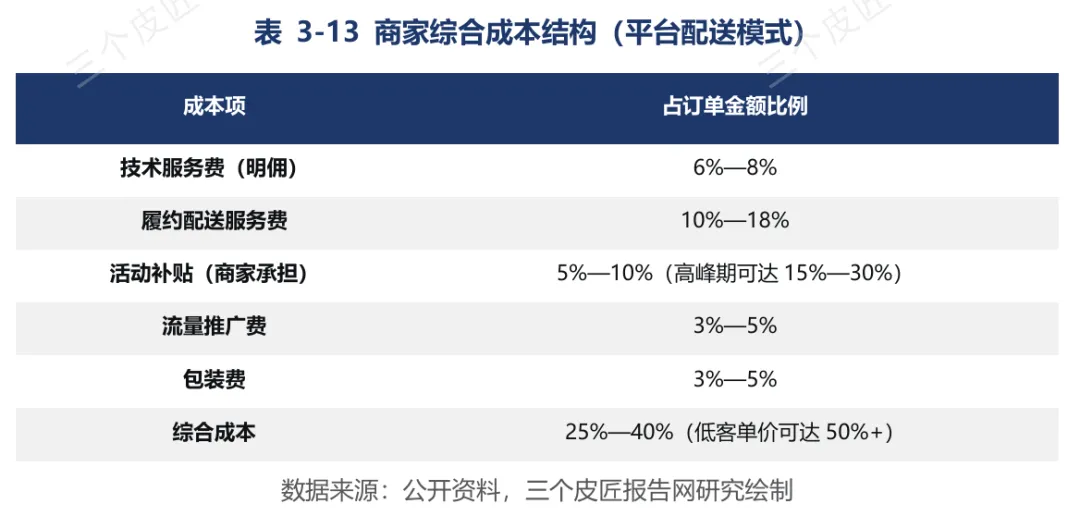
平台在补贴高峰期承担了大部分成本,退潮后通过提高佣金和配送费,把一部分成本转嫁给了商家。商家的综合成本占订单金额的比例达到25%至40%,低客单价订单可达50%以上。
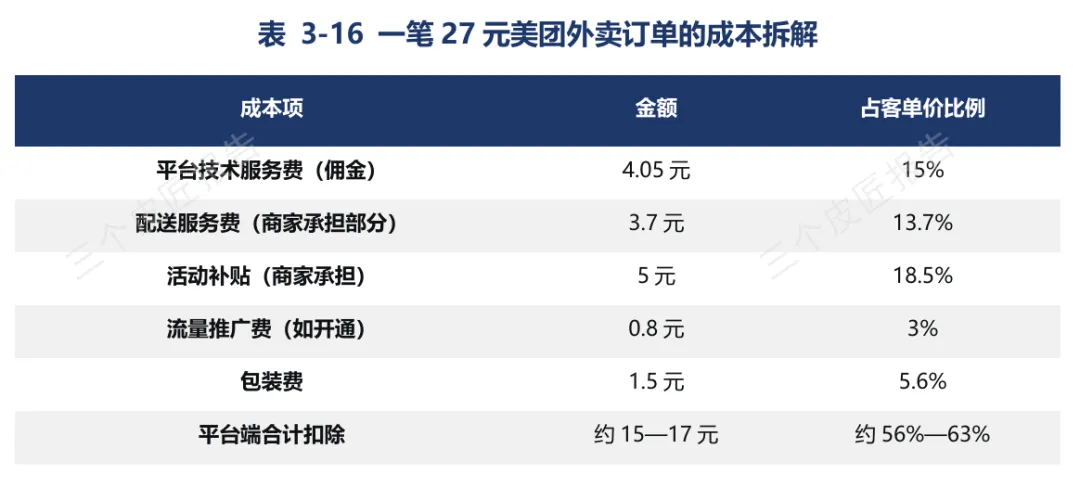
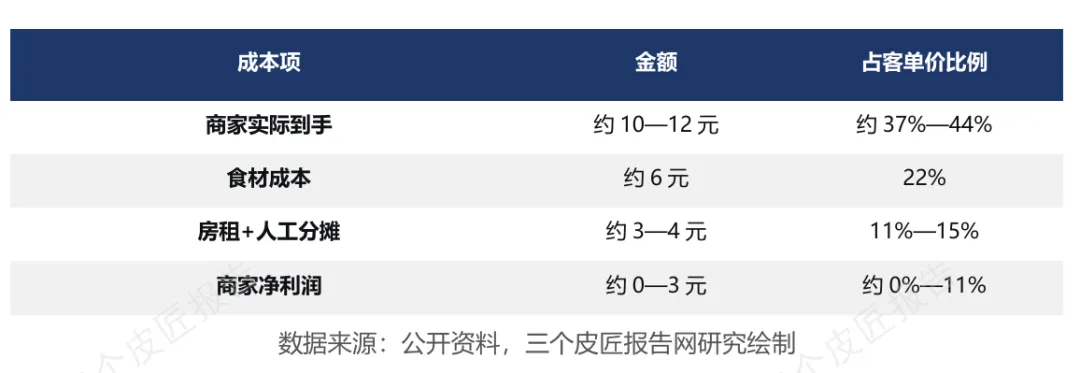
一笔27元的美团外卖订单,平台端合计扣除约15至17元,占客单价56%至63%,商家实际到手约10至12元,还需扣除食材、房租、人工,单笔账面净利润仅约0至3元。
费率抬升也带来副作用:大量低客单、薄利的餐饮商家开始权衡取舍,一部分缩减线上营业时长,一部分转向私域社群、到店引流,平台也面临商家供给流失的隐忧。
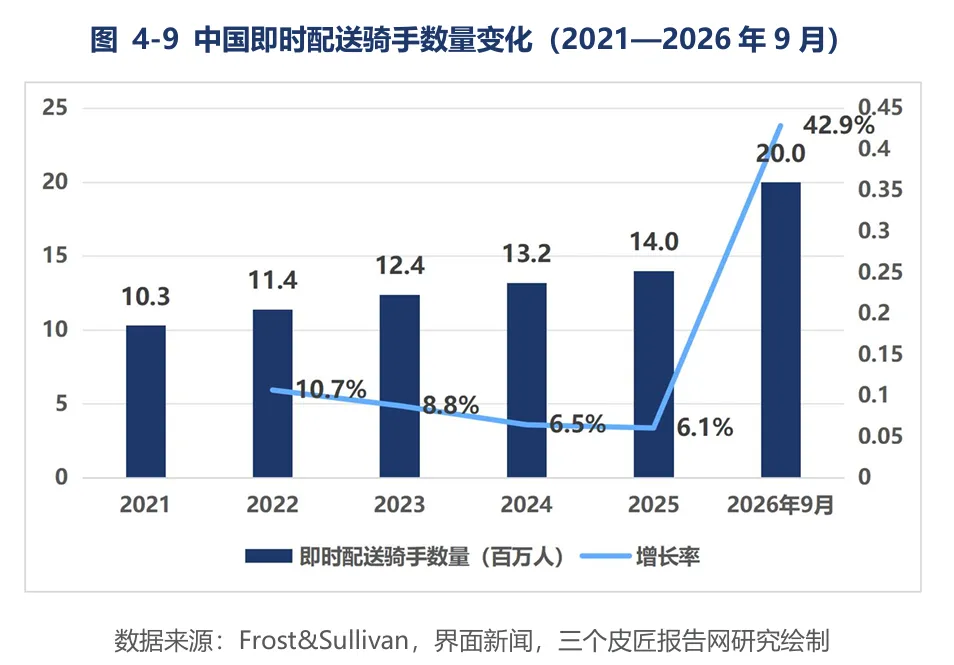
骑手的收入也在下降。配送单价从补贴高峰期的6至9元腰斩到3至4元,一线城市全职骑手日均收入从280至350元降至180至220元,降幅约35%。北京冬季一单补贴3至5元时,有骑手月入1.8万;当前月收入名义约1.2万,扣除开销后实际到手仅5至6千元。骑手端的情况类似——平台削减补贴、压低配送单价,把成本压力转移到了运力端。
全平台累计注册骑手接近2000万,存在大量跨平台重复注册、临时兼职账号;按行业机构测算,维持当前订单规模大约只需要400万等效活跃运力,注册规模显著高于实际稳定用工需求。2025年外卖大战高峰期,全行业新增注册骑手超过800万,补贴退潮之后,运力泡沫随之显现。
← 左右滑动查看更多
04
中国模式为什么独特
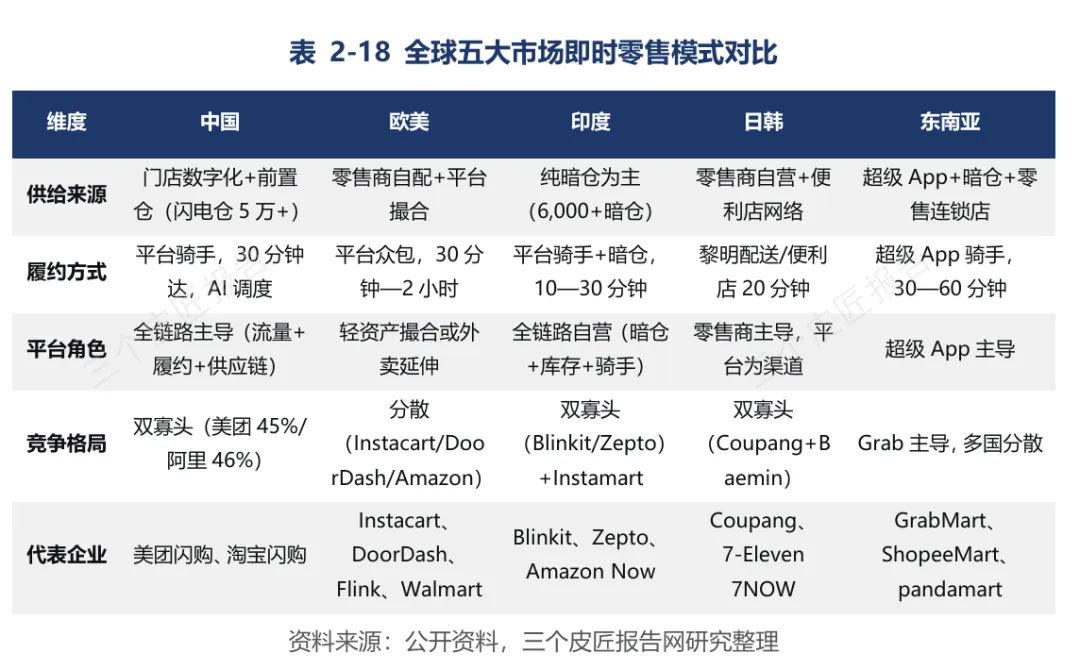
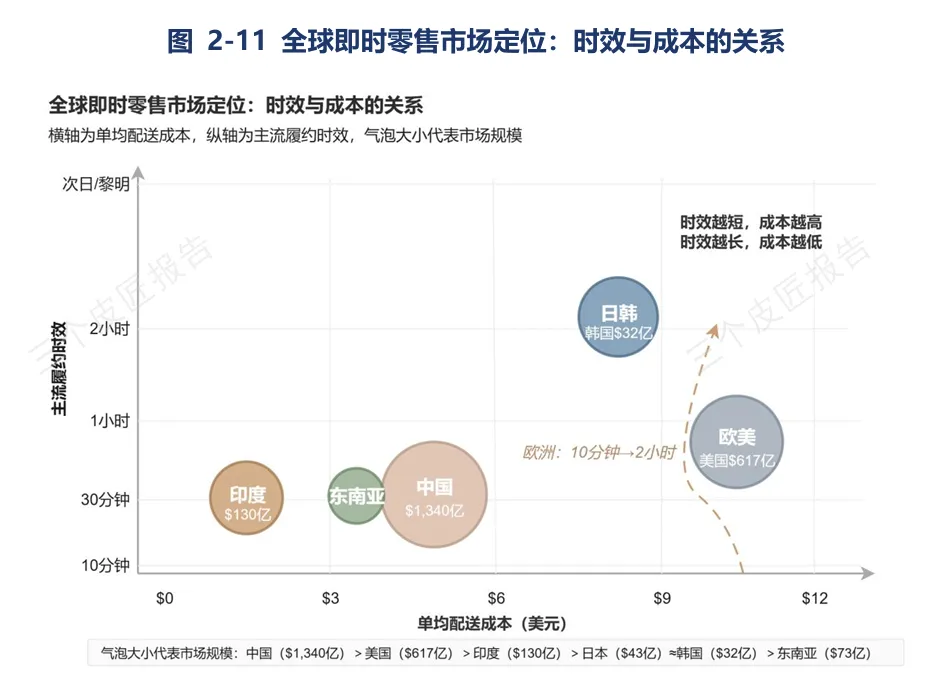
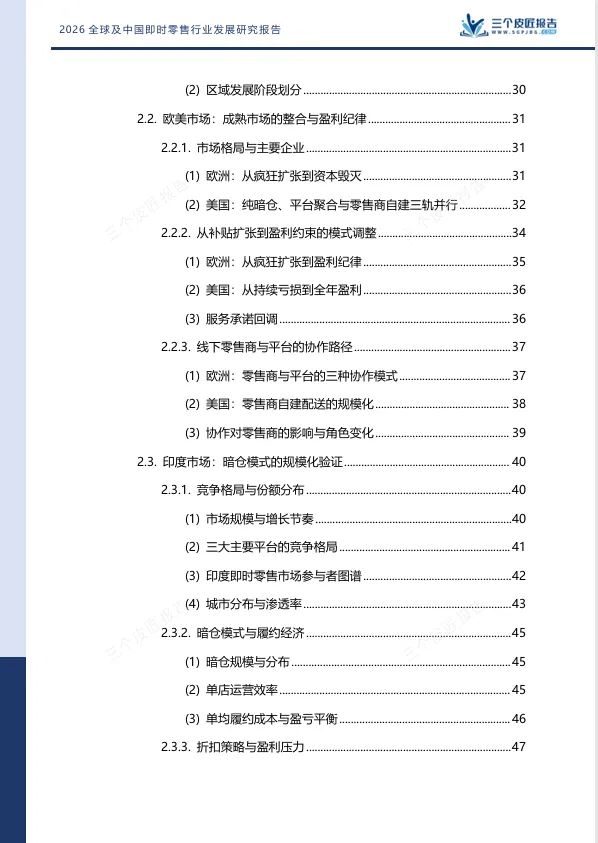
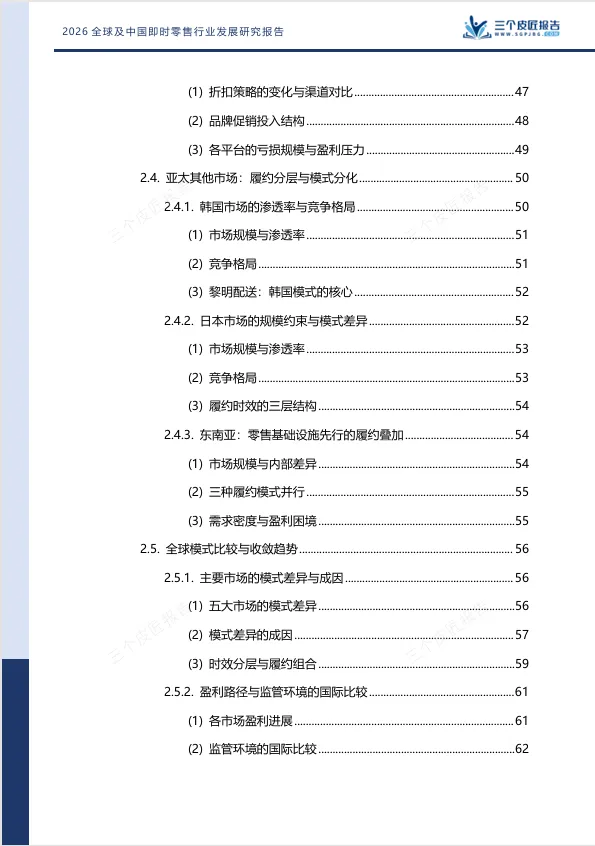
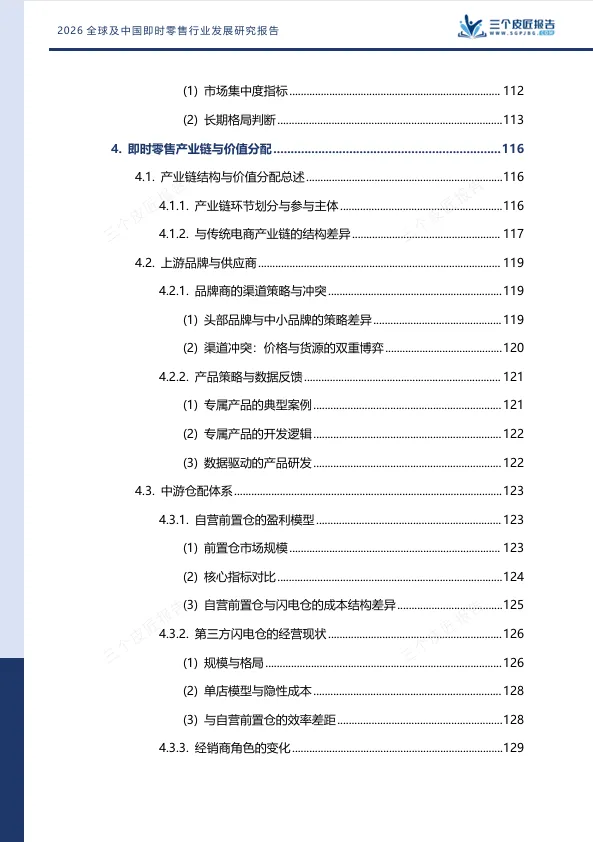
把视线拉到全球会发现,如此高强度、大一统平台主导的补贴大战,只出现在中国市场。美团和阿里合计占据约90%份额,平台同时手握流量、履约、供应链与支付,深度介入定价与补贴,这套组合在全球其他市场没有先例。
欧美走向了“零售商自配加平台轻资产撮合”,欧洲纯暗仓模式大规模退潮,沃尔玛、乐购等零售商利用门店网络做履约。
印度以纯暗仓为主,Blinkit率先实现EBITDA转正,但Zepto和Instamart仍在亏损。
日韩呈现零售商主导格局,韩国Coupang用黎明配送,日本7-Eleven用便利店做20分钟配送。
← 左右滑动查看更多
高人口密度使顺路拼单成为可能,相对可控的劳动力成本使配送费可负担,长分销链条给平台留出套利空间,移动支付普及降低交易门槛。而欧美市场受人口密度、人力成本,叠加工会、监管、本土零售巨头主导市场等多重约束,很难长出美团这种全链路平台。
05
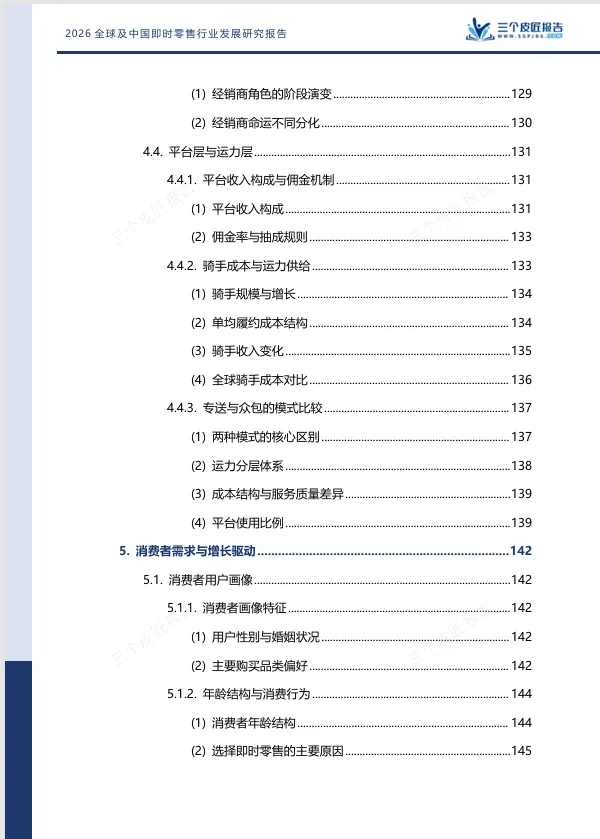
县域市场是最大的增量
一二线补贴战落幕之后,行业的增量机会,开始指向下沉县域市场。但县域并不是缩小版的一二线,用户需求、客单、消费节奏都存在明显差异。
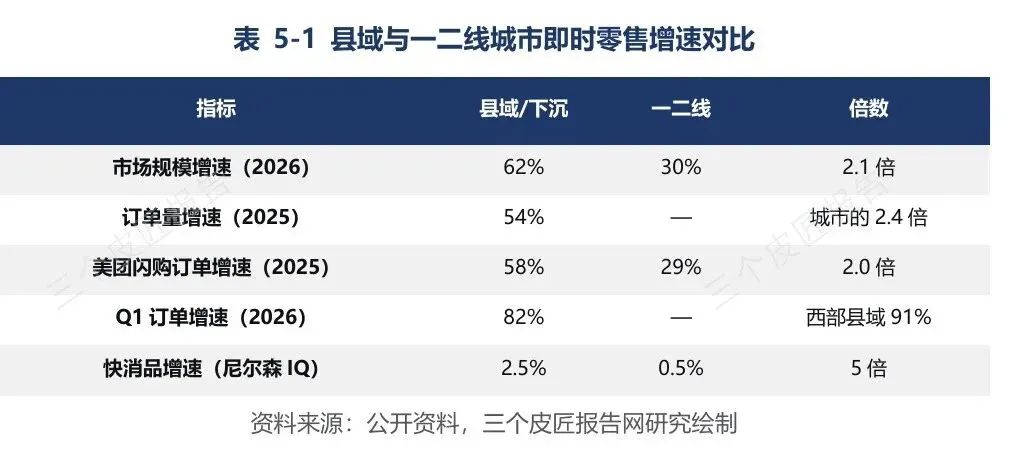
2026年县域市场规模增速62%,一二线约30%,县域是一二线的2.1倍。订单量维度,2025年县域订单增速54%,是城市的2.4倍;美团闪购下沉市场订单增速58%,一线城市29%。
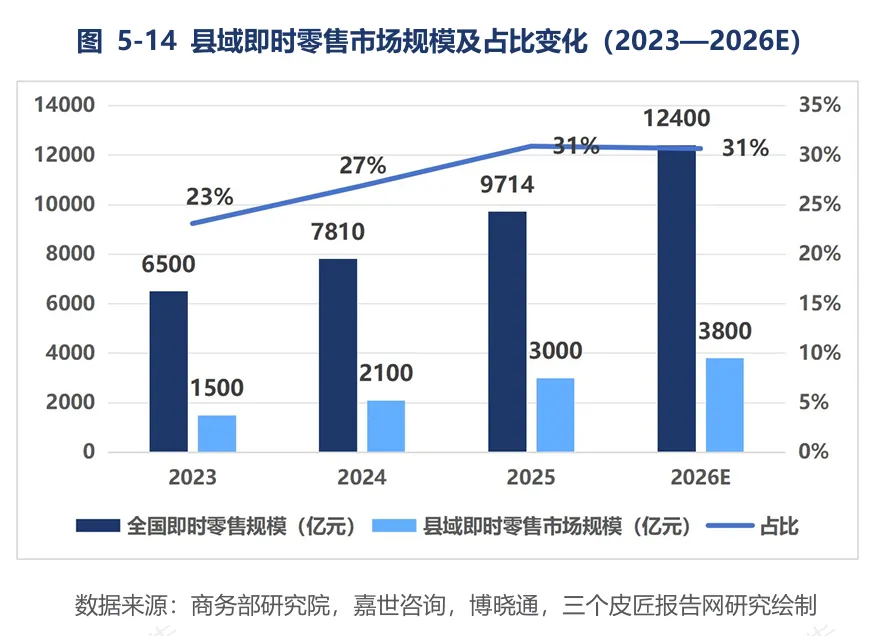
渗透率方面,即时零售用户渗透率,县域约10%-15%,一二线超过40%;如果单独看闪电仓渠道渗透率,县域不足5%,一二线则达到20%以上。县域即时零售的空白空间仍然巨大,是当前唯一保持50%以上增速的市场。
春节是观察县域爆发力的典型窗口。2026年春节,某头部平台县域订单同比增长超80%,非计划性消费占比超60%,增速最快的10个县城集中在中西部。淘宝闪购三四线城市年货订单同比增长超580%,智能手表在县域销量增长6倍。
县域客单价日常约30至33元,春节升至52至55元,涨幅180%。县域门店春节净利润涨2至4倍。
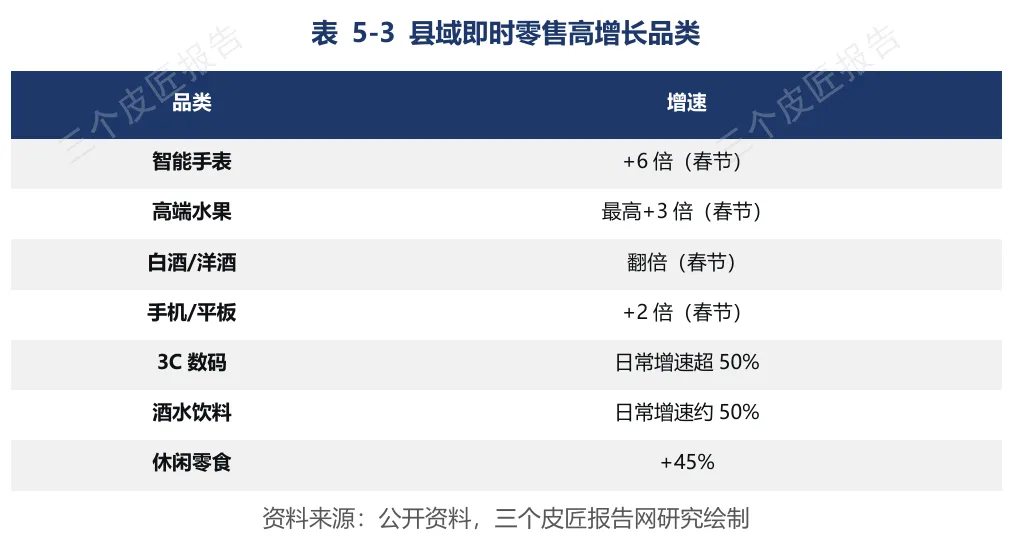
县域与一二线市场的消费差异可以概括为:县域是“刚需为主加节日脉冲加家庭导向”,一二线是“全品类日常化加多元场景”。县域客单价低30%至50%,但30天复购率62%高于一线的47%,日均打开App频次4.2次高于一线的3.8次。县域用户的刚需属性更强、活跃度更高,节假日爆发力远强于一线。
06
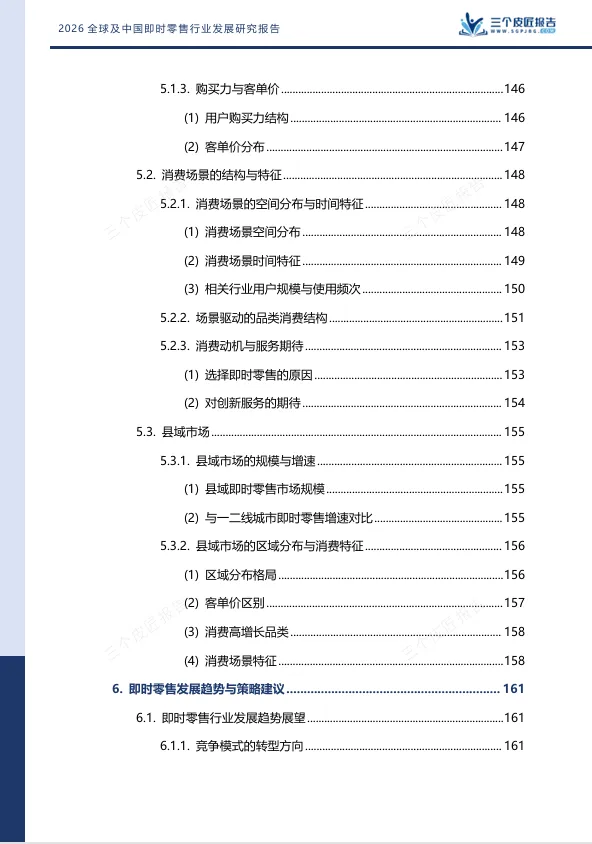
履约成本还能降多少
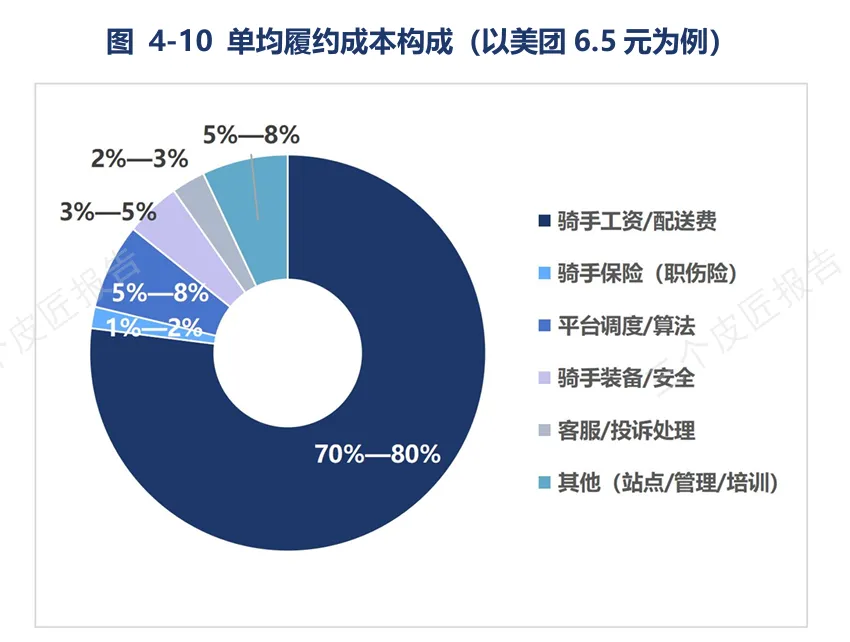
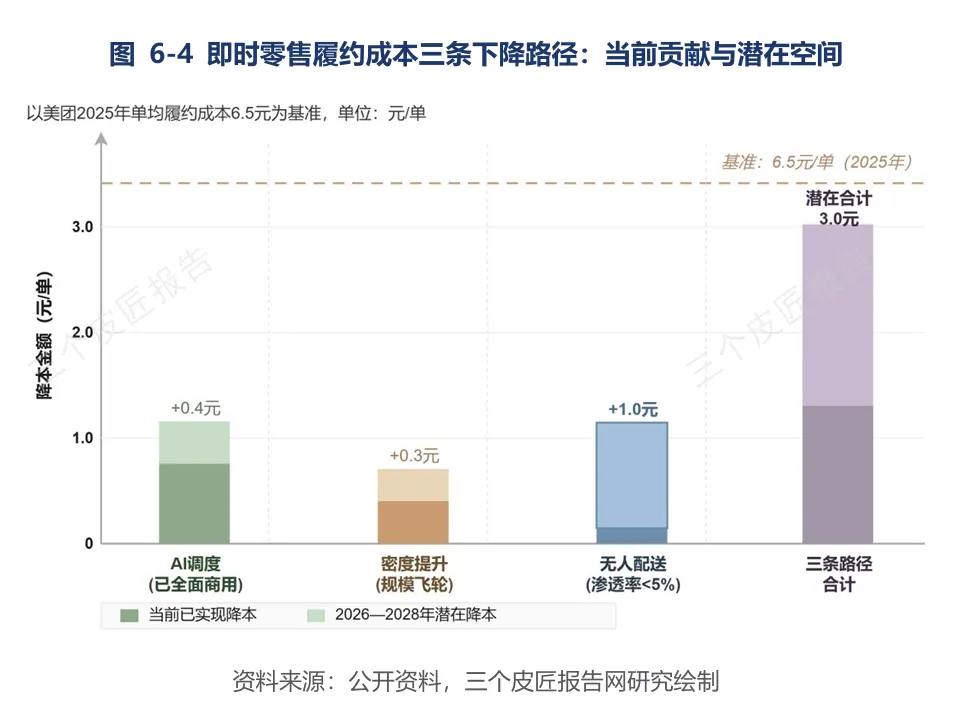
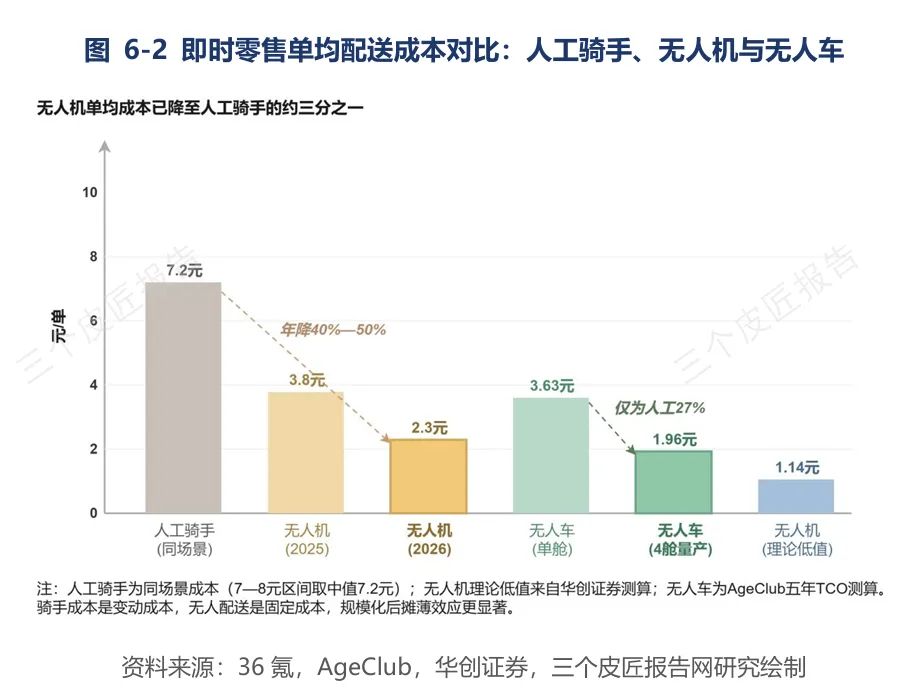
即时零售单均履约成本中,骑手成本占70%至80%。美团单均履约成本约6.5元,其中骑手配送成本约4.5至5.2元。降低履约成本是行业盈利的关键。
三条降本路径正在同时推进:
AI调度是当下就能见效的手段,美团第七代智能调度系统“超脑”每小时完成29亿次实时计算,单均履约成本降低15%;
密度提升是规模飞轮,清华大学研究显示,区域订单密度达到每平方公里120单时,即时零售单均履约成本比传统电商低40%;
无人配送是中长期结构性降本的核心变量,美团无人机单均运营成本从2025年的3.8元降至2026年的2.3元,年降幅39.5%。
← 左右滑动查看更多
不过三条降本路径都存在明确天花板:
AI调度高度依赖订单密度,密度不够的城市,算法优化空间有限;
无人配送当前渗透率不足5%,且大多集中在园区、封闭社区等限定场景,普通居民区大规模落地仍有距离,短期内对整体成本贡献有限;
订单密度本身又受制于用户消费规模,三者互相绑定,很难靠单点技术实现成本的断崖式下降。
三条路径叠加,当前合计降本约0.9至1.7元/单,2028年预计降本约1.0至2.4元/单。
国信证券预测,美团外卖UE在2026年为-0.4元,2027年为-0.1元,2028年转正至+0.2元。
07
写在最后
轰轰烈烈的补贴大战终究成为过去式。上千亿的投入,换来了用户习惯的快速培育,也放大了行业深藏的结构性矛盾。事实证明,低价补贴可以迅速冲高订单规模,却无法改写履约成本、供需匹配、单位经济模型这些底层商业规律。
告别“烧钱换规模”的上半场,即时零售已经步入效率优先的新阶段。平台不再一味追逐GMV数字,转而打磨仓配履约、优化商品供给、探索县域下沉增量。
放眼全球,不同市场的成败案例也在提供参照:纯暗仓模式并非万能,零售商门店网络、订单密度、客单价才是决定盈利的关键。
未来即时零售的竞争,不再是烧钱大战,而是供应链效率和精细化运营的比拼。用户的价格预期、商家的利润空间、骑手的收入水平,这三件事不会因为补贴退潮自动回到原位。补贴大战留下的真正账单,是它们。
报告节选
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
全文查阅

发表评论
2026-09-22 15:50:15 回复该评论
发表评论: