
 研报速递
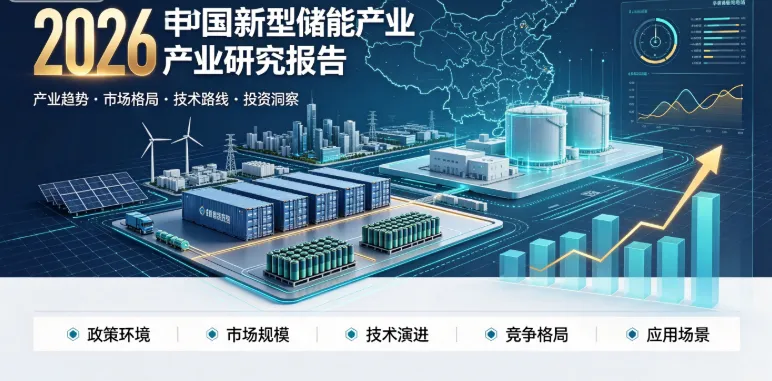
过去储能装机一路狂飙,很多人以为靠政策强制配储就能一路高奏凯歌。可取消强制配储之后,储能行业还能保持高速增长吗?没有政策托底,项目还能不能赚到钱?百花齐放的多条技术路线,谁才是未来的最终赢家?
2026 年,国内新型储能正式告别 “强配驱动” 时代,转向价值创造的市场化竞争。截至 2025 年底全国新型储能装机已经达到 1.36 亿千瓦,较 “十三五” 末暴涨超 40 倍,产业链总产值突破 1.5 万亿元。高速扩张的背后,行业逻辑已经彻底改写。
曾经不少储能项目,只是为了满足新能源并网硬性要求,建成之后利用率低下,沦为 “晒太阳工程”。随着强制配储政策退出,容量电价机制逐步落地,储能不再是新能源的配套成本包袱,变成可以靠调峰、调频、峰谷套利、需求响应赚钱的独立资产。2025 年储能等效利用小时数提升至 1195 小时,商业价值真正被激活。
如今市场不再是锂电一家独大。锂电依旧占据 96.1% 的装机主场,向着大容量、长循环、低成本迭代;钠离子电池凭借资源优势快速落地;全钒液流电池在长时储能场景凭借本征安全崭露头角;飞轮、压缩空气储能也在各自细分赛道找到定位,多元技术路线同台竞技。
市场格局也在发生巨变。独立储能占比持续走高,AI 数据中心配套储能、工商业储能成为新的增长引擎。中国企业横扫全球储能集成榜单,前十里面占据八席,储能系统价格不断下探。但光鲜数据之下,风险同样不容忽视。
行业内卷加剧、部分商业模式仍待跑通,锂资源对外依存度高,储能电站热失控安全隐患,多元技术路线的选择难题,都是摆在从业者面前的现实关卡。资本也变得更加理性,不再盲目追捧产能规模,更看重全球化能力、AI 智能运营、技术壁垒。
储能已经从政策催生的风口,进入真刀真枪拼收益的价值时代。规模狂欢落幕,能真正创造收益的储能资产,才会穿越周期活下来。

发表评论
发表评论: