
 研报速递
引言
金刚石——自然界中热导率较高的材料之一,正从工业磨料和珠宝领域走向半导体散热应用。高纯 CVD 单晶可达 1800–2200 W/(m·K),约为铜的 5 倍,且热膨胀系数与硅芯片接近,并天然绝缘。业内部分研究机构认为,2026年可能是金刚石散热技术规模化商用的关键节点之一。
本报告从材料特性、市场格局、技术路径、企业布局和产业链结构五个维度,对金刚石散热产业进行梳理。
关键词:金刚石、散热材料、金刚石复合散热、热管理、算力中心、AI芯片
01
金刚石散热材料
金刚石散热材料,指以人造或天然金刚石为核心导热介质,用于电子器件、半导体芯片、高功率器件等热管理场景的高导热材料。按形态可分为金刚石热扩散片、金刚石热沉片、金刚石衬底、金刚石复合散热材料四类。
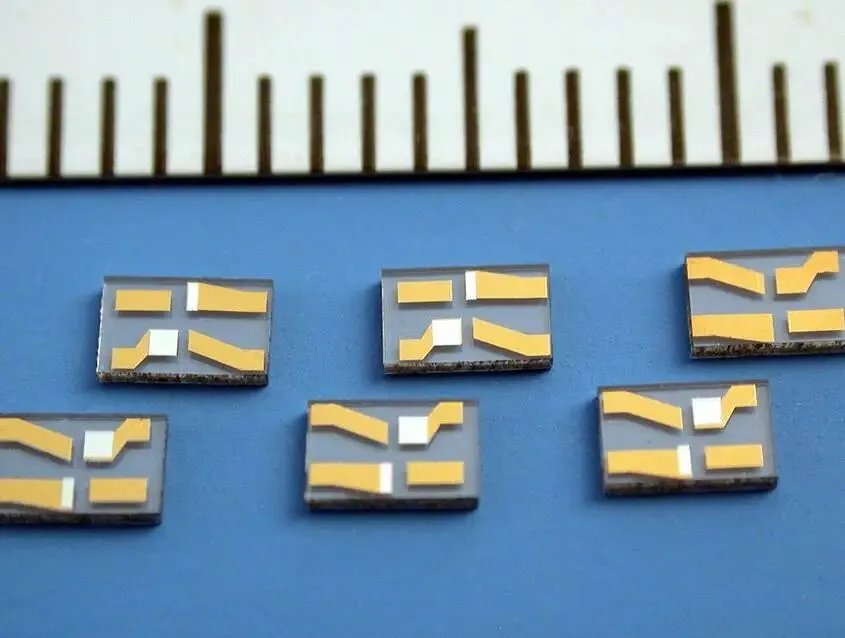
图 1 CVD 金刚石热沉片产品实物
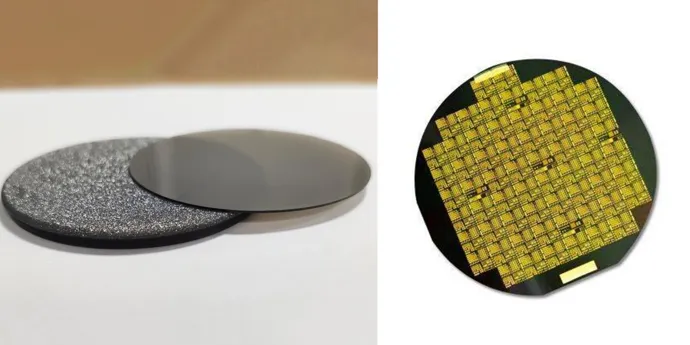
图 2 2/3/4 英寸半导体级多晶 CVD 金刚石晶圆,可加工为热沉片
金刚石适配芯片散热的关键有以下几点:
一是热导率最高,能应对 1000 W/cm² 量级的热流密度;
二是热膨胀系数与硅、GaN、SiC 接近,可减少封装因热胀冷缩差异导致的开裂、脱层;
三是天然绝缘、化学稳定、耐氧化,可直接键合到有源器件背面,无需额外绝缘层。
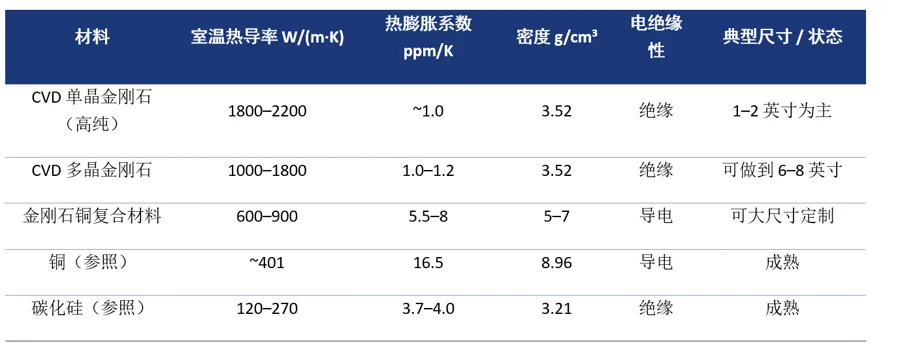
表 1 金刚石的关键物理参数
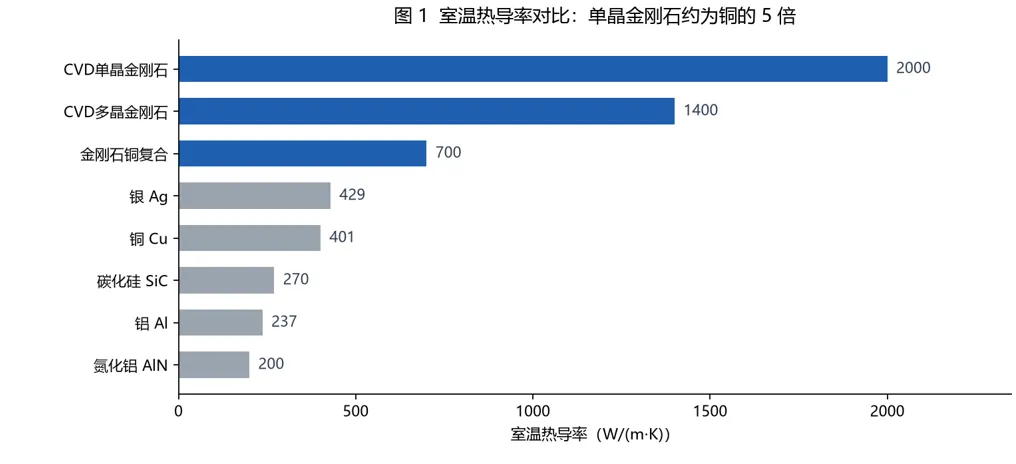
图 3 室温热导率对比
02
市场分析
根据Business Research Insights、Precision Market Research等机构的数据,全球金刚石散热市场正处于快速增长期。
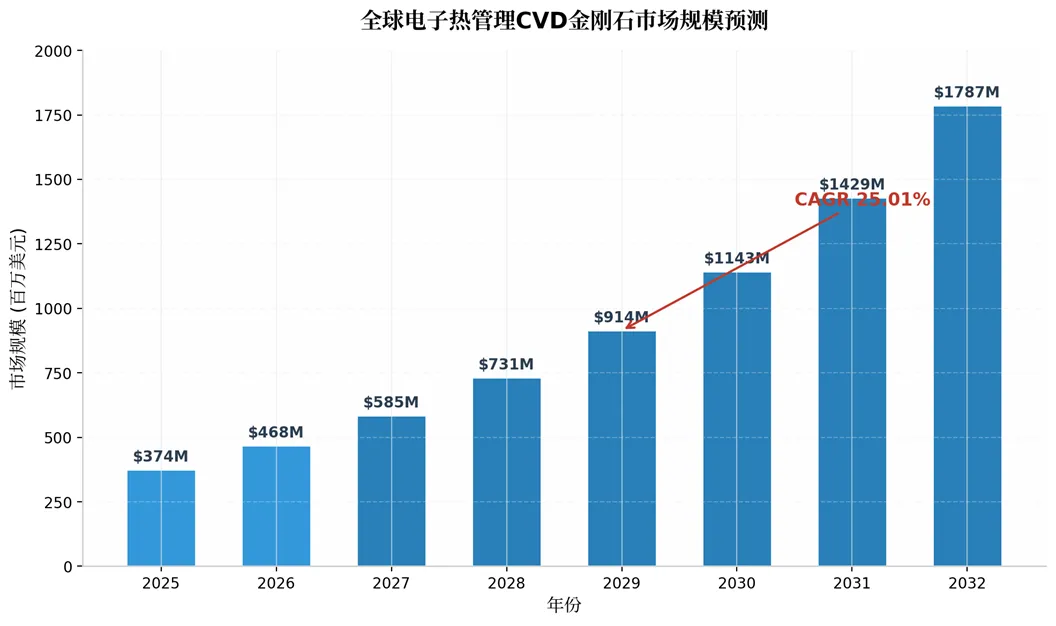
图4 全球电子热管理CVD金刚石市场规模预测
据Business Research Insights统计,2025年全球电子热管理CVD金刚石市场规模约3.74亿美元,预计到2032年增长至17.87亿美元,年复合增长率约25.01%。从应用端拆分,2025年CVD金刚石散热市场中,RF与微波器件占比约38.05%(1.47亿美元),高功率激光器占25.14%(9695万美元),功率电子占21.51%(8294万美元),高性能计算及其他占15.30%(5900万美元)。RF和微波领域占据较大份额,主要源于该领域对高功率密度和长期可靠性的要求较高——GaN-on-Diamond技术在5G/6G基站射频功放中已有应用案例。
据华福证券、国泰海通等券商研报预测,2026年全球高端AI芯片用金刚石散热市场规模有望达到87亿元,2030年可能增长至592亿元,年复合增长率超50%。
2.2 区域格局
亚太地区以约38%的市场份额位居前列,这与中国台湾、韩国、中国大陆密集的半导体晶圆制造产能,以及5G/6G基础设施的部署直接相关。
中国作为全球较大的人造金刚石生产国之一,产量占全球总产量的90%以上,河南省集中了全国约80%的人造金刚石产能,形成了从原辅料、装备到材料、制品的全链条产业体系。2025年11月起,中国对部分合成金刚石相关产品,包括微粉、单晶、线锯、MPCVD设备等实施出口管制,这一政策正在影响全球供应链格局,加速海外厂商的本土化采购和自主产能建设。
03
技术路径
金刚石要发挥散热价值,关键不在材料本身,而在于“怎么把金刚石装进器件”。按集成层次,当前金刚石散热的技术路径可分为芯片级、器件级、封装级、系统级四层。
3.1 芯片级:金刚石热沉与热扩展片
将单晶或多晶 CVD 金刚石薄片贴装于芯片背面,或高功率激光器、LED 芯片下方,把局部热点热量快速横向扩散再垂直导出,是当前产业化进度最快、最直接的形态。
台积电 2026 年 1 月的对比测试中,在约 800 W/cm² 工况下,单晶金刚石背面散热片将芯片结温稳定在 85 ℃ 以内,热阻比 SiC 方案低 60% 以上;但 SiC 因成本优势仍主导中端算力与功率器件,两者互补而非替代。
3.2 器件级:金刚石衬底与异质集成
(GaN-on-Diamond)
在 GaN 射频/功率器件背面直接 CVD 生长金刚石,或先将 GaN 与金刚石衬底键合,替代 Si/SiC 衬底散热路径,用于 5G/6G 射频功放、相控阵雷达与功率电子。
文献(Sun 等)通过减薄 SiNx 介质层将 GaN/金刚石界面热阻降至约 12 m²K/GW,显著优于 GaN-on-SiC。
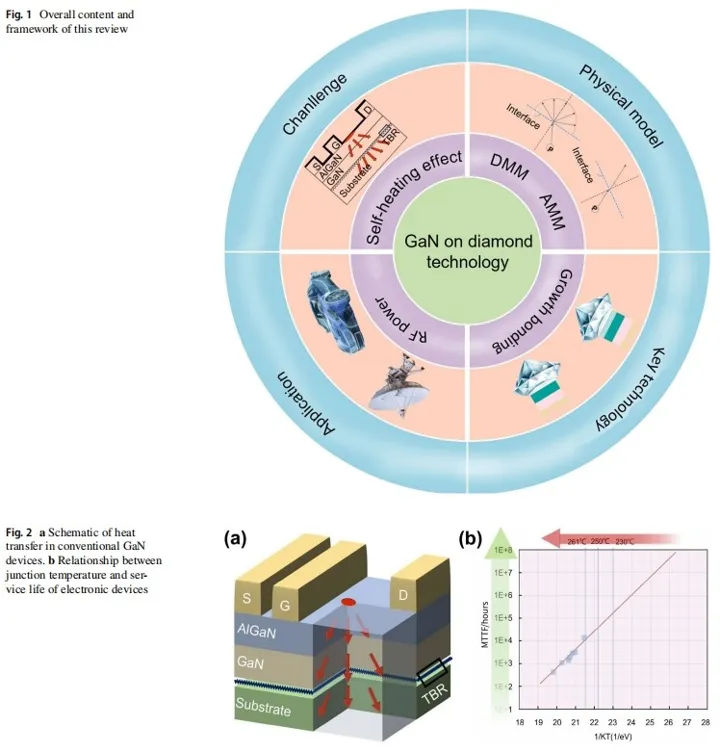
图 5 GaN-on-Diamond 技术示意
3.3 封装级:金刚石复合材料
将金刚石微粉与铜或陶瓷基体复合,如粉末冶金、气压/真空熔渗、放电等离子烧结等,体积分数 30%–50% 时热导率可达 600–900 W/(m·K),约为纯铜的 1.5–2 倍,且兼具金属可加工性与更低成本,用作封装基板与热沉结构件。
难点在于金刚石与金属“不浸润”、界面结合弱——需通过金属化(Ti/Cr 等)或梯度结构设计提升界面结合强度。
该路线是当前最接近规模商用的方案,已在 AI 服务器、光模块、IGBT 等领域试用。
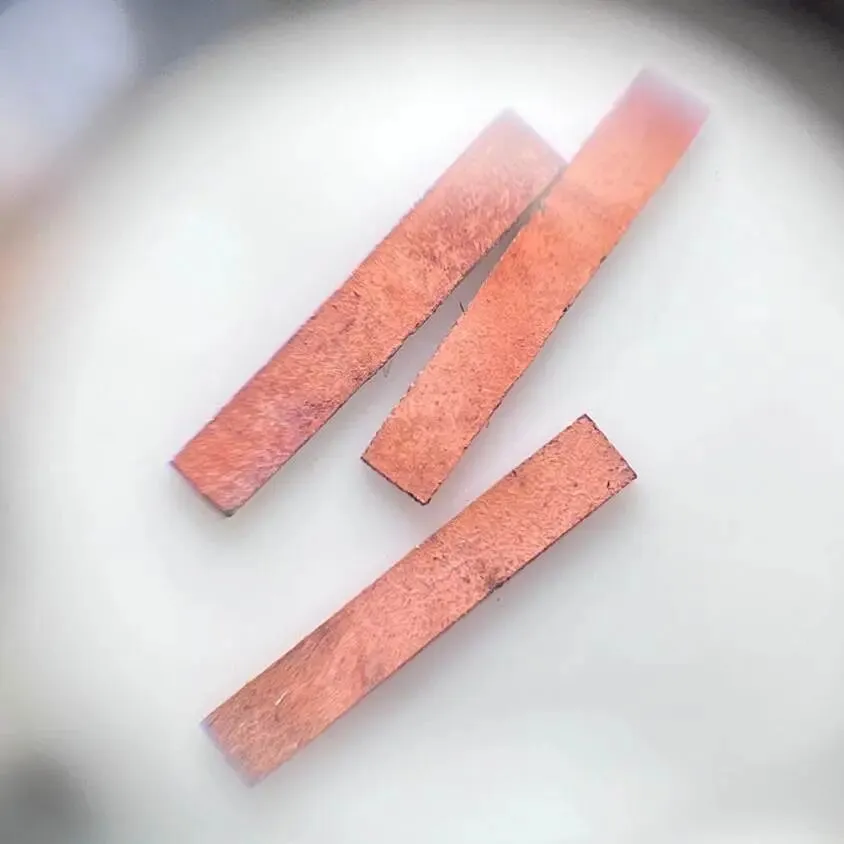
图 6 单晶金刚石镀铜(金刚石/铜)热沉片产品
3.4 系统级:金刚石散热片与液冷组合
在金刚石基体上通过激光加工或反应离子刻蚀(RIE)制造微米级流道,通道宽度50–500 μm,冷却液直接在金刚石内部流动,实现近结区主动散热。由于金刚石热导率极高,热量可迅速从芯片传导至微通道壁面,再由冷却液带走。 相比传统硅基或铜基微通道,金刚石微通道的等效热阻可降低30%–50%,且能承受更高的热流密度。 该路线目前处于研发和示范阶段。曙光数创2026年推出的C8000 V3.0液冷整机柜采用了金刚石铜微通道产品,主要用于超算中心场景。但金刚石微通道的加工成本极高,如激光切割金刚石速率慢、刀具磨损严重等,且流道密封和长期可靠性,如冷却液对金刚石表面的腐蚀、颗粒堵塞等问题仍需验证。 国内国机精工、黄河旋风等具备金刚石精密加工能力,但微通道液冷散热器的量产规模仍较小。
从产业化进度看,金刚石/金属复合散热器和金刚石热沉片是当前两条主线。前者凭借成本可控和产线适配优势,已在消费电子和服务器领域率先放量;后者散热效率更高,随着8英寸产线投产和键合工艺成熟,未来2–3年有望成为AI高端芯片的主流方案。GaN-on-Diamond和微通道液冷代表了前沿方向,但短期内受限于工艺难度和成本,仍停留在高价值小众场景。
04
国内外企业技术
海外龙头多由 CVD 金刚石、化合物半导体或航空航天客户资源起家,特点是应用牵引明确、客户认证体系成熟,壁垒在于“材料—器件—系统”协同而非单点参数。
国内企业依托超硬材料产业基础与成本优势加速追赶,但高端 CVD 一致性、大尺寸单晶、国际客户认证仍是短板。
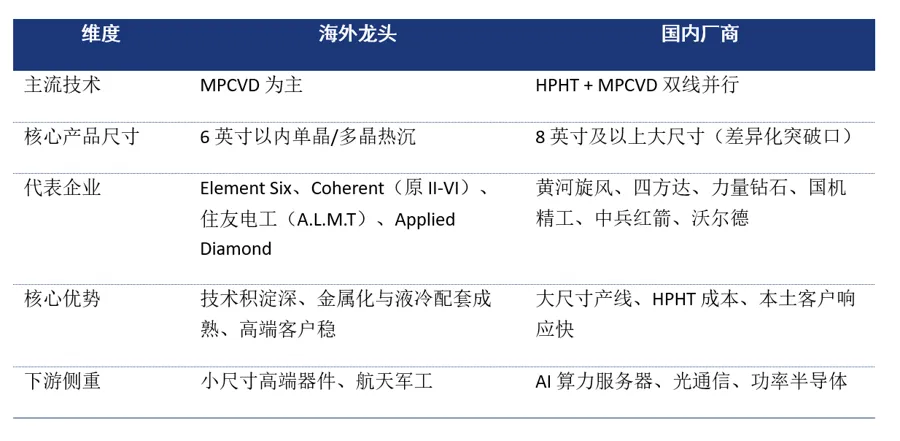
表 2 海内外格局对比
4.1 海外代表
Element Six(De Beers 系):CVD 金刚石热管理与 GaN-on-Diamond 方向积累深,强调按应用提供不同热导率等级材料,优势在材料数据库、长期客户验证与器件厂协同研发。
Coherent(原 II-VI):CVD 金刚石散热器、多层复合结构,面向 5G 与 AI 处理单元。
住友电工(Sumitomo Electric):日本住友电工在金刚石铜复合材料领域处于行业前列,市场份额约75%,主攻5G射频和车载功率半导体散热。其多晶金刚石热沉和复合基板产品在通信基站和汽车电控领域应用较广。 其他海外企业:Applied Diamond Inc.、Diamond Materials GmbH、Akash Systems、Diamond Foundry等也在各自细分领域有所布局。Akash Systems专注于GaN-on-Diamond射频器件,Diamond Foundry则以单晶金刚石衬底和晶圆级键合方案见长。
4.2 国内代表
黄河旋风:国内金刚石散热产业化进度较快的企业之一。2026年2月,子公司风优创国内首条8英寸CVD金刚石热沉片生产线正式投产,一期投资3.6亿元,年产能2万片,热导率2000–2200 W/(m·K),已通过部分头部客户认证并实现批量供货。公司规划3年投入20亿元、配置300台MPCVD设备,目标实现年产15万片大尺寸热沉片产能。四方达:CVD金刚石衬底细分企业,控股子公司天璇半导体投资4.5亿元建设年产2.5万片CVD金刚石衬底项目,覆盖4–12英寸全规格产品。公司自研MPCVD设备,散热片热导率超过2000 W/(m·K),已通过海外头部客户测试并进入小批量供货阶段。国机精工(三磨所):国内MPCVD设备市占率较高(据行业统计超60%),年产能约200台,是上游核心设备供应商。公司同时具备从设备到材料的全链自制能力,金刚石散热片和光学窗口片已有小批量订单,主要供应国防工业领域。2025年12月,国机精工牵头制定了国内首个热沉用金刚石片团体标准。力量钻石:2025年1月,半导体高功率散热片金刚石功能材料研发制造项目正式建成投产,产品热导率可达2200 W/(m·K)。公司变更10.28亿元募集资金投向金刚石功能材料项目,重点建设8英寸热沉片产线。沃尔德:已成立AI芯片散热专项组,开发大尺寸CVD金刚石热沉片,掌握MPCVD、热丝CVD和直流电弧三大工艺。2026年3月定增募资3亿元用于金刚石微钻及功能材料项目,年底计划将CVD设备储备扩充至约1000台。12英寸CVD金刚石热沉片处于测试阶段。 惠丰钻石:2026年2月拟投资10亿元建设包头CVD金刚石项目,一期安装500台MPCVD设备,重点生产热沉片、半导体功能材料。中兵红箭(中南钻石):全球较大的工业金刚石供应商之一,具备HPHT和CVD双技术路线。金刚石散热片已实现小批量生产,正积极与下游应用端开展技术对接。瑞为新材:攻克金刚石与金属结合难题,掌握多梯度一体化制造成型核心技术,实现高导热金刚石铜/铝热沉量产。2025年建成3万平方米研发制造工厂。晶盛机电:依托自研MPCVD设备,已实现高质量金刚石材料稳定制备,聚焦"热沉+窗口"双线产品。华智新材料(华太电子子公司):专注大功率半导体封装,2026年3月完成金刚石铜散热方案关键仿真验证。
05
产业链
金刚石散热产业链可分为“上游设备与原料—中游材料制造—下游封装与应用”三层。
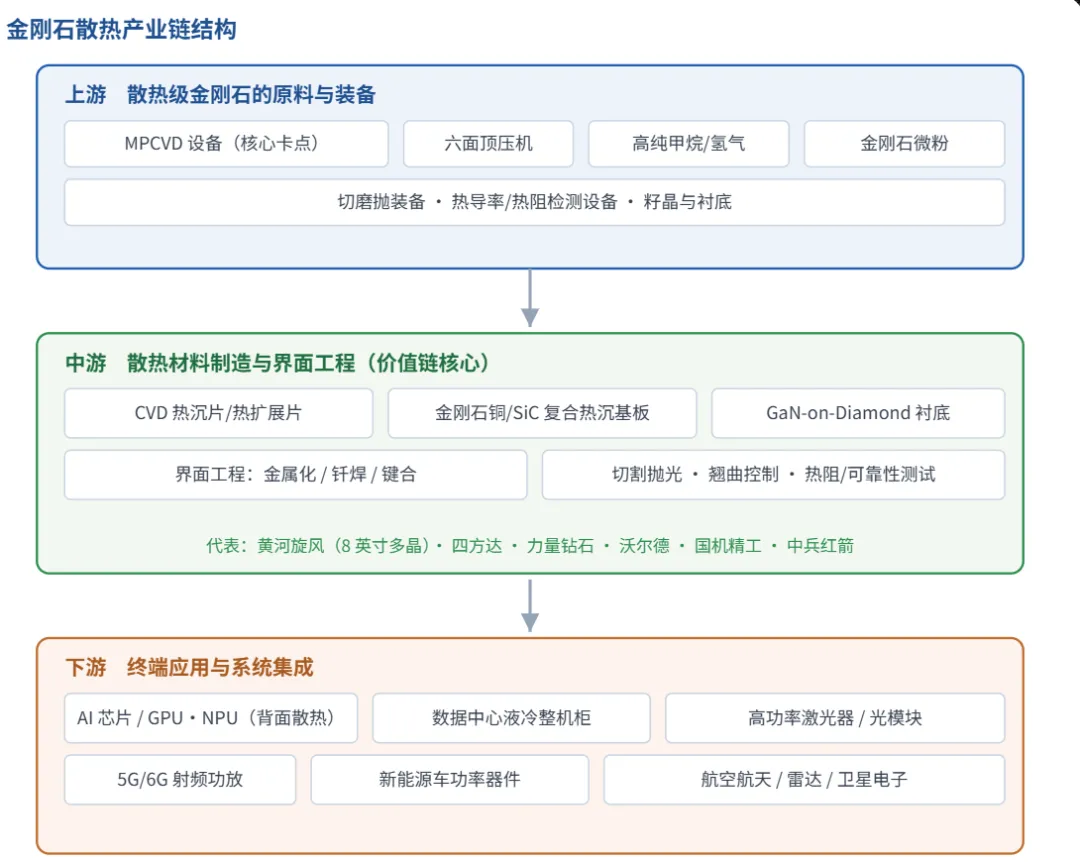
图 7 金刚石散热产业链结构示意图
5.1 上游
上游设备是产业自主可控的核心。资料显示,大型六面顶压机已基本实现国产化,MPCVD 设备正加速国产替代;原材料:包括超高纯甲烷、氢气、氩气,以及石墨、金属触媒、叶蜡石等。金刚石籽晶和钼/钨衬底的质量同样影响最终产品性能。
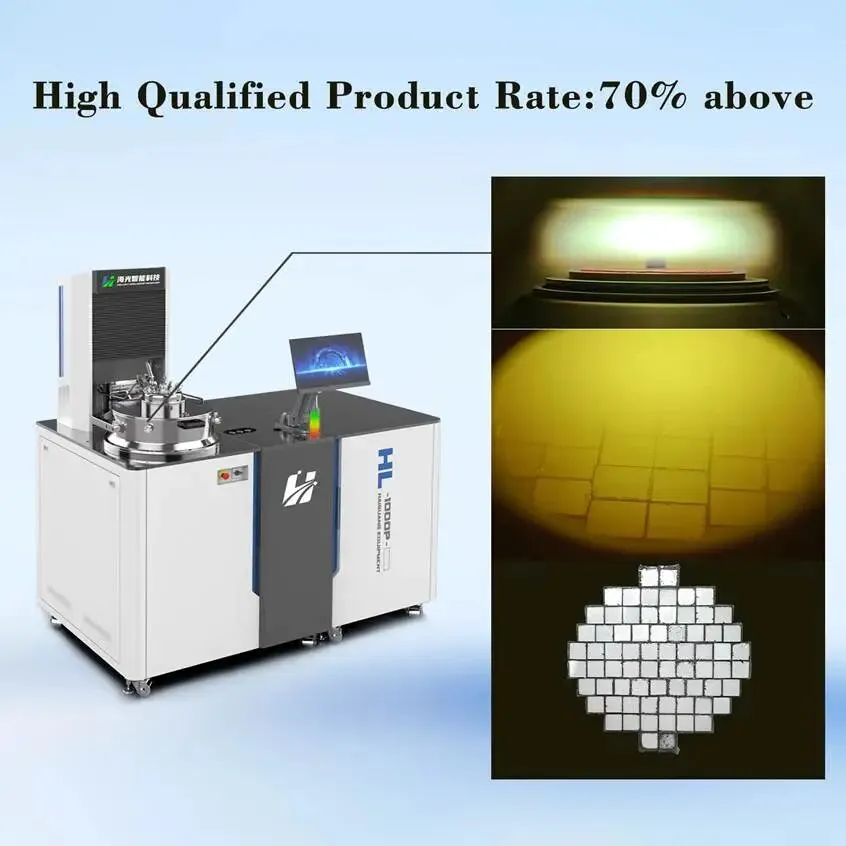
图8 蚌壳式(Clamshell)10kW MPCVD 金刚石生长设备
5.2 中游
中游是产业链的价值核心,产品分为三条主线:① CVD 热沉片与热扩展片(单晶/多晶,厚度 0.1–1mm,直接贴装于芯片背面);② 金刚石铜/金刚石 SiC 复合热沉与基板(600–900 W/(m·K),用于封装级散热);③ GaN-on-Diamond 复合衬底(用于射频功放)。散热应用特有的环节是界面工程:金刚石与金属不浸润,需通过金属化(Ti/Cr 等)、钎焊与键合实现可靠连接,同时控制热沉片翘曲并完成热阻与老化验证。材料的热导率参数只有在这一层转化为器件级散热增益,才算完成价值闭环。
5.3 下游
下游需求正在从传统射频、激光器向AI算力迁移。
• AI算力芯片:英伟达Rubin架构GPU采用"金刚石铜+液冷"复合方案,H200/B200超算服务器、万卡集群对热沉需求增加。国内华为昇腾、寒武纪等也在积极验证金刚石散热方案。 • 光模块/CPO:800G/1.6T光模块功耗攀升,CPO(共封装光学)对散热要求较高,金刚石热沉可降低光芯片结温。 • 第三代半导体:SiC/GaN功率模块在新能源汽车电控、光伏逆变器中应用广泛,金刚石散热可提升电流承载能力。 • 5G/6G基站:射频功放功率密度持续提升,GaN-on-Diamond方案已成为行业关注方向。 • 消费电子:联想YOGA Air14 Ultra采用金刚石铜散热,标志着该材料从服务器向笔记本等消费端渗透。 • 航天军工:雷达、航空电源、卫星通信载荷等场景对耐高温、抗辐射、轻量化有需求。
06
小结
综合来看,未来2年将是金刚石散热产业的关键验证期。随着MPCVD设备国产化率提升、制备工艺持续优化、下游AI算力需求增加,金刚石散热有望在未来3–5年内实现从"高端选配"到"主流方案之一"的跨越。
对于产业链参与者而言,当前阶段的核心任务是在保证产品性能的前提下持续降本,同时深化与下游芯片厂、封装厂和系统厂的协同验证,为规模化生产做好准备。
声明:本文部分内容来源于公开资料整理,相关版权归原作者所有,若涉及版权或其他问题,请及时与我们联系处理。欢迎行业同仁投稿交流,共同推动技术进步!
来源:算力冷时代圈
注:本文由作者原创,由联盟编辑整理。文章内容系作者个人观点,宽禁带半导体技术创新联盟转载仅为了传达一种不同的观点,不代表本联盟对该观点赞同或支持,如果有任何异议,欢迎联系我们。




发表评论
2026-09-21 23:38:23 回复该评论
发表评论: