
 研报速递
聚酯产业链周度研究报告
2026年9月18日(第38周)
导读:本期核心结论 |
本期聚酯产业链延续“上游强、下游弱、库存低、基差强”格局:PX/MEG 因检修集中+进口扰动维持强势,MEG 华东价较近5年同期高约28%、煤制利润由亏转盈;中游 PTA 华东现货重回6300元/吨上方(9/4),低库存+强基差支撑加工费高位;下游短纤/瓶片则因原料高企+需求偏弱利润承压,短纤开工率处近5年同期偏低水平,产销率随“金九”备货阶段性回升。
【主要矛盾】成本高企 vs 需求疲软——上游供应恢复(东方盛虹复产、PX/PTA装置8月中下旬集中重启)与终端“金九银十”旺季兑现之间的博弈;短期近强远弱,产业链利润高度集中于上游。
【次要矛盾】低库存 vs 复产预期——MEG主港库存29.3万吨、PTA厂内库存2.42天均处历史低位,但8月底-9月装置集中重启+进口到港,库存拐点临近,基差与月差或高位回落。
【展望】预计9月产业链由“去库偏紧”转向“供需双增”,价格单边跟随原油,加工费自上游向下游再分配;关注旺季订单兑现(7月纺服出口+7.6%)与装置重启落地。
一、近期消息面(2026-09-04 ~ 09-18) |
1.1 公司公告与装置动态 |
▍09-17 厦门一聚酯工厂计划停车检修2-3周
厦门一聚酯工厂计划周末开始停车检修2-3周,聚酯产能63万吨,产品涉及长丝、短纤和瓶片等。
来源:公开报道
▍09-16 华东120万吨瓶片大厂减产20%,西南30万吨装置计划关停
华东一年产120万吨聚酯瓶片大厂计划减产20%;西南工厂计划关停一套30万吨装置(此前生产基础切片)。
来源:公开报道
▍09-15 三房巷320万吨PTA装置计划重启;台湾亚东150万吨停车检修
近期三房巷320万吨PTA装置计划重启,本月PTA月均开工率预计回到7成附近;中国台湾亚东(OPTC)150万吨PTA装置已计划内停车检修,预计10月中附近重启。
来源:公开报道
▍09-10 PTA多套装置重启提负,逸盛大连225万吨计划外停车
PTA装置变动:虹港250万吨、嘉兴石化150万吨重启;恒力石化220万吨检修;福海创450万吨9月初重启提负。逸盛大连225万吨预计9月中重启;中泰石化120万吨9月中有短停计划;福建百宏当前8成负荷预计9月中恢复。
来源:公开报道
▍09-08 福化集团PX装置陆续重启,盛虹炼化重启中
PX装置:福化集团两条线中一条80万吨已于8月中下旬重启,另一条80万吨9月初重启;盛虹炼化400万吨一条线已重启,另一条线重启中、尚未出产品。
来源:公开报道
▍09-07 乌鲁木齐石化70万吨PX装置检修两周;海南炼化重启或推迟
乌鲁木齐石化70万吨PX装置9月7日起检修两周;海南炼化166万吨原计划9月中和10月上分批重启,目前有推迟可能;扬子石化89万吨计划在9月下和10月下分批重启。
来源:公开报道
▍09-05 河南两套20万吨合成气制乙二醇装置计划停车检修
河南两套20万吨/年的合成气制乙二醇装置均计划于9月5日前后停车检修,预计时长20天附近;台湾一套36万吨/年MEG装置升温重启中。
来源:公开报道
1.2 开工与负荷 |
▍09-18 聚酯负荷降至74.9%,短纤与瓶片降至65%附近
截至9月中旬,国内大陆地区聚酯负荷降至74.9%附近(周环比-4.2个百分点);原料成本上涨挤压聚酯利润,短纤、瓶片工厂负荷降至65%附近,聚酯工厂减产保加工费,部分工厂出现抛售原料行为。
来源:公开报道
▍09-11 PTA负荷69.9%环比回升,PX负荷76.5%
据CCF,截至9月10日PTA负荷69.9%(环比+2.0个百分点、同比-6.9个百分点);截至9月3日PX负荷76.5%(周环比+4.0个百分点),乙二醇综合开工率72.73%(+3.40个百分点),其中油制74.51%、合成气制69.89%。
来源:公开报道
▍09-04 PTA开工负荷68.2%,PX/PTA装置复产提负
截至9月4日PTA开工负荷68.2%(周环比+4.4个百分点);PX前期检修装置重启,海南炼化重启仍有推迟可能,PX回归速度较慢;PTA 9月较多装置重启提负,月度负荷预计提升至7成偏上。
来源:公开报道
1.3 库存与仓单 |
▍09-12 乙二醇华东主港库存降至12.0万吨,创历史新低
据CCF,截至9月7日乙二醇华东主港库存12.0万吨(-2.3万吨),进口到货有限,港口库存继续创历史新低;8月31日华东主港MEG库存约14.3万吨(环比上期下降6.7万吨)。
来源:公开报道
▍09-04 PTA流通货源偏紧,库存偏低支撑基差
PTA市场流通性货源依然偏紧,基差继续走强;下游聚酯原料供应紧张、短纤亏损减产、瓶片集中检修,聚酯开工刷新年内低位。
来源:公开报道
1.4 终端需求 |
▍09-17 江浙涤丝产销偏淡,直纺涤短产销36%
据CCF统计,江浙涤丝产销整体偏淡,至下午3点附近平均产销估算在2-3成;直纺涤短工厂销售多清淡,平均产销36%。
来源:公开报道
▍09-11 聚酯减产保加工费,需求等待“金九”自下向上传导
由于终端需求疲弱和聚酯利润不佳,聚酯减产保加工费使开工率进一步下行,对PTA需求偏弱;市场等待“金九”需求自下向上传导至聚酯端。
来源:公开报道
二、板块分析 |
2.1 上游原料(PX 与 乙二醇 MEG) |
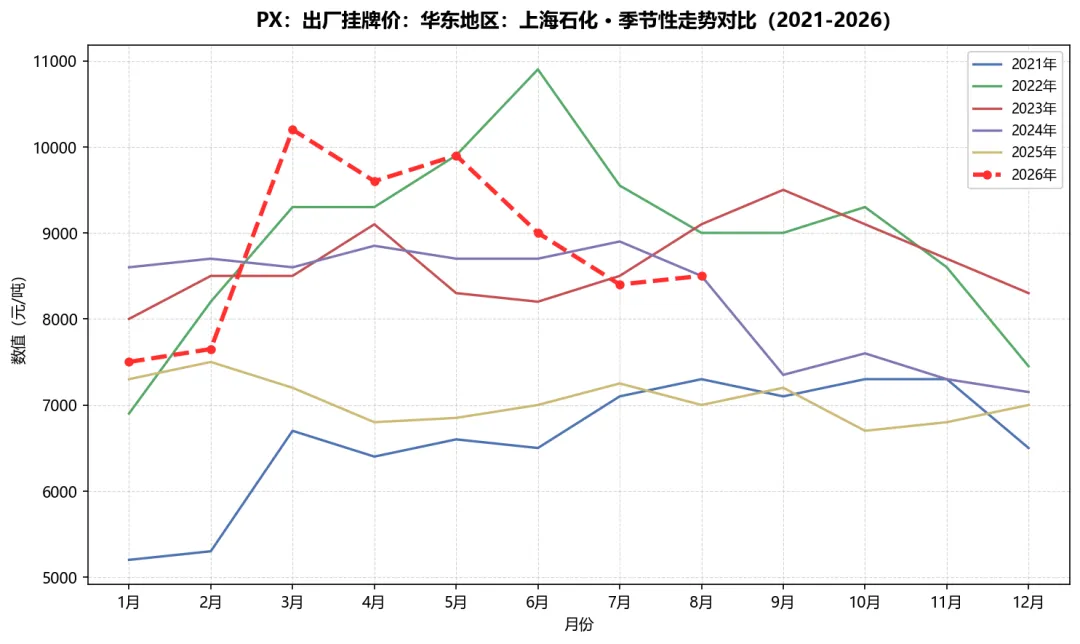
图1 PX出厂挂牌价季节性走势对比(2021-2026)
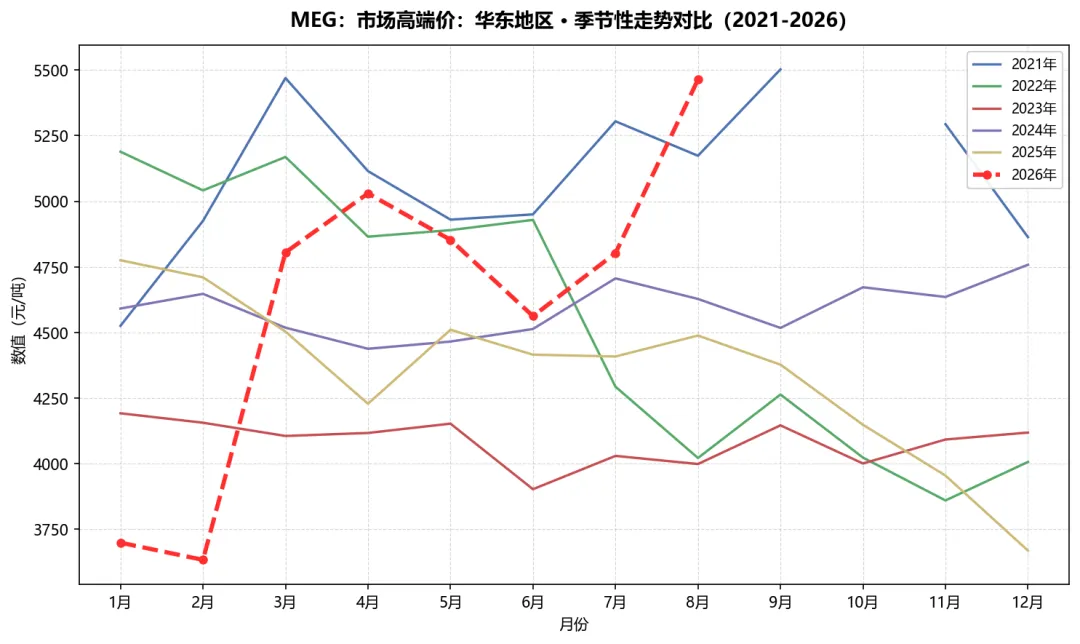
图2 MEG华东价季节性走势对比(2021-2026)
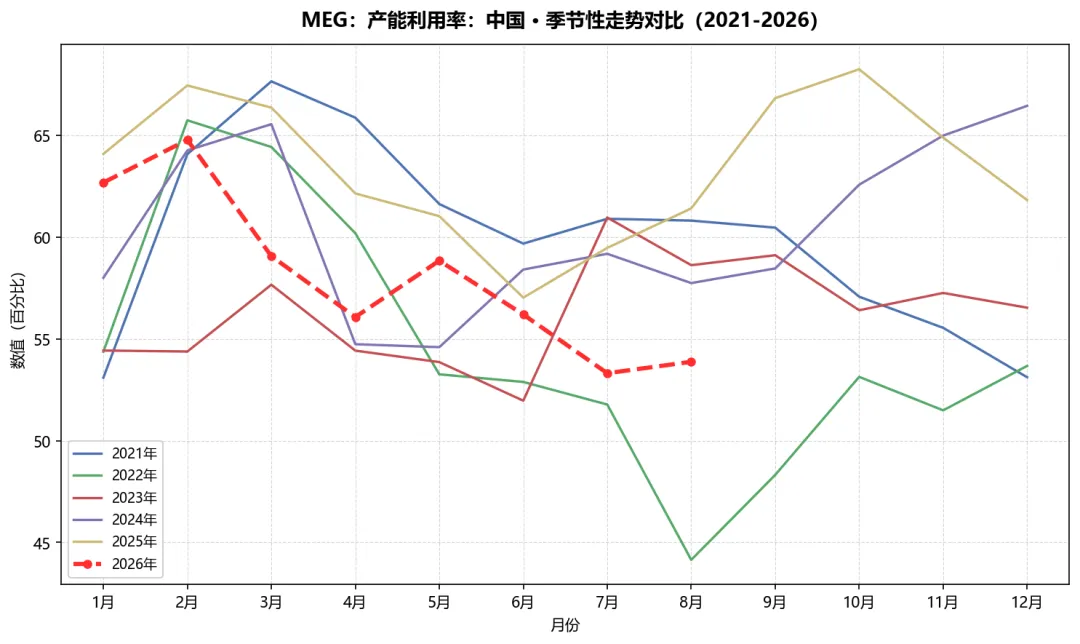
图3 MEG开工率季节性走势对比(2021-2026)
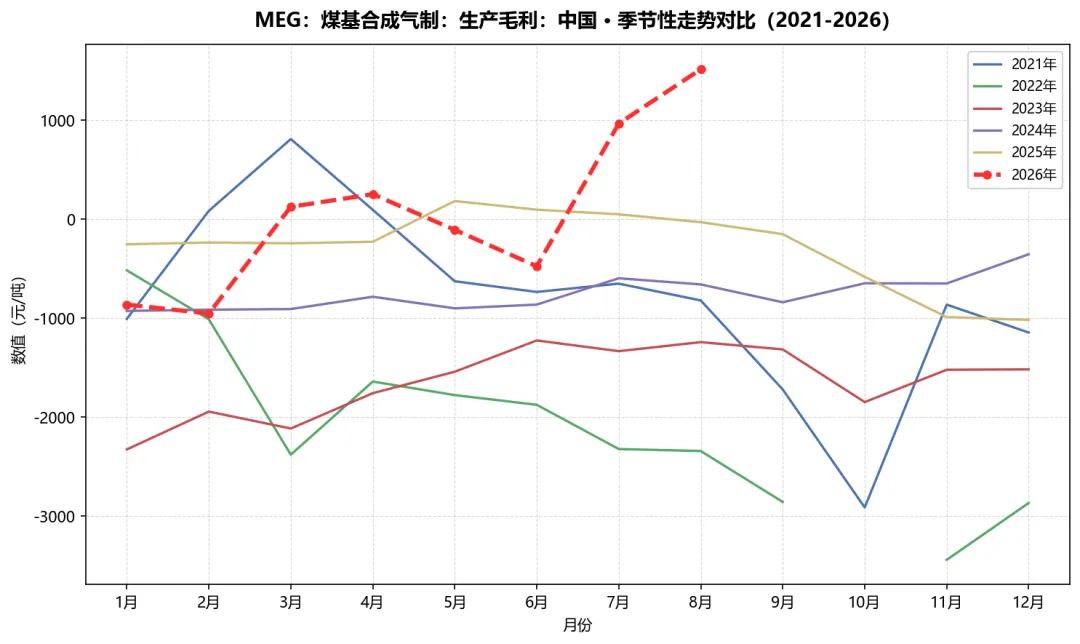
图4 MEG煤制利润季节性走势对比(2021-2026)
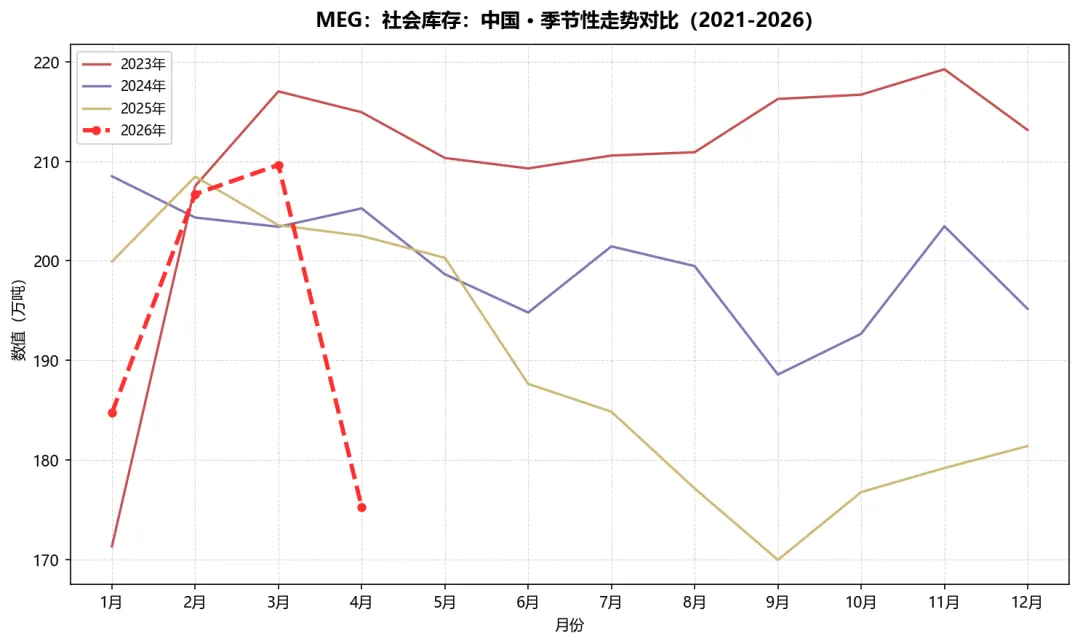
图5 MEG社会库存季节性走势对比(2021-2026)
【数据现状】PX挂牌价8500元/吨,较近5年8月均值(8180元)高约4%,PX生产毛利(亚洲)55.8美元/吨,远高于近5年同期(18美元),估值处于近年高位;MEG表现更强:华东价5722元/吨,较近5年同期(4475元)高约28%,近1个月大涨约1170元,煤制利润由近5年同期亏损(-1046元)转为盈利+1624元/吨;开工方面PX 76.9%、MEG 55.2%,均低于近5年同期(82.4%/57.2%);MEG主港库存29.3万吨、社会库存约148万吨,均处历史低位(图5中2026年5-8月数据源异常点已剔除)。
【对聚酯价格影响】上游是本期产业链最强一环:MEG低库存+现货紧缺推动基差大幅走强,PX高毛利+原油高位托底绝对价格,上游成本强势是本轮聚酯系普涨的根本驱动,同时持续挤压中下游加工利润,产业链利润高度向上游集中。
【展望】PX:东方盛虹复产叠加中金/浙石化/威联集中重启,供应回升明确,PX加工差有收窄压力,关注海南炼化9月中/10月上重启;MEG:8月底北美货源抵港、9月船期集中,港口库存或迎拐点转累,但中东进口扰动未消,短期近强远弱延续;原油若地缘缓和回落,上游成本支撑将松动。
2.2 中游(PTA) |
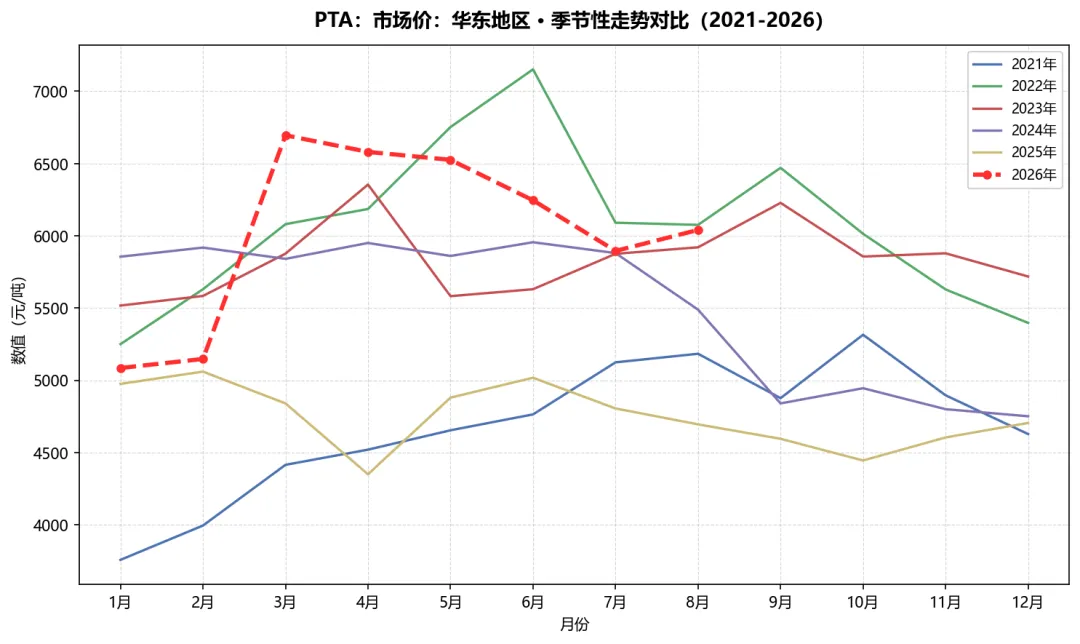
图6 PTA华东价季节性走势对比(2021-2026)
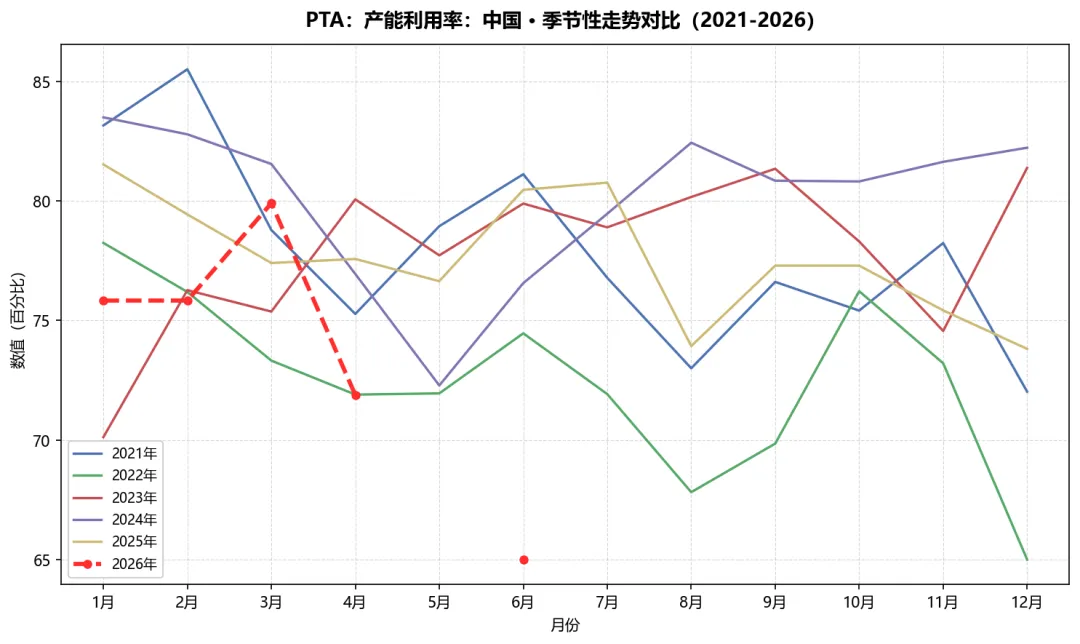
图7 PTA开工率季节性走势对比(2021-2026)
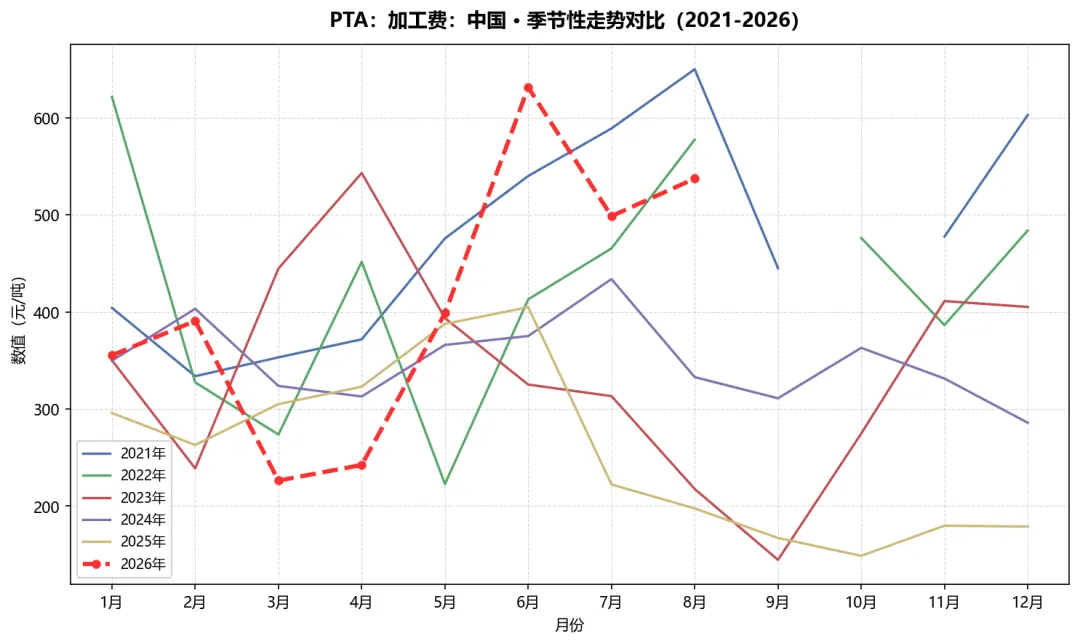
图8 PTA加工费季节性走势对比(2021-2026)
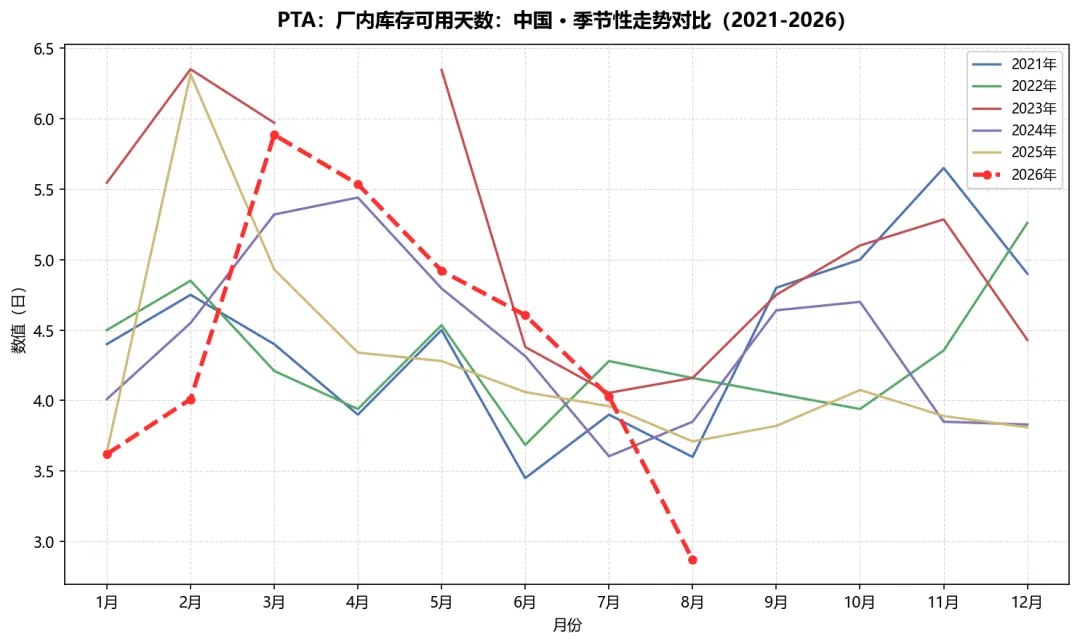
图9 PTA厂内库存天数季节性走势对比(2021-2026)
【数据现状】PTA华东价5935元/吨,较近5年8月均值(5499元)高约8%;但开工率63.6%,较近5年同期(75.8%)低约12个百分点,为近5年同期最低(图7明显低位);加工费647元/吨,高于近5年同期(391元)约65%,8月中下旬现货加工费一度冲高至862元;厂内库存2.42天(同期3.94天)、社会库存约147万吨,各环节库存均处低位。
【对聚酯价格影响】PTA“低开工+低库存+强基差”:装置重启推迟+台风降负致供应收缩,基差走强至09合约升水400元/吨以上,PTA自身价格坚挺直接抬升下游聚酯原料成本,是短纤/瓶片加工费被压缩的重要推手;7月PTA出口环比-18.8%反映外需走弱,内需旺季前补库提供支撑。
【展望】供应端8月底-9月装置集中重启(虹港、威联、独山等已提负),开工率将快速回升,近月偏紧格局逐步缓解,现货加工费有压缩空间;需求端聚酯因亏损降负,短期PTA需求承压;价格近强远弱,单边跟随成本,加工费中枢或自高位回落。
2.3 下游聚酯(涤纶短纤 与 PET瓶片) |
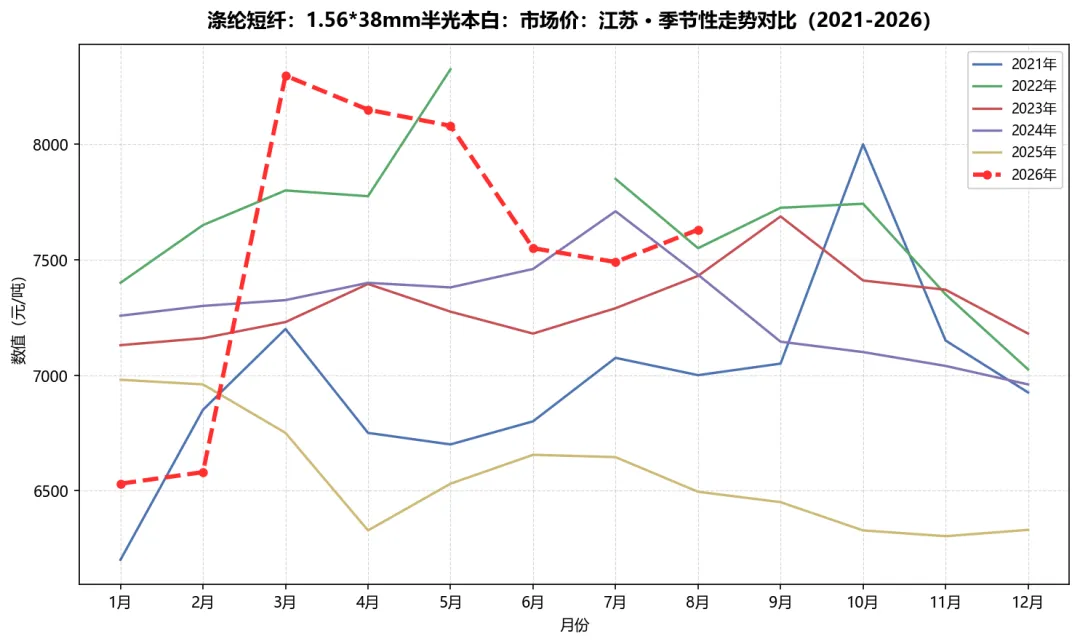
图10 涤纶短纤江苏价季节性走势对比(2021-2026)
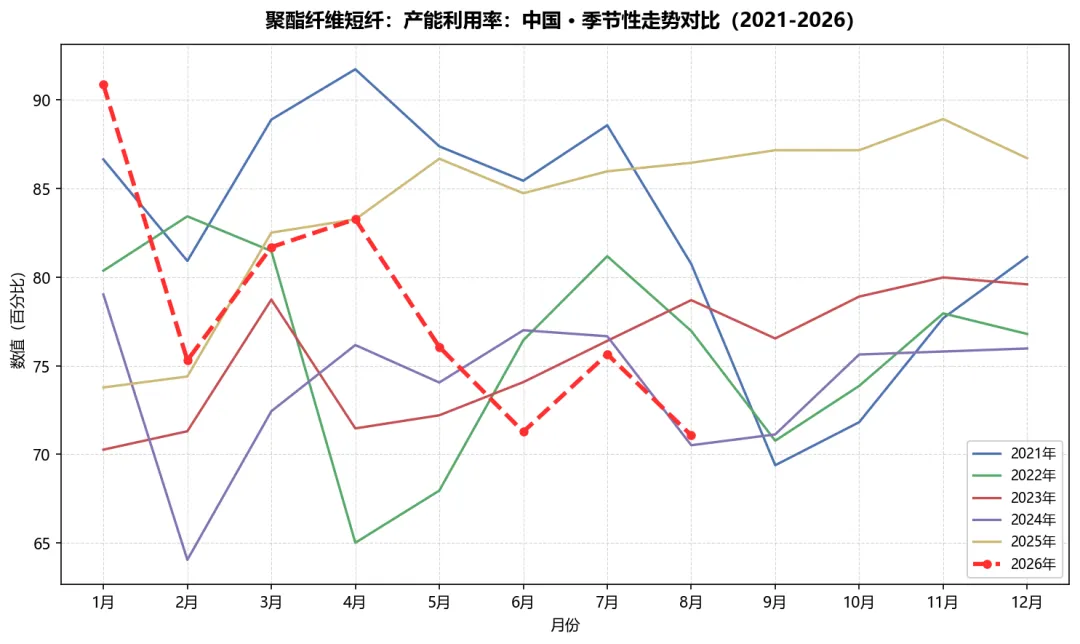
图11 短纤开工率季节性走势对比(2021-2026)
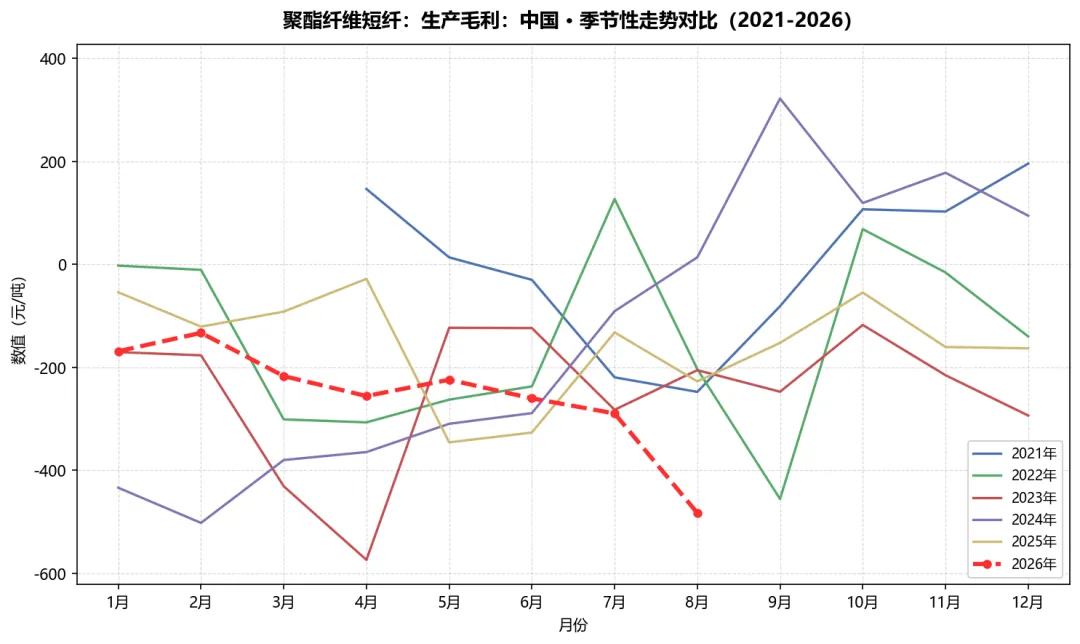
图12 短纤生产毛利季节性走势对比(2021-2026)
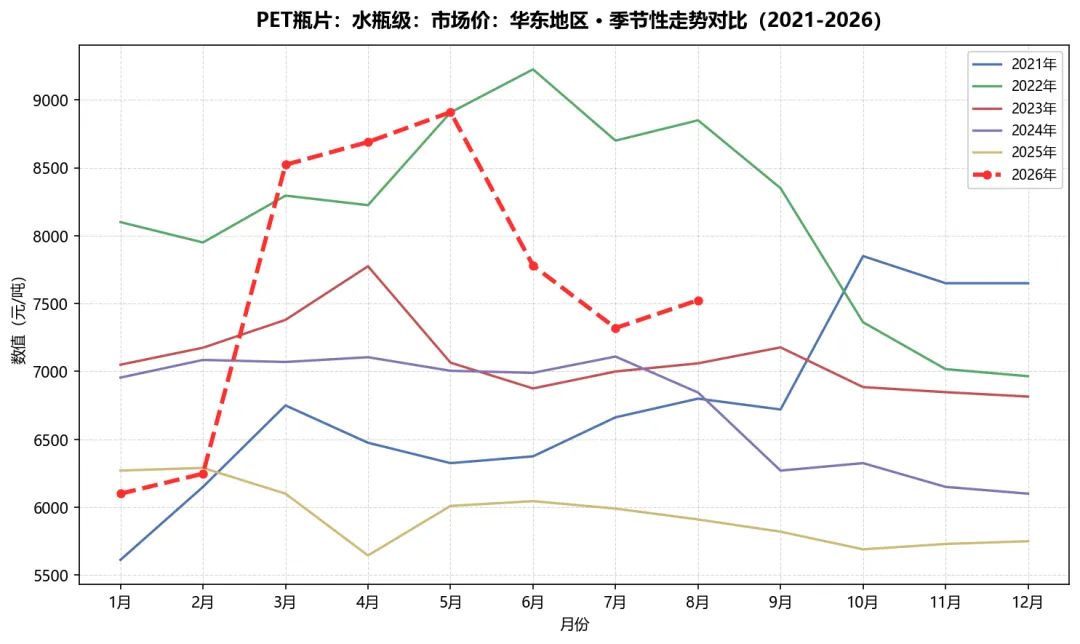
图13 PET瓶片华东价季节性走势对比(2021-2026)
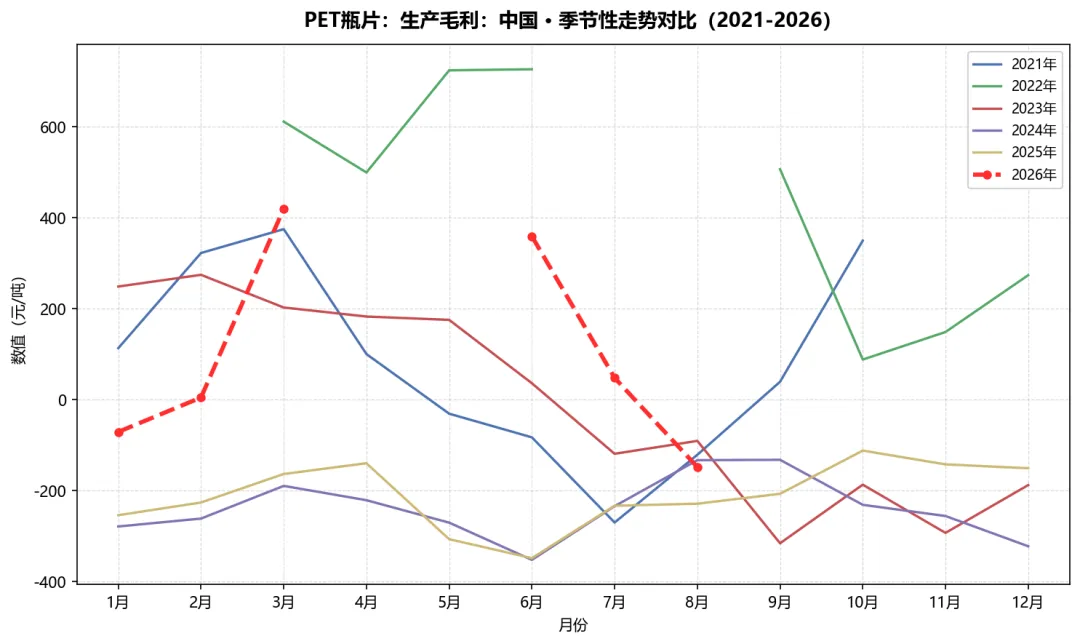
图14 瓶片生产毛利季节性走势对比(2021-2026)
【数据现状】短纤江苏价7720元/吨,较近5年同期(7219元)高约7%,但生产毛利约-356元/吨,亏损较近5年同期(-162元)明显加深,现货加工费一度压缩至297元/吨历史低位;开工率63.1%(近5年同期79.0%,低16个百分点),工厂在亏损+原料紧缺下主动减产;产销率37.6%(同期61.8%,低24个百分点)持续偏弱,权益库存7.62天与同期基本持平。瓶片华东价7645元/吨(同期7123元,高约7%),生产毛利约-73元/吨,由近5年同期盈利(+198元)转为亏损;开工率71.1%(同期75.9%),厂内库存8.63天(同期14.35天)处低位。
【对聚酯价格影响】下游是产业链最弱环节:上游成本高企而终端需求疲软(织造开工57%、订单低迷),短纤/瓶片跟涨乏力、加工差压缩至亏损,倒逼减产降负;低库存+亏损减产为价格提供底部支撑,但产销率低迷意味着需求承接不足,价格上行依赖终端实质回暖;7月纺服出口+7.6%(年内最高)与坯布库存26天历史低位,为“金九银十”旺季需求回升保留想象空间。
【展望】短纤:减产持续+亏损加深,若旺季订单兑现,加工费有修复动力,但需先看到产销回升与库存去化,短期价格跟随原料震荡;瓶片:进入传统旺季但饮料产量同比-5.4%、出口停滞,供需双弱下加工费低位震荡,关注下游补货与检修实施;若上游复产顺利、成本回落,聚酯加工差有望被动修复;若终端旺季不及预期,聚酯进一步降负将对上游形成负反馈。
三、总结与展望 |
3.1 主要矛盾:成本高企 vs 需求疲软(近强远弱) |
当前产业链的核心矛盾是“上游成本高企+低库存”与“终端需求疲软”之间的错配:PX/MEG/PTA 价格与利润均处于近年偏高/偏强水平(MEG煤制利润+1624元、PTA加工费647元),而下游短纤/瓶片全面亏损、产销率低迷,利润高度集中于上游。近月因库存低位与现货紧缺呈现“近强远弱”,但供应端东方盛虹复产、PX/PTA装置8月下旬-9月集中重启,与需求端“金九银十”旺季兑现,构成下一阶段的胜负手:若旺季订单如期放量,产业链有望实现“供需双增、利润再分配”;若旺季不及预期,负反馈将由下游减产向上游传导。
3.2 次要矛盾:低库存 vs 复产/到港预期 |
MEG主港库存29.3万吨、PTA厂内库存2.42天、瓶片8.63天均处历史低位,短期支撑现货与基差偏强;但8月底北美MEG货源抵港、9月船期集中,叠加国内装置重启,库存拐点临近,基差/月差有高位回落风险;同时PTA仓单大幅流出(-4150张)后已处低位,盘面加工费先行走弱,反映远期供应宽松预期。
3.3 展望与预期 |
9月产业链预计由“去库偏紧”转向“供需双增”:PX/PTA/MEG 开工率低位回升,聚酯负荷受旺季驱动存在提负可能(需长丝开工明显回升验证)。
价格判断:单边跟随原油(WTI 85美元高位、地缘反复);加工费自上游向下游再分配,PX加工差与PTA加工费或自高位回落,聚酯亏损有望收窄。
关键跟踪:①装置重启落地(虹港/威联/海南炼化等);②“金九银十”订单与产销率回升;③中东海峡通航与MEG到港;④原油地缘走势。
风险提示:油价大幅回落拖累成本;终端旺季兑现不及预期引发负反馈;装置集中复产超预期。
— 本报告基于自有数据库及公开权威信息整理,仅供参考 —
分析师
叶双照 从业资格 F03108991|投资咨询 Z0021536
李俊凡 从业资格 F03115238|投资咨询 Z0022500
许 婉 从业资格 F03131015|投资咨询 Z0024135
联系方式
电话:13918550436
投资咨询业务资格:证监许可【2012】35号
【免责声明】本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不做任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述证券或期货的买卖出价或征价,据此作出的任何投资决策与本公司和作者无关。本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制发布。如引用、刊发,须注明出处为中州期货公司,且不得对本报告进行有悖原意的引用、删节和修改。





发表评论
发表评论: