
 研报速递
特应性皮炎国内患者约 7000 万,中重度患者约为2300万占患者总数的30%。中重度的系统治疗一线是度普利尤单抗,但约 30% 到 40% 的患者对它应答不充分,加上每两周一次的皮下注射,渗透率被压得很低。
度普利尤作用在细胞外的受体上。IL-4 和 IL-13 的信号进入细胞后,最后都汇聚到同一个转录因子 STAT6 上,也是整条通路的最终效应器。直接作用在STAT6 比阻断上游受体更彻底,并且支持口服。
难点是 STAT6 长期被归入「不可成药」:作为转录因子,缺少激酶那样深邃的结合口袋,传统小分子很难咬住。但随着 PROTAC 蛋白降解技术的成熟,不再需要占据口袋,而是借助细胞自身的泛素-蛋白酶体系统把 STAT6 蛋白直接清除。
为了分析STAT6这条赛道的竞争格局和中国市场空间,Deep Pharma研究团队做了这份《STAT6 靶点 - 特应性皮炎 - 赛道分析》。
全球 STAT6 活跃管线共 39 条,其中 36 条停在临床前。真正进入临床阶段的只有 3 条:辉瑞的 PF-08049820 和 Kymera 的 KT-621 在 II 期临床,KT-621 的 BROADEN2 预计今年底读出 top-line、III 期临床按计划明年年中启动;Recludix/Sanofi 的 REX-8756 在 I 期临床。
中国在这 39 条里只占 4 条,分别是海思科的 HSK60002、杭州百新的 BCR-0008,以及苏州普和的两条,全部停在 IND 或更早,彼此之间还没拉开进度差异。
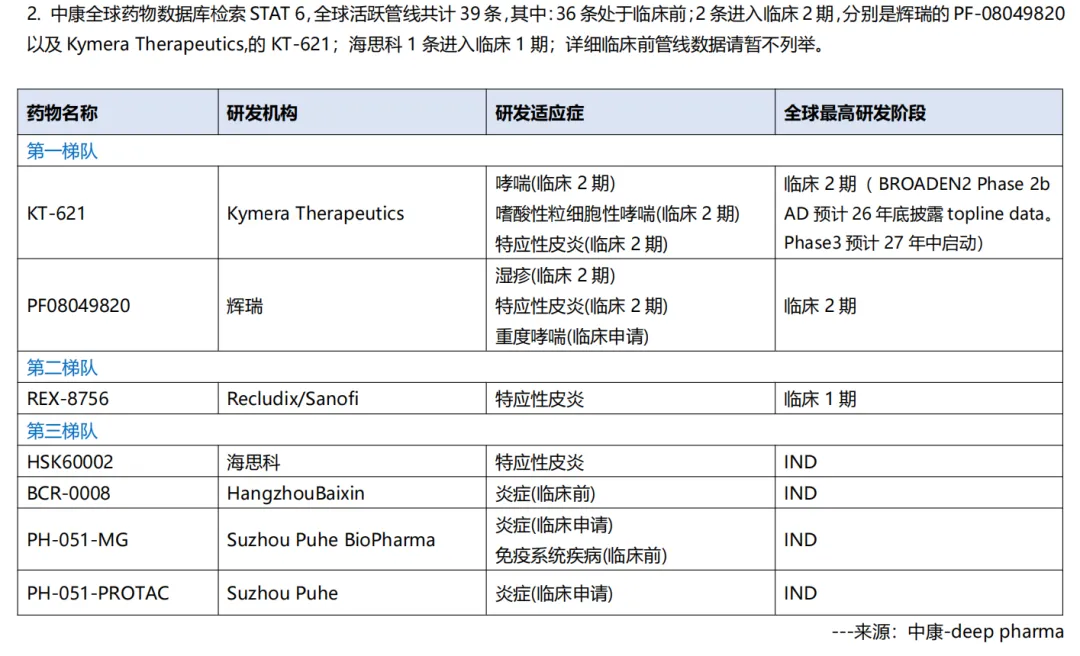
全球 STAT6 活跃管线,临床前管线未在此列出
除了看管线总数,管线的结构和口径同样值得关注。「活跃管线」在不同数据库里的收录范围不一样,同一个靶点,总数能差出几十条;39 条里落到临床阶段的只有 3 条,剩下的是同一梯队里还没分化的名字。
虽然管线大多还在临床前,但交易就已经开始了。赛诺菲买了两次STAT6,分别是小分子抑制剂和降解剂;海思科把一款还在临床前的口服自免资产交了出去,潜在总额超过 15 亿美元。
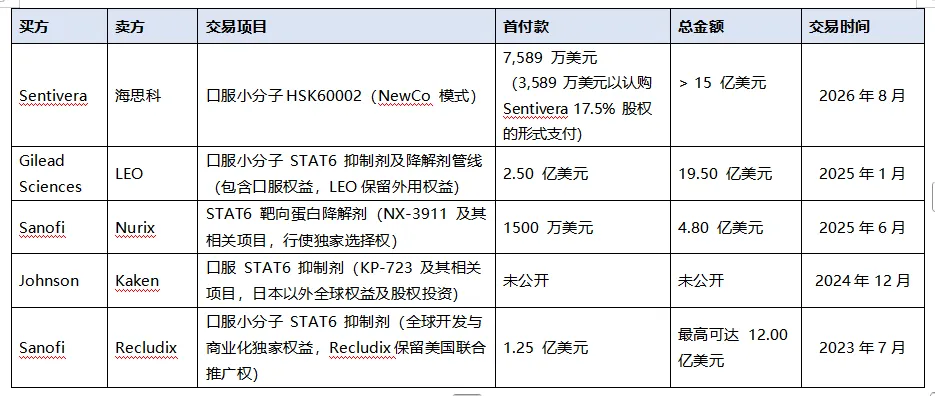
5 笔 STAT6 相关 BD 交易条款对照
这些交易买的都是大中华区以外的权益,国内这一侧需要单独测算,而空间有多大,首先取决于有多少患者会进入系统治疗。
▍市场空间:200 万人的需求,7 到 10 万人的现实
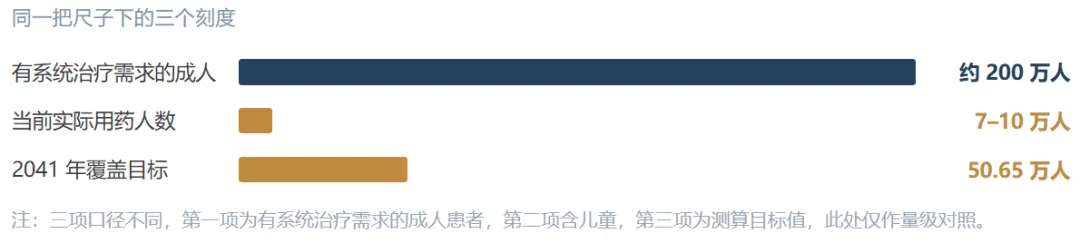
需求端的天花板是清楚的,中国中重度特应性皮炎成人约 2300 万,按真实世界调研,现阶段约 200 万人会启用系统性治疗。
再看已经落地的部分,度普利尤的医院端销售额从 2023 年的 18 亿元降到 2025 年的 15 亿元,乌帕替尼 2025 年约 8.4 亿元;按各自的疗程折算,当前实际用药人数在 7 到 10 万之间。
 |

发表评论
发表评论: