
 研报速递
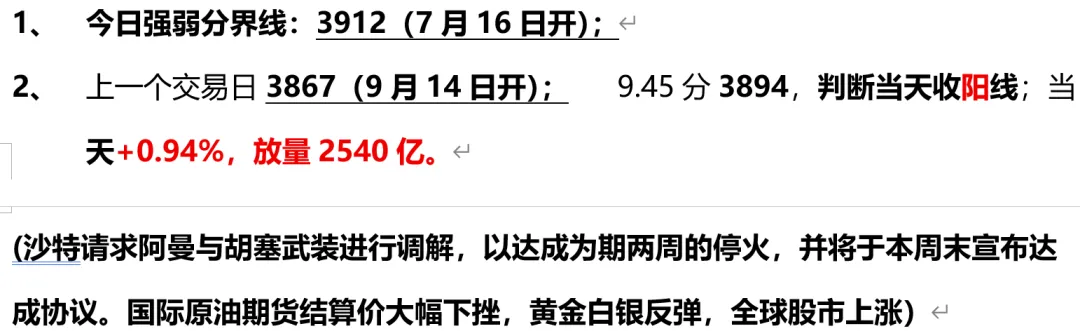
市场回顾上一周,本质上是在给前一周五那根大阴线(4870家下跌)善后,指数从前一周的意外杀跌里企稳,后半周借加息落地开启修复,全周3235只个股累计上涨,算是把人从ICU接回了普通病房,但还远没到出院的时候。
涨幅前五全是半导体一家亲:光刻机+9.04%、先进封装+8.72%、存储芯片+8.61%、光刻胶+8.23%、玻璃基板+8.01%;科创50全周大涨6.39%领跑全场,而上证50这类权重指数几乎没动,农业、免税、猪肉这些方向还在回调。
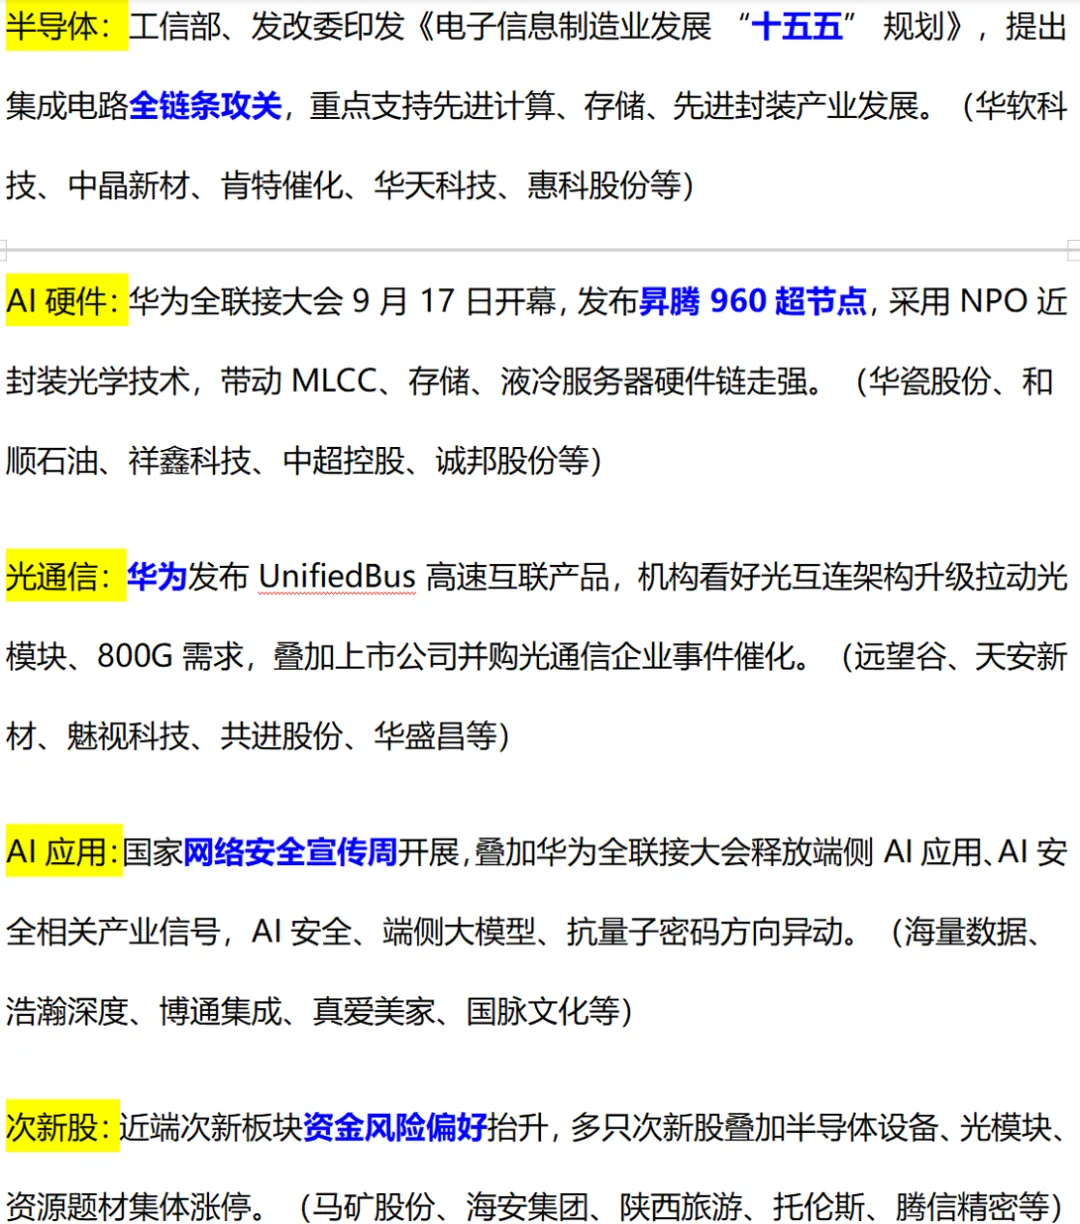
产业催化也配合,华为全联接大会上周开了三天,昇腾960 SuperPoD和OPEN NPO倡议接连落地,国产替代这条线的资金有明确的去处;港股光通信周五先行走强,高盛看多报告是直接导火索,A股本周一会不会有映射,要看开盘量能。
不过结构上要注意,这是"中小盘+游资型"的修复,不是权重搭台的指数行情,大金融全周几乎收平,三维共振里最该稳的那一维没亮灯,行情的厚度要打个折。
美联储、欧洲央行、日本央行本月罕见同步收紧,日银加息到1.25%,是1995年以来最高,有意思的是日元加息后不涨反跌,一度跌破157,而日本10年期国债收益率摸到3.03%、30年期到4.1%,都是30年新高,全球长端利率的压力没有解除,这是悬在成长股头上的一把慢刀。
本周只有四个交易日(周五中秋休市),但大事密度很高:周一LPR报价,何副总理19到23日在美经贸磋商、中美元首会晤存在预期,周二到周四云栖大会,周三华为Mate 90发布,周四就是"9·24"行情两周年,节前资金的心态会比平时更微妙。
海外数据
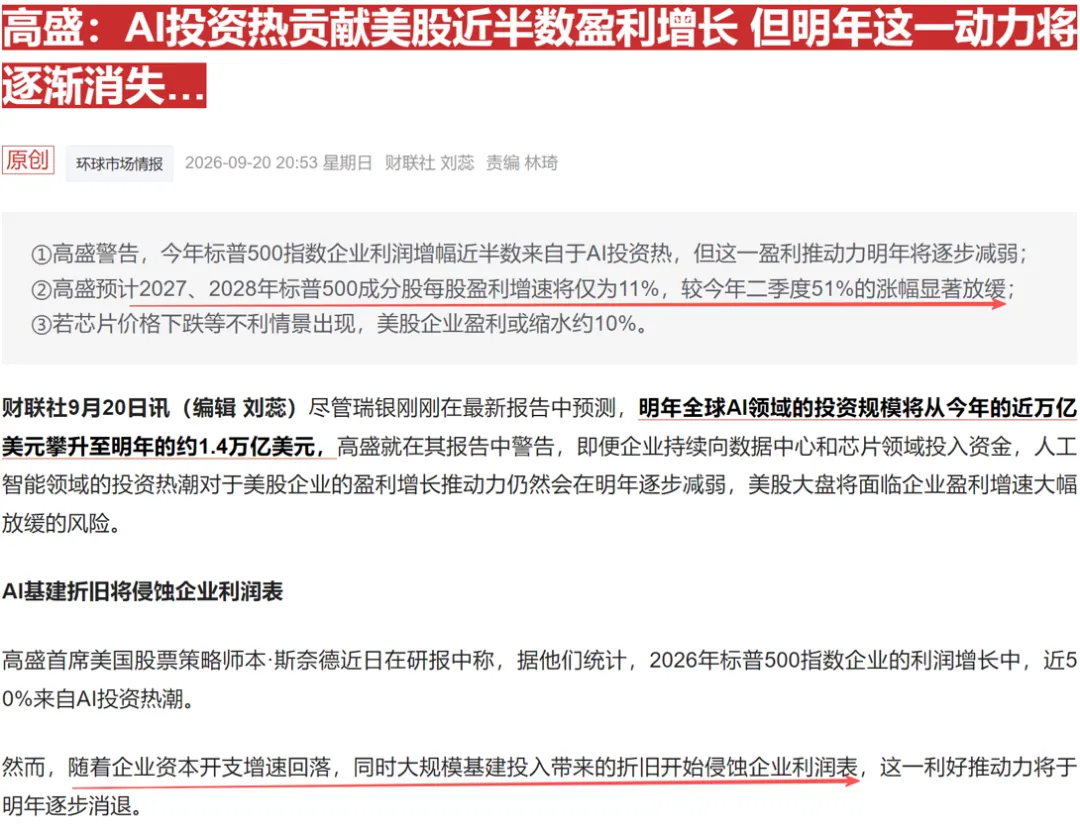
产业动态
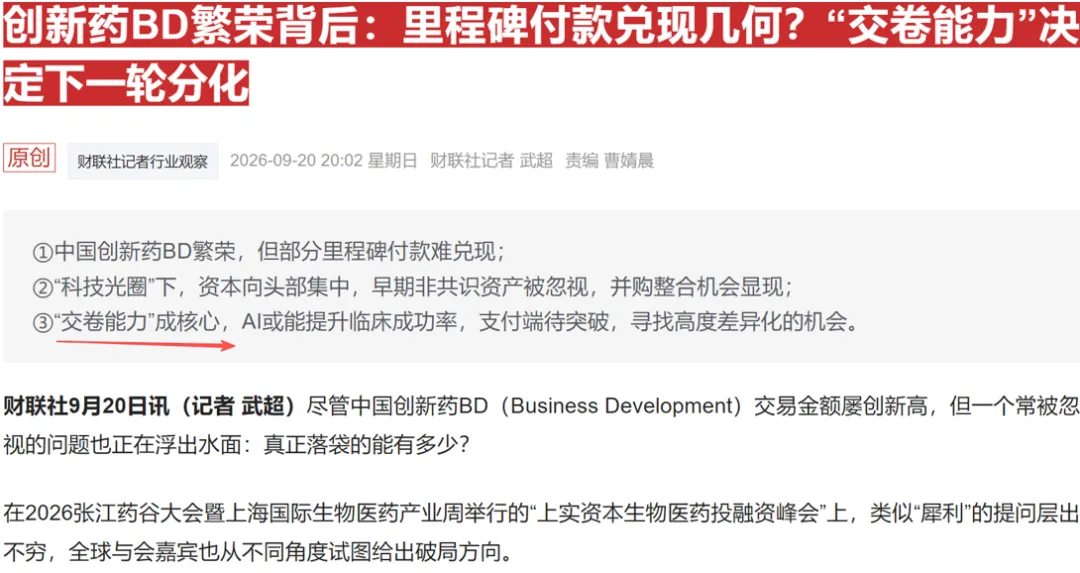
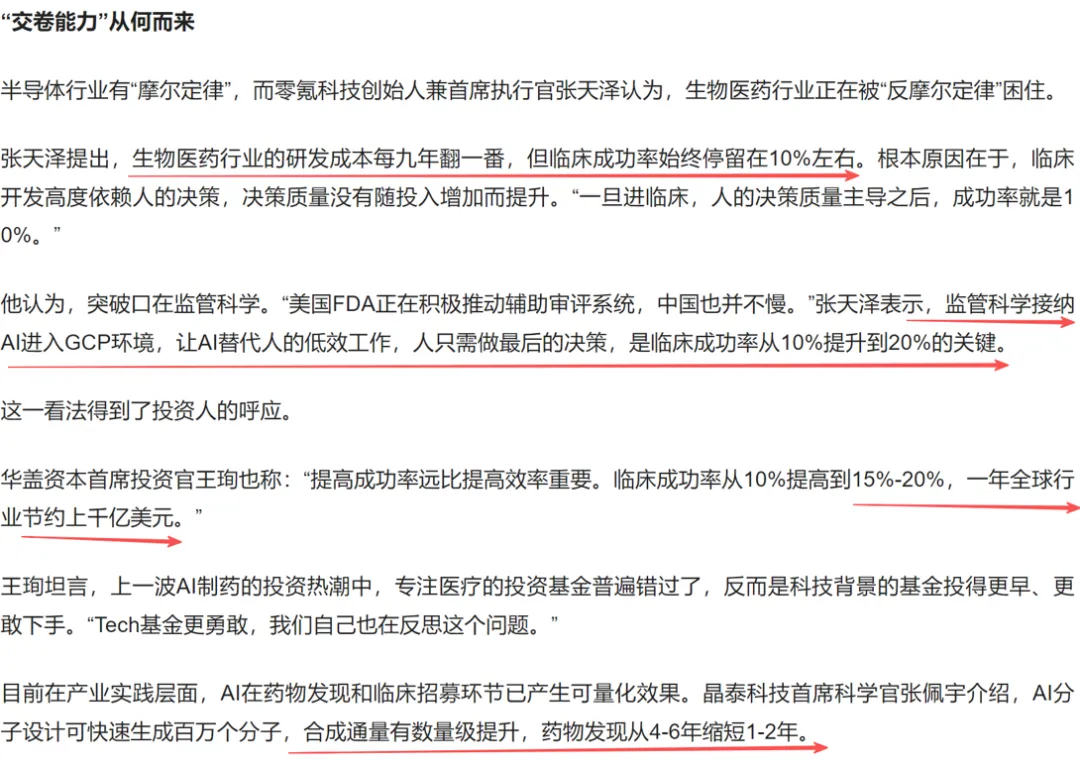
行业动态
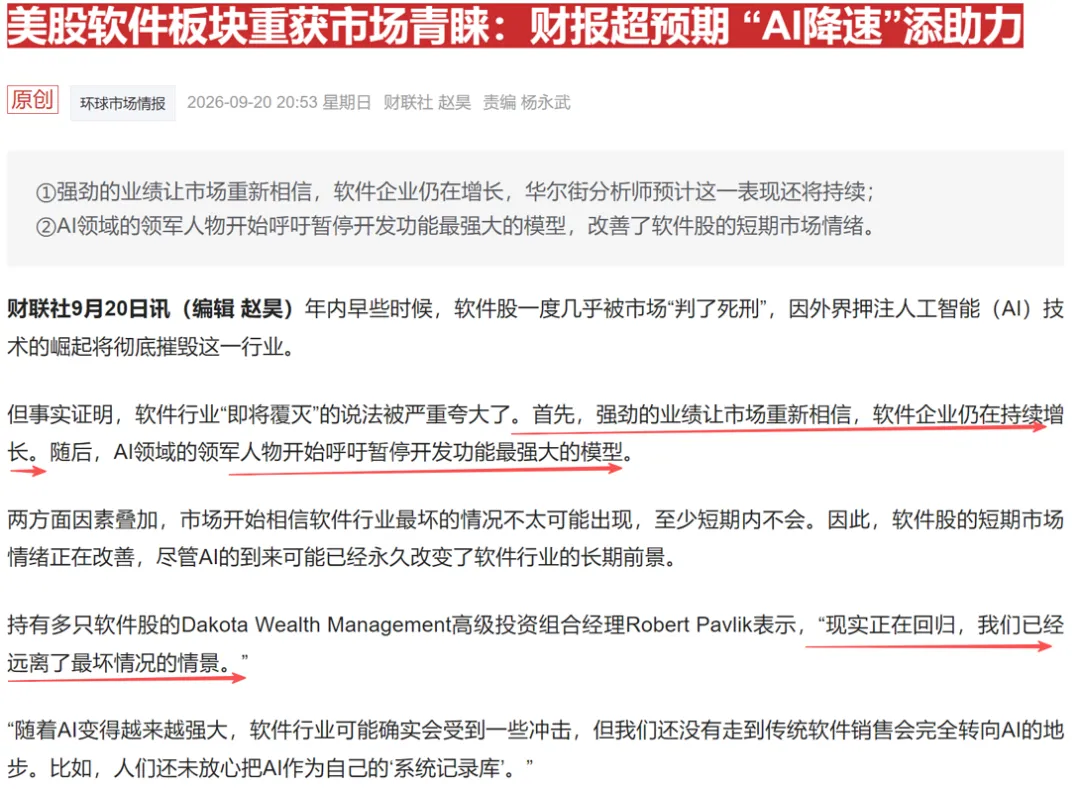
投资舆情热点
指数层面:
操作思路:
(1)消息面: 纳指小涨,存储、半导体普涨;周末各大研报偏乐观,看好科技板块居多。
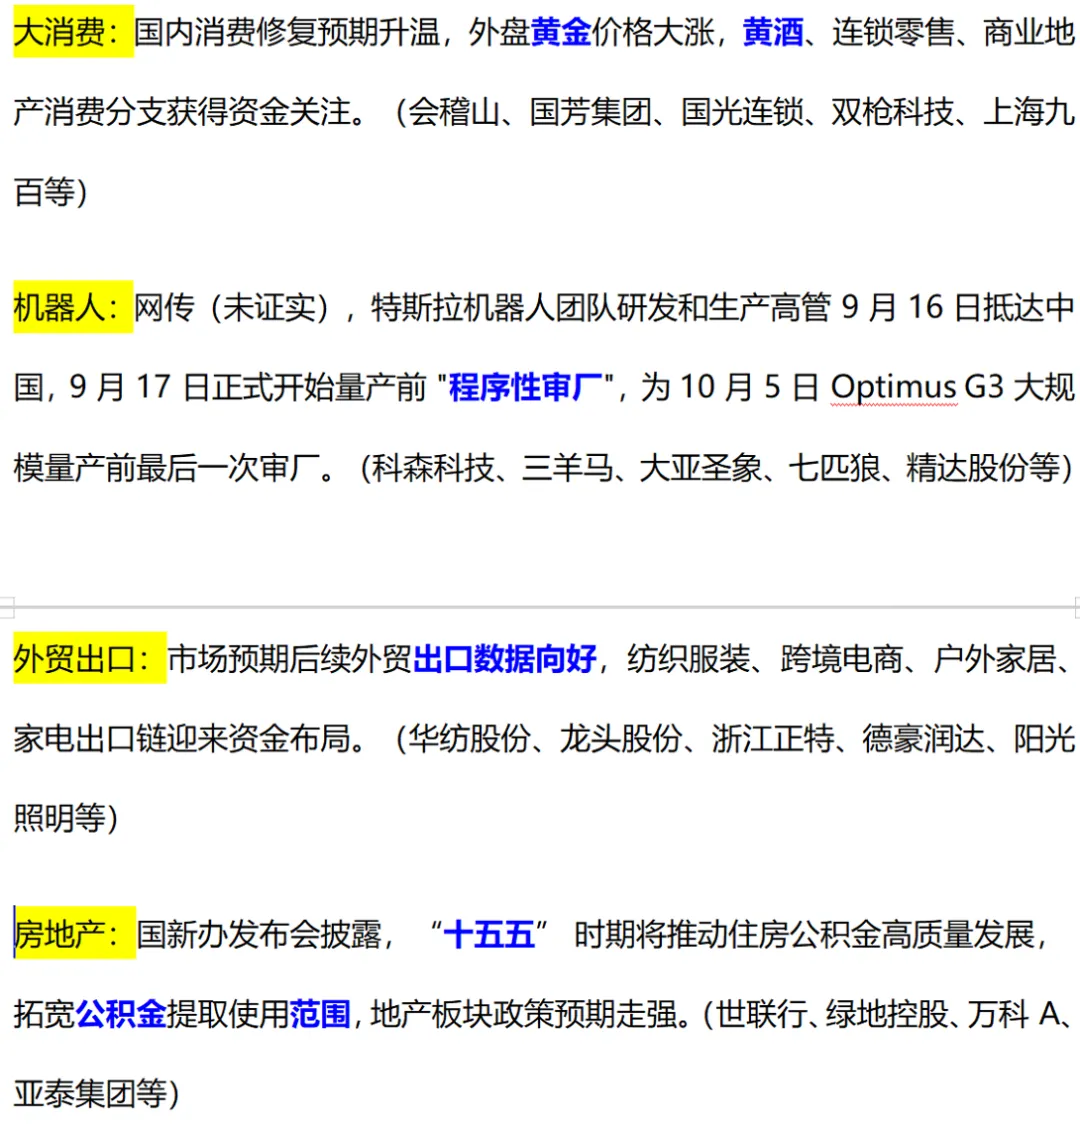
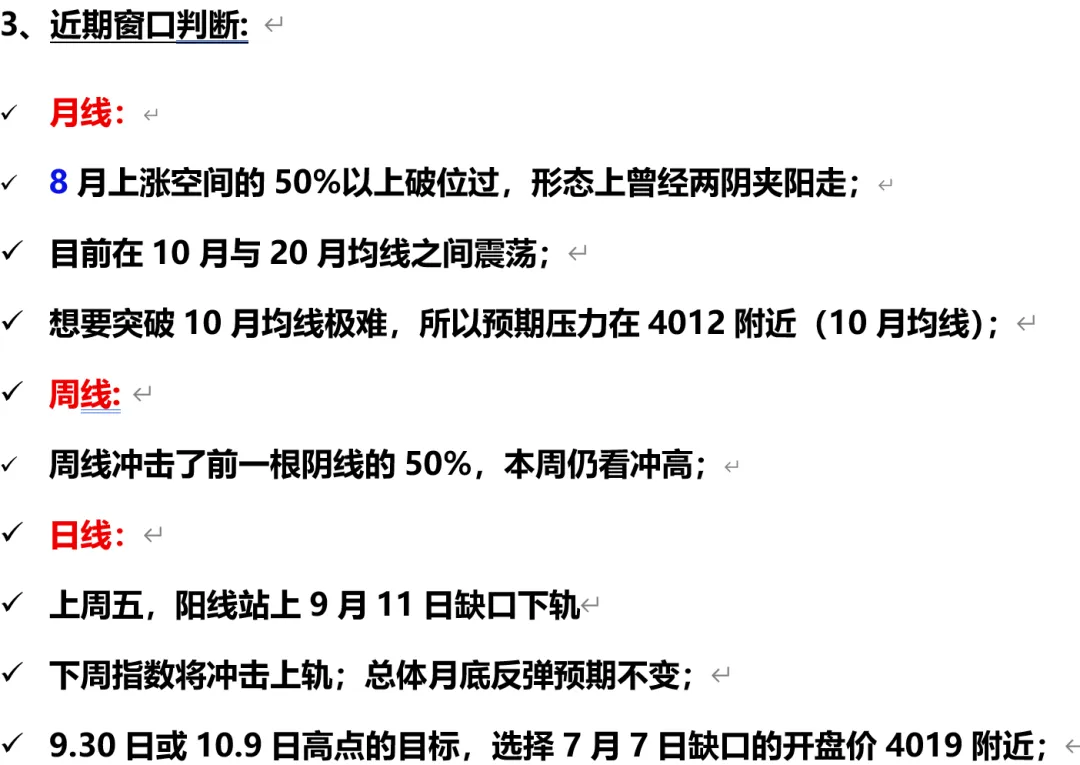
(2)情绪恢复: 上周下半周情绪逐步提高,周三、周五容量科技多次拉出大阳线。一天轮动或属偶然,两天则有增量资金迹象;次新大幅走高亦为情绪释放体现。综合来看,本周中美互动,10月行情或提前启动。
(3)三季报: 业绩永流传,科技部分细分方向预计三季度业绩不错或超预期,或成主线之一,如PCB、MLCC、SLC存储、光芯片等。同时,10月前后一般为机构冲业绩排名、配置方向表现的窗口期。
小结: 周五某标杆走势一石激起千层浪,希望是情绪转暖的拐点。
(注:本文内容仅供参考,不构成任何投资建议,市场有风险,投资需谨慎!)

发表评论
2026-09-21 09:42:40 回复该评论
发表评论: