
 研报速递
核电/火电水处理进口替代龙头,氢燃料电池新引擎
核电水处理 / 火电水处理 / 氢燃料电池 / 科创板 / 专精特新小巨人
稀缺核电凝结水精处理供应商 + 政策红利(三倍核能宣言)+ 氢能商业化提速
数据截止:2026年一季报及2025年年报
综合评级:★★★ 谨慎增持(5.8/10) | 期望目标价:约10.6元 | 安全边际:中性偏低(当前PE偏高、治理存历史污点)
一、核心数据概览
1.1 从海盐走出的核电水处理隐形冠军
浙江海盐力源环保科技股份有限公司(简称力源科技,代码688565)成立于2001年前后,总部位于浙江嘉兴海盐,2021年5月在科创板上市。公司主营核能、火力发电厂及冶金、化工等工业企业的水处理系统设备的研发、设计和集成,是国内极少数能够满足火电/核电厂生产要求的凝结水精处理系统设备供应商之一,核心技术产品核电凝结水精处理系统设备实现了进口替代,应用于华龙一号全球首堆等重大项目。
公司长期服务于中核、中广核、国电投、国家能源、华能、华润、大唐、中煤等大型发电集团,提供数百套水处理项目的系统研发、设计、集成服务。同时,公司自2021年起设立氢能源事业部,自主开发氢燃料电池发动机系统及第三代复合隔膜,形成水处理+氢能双轮驱动格局。公司是国家级专精特新小巨人企业。
需要特别提示的合规背景:公司在上市当年(2021年)即发生信息披露违法违规行为,通过提前确认11个水处理项目进度虚增收入与利润,2023年6月收到浙江证监局行政处罚决定书,实际控制人兼时任董事长沈万中2025年7月因违规披露重要信息罪被判处有期徒刑一年、缓刑一年六个月并处罚金330万元,并辞去董事长职务,其女沈家雯被选为董事。本报告在利好利空与治理章节中如实披露相关风险。
1.2 历年核心财务数据(2020-2025,单位:亿元)
| 年份 | 营收(亿) | 营收增速 | 净利润(亿) | 利润增速 | 毛利率 | 净利率 | ROE | 负债率 |
| 2020 | 2.71 | -18.8% | 0.44 | -15.5% | 30.8% | 16.3% | 10.5% | 42.5% |
| 2021 | 3.16 | +16.9% | 0.14 | -69.1% | 20.3% | 4.3% | 2.2% | 28.2% |
| 2022 | 2.03 | -35.8% | -0.36 | -366.5% | 21.1% | -17.9% | -6.3% | 39.5% |
| 2023 | 2.55 | +25.5% | -0.88 | -141.8% | 5.9% | -34.5% | -17.9% | 50.9% |
| 2024 | 3.74 | +46.6% | 0.025 | +102.9% | 14.1% | 0.7% | 0.5% | 46.4% |
| 2025 | 2.85 | -23.9% | 0.089 | +252.1% | 15.3% | 3.1% | 1.8% | 44.5% |
注:2021年财务数据为会计差错更正后的追溯调整值(原招股书口径营收约4.20亿已下修)。2024、2025年扭亏主要依赖信用减值损失转回(分别约800万、约4000万)及政府补助,扣非净利润仍为负(2024年-2764万、2025年-1195万),主业盈利能力尚未实质性恢复。
1.3 行业核心指标与主营构成(2025年报)
| 业务板块 | 2025收入(亿) | 占比 | 毛利率(估算) | 备注 |
| 火电水处理 | 1.56 | 54.8% | 约13% | 存量基本盘,竞争激烈 |
| 核电水处理 | 0.97 | 34.2% | 约22% | 高壁垒、进口替代 |
| 工业水处理 | 0.28 | 9.9% | 约10% | 冶金化工等 |
| 其他 | 0.034 | 1.2% | 约5% | 含氢燃料等 |
公司主营高度集中于电力行业水处理,2025年火电+核电合计占比近89%。核电板块毛利率显著高于火电,是公司利润结构与估值弹性的核心来源。板块毛利率为根据综合毛利率与业务结构估算,正式披露未按板块拆分毛利率。
二、商业模式与竞争格局
2.1 三大业务板块
板块一、核电水处理系统:包括凝结水精处理系统设备、除盐水处理系统等,应用于核电机组。该板块技术壁垒最高,公司是国内极少数能为核电机组提供凝结水精处理系统的供应商,产品入选浙江制造精品,长期服务中核、中广核、国电投等。2025年核电收入0.97亿,同比大增77.7%,是近年增长主引擎。
板块二、火电水处理系统:涵盖凝结水精处理、锅炉补给水处理、化学水处理等,服务于火电新建与改造。2025年火电收入1.56亿(占比54.8%),是公司收入基本盘,但毛利率相对较低、竞争更充分。2025年7月公司中标新疆油田煤电、中煤伊犁热电两个项目合计4686万元,巩固火电领先地位。
板块三、工业水处理及其他(含氢能):工业水处理服务冶金、化工企业;氢燃料电池发动机系统及第三代复合隔膜构成新兴业务。氢能板块尚处商业化早期,2025年收入贡献很小,但战略卡位意义显著。
2.2 核心业务模式详解
盈利模式:公司以项目制承接发电集团的水处理系统设备总包/集成,收入来自设备销售与系统集成,属订单驱动型工程设备商。关键变量为新增核电/火电装机审批节奏、在手订单转化与回款效率、以及原材料与人工成本。
核心壁垒:(1)技术壁垒——核电凝结水精处理系统需通过严苛的核电级质量认证与客户准入,导入周期长、切换成本高;(2)客户壁垒——与各大发电集团形成长期稳定合作,先发项目经验构成护城河;(3)资质壁垒——核电供应链供应商名录准入极难,公司为数不多的合格供应商之一。
周期位置:公司处于转型修复期。水处理主业受核电审批提速与火电清洁化改造拉动,订单端边际改善;但历史造假与连续亏损使经营与信用修复尚需时间。资本开支方向主要为氢能产线(第三代复合隔膜2025年3月投产)与研发,回报周期较长。
2.3 竞争格局
第一层 行业格局:电力水处理属技术密集型细分市场,核电凝结水精处理集中度极高,国内具备供货资质的厂商屈指可数;火电水处理参与者较多、格局相对分散。整体市场随核电、火电核准提速而扩容。
| 竞争对手 | 主要领域 | 对比要点 |
| 力源科技 | 核电+火电凝结水精处理 | 核电资质稀缺,进口替代,华龙一号首堆供货 |
| 中电环保(300172) | 火电/核电水处理 | 规模更大、业务更广,核电亦有布局 |
| 上海电气/东方电气系 | 核电岛设备及水处理 | 集团内配套,体量大但外部市场化程度低 |
| 京源环保(688096) | 工业水处理+AI水务 | 跨界算力,传统水处理规模相近 |
| 赛恩斯(688480) | 重金属污染防治 | 赛道不同,盈利质量较好 |
第二层 竞品对比:与中电环保相比,力源科技收入体量更小但核电专精度更高;与京源环保相比,两者传统水处理规模接近,但京源已成功跨界算力且盈利改善更快。力源的相对优势在核电高壁垒细分,劣势在综合规模、盈利质量与治理信誉。
第三层 差异化优势:公司核电凝结水精处理系统实现进口替代,且具备从膜电极、双极板、电堆到氢燃料电池发动机及第三代复合隔膜的纵向一体化研发能力。该优势在技术端可持续,但商业变现与订单兑现仍需时间验证,且受实控人治理风险拖累。
三、重大事件复盘
3.1 逐年关键事件时间线(2019-2026)
| 年份 | 关键事件 | 对财务指标影响 |
| 2019 | 营收3.33亿、净利0.52亿,上市前业绩已现下滑 | 基数高点 |
| 2020 | 营收2.71亿(-18.8%),净利0.44亿(-15.5%) | 上市前继续下滑 |
| 2021 | 5月科创板上市;全年通过提前确认收入虚增利润 | 造假致数据失真,后追溯下修 |
| 2022 | 营收2.03亿(-35.8%),净利-0.36亿首亏 | 行业与回款双重压力 |
| 2023 | 净利-0.88亿,毛利率降至5.9%低谷 | 连续两年亏损,资产减值大 |
| 2024 | 营收3.74亿(+46.6%),净利254万扭亏 | 依赖坏账转回约800万 |
| 2025 | 净利894万(+252%);实控人获刑辞职 | 二代接班,治理重构 |
| 2026 | 斩获海阳5498万、莱阳5298万核电大单;Q1净利56万(-80.7%) | 订单向好但短期业绩承压 |
事件链条解读:公司上市前业绩已趋势性走弱,上市当年即发生系统性收入造假,导致2021-2023年数据严重失真并连续两年亏损。2024年起随坏账转回与核电订单回暖实现微利,但扣非仍亏。2025年实控人获刑、女儿沈家雯上位,标志治理进入重构期。2026年核电大单密集落地,是观察订单兑现与治理修复的关键窗口。
四、财务全景分析
4.1 财务图表(营收、利润、盈利质量与增速)
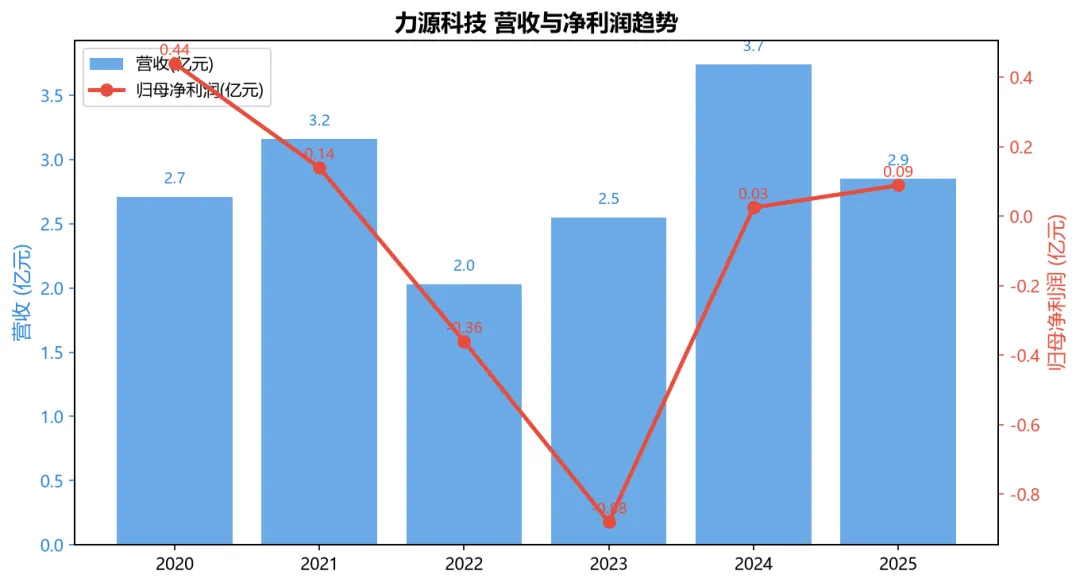
图1显示营收在2-3.7亿区间波动,2024年达峰3.74亿后2025年回落至2.85亿;归母净利润长期在微利与亏损间摇摆,2023年最深亏损0.88亿,2024-2025微利(0.025亿、0.089亿)。六年间营收CAGR约1%,利润几乎零增长,反映业务尚未进入稳定扩张轨道。
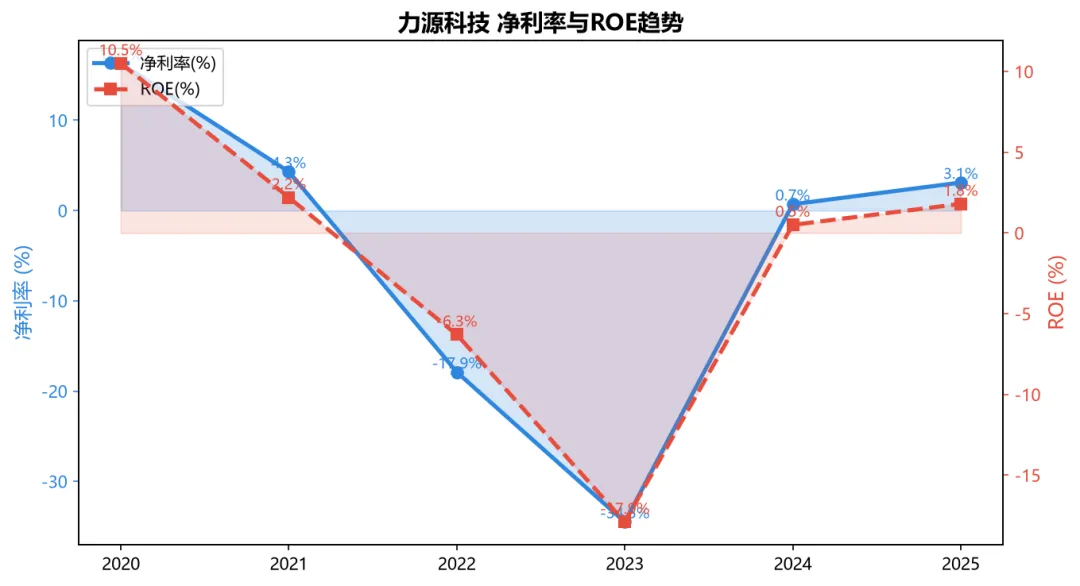
图2中净利率与ROE长期在低位徘徊,2023年净利率-34.5%、ROE-17.9%触底,2024-2025仅微弱修复至0.7%/3.1%与0.5%/1.8%。与上市前30%+毛利率、10%+ROE相比,盈利能力尚未恢复,核心在于收入结构偏低价火电、且期间费用与减值侵蚀利润。
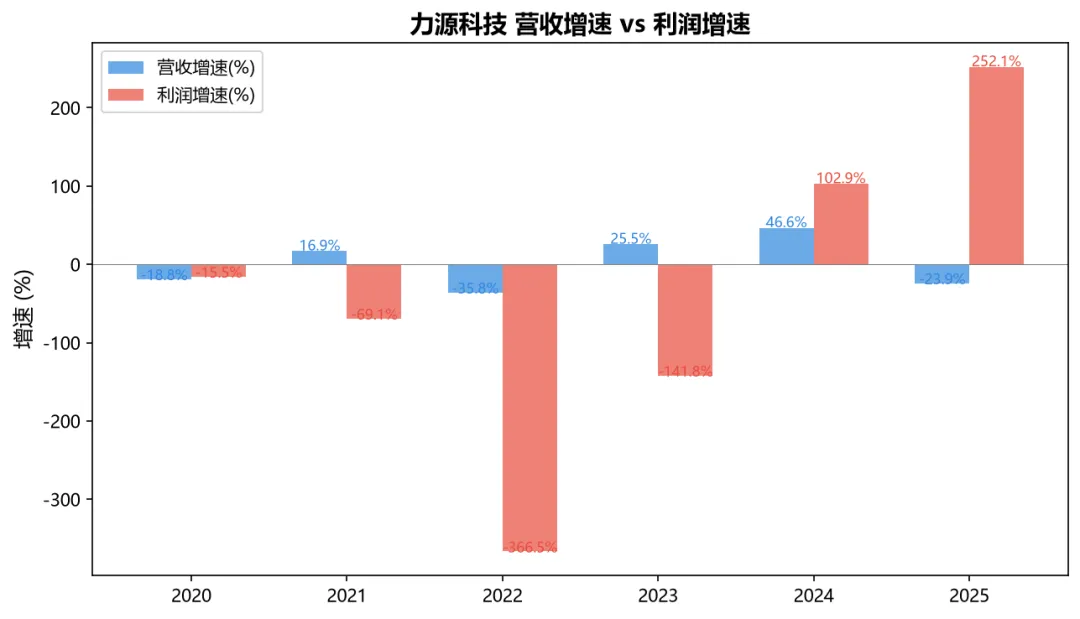
图3营收增速与利润增速剪刀差显著:2022年营收-35.8%而利润暴跌-366.5%,2023年营收恢复+25.5%但利润仍-141.8%,说明利润对收入与减值高度敏感、缺乏经营杠杆。2024-2025利润高增主要源于减值转回而非经营改善。
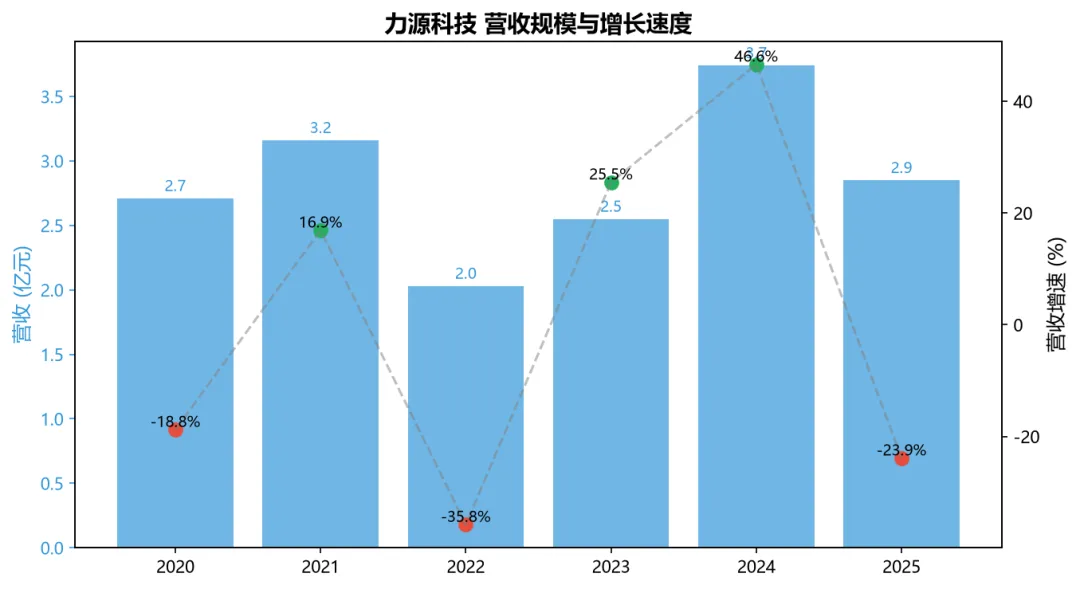
图4以柱状+点位展示营收规模与增长速度的背离,直观呈现公司增收不增利、利润依赖非经常性转回的特征。
4.2 准则与特殊情况说明
特殊事项:2021-2022年因提前确认收入,公司对2021年三季报、2021年报、2022年一季报及半年报进行会计差错更正,相关收入与利润大幅下修(2021年报营收由约4.20亿追溯为3.16亿)。2023年证监会行政处罚、2025年实控人刑责,均源于该事项。分析时应以更正后数据为基准,警惕历史财务可信度折扣。
五、盈利能力分析
5.1 盈利质量与ROE天花板
公司毛利率从上市前30%+降至2023年5.9%低谷,2025年回升至15.3%,但仍远低于历史与可比公司水平。毛利率下行主因:火电水处理占比提升、项目价格竞争、以及部分年度低毛利订单集中确认。净利率受期间费用(研发+管理)与信用/资产减值拖累,2024-2025微利主要靠坏账转回与政府补助。
| 指标 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
| 毛利率 | 30.8% | 20.3% | 21.1% | 5.9% | 14.1% | 15.3% |
| 净利率 | 16.3% | 4.3% | -17.9% | -34.5% | 0.7% | 3.1% |
| ROE | 10.5% | 2.2% | -6.3% | -17.9% | 0.5% | 1.8% |
| 扣非净利率 | 13.4% | 1.7% | -20.2% | -34.7% | -7.4% | -4.2% |
从扣非口径看,公司2022-2025连续四年主业亏损,真实盈利能力尚未走出造假阴影。ROE天花板受低净利率与约4.9亿净资产约束,若要回到上市前10%水平,需净利率稳定恢复至8%以上且资产周转改善,短期难度较大。利润增速与营收增速的剪刀差说明公司仍缺乏经营杠杆,盈利弹性主要来自减值转回而非规模效应。
六、现金流量分析
6.1 三大现金流趋势
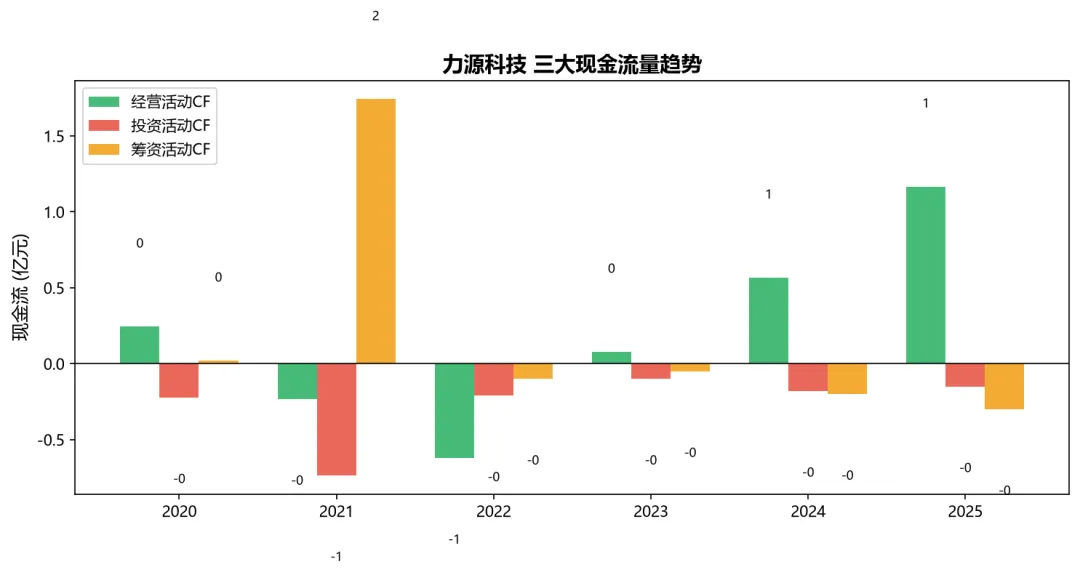
图5展示三大现金流:经营现金流2020年+0.24亿、2021-2022年为负(-0.23亿、-0.62亿),2023年起转正并持续改善,2025年达+1.17亿(同比+105.7%),回款与坏账转回成效显著。投资现金流持续净流出(2021年-0.74亿为购建固定资产及理财),筹资现金流2021年因IPO募资+1.74亿,其后转为净偿还,反映去杠杆优化资金结构。
图6净现比(经营CF/净利润)在盈利年份健康甚至极高(因净利润微利而经营现金流为正),自由现金流(经营+投资)2025年约+1.02亿,造血能力明显改善。但需注意经营现金流高增部分来自历史应收账款回收与减值转回,属一次性改善,未来能否维持取决于新订单回款质量。
6.2 现金流质量四维分析
(1)经营现金流与净利润匹配度:2025年净现比远超1,表面质量优,但主因减值转回推高经营现金、净利润基数低,需剔除一次性因素看主营造血。(2)投资流出方向:以理财与少量固定资产为主,未见大规模扩产,资本开支克制。(3)筹资解读:2021年IPO后持续净偿还债务,财务费用下降,但亦制约加杠杆扩张能力。(4)自由现金流趋势:2025年转正且丰厚,是报告期最大亮点,为分红(10派0.3元)与风险缓冲提供支撑。
七、财务结构与风险分析
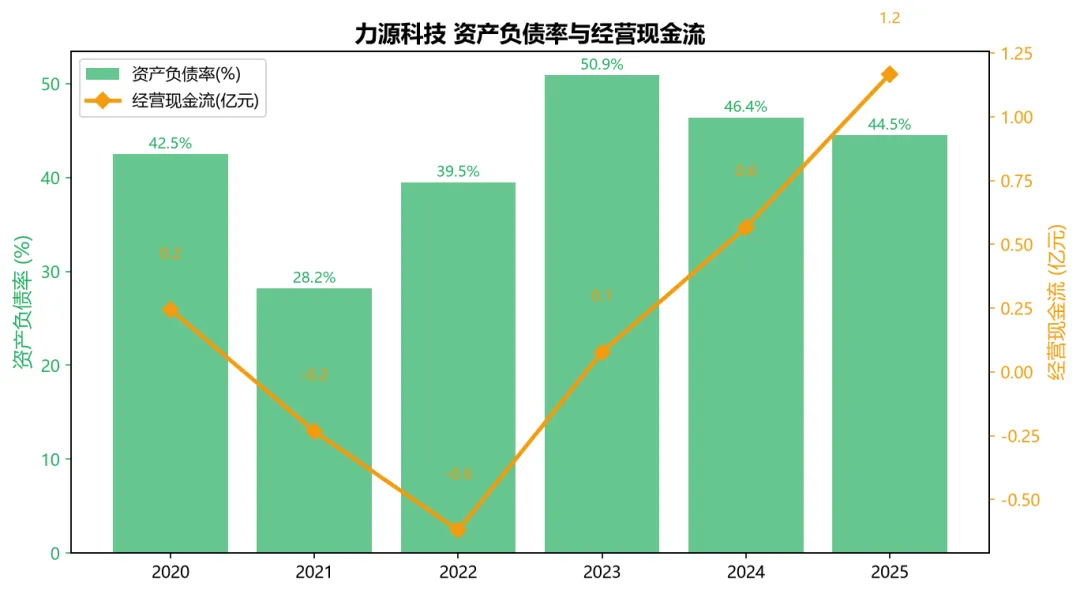
图7显示资产负债率由2021年28.2%升至2023年50.9%高点,2025年回落至44.5%,处于制造业合理区间。经营现金流2025年大幅转正,偿债压力缓解。公司有息负债规模不大,负债以经营性应付款为主,整体财务结构稳健性改善。
| 风险维度 | 现状 | 风险等级 |
| 偿债/流动性 | 负债率44.5%,流动比约1.5 | 中低 |
| 应收账款/合同资产 | 账龄一年以上占比偏高,减值风险 | 中高 |
| 盈利持续 | 扣非连续四年亏损 | 高 |
| 治理/合规 | 实控人获刑、历史造假 | 高 |
| 客户集中 | 前五大客户占比超50% | 中 |
核心风险点:一是应收账款与合同资产规模大、回款周期长,若主要发电集团客户信用变化将冲击现金流;二是盈利对减值转回依赖高,主业造血尚未稳固;三是治理合规风险仍是估值折价的核心来源。利率与信用风险相对可控。
八、业务板块拆解
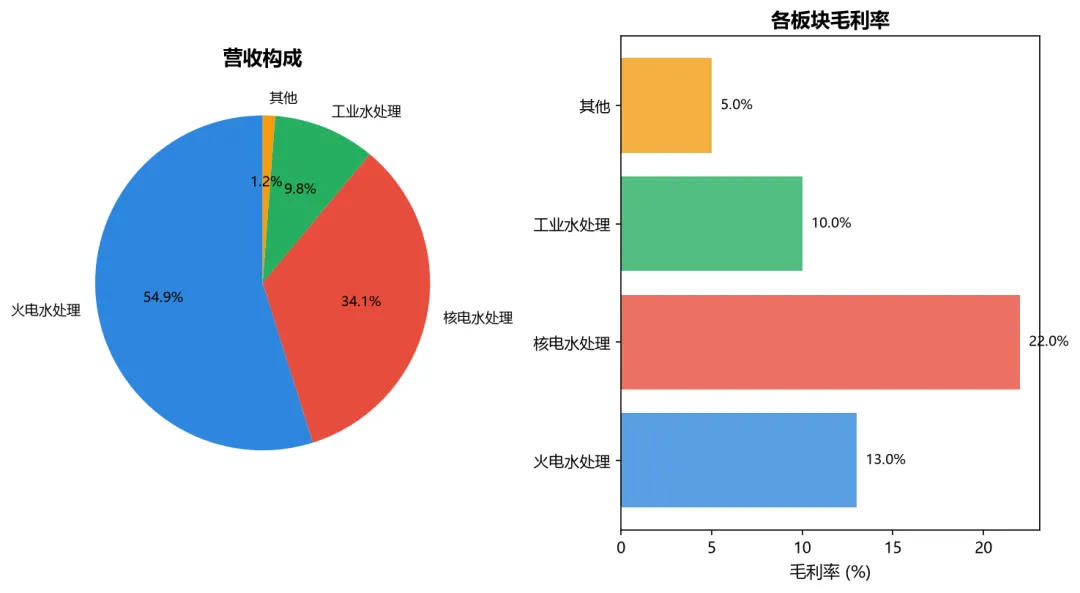
图8展示2025年主营构成:火电水处理1.56亿(54.8%)、核电水处理0.97亿(34.2%)、工业水处理0.28亿(9.9%)、其他0.034亿(1.2%)。核电板块毛利率估算约22%,显著高于火电约13%,是利润结构优化的关键。
火电水处理:收入基本盘但竞争充分、毛利偏低。2025年中标新疆油田煤电、中煤伊犁热电合计4686万元,叠加《煤电低碳化改造方案》推进,需求有望稳中向好。核电水处理:2025年收入+77.7%,2026年连获海阳三期5498万、莱阳5298万订单,受益于三代核能建设提速与三倍核能宣言,是确定性最高的增长极。工业水处理:随冶金化工资本开支波动。氢能:第三代复合隔膜2025年3月投产,燃料电池发动机已商用交付,低空飞行器混合能源项目入选浙江尖兵领雁计划,但收入贡献尚小。
| 板块 | 2025收入(亿) | 增速 | 地位 | 展望 |
| 火电水处理 | 1.56 | 稳健 | 基本盘 | 煤电清洁化改造托底 |
| 核电水处理 | 0.97 | +77.7% | 高壁垒 | 订单放量,弹性最大 |
| 工业水处理 | 0.28 | 波动 | 补充 | 顺周期 |
| 氢能 | 极小 | 起步 | 期权 | 商业化早期,待验证 |
九、金字塔式成长框架
9.1 底层(稳定器):存量水处理利润释放
底层是现有核电+火电水处理订单的执行与回款。随着历史应收账款回收、减值转回减少但仍正向,经营现金流已显著改善,为公司提供稳定现金缓冲与分红基础(2025年10派0.3元,分红率50.25%)。这是股价的防守底盘。
9.2 中层(增长极):核电订单与火电改造
中层增量来自核电审批提速带来的凝结水精处理设备需求,以及火电低碳化改造。2026年已签海阳、莱阳合计超1亿核电订单,在手订单充足。若核电收入维持高增、火电企稳,中层可支撑营收恢复至3-4亿并改善毛利结构。
9.3 顶层(期权):氢能商业化与低空经济
顶层期权为氢燃料电池发动机、第三代复合隔膜及低空飞行器混合能源系统的产业化。公司具备纵向一体化研发能力且获省级科技专项背书,但商业化规模与盈利兑现存在不确定性,构成估值想象空间而非当期业绩。
十、股东结构与机构动向
10.1 股东户数变化(筹码集中度)
| 报告期 | 股东户数 | 较上期 | 趋势 | 备注 |
| 2025-03-31 | 4378 | -- | 基准 | 筹码较集中 |
| 2025-06-30 | 4890 | +11.7% | 分散 | 散户流入 |
| 2025-09-30 | 4737 | -3.1% | 略集中 | 趋稳 |
| 2025-12-31 | 4988 | +5.3% | 分散 | 小幅分散 |
| 2026-03-31 | 5338 | +7.0% | 分散 | 关注度升但筹码散 |
关键发现:股东户数从2025年初4378户升至2026年一季度5338户,筹码趋于分散,反映事件驱动交易增多、散户参与度上升,不利于股价形成一致预期。人均持股由3.42万股降至2.80万股。
10.2 最新十大流通股东(2026-03-31)
| 排名 | 股东名称 | 持股占比 | 变动 | 信号 |
| 1 | 沈万中 | 32.10% | 不变 | 实控人,治理核心 |
| 2 | 吴吉林 | 3.51% | +0.51pp | 个人增持 |
| 3 | 沈学恩 | 2.62% | 不变 | 前高管 |
| 4 | MORGAN STANLEY | 1.65% | 新进 | 外资关注 |
| 5 | 宋传学 | 1.65% | 新进 | 新进 |
| 6 | 陈晓辉 | 1.57% | 不变 | 稳定 |
| 7 | 齐培旺 | 1.54% | 新进 | 新进 |
| 8 | 孟庆亮 | 1.43% | -0.03pp | 微减 |
| 9 | 中信证券资管(香港) | 1.30% | 新进 | 机构新进 |
| 10 | 中广核汇联二号 | 1.20% | 减100万股 | 产业资本减持 |
关键信号:摩根士丹利、中信证券资管(香港)等外资/机构一季度新进前十,显示边际关注升温;但中广核汇联二号产业资本减持100万股,需留意产业股东退出意愿。实控人沈万中持股32.1%未变,集中度仍高。
10.3 大股东质押与治理风险
| 项目 | 情况 | 判断 |
| 实控人质押 | 公开披露未见高比例质押 | 黄色关注(需持续跟踪) |
| 治理事件 | 实控人获刑、女儿接班 | 红色(治理重构期) |
| 历史处罚 | 2023行政处罚+上交所公开谴责 | 已落地,信誉折价 |
| 减持信号 | 产业资本中广核汇联减持 | 偏空 |
公司未披露大股东高比例股权质押(未见>30%预警),但实控人家族持股集中(沈万中32.1%+沈家雯0.94%),且治理层因刑责事件处于重构期,二代接班能力尚待验证。历史公开谴责与处罚记入诚信档案,构成长期估值折价因素,必须在利空中如实披露。
十一、利好与利空全景
11.1 利好因素
⭐⭐⭐ 核电水处理高壁垒+进口替代:国内极少数核电凝结水精处理合格供应商,2025年核电收入0.97亿同比+77.7%,2026年连获海阳三期5498万、莱阳5298万核电大单,订单确定性高。
⭐⭐⭐ 经营现金流大幅改善:2025年经营现金流1.17亿同比+105.7%,自由现金流约+1.02亿,回款与坏账转回成效显著,分红率50.25%体现现金底气。
⭐⭐ 政策红利:中国加入三倍核能宣言,2010-2025核电装机由11.1GW增至60.7GW(CAGR12%),2025年核准10台新机组,核电水处理需求确定性扩容。
⭐⭐ 火电清洁化改造:2025年中标新疆油田煤电、中煤伊犁热电合计4686万,煤电低碳化改造持续推进,火电水处理需求稳中向好。
⭐⭐ 氢能战略布局:第三代复合隔膜2025年3月投产、性能比肩国际;燃料电池发动机商用交付;长航时低空飞行器混合能源项目入选浙江2026尖兵领雁科技计划。
⭐ 扭亏与机构关注:2025年归母净利894万(+252%)实现扭亏;2026Q1摩根士丹利、中信证券资管等外资/机构新进十大流通股东,边际关注度提升。
11.2 利空与风险
⭐⭐⭐ 历史财务造假与实控人刑责:2021年通过提前确认11个项目进度虚增利润(占当期68%),2023年行政处罚;实控人沈万中2025年因违规披露重要信息罪获刑,治理信誉严重受损,长期估值折价。
⭐⭐⭐ 盈利依赖减值转回、主业仍亏:2024、2025扭亏主要靠信用减值损失转回(约800万、约4000万)及补助,扣非净利润连续四年为负(2025年-1195万),真实盈利能力存疑。
⭐⭐ 短期业绩承压:2026Q1营收4256万(-14.8%)、归母净利56万(-80.7%)、扣非亏损121万,增长持续性弱,订单到收入确认存在时滞与不确定性。
⭐⭐ 盈利能力未恢复:2025年毛利率仅15.3%、净利率3.1%,远低于上市前30%+/10%+水平;ROE仅1.8%,缺乏经营杠杆。
⭐⭐ 估值偏高:当前价约11.2元对应PE(TTM)约185-285倍、PB约3.4倍、PS约5.8倍,微利状态下估值透支明显,下行风险大。
⭐ 治理与减持风险:实控人家族持股集中、二代接班能力待验;产业资本中广核汇联二号减持100万股;历史处罚记入诚信档案,再融资与机构配置受限。
⭐ 应收账款与回款风险:客户以大型发电集团为主但账龄偏长,若回款放缓或减值转回不可持续,现金流与利润将再度承压。
十二、综合评分
12.1 六维评分(满分10)
| 维度 | 评分 | 评价 | 权重 |
| 盈利质量 | 4 | 扣非连续四年亏损,依赖减值转回 | 20% |
| 成长性 | 6 | 核电订单高增,但2026Q1短期承压 | 20% |
| 财务健康 | 7 | 经营现金流显著改善,负债率适中 | 15% |
| 管理层/治理 | 3 | 实控人获刑、历史造假,治理重构 | 15% |
| 估值吸引力 | 4 | PE极高、PB3.4倍,性价比低 | 15% |
| 行业景气 | 8 | 核电三倍核能+火电改造双驱动 | 15% |
| 加权综合 | 5.8 | 5.8/10 谨慎增持 | 100% |
综合判断一句话:力源科技是核电水处理稀缺标的、行业景气向上且现金流转正,但被历史造假与治理污点、微利高估值双重压制——下有核电壁垒与现金流转正兜底,上有治理修复与氢能兑现决定空间。
十三、估值与三情景分析
13.1 估值方法说明
公司2024-2025微利、扣非仍亏,PE(TTM)高达185-285倍失真,不宜作为主锚。本报告以PB(净资产约4.97亿、账上资产扎实)与PS(水处理设备商常用)为主,辅以预期PE情景测算。核电高壁垒资产与正向经营现金流给予PB一定溢价基础。
13.2 估值基准表(2026-08-25收盘约11.2元,总股本1.50亿股)
| 指标 | 数值 | 评价 |
| 股价 | 约11.2元 | 事件驱动波动大 |
| 总市值 | 约16.8亿 | 小市值 |
| PE(TTM) | 约185-285倍 | 失真,仅参考 |
| PB(LF) | 约3.4倍 | 高于1倍净值,含预期 |
| PS(TTM) | 约5.8倍 | 偏高 |
| 2025分红 | 10派0.3元 | 分红率50.25% |
13.3 三情景估值
| 情景 | 触发条件 | 估值假设 | 目标价 | 概率 |
| 悲观 | 治理风险发酵/订单执行不及预期/氢能持续烧钱 | PB回落至2.0倍、PS约3.5倍 | 6.5元 | 35% |
| 中性 | 核电订单稳步兑现、火电企稳、维持微利 | PB约3.2倍、PS约5.5倍 | 11元 | 45% |
| 乐观 | 核电放量+氢能商业化突破+治理修复 | PB约4.5倍、预期PE修复 | 17元 | 20% |
期望目标价 = 悲观6.5×35% + 中性11×45% + 乐观17×20% = 2.275 + 4.95 + 3.4 ≈ 10.6元。当前价约11.2元已接近中性情景,安全边际有限,需等待回调至悲观-中性区间或治理实质修复信号再加仓。
十四、安全边际与操作策略
14.1 五层安全垫
| 层级 | 保护来源 | 当前状态 |
| 净资产保护 | PB约3.4倍,净资产4.97亿 | 中等(非破净) |
| 股息保护 | 10派0.3元,分红率50% | 较弱(股息率约0.3%) |
| 利润流保护 | 微利+减值转回 | 较弱(扣非仍亏) |
| 存量业务保护 | 核电/火电在手订单超1亿 | 中等 |
| 外部背书 | 国家级小巨人、大客户绑定 | 中等偏正面 |
14.2 分级建仓策略
| 价格区间 | 操作 | 仓位 | 对应估值 |
| <7元 | 重仓买入 | 15-20% | PB<2.1倍,悲观下沿 |
| 7-9元 | 积极建仓 | 10-15% | PB2.1-2.7倍 |
| 9-11元 | 分批建仓 | 8-12% | PB2.7-3.3倍,中性区 |
| 11-13元 | 持有不加 | 维持 | PB3.3-3.9倍 |
| >13元 | 减仓至半 | 5-8%底仓 | PB>3.9倍,透支预期 |
退出策略:若实控人家族减持加速、产业资本持续退出或订单兑现明显低于预期,降至底仓;若核电大单持续落地且扣非转正,可上移至持有区。止损线参考跌破悲观情景6.5元且基本面恶化。
十五、关键跟踪清单
15.1 需持续跟踪的八大指标
| # | 跟踪指标 | 频率 | 关注要点 |
| 1 | 核电新增订单金额 | 每季度 | 海阳/莱阳外是否持续斩获大单 |
| 2 | 扣非净利润 | 每半年 | 能否转正,摆脱减值依赖 |
| 3 | 经营现金流 | 每季度 | 回款质量与减值转回可持续性 |
| 4 | 毛利率 | 每半年 | 能否回升至20%以上 |
| 5 | 应收账款/合同资产 | 每季度 | 账龄与减值计提是否扩大 |
| 6 | 十大股东变动 | 每季度 | 机构新进/产业资本减持动向 |
| 7 | 治理与合规 | 事件驱动 | 二代接班成效、有无新监管函 |
| 8 | 氢能商业化 | 每半年 | 收入贡献与第三代隔膜放量 |
验证逻辑:若核电订单持续兑现且扣非转正,则中性/乐观情景成立;若减值转回不可持续、治理风险再发酵,则回归悲观情景,需严格控制仓位。
十六、投资结论
核心判断:力源科技是A股稀缺的核电凝结水精处理设备供应商,身处三代核能建设提速与火电清洁化改造的双重景气赛道,2025年经营现金流转正、2026年核电大单密集落地,基本面边际改善明确。但公司被2021年财务造假、实控人获刑的治理污点严重拖累,且扣非连续四年亏损、当前PE(TTM)高达185-285倍,估值性价比偏低。
是否值得买:给予谨慎增持(5.8/10)。适合风险承受力强、认可核电赛道的主题型投资者小仓位参与,不宜作为核心仓位。什么价位买:建议等待回调至9元以下(PB约2.7倍)分批建仓,当前11.2元已接近中性目标价、安全边际不足。持有多久:以1-2年观察治理修复与订单兑现。预期收益来源:核电订单放量驱动的收入与毛利改善,以及治理风险折价的部分修复。
核心矛盾:市场定价的是核电三倍核能政策红利与氢能期权的新叙事,但公司实际仍受制于历史造假信誉折价与微利高估值并存的旧现实,叙事与基本面之间存在明显预期差。
关键风险:第一,治理合规风险——实控人刑责后二代接班能力未验证,诚信档案污点压制机构配置与再融资;第二,盈利质量风险——扣非连续亏损、依赖减值转回,主业造血未稳;第三,估值回撤风险——高PS/PB在业绩不及预期时下行空间大。
一句话总结:核电水处理隐形冠军站上行业风口,但治理伤疤与微利高估值使其宜守不宜攻,只在悲观-中性低位区间以小仓位博弈景气兑现。
本报告基于公开信息整理,仅供研究参考,不构成投资建议。力源科技曾因2021年信息披露违法被行政处罚、实际控制人获刑,投资需特别留意治理与合规风险。


发表评论
发表评论: