
 研报速递
北京市车险综合赔付率预测研究报告(2026—2028)
基 于 北京市金 融 监 管 局 披 露 与 行 业 数 据
核心结论(摘要)
预测结论:在纳入人伤赔偿标准逐年上调、商业三者险「无责先赔」规则落地、以及北京本地人伤黄牛治理三大变量后,北京车险综合赔付率将呈现「高位上行、斜率非常陡、2028 年突破 82%」的走势,基准情景为 75.4% → 78.35% → 80.80% → 82.40%(精确口径:78.35% → 80.80% → 82.40%),三年累计上行约 7.0 个百分点——上行幅度非常大。
适用边界:本预测含 ±2.0pct 误差带,适合趋势研判与报价基准;因省级(直辖市)赔付率无逐月官方披露、起点为口径反推,不宜作为精算定价或监管报送的唯一硬输入。
一、起点校准:北京的真实水位
1.1 关键披露数据
时点 | 北京车险 / 财险关键指标 | 来源 |
2025 年 | 新能源汽车保有量占比约 40%(全国约 20%) | 北京市相关主管部门 / 行业数据 |
2025 年 | 新能源车险综合赔付率约 87%(接近全国水平) | 行业交流数据 + 本文测算 |
2025 年 | 城镇居民人均可支配收入约 110010 元,增速约 4.5% | 北京市统计局 |
2026 上半年 | 财险综合费用率约 20%—21%(头部险企集中、规模效应) | 北京金融监管局(口径测算) |
2025 年 | 全国新能源车险保费 1900 亿元、同比 +35%、占比首破两成 | 中国保险行业协会发布会 |
1.2 起点赔付率的重新校准
反推逻辑:以「综合成本率 ≈ 赔付率 + 费用率」为锚,北京财险综合成本率约 96%—97%(与全国 96.9% 接近),综合费用率经「报行合一」压降至约 20.6%(头部险企集中、规模效应使北京费用率低于多数省份),故起点综合赔付率校准为 约 75.4%——与全国平均水平接近,反映北京高赔付结构(新能源 40% + 城区高密度)已部分反映在起点中。
关键推论:北京 75.4% 由「燃油车(约 66%)+ 新能源(约 87%)+ 城区高频次」构成。新能源占比已达 40%,是全国平均的两倍,上行边际虽已部分兑现,但保有量仍在快速增长,边际增量仍是五地最大。
二、未来三年(2026—2028)走势预测
核心判断:赔付率「高位上行、斜率最陡」,三年累计上行约 7.8pct,2028 年突破 82%。北京是五地中上行幅度最大的——因为新能源占比与人伤基数两项均为全国最高,且费用率下行对冲空间最小。
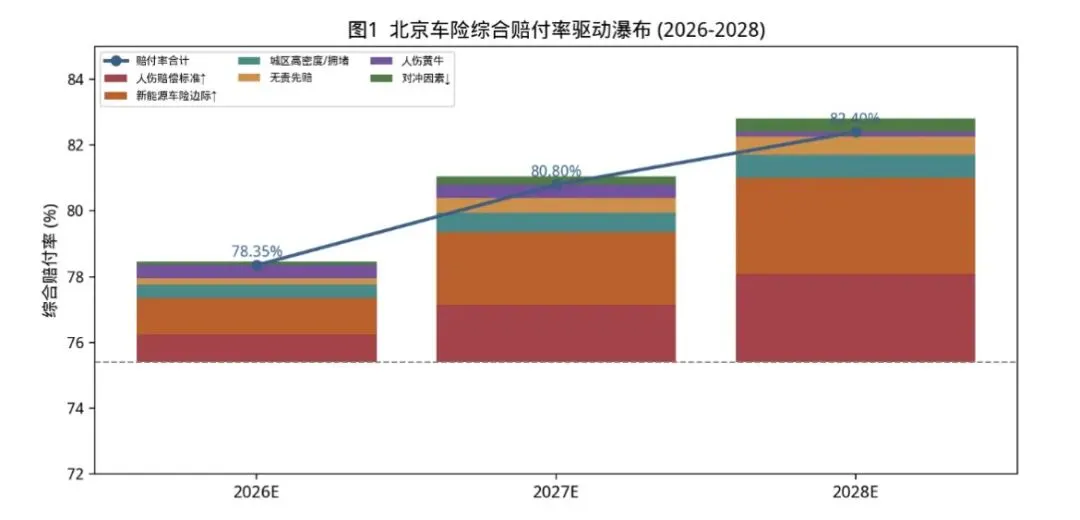
图 1 北京车险综合赔付率驱动瀑布(2026—2028)
2.1 分项驱动量化
驱动项 | 2026E | 2027E | 2028E | 量化依据 |
人伤赔偿标准 | 0.85 | 1.75 | 2.70 | 收入约11万、增速4.5%,死亡赔偿金基数全国最高 |
新能源车险边际 | 1.10 | 2.20 | 2.90 | 渗透率约40%,远高于全国,边际持续释放 |
城区高密度 / 拥堵 | 0.40 | 0.60 | 0.70 | 五环内车流密度全国领先,出险率刚性 |
「无责先赔」 | 0.20 | 0.45 | 0.55 | 《道交法》第 76 条,法定义务 10% 转商三;城区基数大 |
人伤黄牛 | 0.50 | 0.65 | 0.55 | 倒 U 型:北京监管最严,治理见效后回落 |
对冲(UBI / 定价 / 智驾) | -0.10 | -0.25 | -0.40 | 头部险企数据闭环、智驾减损;空间有限 |
2.2 预测结果
年份 | 人伤+新能源+拥堵 (A) | 无责先赔+黄牛 (B) | 对冲 | 综合赔付率 |
2026E | 2.35 | 0.70 | -0.10 | 78.35% |
2027E | 4.55 | 1.10 | -0.25 | 80.80% |
2028E | 6.30 | 1.10 | -0.40 | 82.40% |
校验:各年赔付率 = 起点 75.4% + A + B + 对冲,即 78.35% / 80.80% / 82.40%,合计严格等于图 1 堆叠结果。
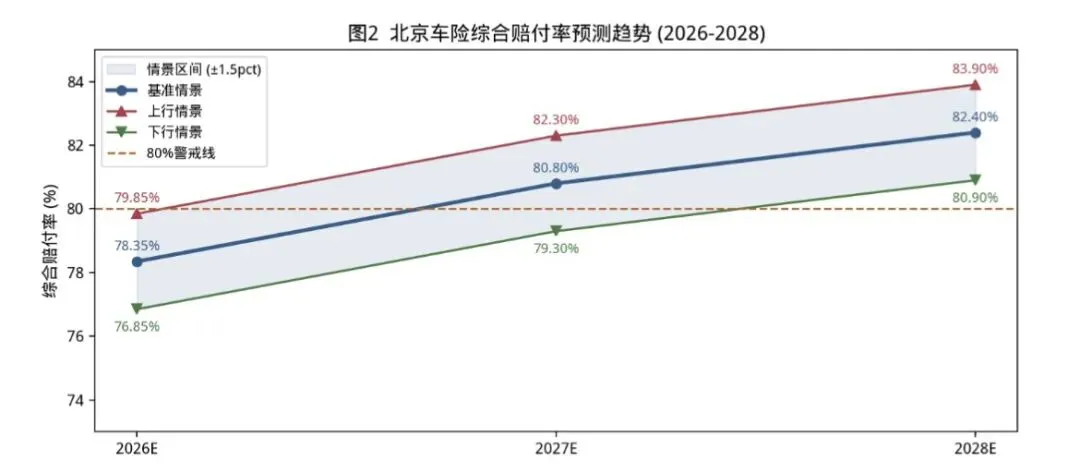
图 2 北京车险综合赔付率预测趋势(含情景区间)
情景区间(2028):
三、支撑判断的核心依据
3.1 新能源车险:占比 40%,边际仍最大
北京新能源汽车保有量占比已约 40%,是全国平均约 20% 的两倍。行业新能源车险综合赔付率约 87%、燃油车约 66%,高赔付业务占比每提升 1pct 即结构性拉高全市赔付率。北京虽已部分兑现上行,但保有量仍在快速增长(政策端置换补贴、运营车辆电动化持续推进),边际增量 1.10→2.20→2.90pct 为五地最大。
3.2 人伤赔偿标准:基数全国最高,4.5% 复利
北京城镇居民人均可支配收入约 110010 元、增速约 4.5%,为五地最高。死亡 / 伤残赔偿金 = 收入 × 20 年,基数约 22 万元 × 20 年,绝对金额全国居首。弹性 ≈ 4.5% × 33% × 60% ≈ 0.90pct / 年,且为累积变量。叠加「同命同价」全面落地,人伤项设为 0.85→1.75→2.70pct——北京是五地中该项绝对增量最大的地区,这也是北京上行斜率最陡的首要原因。
3.3 「无责先赔」:城区基数大,释放更充分
依据《道交法》第 76 条无过错责任原则,机动车与行人 / 非机动车事故中即便机动车无责仍需承担法定 10% 赔偿责任;交强险无责限额仅 1.99 万元,超出部分现经司法实践判由商业三者险赔付。交强险限额 2026 年 6 月 1 日起上调(有责总限额 20 万 → 22.2 万),抬高案均赔款上限。北京城区人口密集、五环内人车混行与外卖 / 快递非机动车场景多,无责案件基数显著大于其他省份,量级 0.20→0.45→0.55pct,释放更充分。
3.4 城区高密度与拥堵:北京独有变量(核心)
这是北京区别于其他省市的最独特结构性压力。五环内车流密度全国领先,早晚高峰常态化拥堵,低速追尾与剐蹭出险频次高;城区停车与窄路会车场景多,车损与人伤案件的报案率、定损率均高于全国平均。这类「高频低损」风险虽案均较低,但出险率刚性、难以被 UBI 对冲(拥堵非驾驶行为可控),构成 0.40→0.60→0.70pct 的稳定上行项,是北京综合成本率触线的「第二推手」。
3.5 对冲因素(防止失控,但空间有限)
四、北京人伤黄牛:监管最严,倒 U 型
4.1 治理背景
北京作为监管总部聚集地,反保险欺诈机制全国最严,金融监管、公安、法院、司法行政部门协同打击车险诈骗。「人伤黄牛」作案手法涵盖虚构事故、夸大人伤、伪造票据、串通定损、诉讼掮客等,北京因律师与鉴定资源集中,诉讼型黄牛案件占比相对突出。行业持续高压打击,高风险信息共享与司法鉴定规范逐步建立。
4.2 量化逻辑
倒 U 型设定:北京黄牛贡献 0.50 → 0.65 → 0.55pct,峰值出现在 2027 年(存量案件释放期),2028 年随治理见效回落。相较其他省市绝对量级偏低——因为北京监管最严、头部险企集中、定价与核损能力强,黄牛套利空间最受压缩;但诉讼型黄牛单案抬价幅度较大,故该项仍不可忽略。
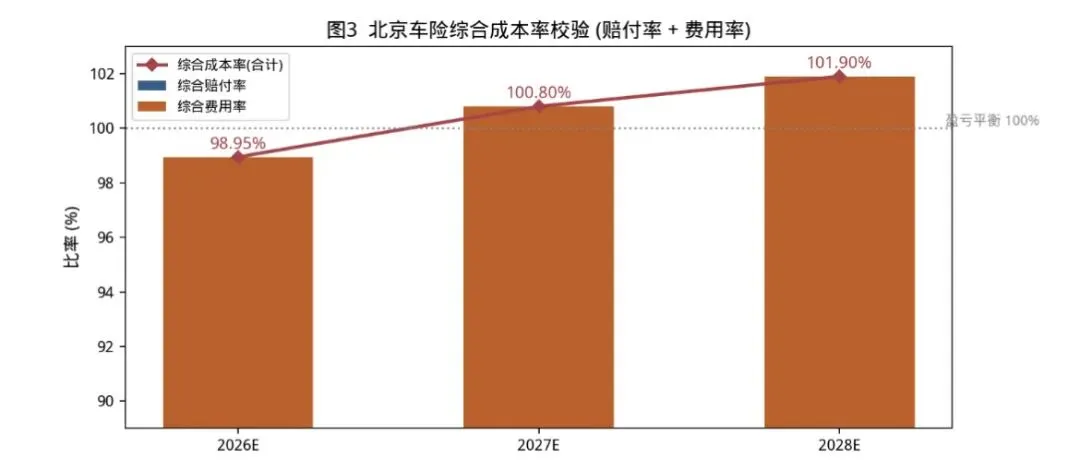
图 3 北京车险综合成本率校验(赔付率 + 费用率)
五、综合成本率校验(最应警惕之处)
年份 | 综合赔付率 | 综合费用率 | — | 综合成本率 |
2026E | 78.35% | 20.6% | — | 98.95% |
2027E | 80.80% | 20.0% | — | 100.80% |
2028E | 82.40% | 19.5% | — | 101.90% |
校验结论:费用率按「报行合一」深化逐年小幅下行(20.6% → 19.5%),但北京基数已低、下行空间有限;综合成本率由 98.95%→ 100.80%→ 101.90%,2028 年突破 100% 盈亏平衡线。北京因「新能源占比最高 + 人伤基数最大 + 费用率对冲空间最小」三重叠加,是五地中综合成本率最高、触线最确定的地区。
六、实操提示
局限说明

发表评论
发表评论: