
 研报速递
风险提示:本文仅作技术交流,不构成投资建议。股市有风险,投资需谨慎。文中提到的所有框架均为开源工程工具,用于研究数据处理与自动化流程,不产出任何买卖结论。
你有没有想过一件事:当你让 AI 写一份"深度研究报告",报告里那些精确到小数点的估值数字,到底是谁算出来的?
大多数人的第一反应是"AI 算的"。这个回答听起来没问题,实际上漏洞很大——大语言模型的本质是预测下一个 token,不是执行浮点运算。你让它算 DCF,它会给你一个看起来很像 DCF 结果的数字,而不是算出来的 DCF 结果。
FinRobot 这个项目,8,012 个 star、Apache-2.0 协议,来自 AI4Finance 基金会,做的第一件事就是把这条线画清楚:
Numbers are code-calculated.Narratives are LLM-assisted.Every output is provenance-tracked.
翻成大白话:数字由代码算,文字由模型写,每一步都能溯源。
这句话是整篇文章的纲。下面所有横评,都围绕它展开。
先说清楚两种路线的差别。这不是学术争论,直接决定你能不能拿这份报告去跟人掰扯。
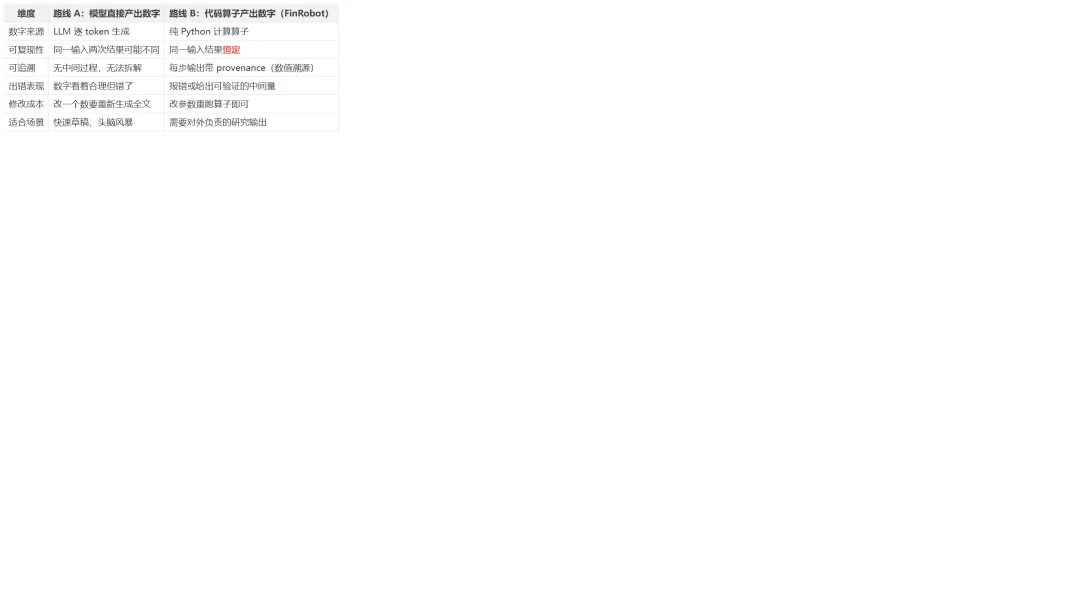
FinRobot 桌面版内置了30 个纯 Python 计算算子和7 个协调器(coordinator),覆盖 DCF、DDM、LBO、WACC、可比公司分析、蒙特卡洛模拟这些标准估值工具。
关键点在于:模型不碰这些数字。它只负责读代码算出来的结果,然后组织语言、写论点、做综合。
这是 FinRobot 最值得抄的设计:把"算"和"说"彻底分开。
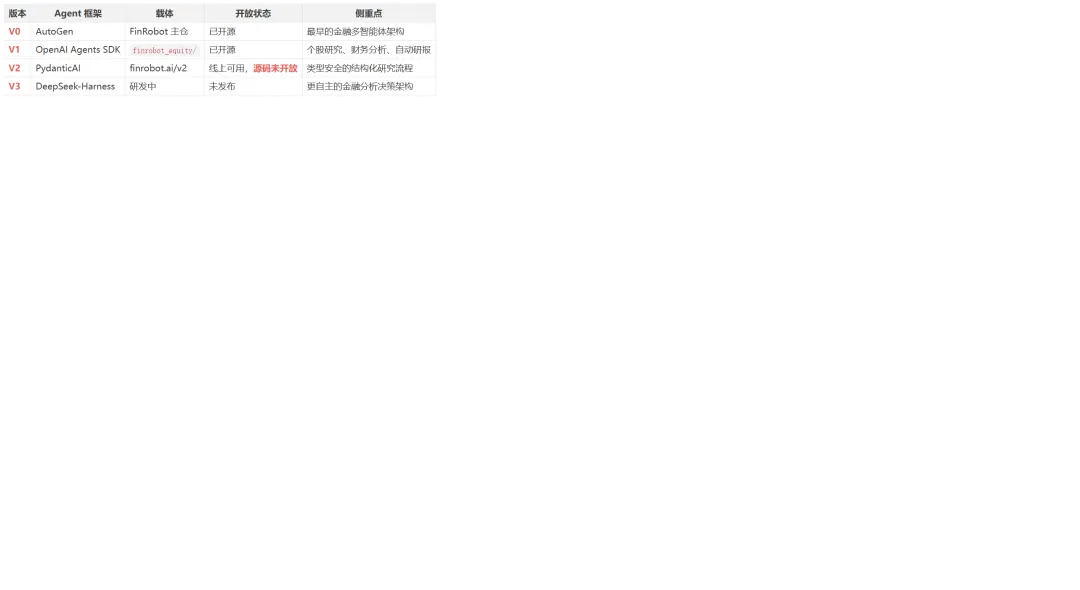
横评二:四代架构演进——它换过四次"骨架"
很多开源项目绑定一个 Agent 框架就再也不动了。FinRobot 反过来:框架只是壳,金融领域层才是核心。
项目原话是这么说的:
FinRobot 不由任何单一 Agent 框架定义。我们持续采纳、评估并随最先进的 Agent 架构演进,同时把金融领域层、工具、工作流、确定性计算与决策能力保持在核心位置。
这句话值得琢磨。它意味着框架选型是可替换的,领域资产是不可替换的。V0 到 V3 换了四套框架,金融算子、数据源适配、报告结构这些沉淀一直留着。
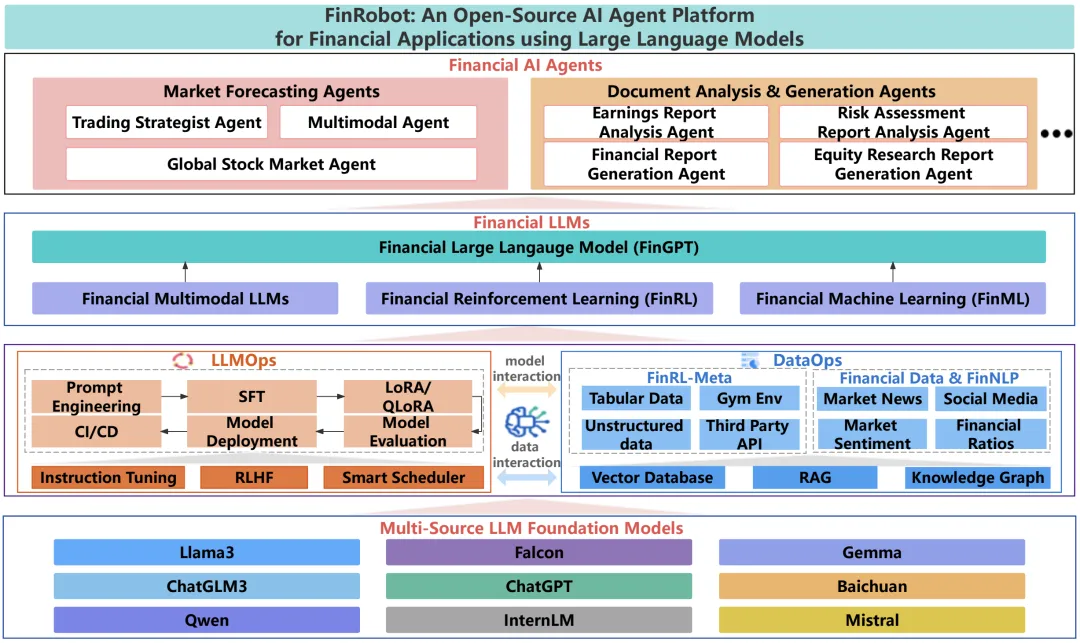
四层结构从上到下是:
1.Financial AI Agents 层 —— 引入 Financial Chain-of-Thought(金融思维链),把市场预测、文档分析、交易策略拆成可解释的步骤 2.Financial LLMs Algorithms 层 —— 针对特定领域和全球市场调优的模型配置 3.LLMOps & DataOps 层 —— 多源集成策略,为具体金融任务挑选最合适的模型 4.Multi-source LLM Foundation Models 层 —— 通用与专用大模型的即插即用底座
横评三:9 个智能体的分工——比"一把梭"强在哪
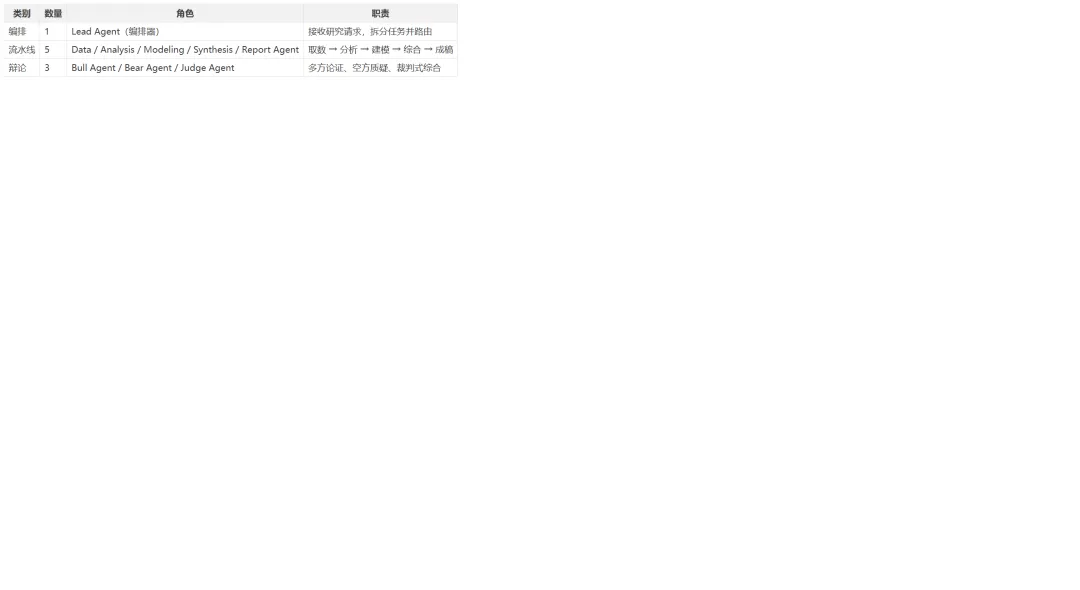
单模型做研究,是一个人从头写到尾。FinRobot 桌面版把它拆成 9 个角色:
流程长这样:
User Research Request ↓Lead Agent / Orchestrator ↓Data Agent → Analysis Agent → Modeling Agent → Synthesis Agent → Report Agent ↓Bull Agent ↔ Bear Agent → Judge Agent ↓Traceable Investment Research Output为什么要有 Bull / Bear / Judge? 因为单一链条的输出天然偏向"自洽"——模型会给自己前面写的东西找理由。加一组对立角色强制它同时生成两套论证,再由第三方角色裁决,能显著减少这种自我强化。
多空辩论 + 裁判角色,是防止模型"越写越自信"的实用工程手段。
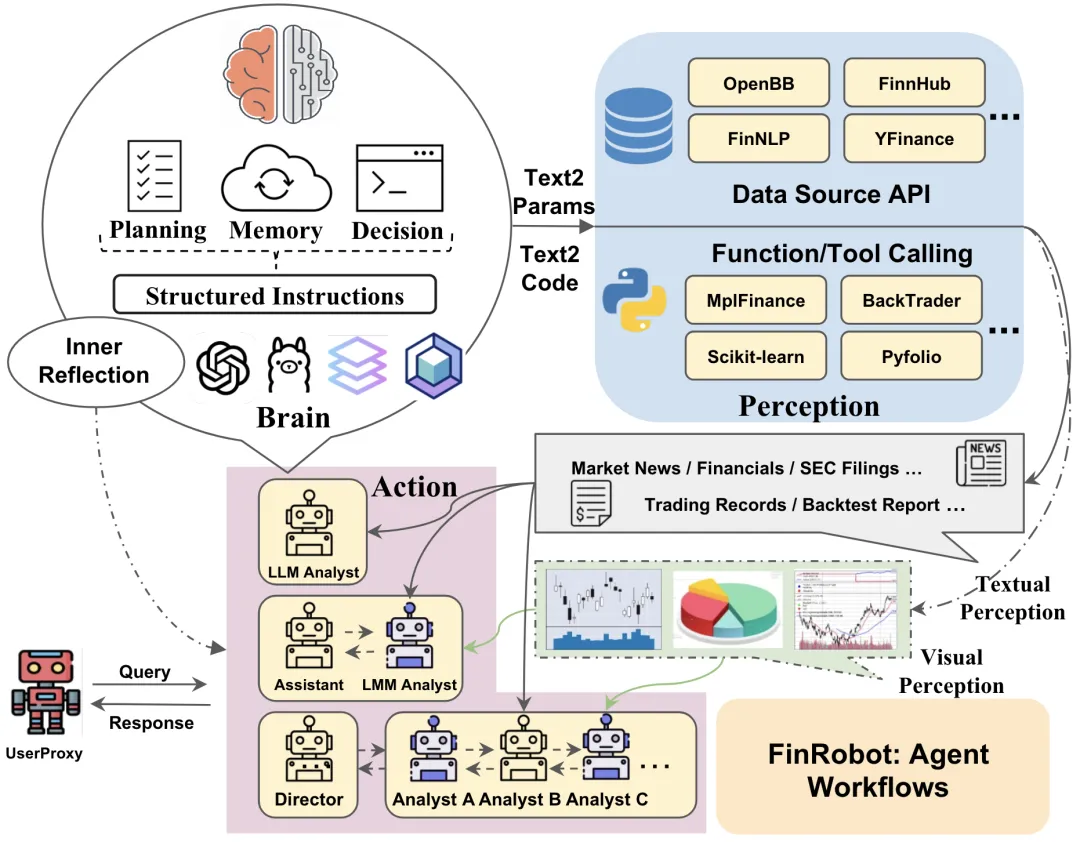
V0 版本的抽象是经典的Perception → Brain → Action 三段式:
•Perception(感知) —— 从行情、新闻、经济指标捕获多模态金融数据,结构化后交给下游 •Brain(大脑) —— 用 LLM + Financial CoT 把数据转成结构化指令 •Action(行动) —— 执行指令:出报告、调组合、发告警
横评四:Smart Scheduler——模型不是越大越好
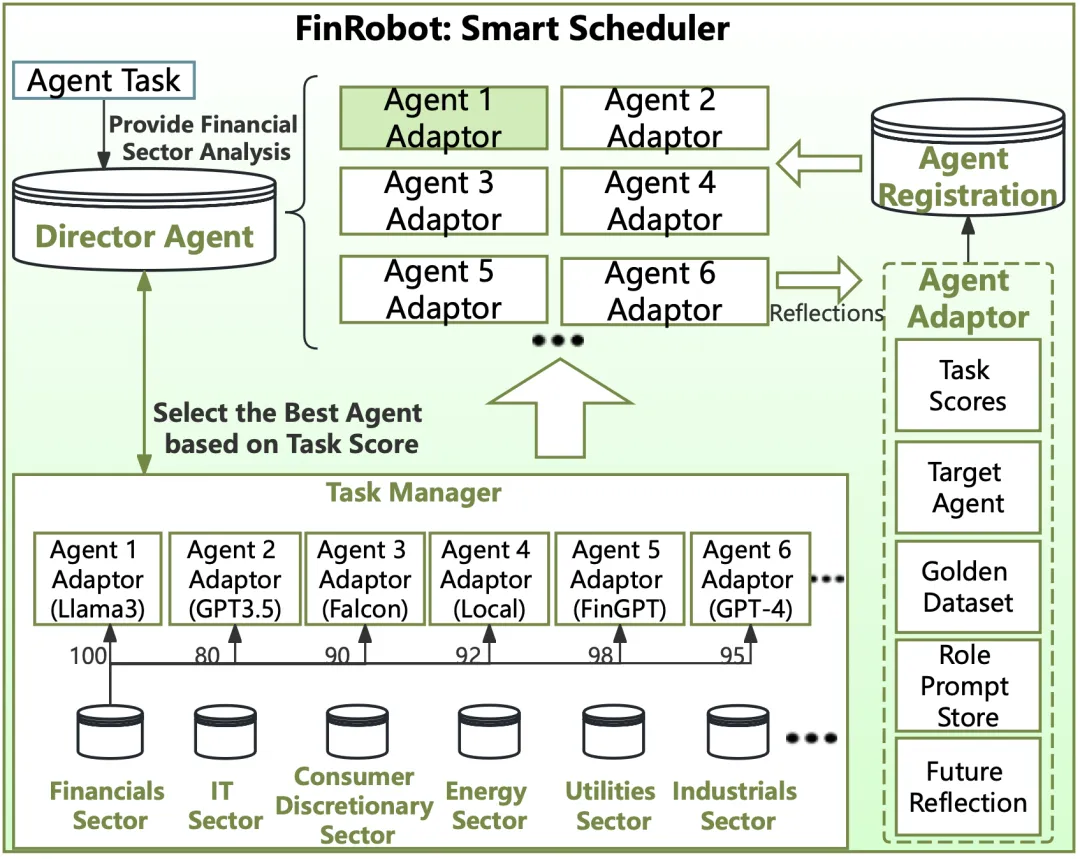
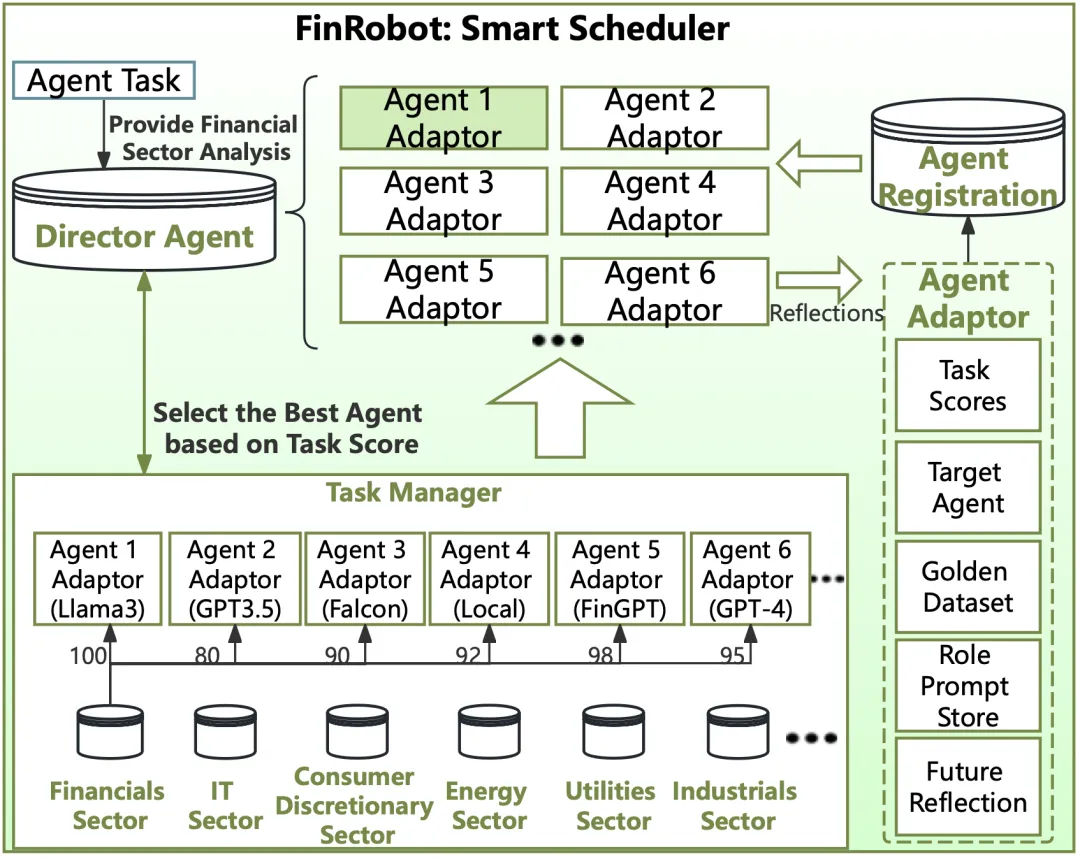
这一层是很多人忽略的。FinRobot 有个Smart Scheduler,专门管"哪个任务用哪个模型"。
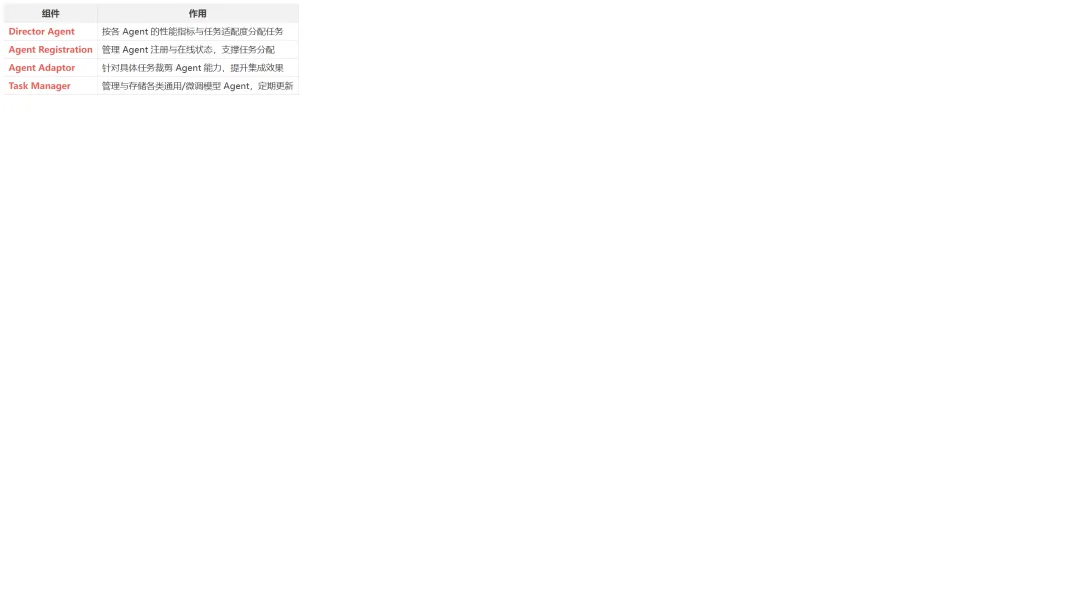
四个组件:
翻译成人话:简单的取数任务别调用最贵的推理模型。这一层直接决定你的 token 账单和响应时延。
没有调度层的 Agent 系统,成本会失控;有了调度层,模型多样性才真正可用。
横评五:和通用多智能体框架比,差别在哪
FinRobot README 自己列了一串通用框架:AutoGen(56k)、MetaGPT(65.6k)、CrewAI(46.6k)、LangChain(130k)等。它们和 FinRobot 不是替代关系,但定位差异很明显:
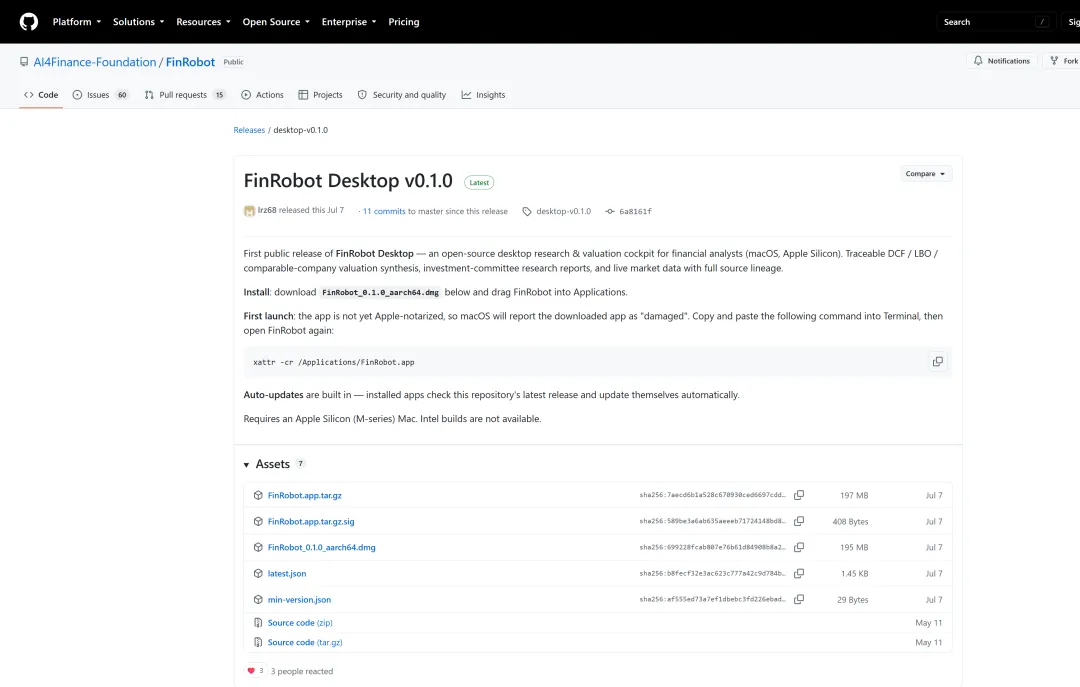
桌面版 v0.1.0 的代码量级:全栈约18.4 万行,横跨 Python 后端、React/Tauri 桌面前端、Rust 外壳与测试。7 条研究流水线覆盖公司研究、DCF、可比公司、LBO、DDM、盈利分析与 IC memo 生成。
实操:怎么把它跑起来
开源部分(finrobot_equity/)走 Web 界面最简单。跑起来之后是这个样子:
git clone https://github.com/AI4Finance-Foundation/FinRobot.gitcd FinRobot# 配置密钥cp finrobot_equity/core/config/config.ini.example finrobot_equity/core/config/config.iniconfig.ini 里填三个 key:
[API_KEYS]fmp_api_key = YOUR_FMP_API_KEY # https://financialmodelingprep.com/developeropenai_api_key = YOUR_OPENAI_API_KEY # https://platform.openai.com/account/api-keysadanos_api_key = YOUR_ADANOS_API_KEY # 可选:启用零售情绪洞察一键起 Web 服务:
chmod +x deploy.sh./deploy.sh start# 默认访问 http://127.0.0.1:8001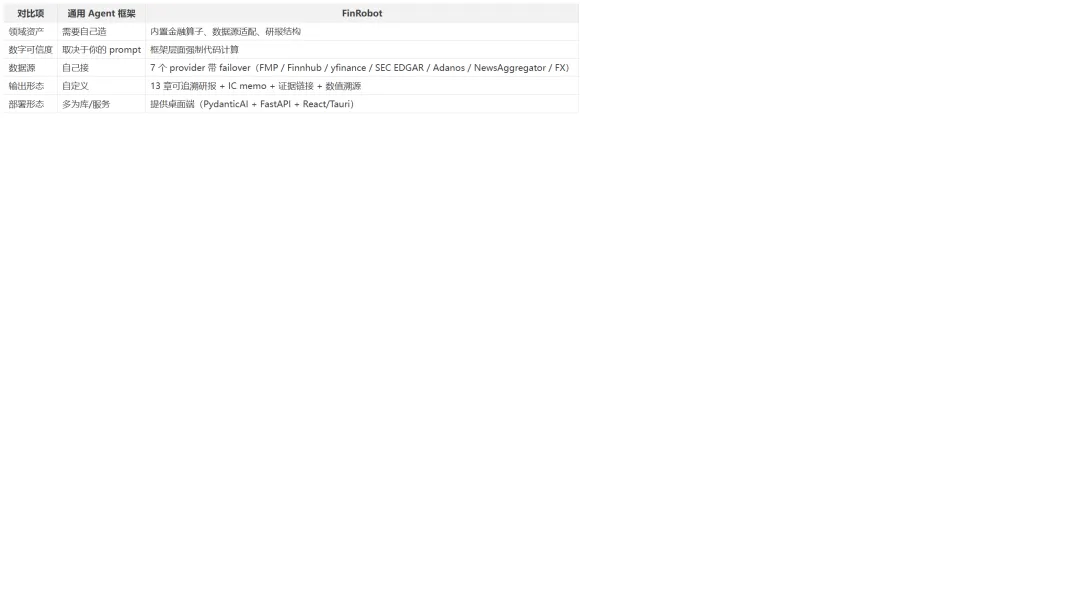
也可以用命令行两步跑完整条流水线:
# 第一步:财务分析python finrobot_equity/core/src/generate_financial_analysis.py \ --company-ticker NVDA \ --company-name "NVIDIA Corporation" \ --config-file finrobot_equity/core/config/config.ini \ --peer-tickers AMD INTC \ --generate-text-sections# 第二步:生成研报python finrobot_equity/core/src/create_equity_report.py \ --company-ticker NVDA \ --company-name "NVIDIA Corporation" \ --analysis-csv output/NVDA/analysis/financial_metrics_and_forecasts.csv \ --ratios-csv output/NVDA/analysis/ratios_raw_data.csv \ --config-file finrobot_equity/core/config/config.ini流水线四步:取数(FMP 拿三张表)→ 处理预测(三年预测 + DCF + 同业对比)→ 多智能体分析(8 个专职 Agent 出投资逻辑、风险评估、估值概览)→ 成稿(15+ 图表类型的 HTML/PDF 研报)。
V0 主仓那套基于 AutoGen 的用法也很直接:
conda create --name finrobot python=3.10conda activate finrobotpip install -U finrobot# 重命名 OAI_CONFIG_LIST_sample → OAI_CONFIG_LIST 并填入 key# 重命名 config_api_keys_sample → config_api_keys 并填入 finnhub / fmp / sec key入门 notebook 在tutorials_beginner/,进阶在tutorials_advanced/,后者包含交易策略智能体、多模态 K 线智能体、SMACross 参数优化智能体等。
客观说几句局限
先把话说在前面,避免你抱错预期:
•数据源偏美股:FMP、Finnhub、SEC EDGAR、yfinance 都是美股口径,A 股研究者要接自己的数据层,不是开箱即用 •V2 未开源:线上版 finrobot.ai/v2 体验最好,但源码没放出来,想改只能基于 V1( finrobot_equity/)•桌面端仅 Apple Silicon:v0.1.0 只支持 M1/M2/M3 及以后,Intel Mac 和 Windows 用户暂时用不上 •API Key 有门槛:FMP 等数据源要注册,免费额度有限,跑全量研究得付费 •未签名:macOS 首次打开会提示"已损坏",需要 xattr -cr /Applications/FinRobot.app处理一次
总结
FinRobot 最值得借鉴的不是"它能自动生成研报"——能自动生成研报的工具现在一抓一把。真正有价值的是它把工程边界划得很清楚:
1.计算权归代码 —— 数字不出自模型,出自可复现的 Python 算子 2.框架可替换 —— 四代架构换了四套 Agent 框架,领域资产不动 3.强制对立视角 —— Bull / Bear / Judge 三角色,抑制自我强化 4.调度层控制成本 —— 按任务适配度分配模型,而不是一律上最强模型 5.输出可溯源 —— 13 章研报 + IC memo + 证据链接 + 数值 provenance
如果你在做金融方向的 Agent 应用,这五条比任何一段 prompt 都值得先抄走。
项目信息
本文仅作技术交流,不构成投资建议。

发表评论
发表评论: