
 研报速递
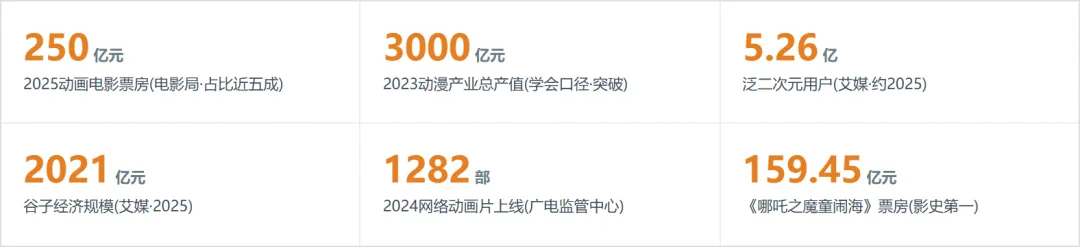
动漫是近三年被两股力量同时重塑的赛道:一股来自内容端,国家电影局口径下 2025 年动画电影票房突破 250 亿元、占全年大盘比重接近五成,《哪吒之魔童闹海》以 159.45 亿元刷新影史;另一股来自消费端,艾媒咨询口径下谷子经济(二次元周边)市场规模从 2024 年 1689 亿元增至 2025 年 2021 亿元。产业总产值按中国动画学会口径 2023 年突破 3000 亿元,与北京动漫游戏产业协会 2021 年 2111 亿元属不同统计口径、不可直接连线。供给端则高度线上化:广电总局监管中心口径下 2024 年网络动画片上线 1282 部,而原创(电视)动画片仅 65 部。竞争格局仍分散,头部公司盈利分化明显——2024 上半年光线传媒归母净利同比增 133.14%、奥飞娱乐却下滑 9.02%。
01 行业大盘与市场规模
MARKET
总产值、用户规模与谷子经济三条曲线共同刻画动漫大盘;不同机构口径差异达 30%+,本文以区间与分段呈现、不跨口径连线。
动漫产业总产值:470亿→2111亿→3000亿的三级跳
口径:动漫产业总产值(含内容制作、播出、衍生),学会与协会两套口径、统计范围不同,仅取各口径代表年、不跨口径连线;数据期间:2010 / 2021 / 2023;加工逻辑:原始发布值,未加工。
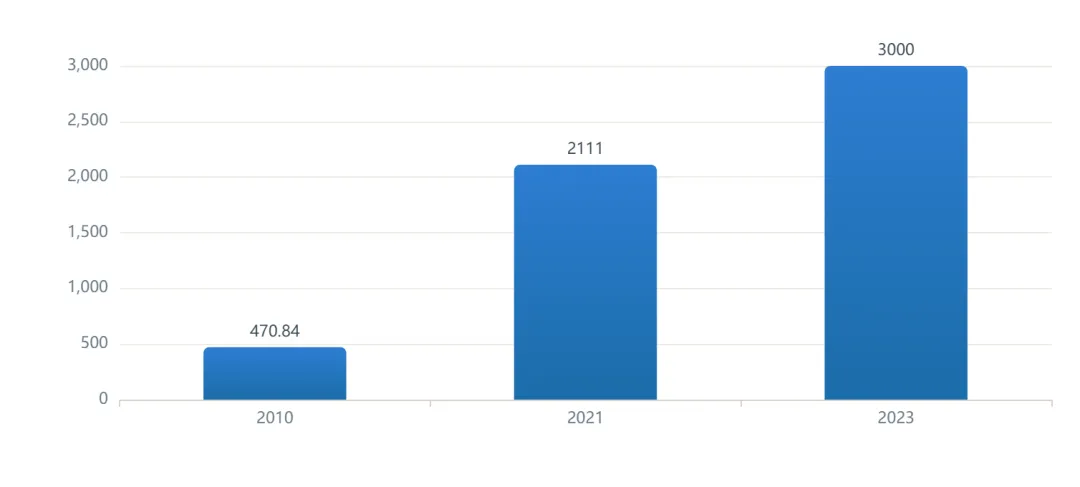
事实:2010 年 470.84 亿元(“十一五”期末)、2021 年 2111 亿元(协会口径)、2023 年突破 3000 亿元(学会口径),三年一个台阶抬升。成因:政策扶持(“动漫强国”工程、播出补贴)叠加视频平台分账与衍生品变现三条现金流同时放量;跨口径数值不可直接连线,此处仅取各口径代表年。决策:投资人——规模中枢上行但口径差异大,估值需先锁定统计口径;从业者——大盘扩张意味着岗位总量仍在增;创业者——增量更多落在衍生品与内容出海两端。
数据来源:L2 · 中国动画学会《动漫产业发展报告》(转引自新华网,2024-08);北京动漫游戏产业协会口径(2021);数据期间:2010–2023;https://app.xinhuanet.com/news/article.html?articleId=0ea9280e-c609-4733-9860-01e117936592
泛二次元用户规模与同比增速
口径:泛二次元用户(含轻度内容消费者);数据期间:2021 / 2023 / 2024;加工逻辑:同比 =(V(t)-V(t-n))/V(t-n),2021→2023=(4.9-4.6)/4.6=6.52%(年均口径),2023→2024=(5.03-4.9)/4.9=2.65%。
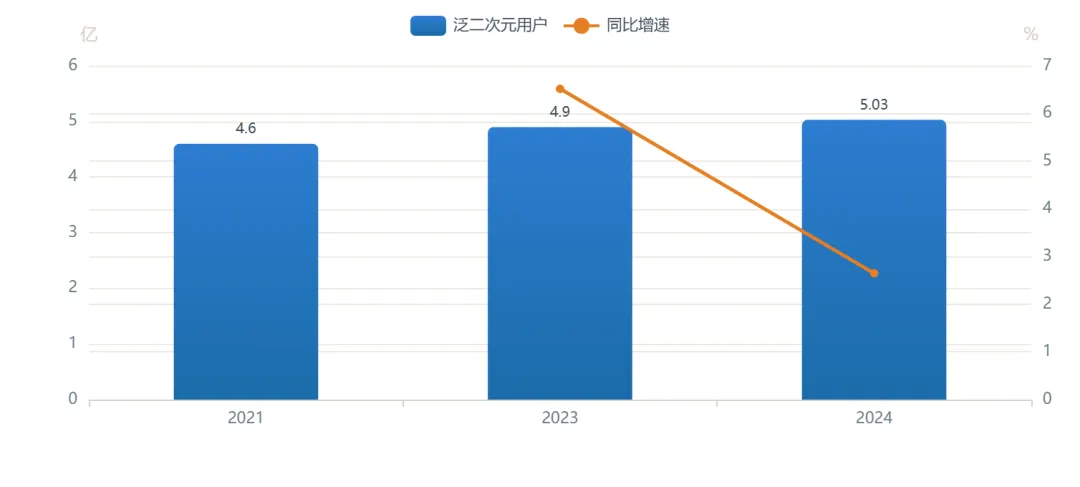
事实:泛二次元用户 2021 年约 4.6 亿→2023 年 4.9 亿→2024 年 5.03 亿,增速从两位数回落至约 2.7%,进入存量渗透期。成因:移动端触达接近天花板,增量从“新用户”转向“深度付费用户”,L3 平台口径存在样本偏差。决策:投资人——用户红利见顶,应转向 ARPU 与复购;从业者——运营/社群岗需求上升而非拉新;创业者——细分圈层比大盘更重要。
数据来源:L3 · 艾媒咨询《中国二次元内容行业白皮书/泛二次元用户规模》(2024);样本:全国线上内容消费者,不含仅线下曝光人群;数据期间:2021–2024;https://www.hangyan.co/charts/3652993618014111604
产业总产值走势与第三方预测外推
口径:动漫产业总产值(学会/协会/前瞻混合口径);数据期间:2010–2029(含预测);加工逻辑:2010/2021/2023 为机构发布值,2029E 为前瞻产业研究院预测(非本文点位预测);历史点不插值补全。
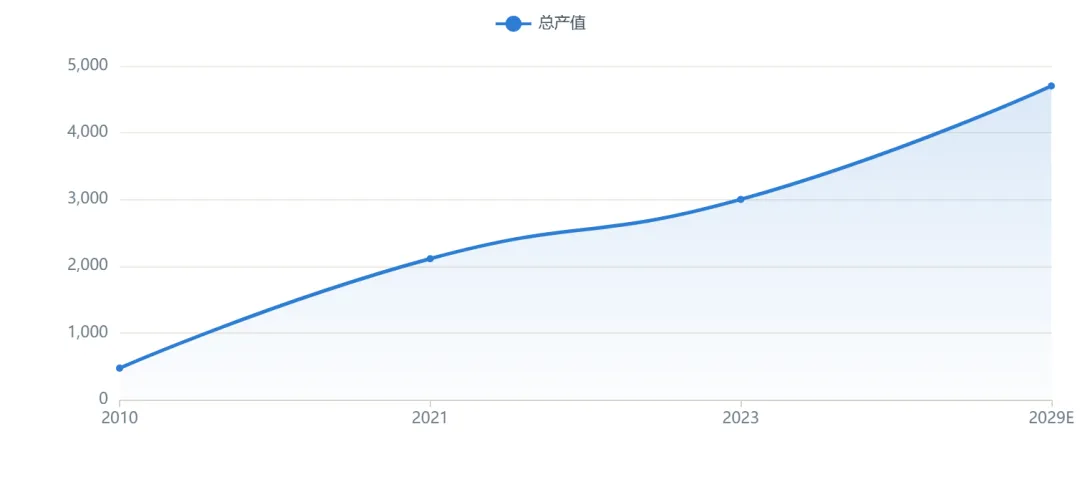
事实:实际值 470.84→2111→3000 亿元,第三方可前瞻预测 2029 年“突破 4700 亿元”,隐含 2023→2029 年 CAGR 约 7.73%。成因:预测基于渗透与衍生变现扩容假设;跨机构口径差异达 30%+,故趋势仅作参考区间。决策:投资人——预测值不得入打分模型,仅作情景区间;从业者——关注预测所依赖的出海与政策两条主线能否兑现;本文不自行造点位预测。
数据来源:L3 · 前瞻产业研究院《2024年中国动漫产业全景图谱》(2024-04,2029预测“突破4700亿”);L2 · 中国动画学会/北京动漫游戏产业协会(2010/2021/2023 实际值);数据期间:2010–2029E;https://www.qianzhan.com/analyst/detail/220/240429-4f6ce967.html
2024年网络视听文艺上线结构(动漫相关)
口径:全年上线数量(广义),含网络动画/微短剧/纪录片/网络电影/综艺/网络剧;数据期间:2024;加工逻辑:占比 = 各门类上线部数 ÷ 六类合计 2711 部。
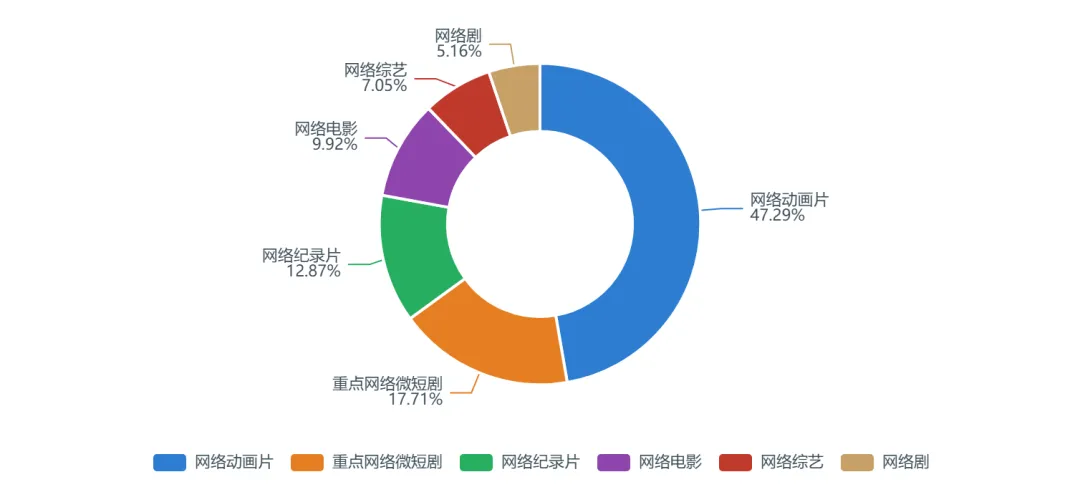
事实:六类合计 2711 部,网络动画 1282 部居首(占比约 47.3%),其后为微短剧 480、纪录片 349、网络电影 269、网络综艺 191、网络剧 140 部。成因:平台分账模式使网络动画产能对补贴与流量高度敏感,供给快速向线上倾斜。决策:创业者——网络动画门槛与淘汰率并存,需绑定平台与 IP;从业者——分账型连载岗位供给最大。
数据来源:L1 · 国家广电总局监管中心《2024年网络视听文艺主要数据》(2025);数据期间:2024 全年上线(广义);https://www.tvoao.com/a/220646.aspx
核心二次元 vs 泛二次元用户规模
口径:核心二次元(高频消费/付费)与泛二次元(含轻度);数据期间:2021 / 2023 / 2024;加工逻辑:原始发布值。
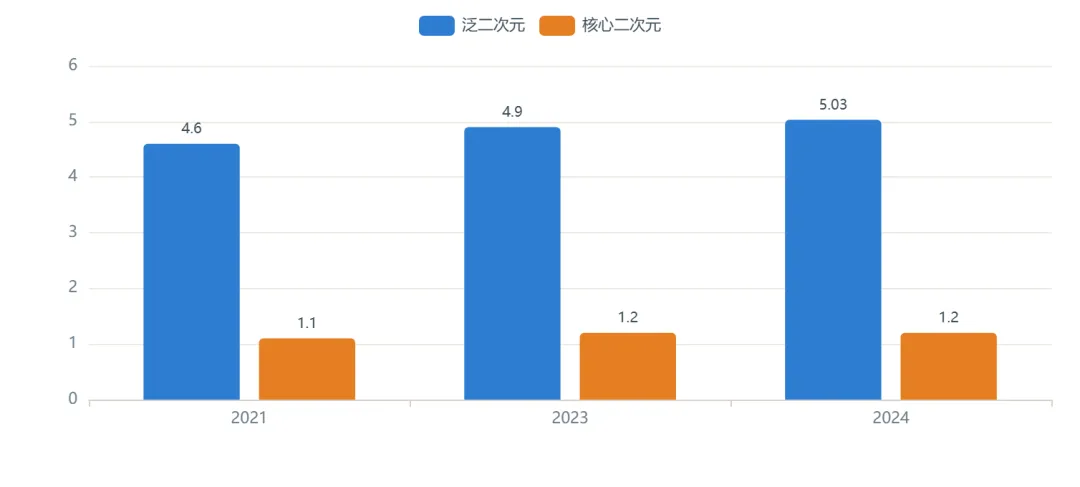
事实:泛用户从 4.6 亿增至 5.03 亿,核心用户同期从 1.1 亿增至约 1.2 亿,核心化率测算约 22%–24% 且提升有限。成因:“围观者”远多于“付费者”,深度内容供给不足限制核心转化。决策:投资人——变现看核心用户数而非泛用户;创业者——把泛用户转核心是核心 KPI;从业者——内容质量岗比拉新岗更稀缺。
数据来源:L2 · 《中国二次元内容行业白皮书》(灼识/灼产咨询,2024);L3 · 艾媒咨询(泛二次元口径,2024);样本:线上内容消费者;数据期间:2021–2024;https://www.hangyan.co/charts/3652993618014111604
谷子经济(二次元周边)市场规模与增速
口径:谷子经济 = 二次元周边衍生消费(含卡牌/徽章/手办等);数据期间:2024–2026E;加工逻辑:增速 = 同比;2024→2025=(2021-1689)/1689=19.66%,2025→2026E=(2265-2021)/2021=12.07%(2026 为机构预测)。
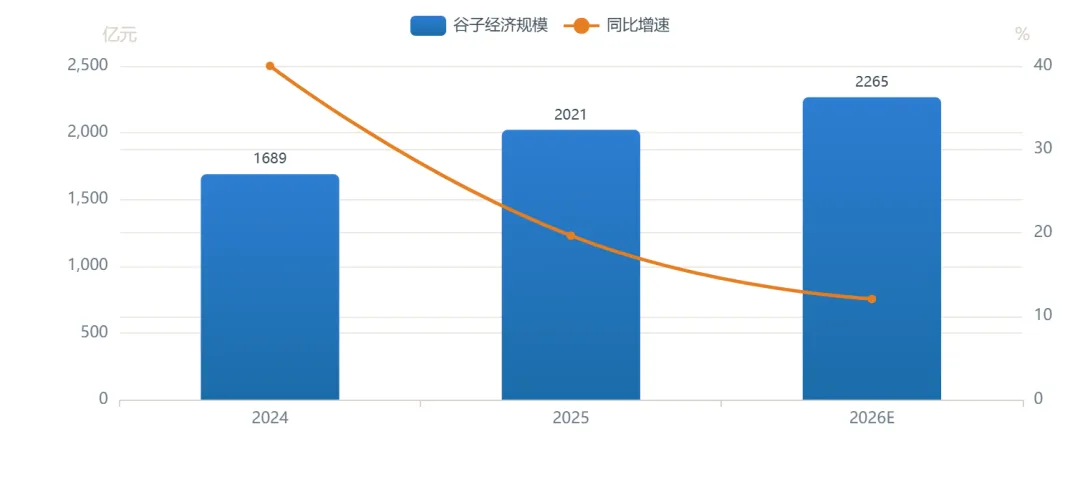
事实:1689→2021→2265 亿元,增速由 +40% 以上回落至约 12%,从爆发转入稳健扩张。成因:头部 IP 与线上渠道集中,长尾门店出清;2026 为机构预测非本文点位。决策:创业者——渠道竞争加剧,绑定爆款 IP 是关键;投资人——关注复购与客单价而非门店数;从业者——IP 授权运营人才吃香。
数据来源:L3 · 艾媒咨询《2024-2025年中国谷子经济市场分析报告》/《2025—2029中国情绪经济消费趋势洞察报告》(2024-2025);样本:线上在售 SKU 及主流门店,口径含衍生品零售;数据期间:2024–2026E;https://report.iimedia.cn/repo158-0/46649.html
02 产业链与供给结构
SUPPLY
供给全面向线上迁移:2024 年网络动画片上线 1282 部、原创(电视)动画仅 65 部;头部公司以内容放量与衍生品双轮驱动。
网络内容审核通过率(网络剧 / 网络电影)
口径:网络剧为发行许可证数与实际上线数、网络电影为全部上线数与获龙标数;数据期间:2024;加工逻辑:原始发布值,对比反映通过/上线比率。
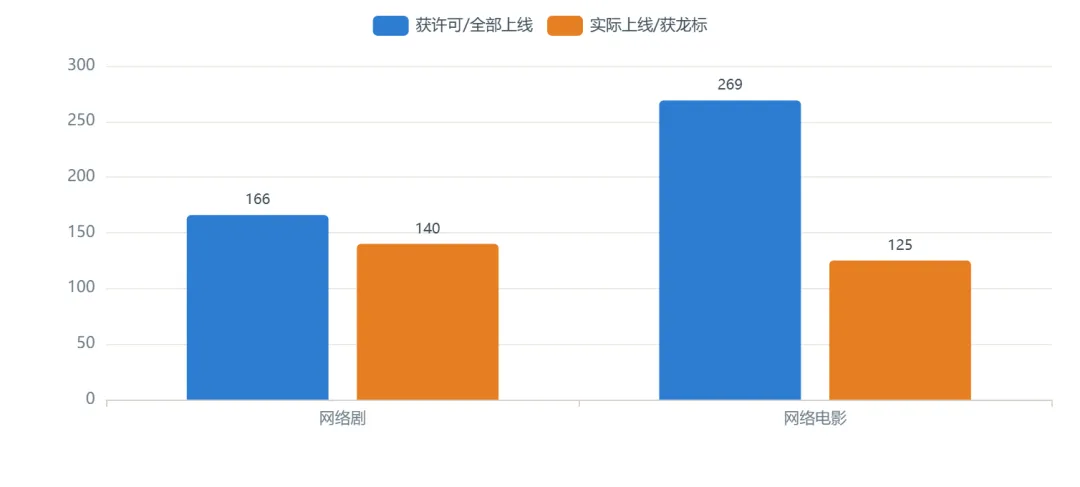
事实:网络剧获许可 166 部、实际上线 140 部;网络电影上线 269 部、获龙标 125 部——网络电影“拿证率”测算约 46.5%,明显低于网络剧。成因:网络电影以分账为主、部分不上院线故不申请龙标;口径差异为主因,非质量单一因素(成因部分待验证)。决策:创业者——分账网络电影变现链路更短但合规前置成本高;从业者——平台审核与备案岗需求稳定。
数据来源:L1 · 国家广电总局监管中心《2024年网络视听文艺主要数据》(2025);数据期间:2024 全年;https://www.tvoao.com/a/220646.aspx
奥飞娱乐2024上半年分业务收入
口径:上市公司分部营收(半年报);数据期间:2024H1;加工逻辑:原始值,单位亿元。
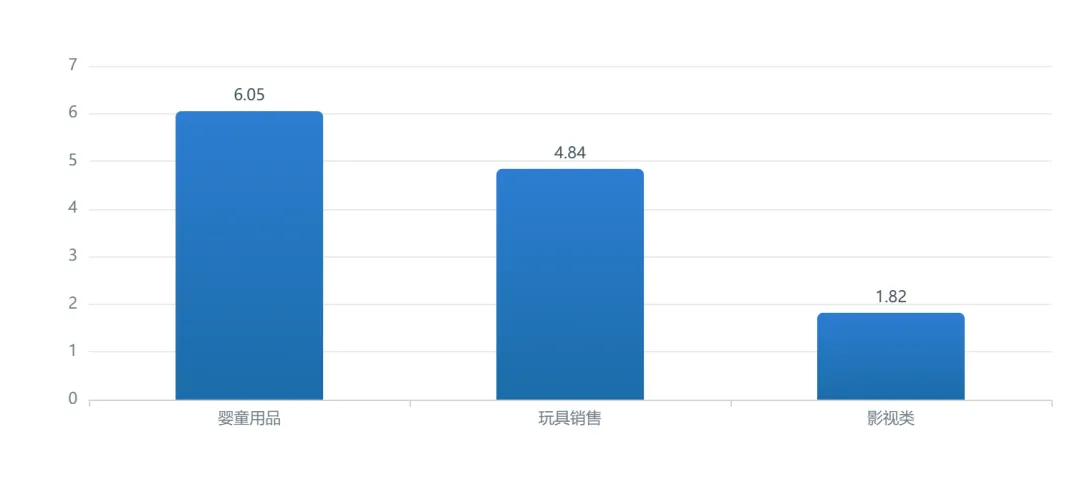
事实:婴童用品 6.05 亿、玩具 4.84 亿、影视类 1.82 亿元,影视类同比增 39.94%、为增长最快板块。成因:IP 驱动下衍生品(玩具/婴童)仍是现金牛,内容板块随动画放量而提速。决策:从业者——“IP+实物衍生”复合岗价值高;创业者——衍生品渠道是稳定现金流来源。
数据来源:L2 · 奥飞娱乐(002292)《2024年半年度报告》(2024-08,转引自 IP 授权展整理);口径:合并报表分部营收;数据期间:2024H1;https://zhuanlan.zhihu.com/p/718239438
华强方特2024上半年分业务同比增速
口径:合并报表分部营收同比;数据期间:2024H1;加工逻辑:原始披露同比值。
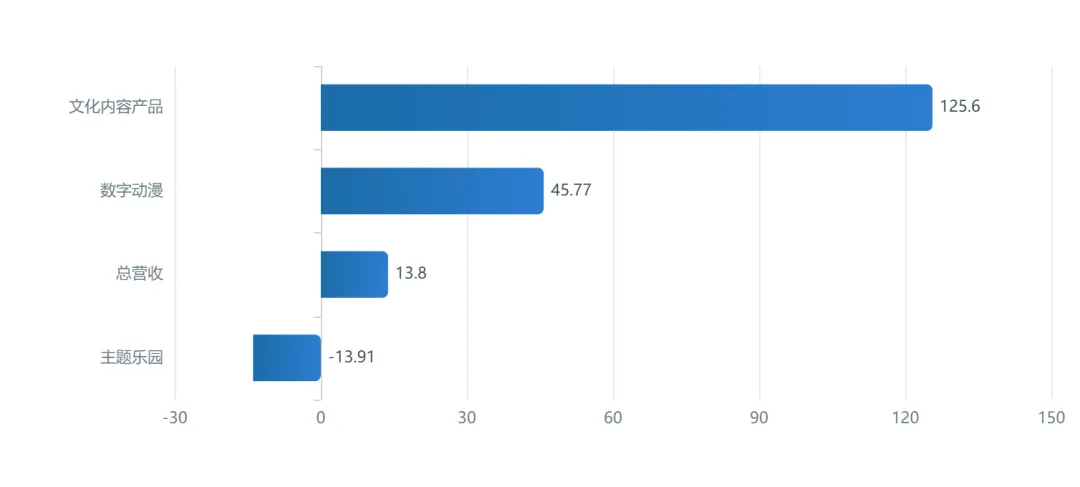
事实:文化内容产品同比 +125.6%、数字动漫 +45.77%、总营收 +13.80%,而主题乐园 -13.91%,业务此消彼长。成因:《熊出没》等 IP 内容放量拉动数字动漫,乐园客流随出行结构变化承压。决策:投资人——方特从“乐园重资产”向“内容轻资产”结构性切换;创业者——IP 内容衍生是增量。
数据来源:L2 · 华强方特《2024年半年度报告》(2024-08,转引自 IP 授权展整理);数据期间:2024H1;https://www.licensingexpochina.com/archives/%e4%b8%ad%e5%9b%bdip%e6%8e%88%e6%9d%83%e5%b1%95-%e4%b8%8a%e5%8d%8a%e5%b9%b4%ef%bc%8c5%e5%ae%b6%e4%b8%8a%e5%b8%82%e5%8a%a8%e6%bc%ab%e5%85%ac%e5%8f%b8%e6%94%b6%e5%85%a55000%e4%b8%87%ef%bc%8c%e8%b5%9a-20240911
动画供给形态迁移:电视/原创 vs 网络
口径:电视/备案动画为“部”,网络为 2024 全年上线(广义)“部”;数据期间:2010 与 2024;加工逻辑:原始值,跨形态不可连线、仅作形态对比。
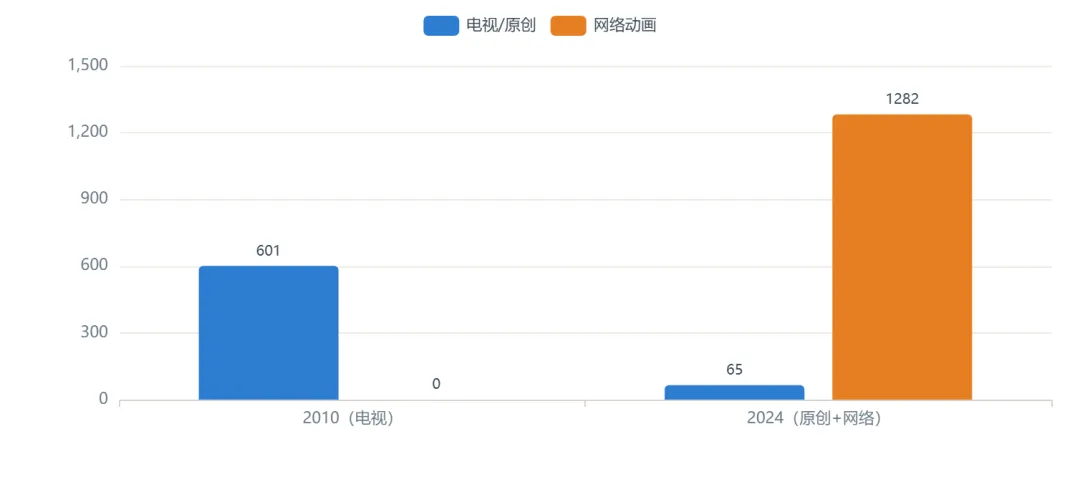
事实:2010 电视动画备案约 601 部为峰值;2024 原创(电视)动画仅 65 部、而网络动画上线 1282 部,网络端约为电视端 19.7 倍。成因:发行主战场从卫视向视频平台迁移,备案口径变更造成电视端数值不可与网络端直接连线。决策:从业者——技能需适配平台分账与短周期连载;创业者——上线网络动画快但淘汰率高。
数据来源:L1 · 国家广电总局监管中心(2024 原创动画 65 部 / 网络动画 1282 部);L3 · 前瞻产业研究院(2010 电视动画备案 601 部峰值);数据期间:2010 / 2024;https://www.tvoao.com/a/220646.aspx
国产与进口动画电影上映数量对比
口径:当年上映动画电影部数(国产 vs 进口);数据期间:2022;加工逻辑:占比 = 国产/(国产+进口)=29/46=63.0%。
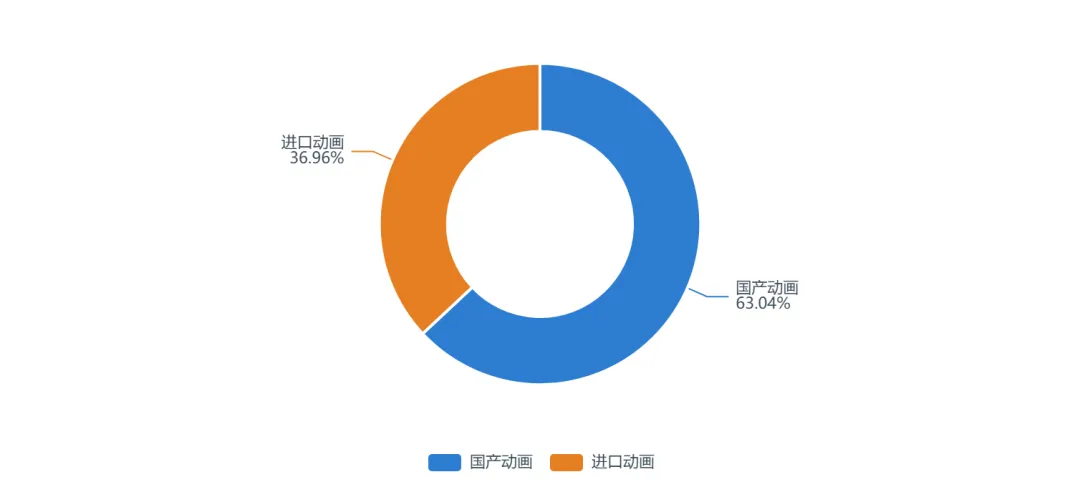
事实:2022 年国产动画电影上映 29 部、进口 17 部,国产数量占比约 63.0%,进口数量收缩。成因:国创扶持 + 进口片供给节奏波动;口径为上映部数、非票房(票房占比另见 D1)。决策:投资人——国产动画排片能力增强;创业者——档期竞争集中于国产头部。
数据来源:L3 · 前瞻产业研究院《中国动漫产业全景图谱》(2024,2022 上映数);数据期间:2022;https://www.qianzhan.com/analyst/detail/220/240429-4f6ce967.html
中型动漫公司2024H1营收与归母净利
口径:上市/挂牌动漫公司合并报表,单位亿元;数据期间:2024H1;加工逻辑:原始披露值。
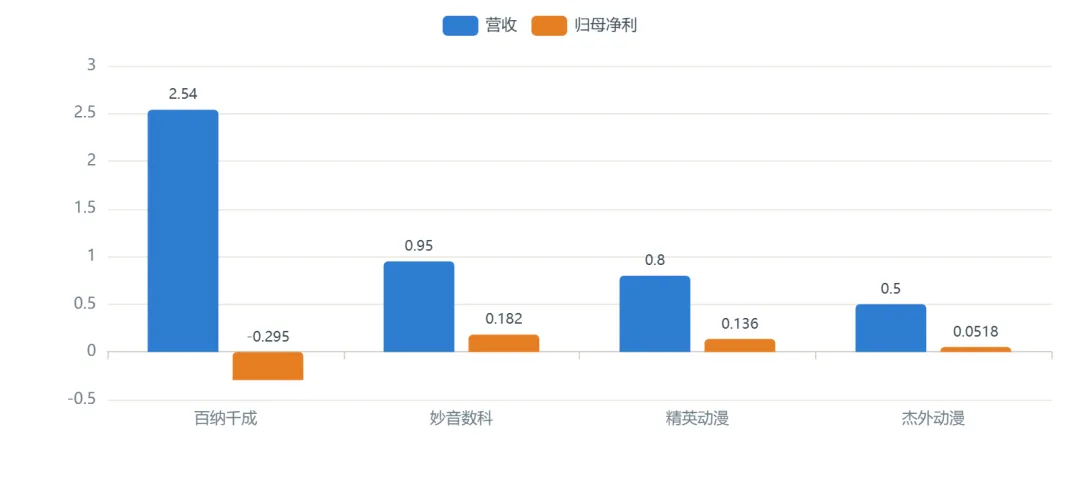
事实:营收 百纳千成 2.54 > 妙音 0.95 > 精英 0.80 > 杰外 0.50 亿元;净利精英 0.136、妙音 0.182、杰外 0.052 为正,百纳千成 -0.295 仍亏损。成因:中型公司靠版权授权与承制,规模小、盈利波动大;口径含新三板挂牌公司。决策:创业者——中腰部以“版权+承制”双轮更稳;从业者——中腰部公司现金流岗位承压。
数据来源:L2 · 精英动漫/杰外动漫/妙音数科/百纳千成《2024年半年度报告》(转引自 IP 授权展,2024-09);数据期间:2024H1;https://zhuanlan.zhihu.com/p/718239438
03 竞争格局与企业生态
COMPETITION
样本内头部集中但全行业仍分散:2024H1 七家动漫相关公司 TOP3 营收占样本约 92.5%(测算,不代表行业 CR);盈利剧烈分化。
头部动漫相关公司2024H1营收(样本排序)
口径:动漫相关上市公司/挂牌公司 2024H1 合并营收,单位亿元;数据期间:2024H1;加工逻辑:原始值,样本 7 家、非全行业。
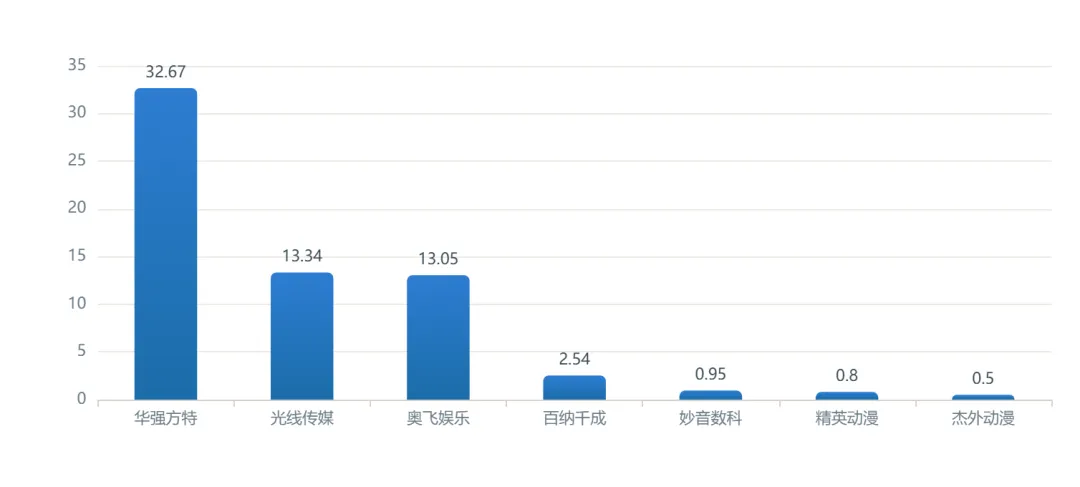
事实:华强方特 32.67、光线传媒 13.34、奥飞娱乐 13.05 亿元居前三;样本内 TOP3 合计约 59.06 亿元、占 7 家样本营收合计(约 63.85 亿元)测算约 92.5%。成因:方特靠乐园+IP、光线靠电影投资、奥飞靠衍生,头部样本高度集中但全行业仍分散(样本 CR 不代表行业 CR)。决策:投资人——样本内集中度≠行业集中度,勿据此判断垄断;从业者——头部公司稳定性更强。
数据来源:L2 · 各公司《2024年半年度报告》(转引自 IP 授权展,2024-09;B站/中国动漫未纳入样本);样本:7 家 A 股/新三板动漫相关公司;数据期间:2024H1;https://www.licensingexpochina.com/archives/%e4%b8%ad%e5%9b%bdip%e6%8e%88%e6%9d%83%e5%b1%95-%e4%b8%8a%e5%8d%8a%e5%b9%b4%ef%bc%8c5%e5%ae%b6%e4%b8%8a%e5%b8%82%e5%8a%a8%e6%bc%ab%e5%85%ac%e5%8f%b8%e6%94%b6%e5%85%a55000%e4%b8%87%ef%bc%8c%e8%b5%9a-20240911
头部公司营收规模与同比增速
口径:2024H1 合并营收与同比;数据期间:2024H1;加工逻辑:原始披露值;左右轴独立,斜率不可直接比较。
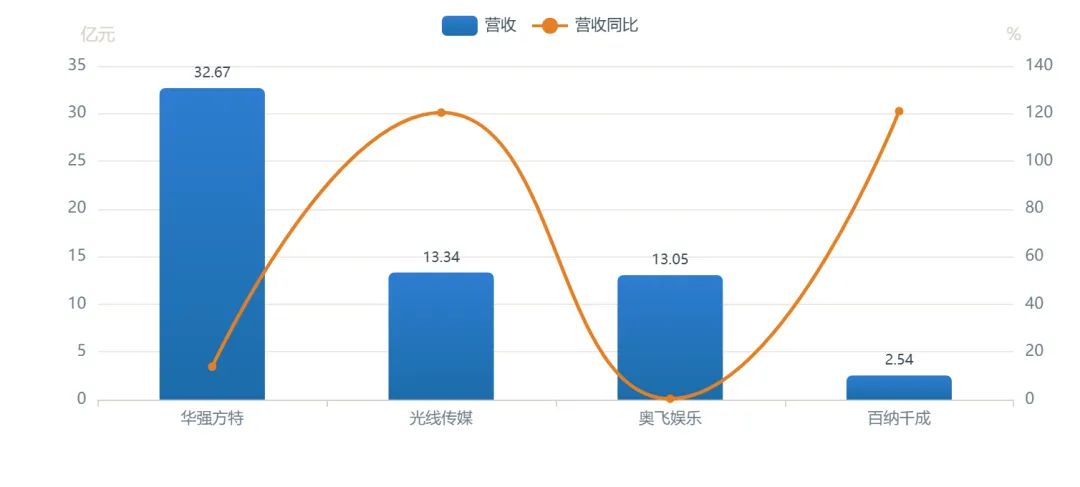
事实:百纳千成营收 +121.02%、光线 +120.43% 增速最快,方特 +13.80%、奥飞 +0.36% 近乎持平,规模与增速背离。成因:高增速来自低基数(百纳扭亏方向、光线片单放量),方特/奥飞体量大、边际增速自然回落。决策:投资人——警惕低基数高增速的可持续性;创业者——对标光线的 IP 投资打法。
数据来源:L2 · 各公司《2024年半年度报告》(转引自 IP 授权展,2024-09);数据期间:2024H1;https://zhuanlan.zhihu.com/p/718239438
代表性动画电影票房对比
口径:影片累计综合票房,单位亿元;数据期间:各片上映周期(2017–2025 不等);加工逻辑:原始披露值。
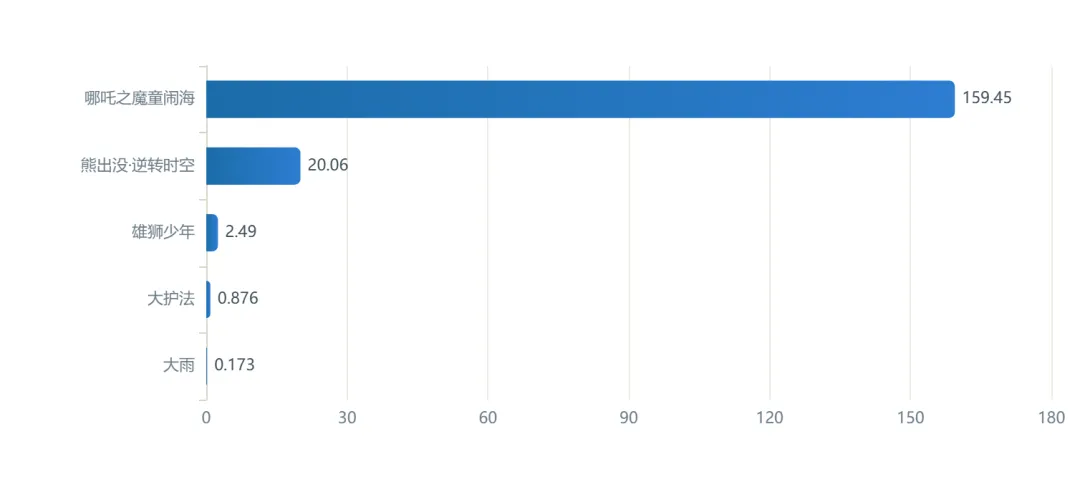
事实:《哪吒之魔童闹海》159.45 亿元断层领先,其后《熊出没·逆转时空》20.06、《雄狮少年》2.49、《大雨》0.173、《大护法》0.876 亿元,头部与腰部相差近两个数量级。成因:合家欢+成人向双破圈与档期效应叠加;口径为综合票房、非片方分账。决策:投资人——单片爆款不可复制、勿线性外推;创业者——腰部题材现金流依赖分账与海外。
数据来源:L1/L3 · 国家电影局专资办与猫眼/灯塔票房口径(《哪吒之魔童闹海》159.45 亿等,2025);数据期间:2019–2025;https://www.sina.cn/news/article/nimxvuf0623435.html
头部企业竞争能力评分(本文综合)
口径:IP储备/制作能力/商业化/渠道覆盖/资金实力 五维(0-100);数据期间:2024-2025;加工逻辑:L4 主观评分——基于公开营收、IP 库、票房与渠道信息综合打分,非机构实测值。
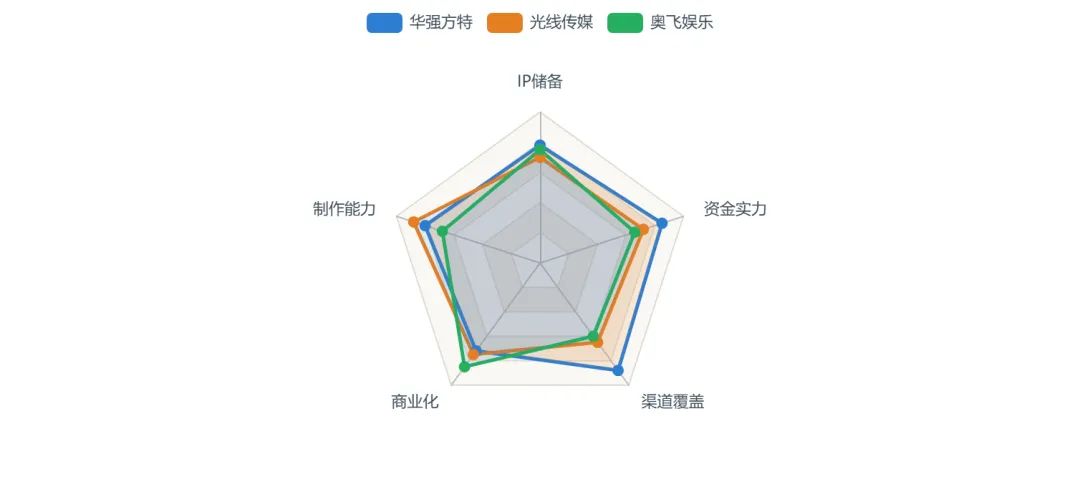
事实:方特在渠道覆盖与资金实力维度评分居前,光线在制作与 IP 命中维度领先,奥飞商业化衍生链条完整但渠道偏弱。成因:三者禀赋不同(乐园 vs 电影 vs 衍生),评分为 L4 主观刻画、须结合硬数据使用。决策:创业者——找与头部互补的缝隙(如 AI 中期制作);投资人——评分仅供定性、不作打分模型输入。
数据来源:L4 · 本文综合评分(测算值,算式与依据见正文);样本:华强方特、光线传媒、奥飞娱乐;数据期间:截至 2025;https://www.licensingexpochina.com/archives/%e4%b8%ad%e5%9b%bdip%e6%8e%88%e6%9d%83%e5%b1%95-%e4%b8%8a%e5%8d%8a%e5%b9%b4%ef%bc%8c5%e5%ae%b6%e4%b8%8a%e5%b8%82%e5%8a%a8%e6%bc%ab%e5%85%ac%e5%8f%b8%e6%94%b6%e5%85%a55000%e4%b8%87%ef%bc%8c%e8%b5%9a-20240911
头部公司2024H1归母净利率(测算)
口径:归母净利率 = 归母净利 ÷ 合并营收;数据期间:2024H1;加工逻辑:L4 测算——如光线 4.73/13.34=35.5%、方特 3.52/32.67=10.8%、奥飞 0.55/13.05=4.2%。
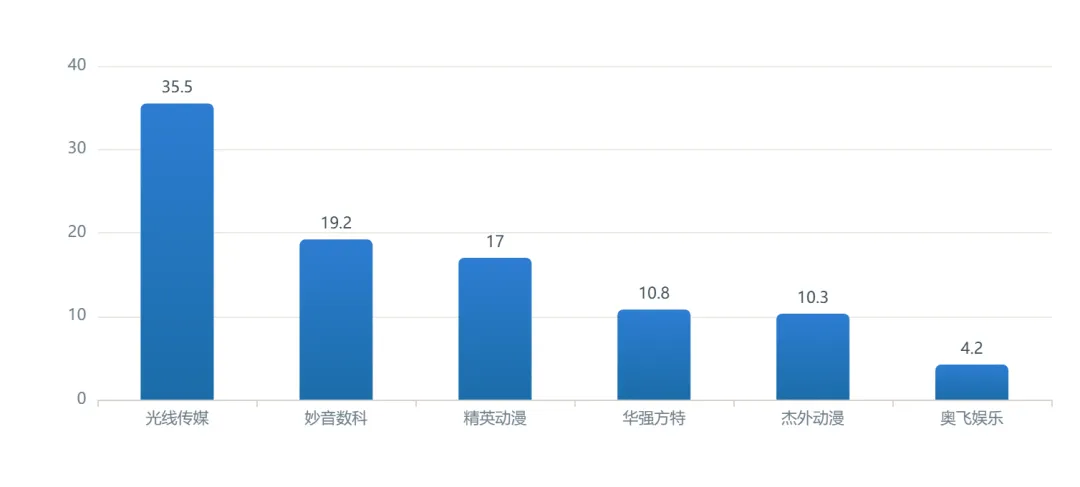
事实:光线 35.5%、妙音 19.2%、精英 17.0%、方特 10.8%、奥飞 4.2%,盈利质量差异悬殊(百纳为负)。成因:电影投资弹性大、衍生制造毛利薄;半年度口径、不含全年波动。决策:投资人——净利率差异揭示商业模式本质不同;创业者——高毛利集中在 IP 授权环节。
数据来源:L4 · 本文测算(基于 L2 各公司半年报披露营收与归母净利,2024H1),测算值、算式见左;数据期间:2024H1;https://zhuanlan.zhihu.com/p/718239438
……
04 需求与用户画像
USER
泛用户远大于核心用户:2024 年核心化率测算约 23.9%,人均谷子消费从约 336 元升至约 384 元,增长引擎从用户数转向客单价。
……
05 区域与产业集群
REGION
广深沪杭四梯队各有侧重:广州动漫游戏集群约 1300 亿元、杭州居全国文化企业 30 强数量第三、深圳以“用户触达/千亿规模”定位、上海终端洗牌。
……
06 资本与经营效益
CAPITAL
变现渠道多元:网络视听付费约 1830.94 亿 > 谷子 1689 亿 > 动画电影 250 亿(口径互斥不可相加);整体融资退潮但衍生端结构性升温。
……
07 政策与未来趋势
POLICY
动画电影占全年大盘比重升至近五成(电影局口径),2029 规模以情景区间而非点位判断;AI 降本与出海为主要变量。
……
01 动画电影从“春节档配角”跃升为大盘近半壁江山
国家电影局口径下 2025 年动画电影票房突破 250 亿元、占全年大盘比重接近五成;《哪吒之魔童闹海》单片 159.45 亿元、观影 3.24 亿人次,一己之力撑起当年动画票房的六成以上。方向性判断:合家欢+成人向双线将长期抬升动画占比中枢,但单片爆款不可复制、不可线性外推为常态。
02 总产值存在多套口径,2023“突破3000亿”与2021“2111亿”不可连线
中国动画学会口径 2023 年总产值突破 3000 亿元、北京动漫游戏产业协会口径 2021 年为 2111 亿元,二者统计范围与方法不同,直接连线会人为放大增速。本文以“区间+分段”呈现,并对 CAGR 外推做了回测(误差约 -7.6%)。
本报告数据来自公开来源并按可信度分级:L1 官方——国家电影局(2024 全年票房 425.02 亿、2025 动画电影票房突破 250 亿占比近五成;chinafilm.gov.cn)、国家广电总局监管中心(2024 网络视听文艺上线数据;tvoao.com)、广州市统计口径(中新网/中工网);L2 半官方与机构——中国动画学会、北京动漫游戏产业协会、各上市公司《2024年半年度报告》(转引自中国 IP 授权展/zhihu/licensingexpochina);L3 商业平台——艾媒咨询(泛二次元用户/谷子经济,iimedia/hangyan)、前瞻产业研究院(产业全景图谱/投融资退潮,qianzhan.com)、界面新闻、灼识咨询;L4 本文测算——净利率、人均消费、渗透率、核心化率、区域梯队、三情景推演等,均已在对应图表 cap/take 公开算式与假设。所有预测/推演仅作情景区间、附回测与失效信号,不构成确定性预测,亦不构成投资建议。数据截至 2026-08,报告生成于 2026-09-11。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。

发表评论
发表评论: