
 研报速递
(摄影:牛亚伟)
2026年8月16日至9月15日,算力金属板块在全球AI资本开支持续高增长与宏观金融环境骤然收紧的双重博弈中剧烈震荡。
铜作为算力金属的“第一品种”,近一个月经历了从历史新高到短期骤然暴跌的“过山车”式行情,9月9日伦铜价格触及14858.5美元/吨,创历史新高,9月11日受美国加征精炼铜关税政策不确定影响,以及美国PPI超预期引发的加息预期下重挫5.4%。但铜结构性需求支撑坚实,AI服务器专用高端铜箔需求2.4万吨,同比增长260%,六大铜箔企业半年报全部扭亏为盈,铜材从净进口转为净出口。锡受AI先进封装焊料驱动维持高位震荡,但近期完成从领涨到领跌的切换。钨零波动横盘,海外钨矿开发与美废钨禁令博弈加剧。稀土需求除国防和电动化外,AI已成为第三大驱动力。铟、镓、钽等光通信和半导体金属延续供需偏弱格局,但美国DPA招标等政策信号值得关注。
算力金属产业呈现三大主线:AI资本开支持续高增长,五大AI巨头资本开支占美国GDP的2.5%、中国云厂商进入加速追赶期;需求结构高端化升级,从用量增长到用铜更“精”、算力驱动力从纯量转向质的提升;9月11日宏观冲击揭示估值脆弱性,关税溢价快速回吐,但基本面支撑坚实、“跌不深”特征明显。
算力金属概念框架与产业背景
——“算力金属”的定义与范畴
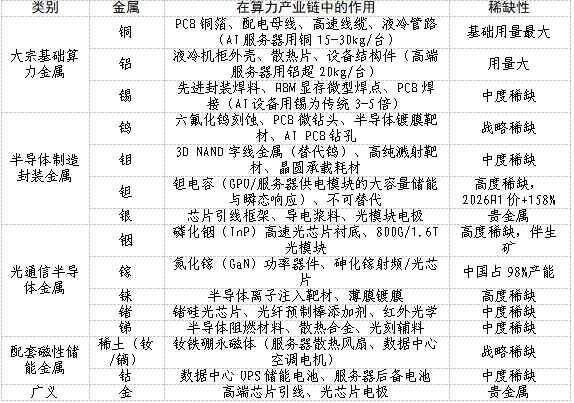
“算力金属”并非严格的学术分类,而是市场和媒体对AI服务器、智算中心、芯片制造、先进封装、高速光模块等全产业链必不可少的金属材料的统称。
根据业界共识,算力金属可分为五大类、约15种核心金属:
——AI资本开支全景:产业需求的核心引擎
全球方面,2026年美国五大AI巨头/云厂商(Meta、Microsoft、Amazon、Google、Apple等)资本开支合计约达美国全年GDP的2.5%,AI相关占比超60%。摩根士丹利测算,2023—2030年全球将累计投资4.0万亿美元用于AI数据中心建设,其中约2.8万亿美元用于AI服务器设施的半导体和其他硬件。
中国方面,2024年中国头部云厂商资本开支合计约2150亿元(约300亿美元),与美国总差距约8倍但增速更快。2025—2027年将是算力基础设施投资高峰。“东数西算”工程、智算中心建设、运营商算力网络投资构成算力基础设施建设的三大支柱。
全球AI大模型博弈从“追求极致能力”转向“推理性价比”。DeepSeek V4 Pro单任务成本仅0.05美元、Claude Fable 5成本3美元,成本差距60倍但性能差距仅36%。这一转向对算力金属的影响是双重的:模型成本下降刺激应用端需求扩张,有助于需求总量增加,但单位性能成本下降可能降低单机金属用量强度。
——算力金属的成本敏感性特征
AI采购方对金属价格不敏感,是算力金属区别于传统工业金属的核心特征。原因在于金属成本在AI基建整体预算中占比极低。AI服务器成本80%来自CPU/GPU芯片,有色金属在AI基建中具备极强的不可替代性,即使铜价从10万涨到11万元/吨,AI服务器建设也不会因此减缓。
如铜仅占数据中心项目成本的约0.5%,AI服务器成本中芯片(GPU+CPU)占比约50%—55%,有色金属作为配套材料成本权重有限。同时,算力金属在AI基建中具备极强的不可替代性,结构化布线、高密度互连等环节无法以铝代铜,因此AI需求具有强刚性,不是“要不要买”的问题,而是“买得到多少”的问题。这决定了算力金属的需求由AI资本开支总量驱动,而非金属价格本身。
铜:“过山车”式行情,算力需求驱动结构性质变
——价格走势:从历史新高到短期暴跌
本月铜市经历了堪称“教科书级的过山车式行情”:
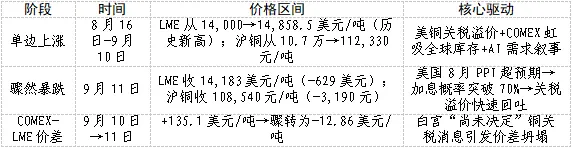
本轮暴跌的核心逻辑是,铜价在14800美元/吨上方计入的高额关税溢价快速回吐,而非基本面恶化。但结构性约束并未改变,国内库存跌破10万吨、LME注销仓单占比50%、TC历史极值-200美元/干吨、全球矿山产量-1.1%。
——算力驱动力:高端铜箔需求爆炸式增长
AI专用铜箔:据市场测算,2026年AI服务器专用高端铜箔需求约2.4万吨,同比增长约260%。
单台用量:一台普通服务器仅需几公斤铜,而用于AI训练的高性能服务器单台用铜量可达15至30公斤,是普通服务器的3至6倍。液冷板、高速PCB板是两大核心增量部位。
高端铜箔供需失衡:超低轮廓铜箔(HVLP)是AI服务器高速PCB板的关键材料,表面粗糙度可控制在2微米以内,信号传输速率比传统铜箔提高70%。从2024年12月起部分高阶铜箔加工费上涨30%至50%,适配AI的超低轮廓铜箔价格上涨10%至30%。摩根士丹利9月15日报告预测,HVLP4铜箔2027年将出现31%供应短缺,2028年仍短缺20%。
铜箔行业景气反转确认:2026年半年报显示,铜箔企业头部上市公司均实现扭亏为盈。嘉元科技归母净利润3.82亿元,同比增长940%;中一科技1.67亿元,同比增长987.97%,行业从两年低谷走出,进入“量价齐升”上行周期。
——数据中心用铜需求全景
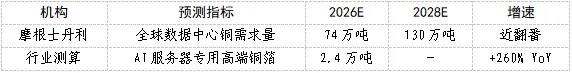
摩根士丹利报告《AI的隐形基石:覆铜板与铜箔的结构性机遇》预测,到2030年全球覆铜板总潜在市场规模从2025年的190亿美元增长至470亿美元,五年复合增速约为20%,AI和数据中心应用将贡献90%的增量,HVLP4铜箔(覆铜板导电层材料)供应缺口显著,2027年需求从2026年的1028吨/月激增至3270吨/月,同比增长218%,导致31%供应短缺,属于由规格驱动的结构性周期,而非广泛的周期性商品上涨 。
——产业链动态
上游矿山:必和必拓2026财年(截至2026年6月),铜业务利润180亿美元(+48%),首次超越铁矿石成为公司第一大利润来源,铜贡献核心利润的54%。但2027财年铜产量目标165万—180万吨(低于2026财年),因埃斯康迪达品位下降。全球矿山供给收缩趋势确认,上半年全球矿山产量-1.1%、精矿产量-2.6%。
中游冶炼:利润分布极度撕裂。据JPM测算,紫金矿业、洛阳钼业、Freeport等矿山端享受铜价上涨和权益金的双重收益;产业链中游冶炼厂深陷亏损,7月电解铜产量近五年来首次同比下滑,加工费TC为-194美元/干吨。
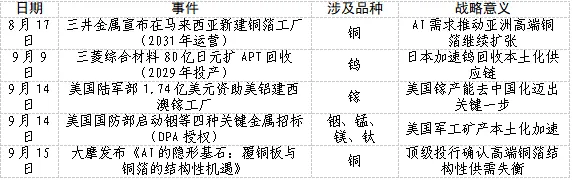
下游铜箔加工:三井金属8月17日宣布在马来西亚新建铜箔工厂(首次披露),计划2031年运营,月产VSP铜箔1,200吨、MicroThin载体超薄铜箔400万平方米。中国铜材从净进口转为净出口,2026年上半年出口铜材55.45万吨(同比+25.8%),铜箔出口9.30万吨(同比+31.4%)。
锡:AI焊料结构性需求,两日从领涨到领跌
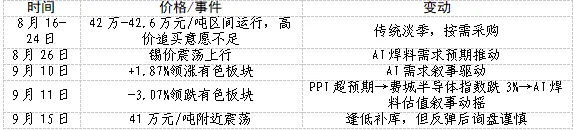
——价格走势:高位震荡,“两日切换”
——AI焊料:锡需求的最大增量来源
算力属性:锡因为导电性好、熔点低、焊接稳定性强,已成为半导体先进封装工艺中的关键基础材料。算力越强、芯片堆叠越密集、锡消耗量就越大。
用量对比:AI单台服务器用锡量是传统服务器的3倍以上。全球年新增AI服务器假设500万台,对应锡焊料需求约2000—3000吨。
——供需基本面
供给端收紧:印尼Bangka出口配额持续缩减,1—8月出口锡锭25830吨,同比下降18.17%;缅甸佤邦复产仅恢复至停产前约四至五成,雨季、排水和辅料供应限制产出;8月国内精炼锡产量15888吨,环比-1.63%,9月预计延续弱势;全球精炼锡6月单月短缺3600吨(WBMS)。
需求端:半导体景气改善,AI服务器、汽车电子、人形机器人增加互连与功率器件用量,对锡焊料消费形成结构性支撑。但当前焊料企业开工率约72.8%,传统消费淡季叠加高位价格,下游按需采购为主。
钨:零波动中的战略博弈
——价格走势:全月零波动
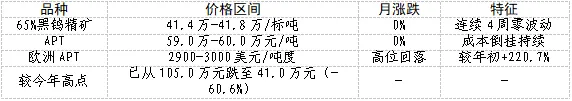
钨是7大战略金属中唯一维持“零波动”的品种,价格在41.4万—41.8万元/标吨区间连续横盘整理。
——算力属性:AI PCB钻孔+半导体制造
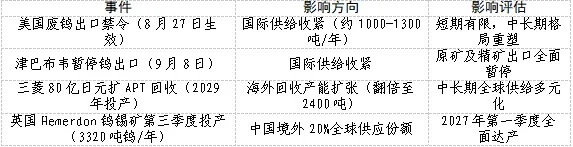
钨在算力产业链中发挥三重核心作用:一是AI PCB钻孔微钻头,钨是AI服务器高频高速PCB板微钻加工的核心耗材,随着PCB层数从十几层增至四十层以上,钻针寿命缩短、耗钨量成倍上升;二是六氟化钨,半导体芯片制造中钨化学气相沉积(W-CVD)的核心原料;三是光伏钨丝,全球年新增光伏装机500GW+,据中邮证券测算,2026年光伏钨丝需求折合钨金属约7543吨。AI算力+光伏+半导体三重需求驱动中长期增长未变。据央视财经报道,两年时间国际钨价格上涨约9倍,美国、英国、越南、津巴布韦相继调整钨政策,全球钨资源争夺正在升温。标普全球预测全球钨需求在2025年约16.2万吨,预计每年增长约2%,到2030年超18万吨,2035年升至20.2万吨。
——政策博弈
稀土:AI成为第三大驱动力
——价格走势与算力定位
稀土在算力产业链中主要应用于:钕铁硼永磁体——服务器高速散热风扇、数据中心空调电机;镝——提升永磁体耐高温性能,也是芯片CMP抛光耗材。
价格:氧化镨钕730.5元/kg(月跌-0.6%),氧化铽6675元/kg(周跌-50元),氧化镝1440元/kg(周跌-10元)。轻稀土松动、重稀土持稳。
——AI成为稀土需求增长第三大驱动力
斯普劳特资产管理公司(Sprott Asset Management)研究认为:“AI已经成为继国防和电动化后第三个驱动稀土需求增长的因素。仅2025年世界五大超级数据中心运营商就承诺投资4000亿美元。”
数据中心冷却占设施电力成本的20%左右,稀土永磁在数据中心冷却系统、存储设施、半导体和通信设备的用量越来越大。据IEA预测,2030年AI数据中心将占磁体稀土消费量的3%。需求更密切地与政府战略优先选项相关,使得市场对传统经济周期的依赖下降,转而更多地同国家安全、AI和能源基础设施相关。全球国防开支已攀升至2.6万亿美元/年,NATO成员国同意将国防开支占GDP比例提升至5%,稀土永磁在导弹及反导系统等国防领域需求强劲。
光通信与半导体金属(铟、镓、钽)
——铟:光模块衬底核心材料
算力定位:磷化铟(InP)是800G/1.6T高速光模块的核心衬底材料,AI数据中心光互联升级直接驱动需求。
需求测算:2026年全球AI产业链用铟需求约190吨,2030年预计551吨,主要增量来自InP衬底光芯片和EML激光器。
价格:精铟报5300元/千克,近期微跌,交投清淡,较年初增长85.22%,全年波动大。
政策信号: 美国国防部启动铟、锰、镁、钛四种关键金属招标(DPA授权),加速军工矿产本土化进程。 短期对市场影响有限,但中长期将推动中国以外铟供应多元化。
——镓:美国加速去中国化
算力定位:氮化镓(GaN)功率器件用于AI服务器电源系统,砷化镓用于射频/光通信芯片。中国占全球镓产量约98%,自2023年起实施出口管制、2024年起全面禁止对美直接出口。
价格:金属镓(4N)报1815元/千克,月微跌0.82%。供给充裕。
重大事件: 美国陆军部向美铝提供1.74亿美元融资,在西澳Wagerup氧化铝精炼厂内新建一座镓工厂,年产约100吨金属镓。美铝已同意与日本双日、日本金属与能源安全组织合作推进。若建成将显著增强西方镓供应的独立能力。
——钽:不可替代的电容材料
算力定位:钽电容是GPU、服务器核心稳压电容。AI服务器功率密度显著提高,GPU、HBM、高速交换芯片需要持续稳定供电,高可靠性钽电容用量大幅增加。2026年上半年钽价飙升158%,是算力金属中涨幅最大的品种之一。
光模块产业链景气确认:2025年全球光模块市场规模超230亿美元(同比+50%以上),以太网光模块贡献超七成收入,800G光模块2025年出货量预计同比翻倍,1.6T光模块进入商用元年。光模块的高速迭代直接拉动铟(InP衬底)、镓(GaAs)、金(电极)等算力金属需求。
产业链利润分布与产业资本动态
——利润分布:极度撕裂的“三层结构”
算力金属产业链的利润分配呈现典型的“两头肥、中间瘦”格局:上游矿山端利润丰厚、中游冶炼端严重亏损、下游加工端量价齐升。这种利润分配的扭曲意味着,一旦铜价反转,受伤最深的不会是矿山,而是中游冶炼厂。
——产业资本动态
综合研判与展望
——各品种展望汇总
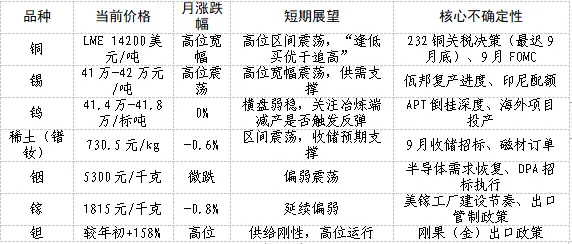
——算力金属的“同源对冲”框架
五矿证券报告为理解算力金属的价格走势提供了关键分析框架:AI资本开支一方面增强美国需求、增加通胀黏性,从而提高美联储加息概率;另一方面又直接增加电力、数据中心和相关基础设施对铜铝等商品的需求,所以对工业金属价格形成了“同源对冲”。
这意味着:如果AI投资持续高增,铜价获得产业需求支撑(且这部分需求对铜价不敏感),即使利率维持高位;如果AI投资证伪,高利率下经济下行→美联储重回降息预期→传统经济修复→铜价同样受益。但如果美元因财政危机或衰退而无序走弱,需求的担忧将反过来压制铜价。
综合判断,下半年铜价大概率仍以高位区间运行为主,逢低买入优于追高。
——主要风险提示
AI资本开支周期拐点风险(中概率、高影响)。 若AI大模型商业回报不及预期,云厂商资本开支可能在2027年前后出现增速放缓。目前五大云厂商资本开支仍处高位,但市场关注点已从“跑马圈地”转向“财务可持续性”。
9月FOMC加息超预期风险(高概率、中影响)。 9月15—16日FOMC若加息→美元走强→以美元计价的铜、锡等商品短期承压。但基本面支撑下“跌不深”。
232铜关税政策不确定性(高概率、高影响)。 最迟9月底的关税决策是铜价方向性选择的关键变量。若加征关税落地→COMEX-LME价差再度走阔→铜价可能再冲新高;若放弃→关税溢价进一步回吐→铜价阶段性承压。
高端铜箔供应瓶颈能否缓解(中概率、中影响)。 大摩预测HVLP4铜箔2027年将短缺31%,三井金属新工厂(2031年投产)无法解决短期缺口。产能瓶颈可能持续推动高端铜箔加工费上涨。
产业链利润分配扭曲风险(中概率、中影响)。 冶炼端TC为-194美元/干吨的极端亏损不可持续,可能触发冶炼厂被动减产,导致矿端与冶炼端矛盾激化。
总体建议:
1.9月16日FOMC结果将决定短期风险偏好方向。
2.关注232铜关税最终决策,铜价方向选择在即。
3.算力金属是未来3-5年的结构性主题,但短期已累积较高涨幅,需注意波段回调风险。
4.高端铜箔(HVLP4)供需缺口是铜产业链中最确定的结构性机会。
5.冶炼端信用风险值得关注。TC深度亏损不可持续,可能触发行业整合。
作者 | 曲双石 中国金属矿业经济研究院(五矿产业金融研究院)
宋歆欣 中国金属矿业经济研究院(五矿产业金融研究院)
上述内容仅代表研究员个人观点,不代表经研院观点和立场,并非给他人所做的操作建议。内容仅供参考之用,读者不应单纯依靠本资料信息而取代自身独立判断,应自主做出投资决策并自行承担风险。本公众号不对任何因使用本公众号所载任何内容所导致或可能引致的损失承担任何责任。Email: mr@minmetals.com 长按、扫描二维码,或者微信中查找“金属矿产”关注。主编:金志峰责任编辑:陈琦

发表评论
发表评论: