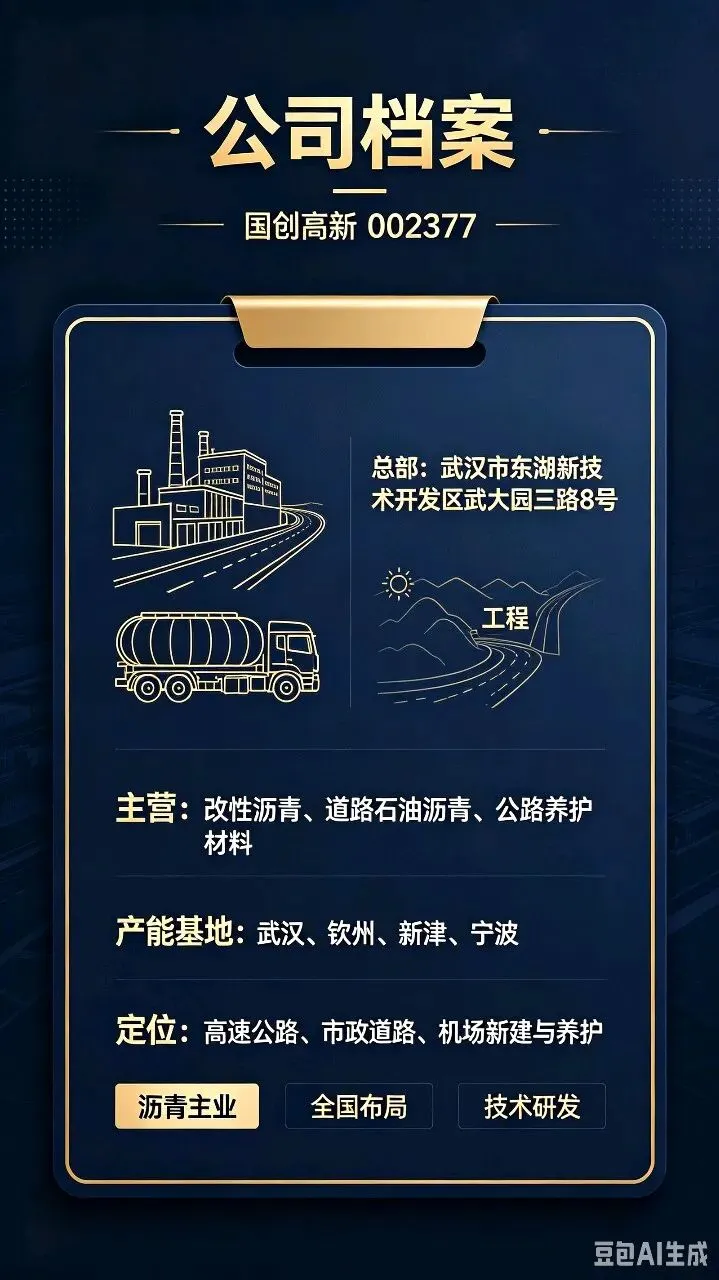
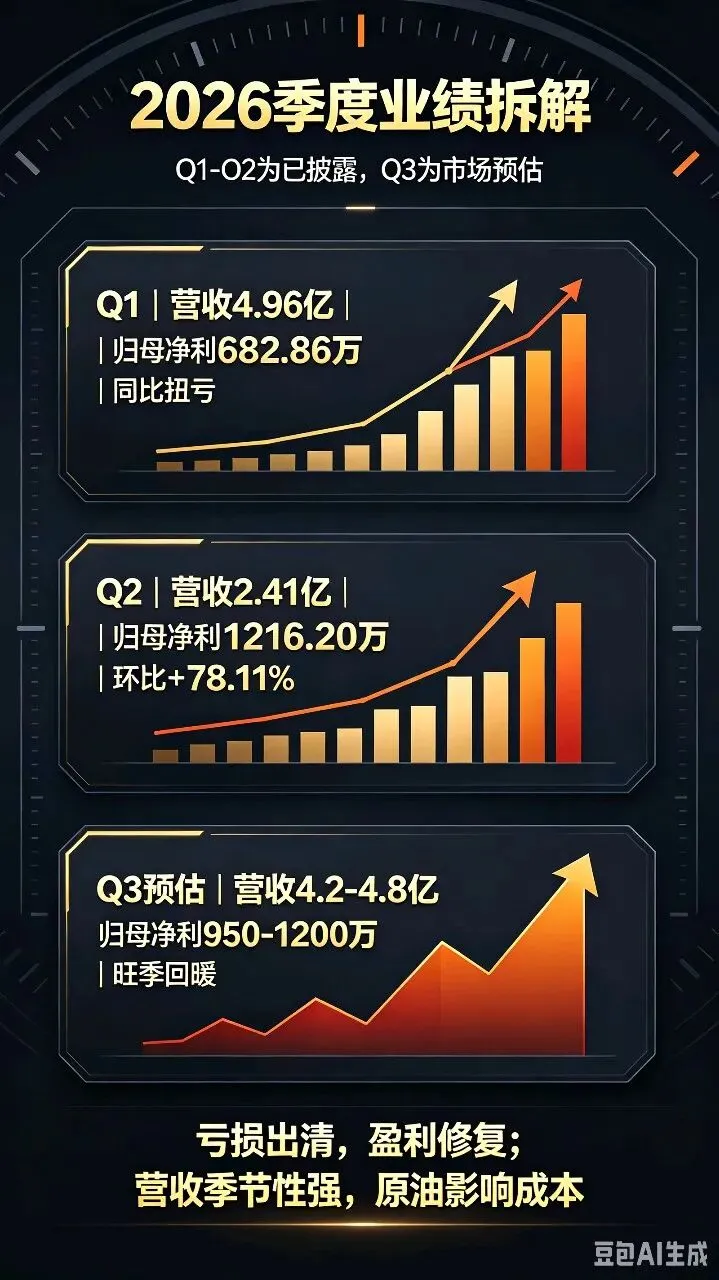
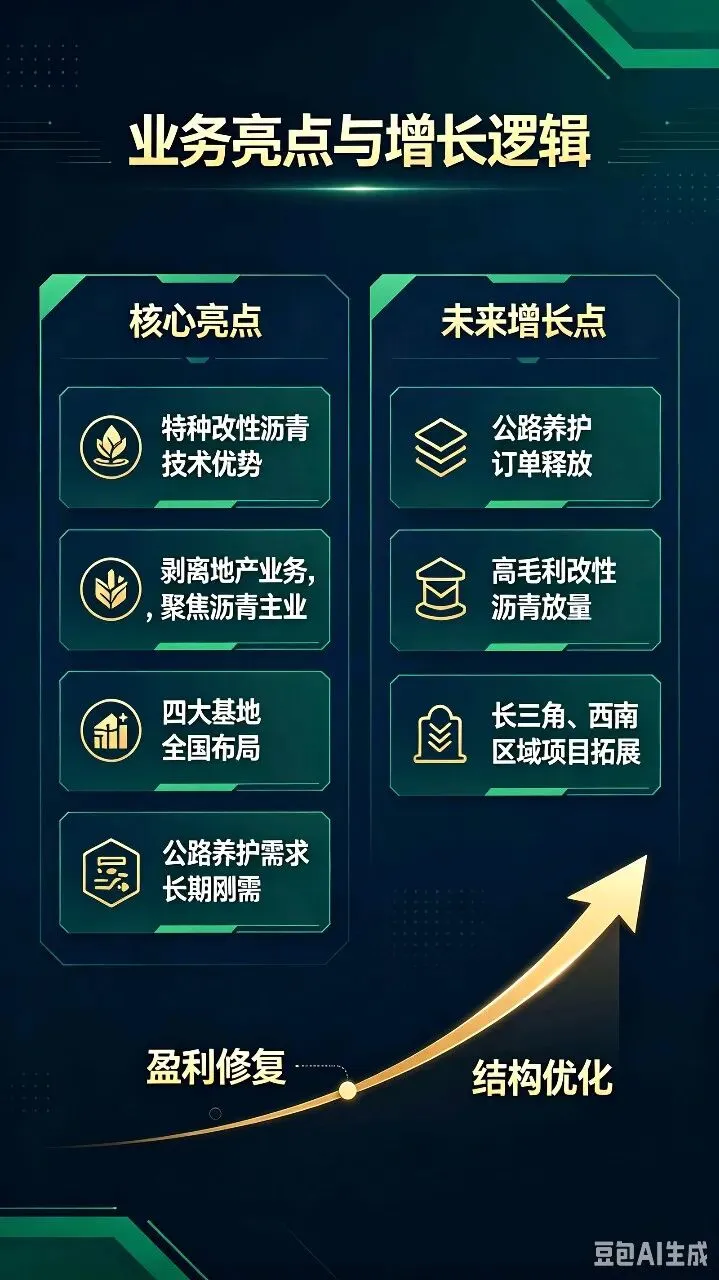
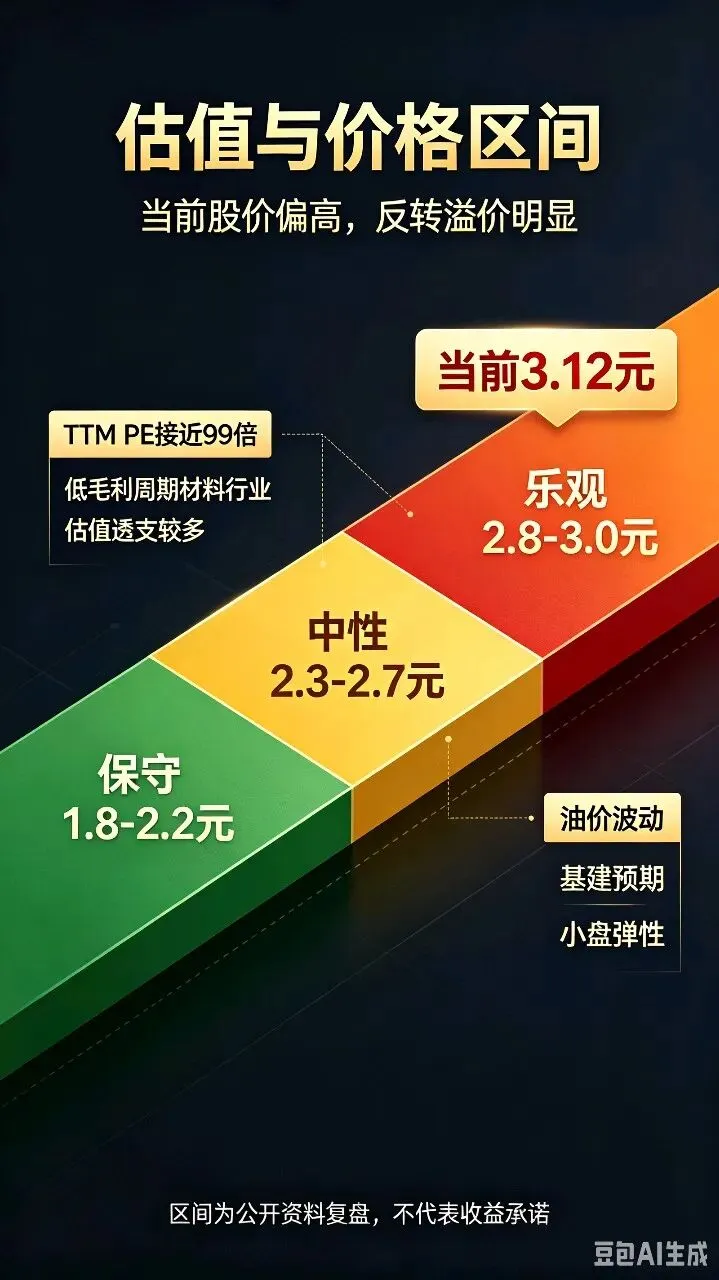
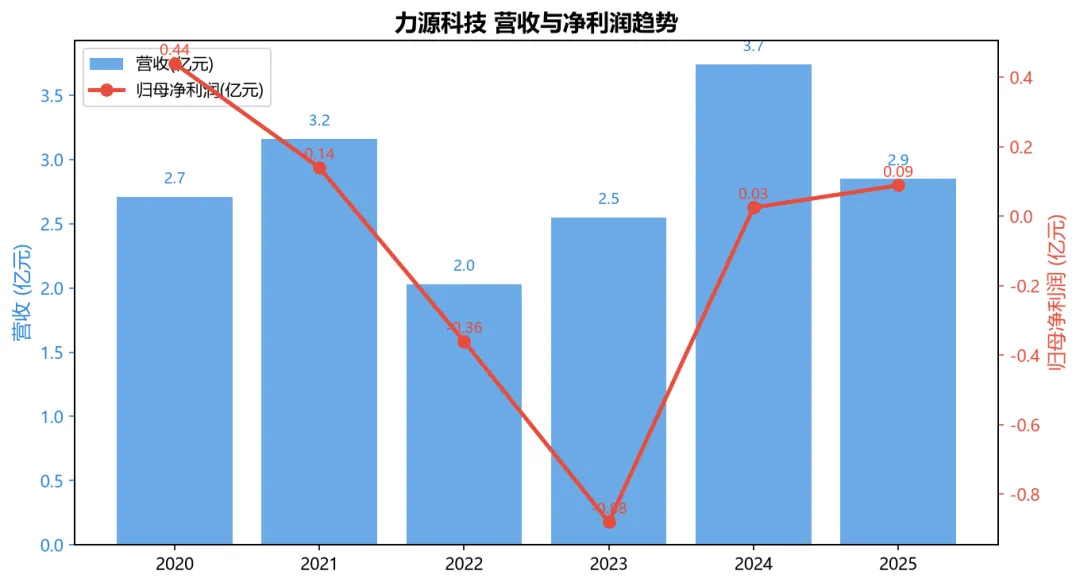
国创高新(002377)深度研报⚠️免责声明:本内容仅为公开信息整理复盘,不构成任何投资建议,股市有风险,入市需谨慎湖北国创高新材料股份有限公司(国创高新 002377)2002年成立,深交所上市,剥离房产中介业务后聚焦沥青主业,主营改性沥青、道路石油沥青、沥青加工、道路养护材料;产品用于高速、国省道、市政道路、机场跑道新建与养护。拥有武汉、广西钦州、四川新津、浙江宁波四大生产基地,沥青库容15.2万吨,是国内改性沥青老牌厂商,拥有交通运输部认定的道路材料研发中心,为高新技术企业 。Q1、Q2为正式财报;Q3尚未披露,为市场一致预期估算,最终以三季报公告为准- 营收:4.96亿元,同比+41.31%;环比(对比2025Q4)下滑- 归母净利润:682.86万元,同比大幅扭亏(去年同期亏损)- 解读:一季度道路项目逐步复工,营收同比改善,但沥青原材料成本偏高,整体毛利率偏低。- 营收:2.41亿元,同比-42.12%,环比-51.41%- 归母净利润:1216.20万元,同比+106.62%,环比+78.11%- 扣非净利润:1280.53万元,同比+71.26%,环比+93.24%- 解读:二季度营收回落,但高附加值改性沥青占比提升,毛利率大幅抬升,盈利质量明显优化,经营现金流持续转正 。- 预估营收:4.2~4.8亿元,同比回升,环比明显回暖- 解读:三季度是道路施工传统旺季,基建、公路养护订单释放;原油波动会直接影响沥青成本,毛利率弹性较大。该部分为预测值,最终以正式三季报公告为准。预计总营收11.57~12.17亿元,归母净利润约2849~3099万元。核心特点:成功摆脱往年大额亏损,盈利持续修复;但业务受原油价格、基建项目节奏影响极强,营收季节性明显,基础毛利率偏低。1. 改性沥青技术壁垒:拥有交通部行业研发中心、多项专利,可生产耐高低温特种改性沥青,适配极端气候重点公路、机场项目,“国创”品牌在国内路面材料认可度高 。2. 全国化产能布局:武汉、钦州、新津、宁波四大基地,覆盖华中、西南、华南、华东,就近供货降低物流成本,承接公路养护和新建项目。3. 业务结构优化:剥离亏损的房产中介业务,完全回归沥青主业,高毛利改性沥青收入同比大幅放量,产品结构持续升级 。4. 现金流改善明显:2026上半年经营现金流转正,回款能力好转,降低历史债务压力。5. 赛道刚需属性:公路存量规模持续扩大,养护需求具备持续性,不受单一新建项目周期完全制约。1. 公路养护增量:国内大量高速进入养护周期,“十五五”交通基建稳增长政策落地,养护沥青需求长期稳定。2. 高附加值产品放量:特种改性沥青、胶粉改性沥青持续拓展重点工程,拉高整体毛利率,摆脱单纯低毛利贸易型沥青。3. 区域项目拓展:依托宁波基地拓展长三角市政、高速项目,钦州基地承接西南、北部湾基建订单。4. 成本管控优化:原油、沥青采购锁价机制完善,平滑大宗商品波动带来的利润冲击。核心风险:国际原油大涨推高沥青原料成本、下游基建资金落地不及预期、道路施工季节性强、行业竞争激烈、毛利率波动大。近期在韭研公社热度较高,股价波段弹性大,核心驱动:1. 原油与沥青价格预期:国际油价波动带动沥青涨价预期,资金博弈路面材料的成本传导机会。2. 基本面反转逻辑:公司完成不良资产剥离,从持续亏损转为稳定盈利,现金流修复,属于困境反转标的。3. 小盘低价属性:总市值偏小,容易被短线资金博弈,基建板块轮动时弹性较强,社区关注度提升。4. 短板:主业属于低毛利周期材料行业,盈利高度依赖项目进度和油价,长期成长空间有限,多为题材波段行情。当前股价3.12元,TTM市盈率接近99倍,对于低毛利的传统沥青建材企业,估值偏高,主要是困境反转+基建预期带来的溢价。- 保守合理区间:1.8~2.2元(只看常规沥青养护主业,不叠加反转溢价)- 中性合理区间:2.3~2.7元(计入改性沥青占比持续提升、基建稳增长落地)- 乐观区间:2.8~3.0元(需要持续拿到大型公路总包配套订单、毛利率稳定维持高位)当前股价高于乐观区间上限,估值透支较多,属于短线题材博弈为主,油价或者基建预期一转弱,回撤风险较高。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递
发表评论
发表评论: