
 研报速递
(点击查找星球报告 · 20000+报告👆)
公众号后台回复 “1”,5000+行业报告免费领取!
摘要
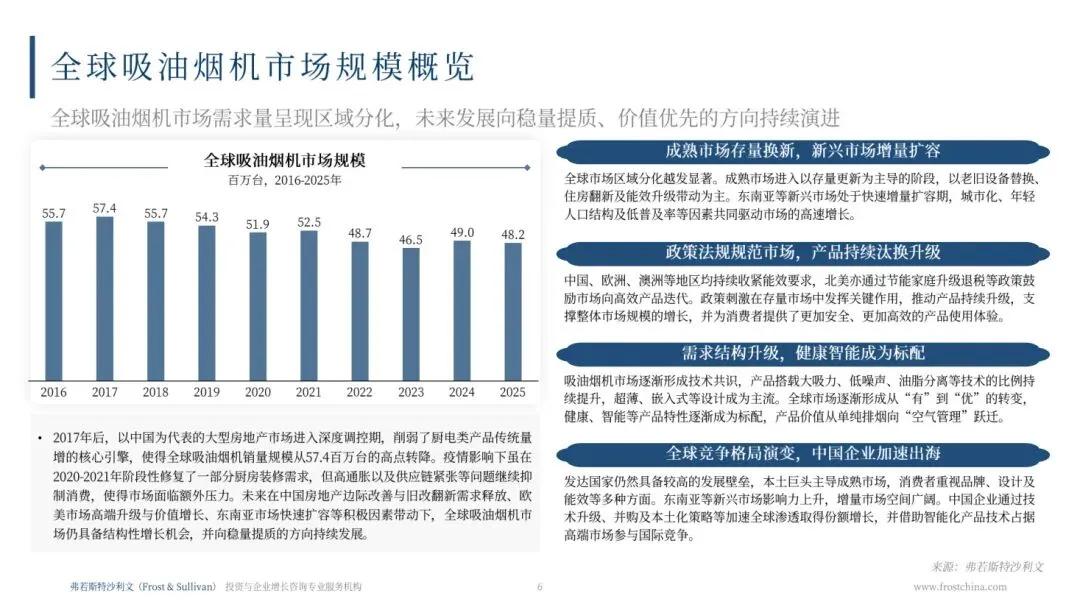
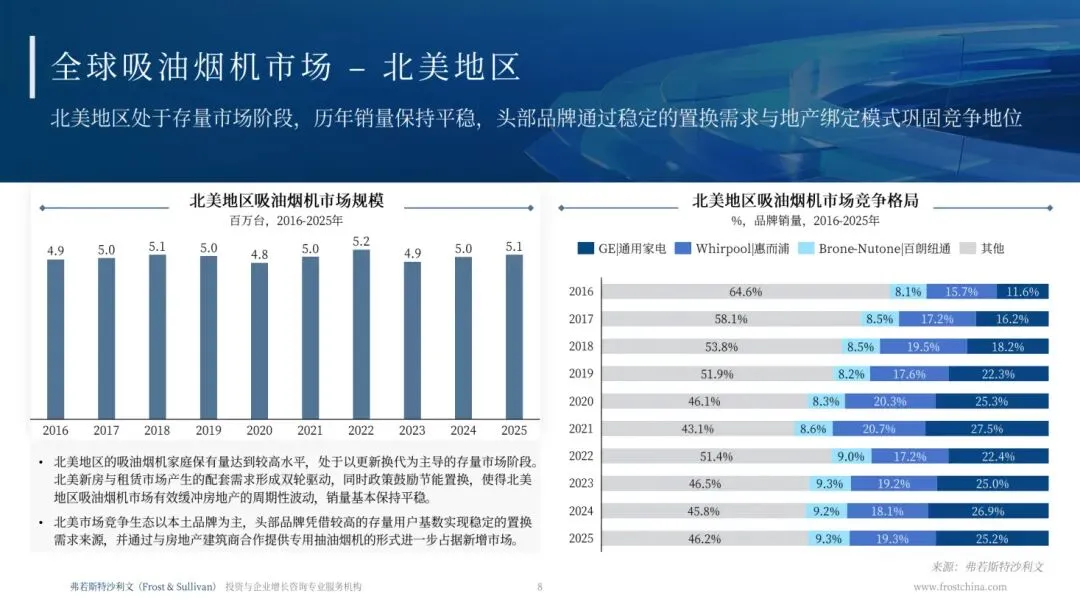
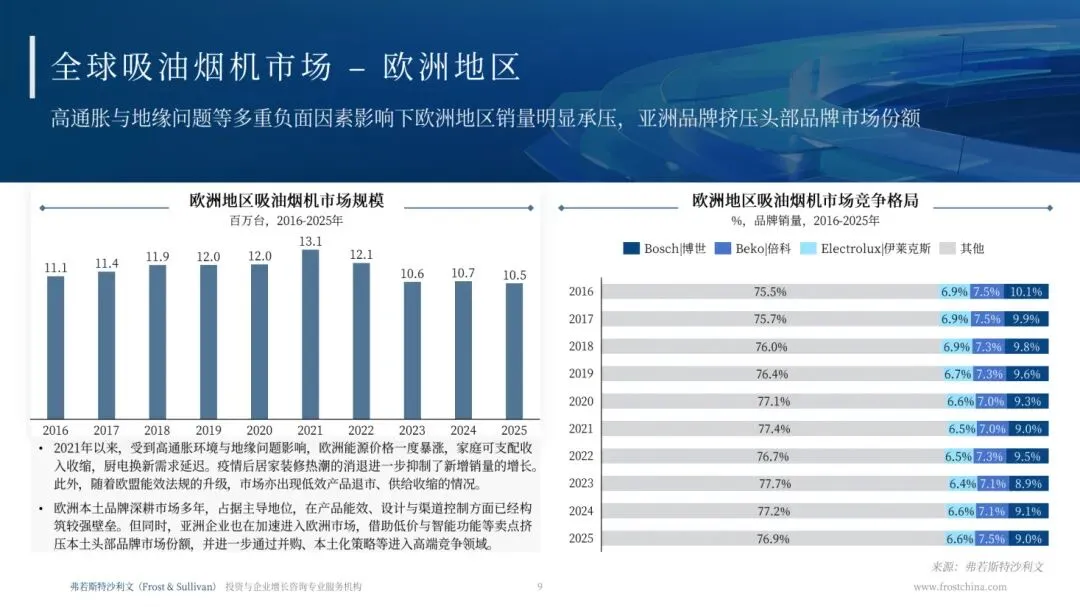
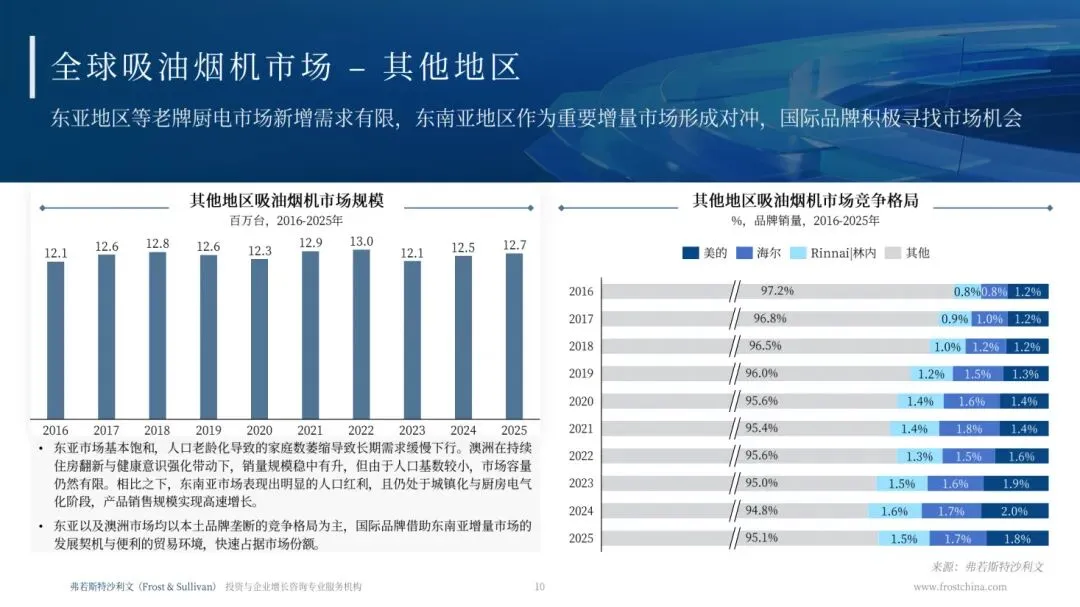
报告用一条完整的十年销量曲线,说明了成熟厨电品类正在经历的周期。全球吸油烟机市场规模(2016至2025年)依次为55.7、57.4、55.7、54.3、51.9、52.5、48.7、46.5、49.0、48.2百万台。这条曲线的几个关键转折点都对应着明确的宏观变量:2017年达到57.4百万台的高点后转降,原因是2017年后以中国为代表的大型房地产市场进入深度调控期,削弱了厨电类产品传统量增的核心引擎;2020至2021年虽因疫情阶段性修复了一部分厨房装修需求(销量回升至51.9与52.5百万台),但高通胀以及供应链紧张等问题继续抑制消费,使市场面临额外压力;2022至2023年继续下探至48.7与46.5百万台的低位,2024至2025年小幅回升并稳定在49.0与48.2百万台。报告对未来的判断是结构性的:在中国房地产边际改善与旧改翻新需求释放、欧美市场高端升级与价值增长、东南亚市场快速扩容等积极因素带动下,全球吸油烟机市场仍具备结构性增长机会。这句话隐含了一个重要的分析框架转换——总量增长的空间有限,未来的机会来自结构:中国看存量翻新,欧美看单价提升,东南亚看渗透率扩张,三条路径对应的产品策略完全不同。报告还单独分析了几大区域:中国市场吸油烟机产品城镇渗透率接近饱和,进一步抑制销量增长;北美地区处于存量市场阶段,历年销量保持平稳,头部品牌通过稳定的置换需求与地产绑定模式巩固竞争地位;欧洲地区受高通胀与地缘问题等多重负面因素影响销量明显承压,同时亚洲品牌挤压头部品牌的市场份额。这三段描述合起来,构成了全球吸油烟机市场从增量扩张转向存量博弈的完整图景。
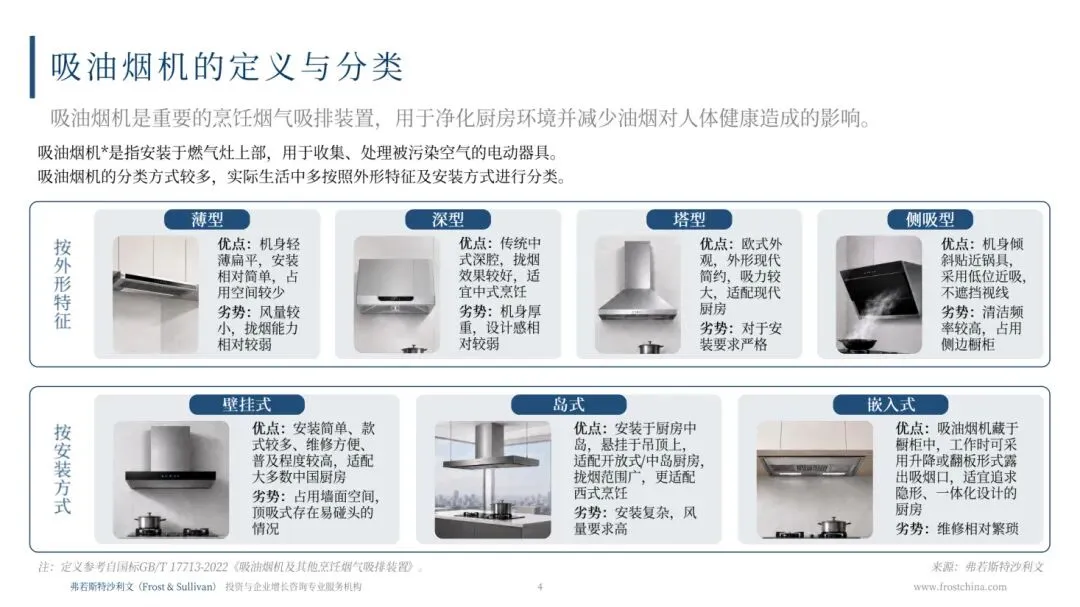
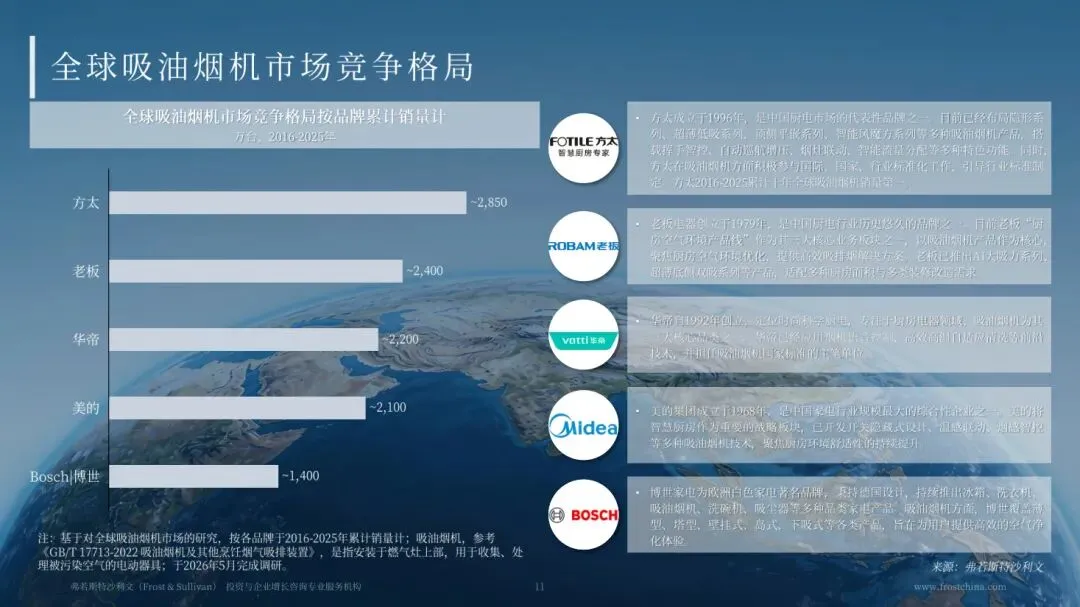
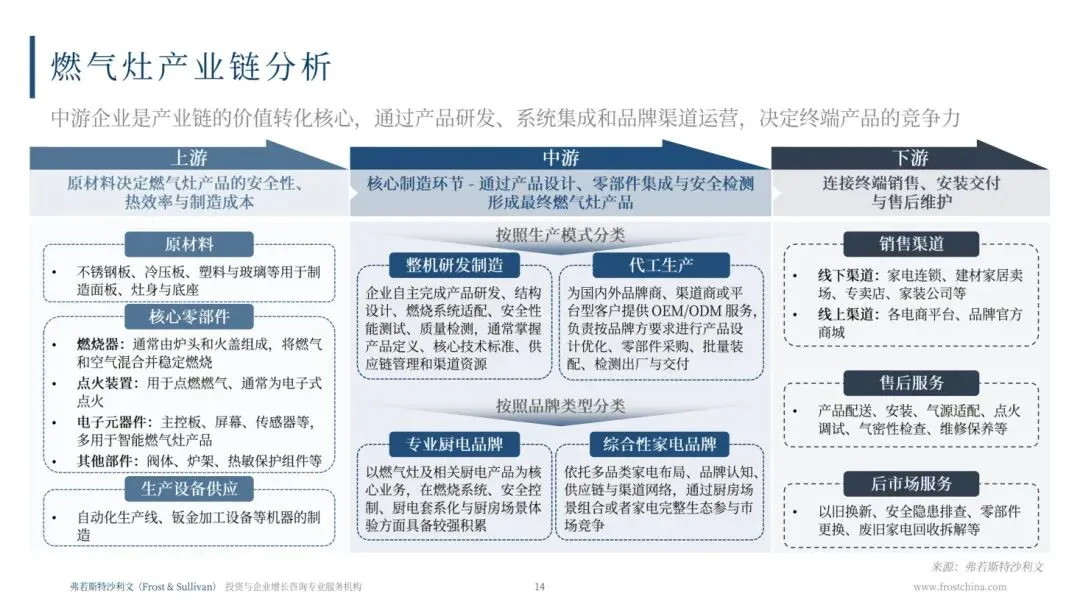
报告给出的品牌竞争数据,揭示了全球吸油烟机市场的集中度结构。按2016至2025年品牌累计销量计,前五位分别是:方太约2850万台、老板约2400万台、华帝约2200万台、美的约2100万台、博世(Bosch)约1400万台。报告特别标注方太为2025年累计十年全球吸油烟机销量第一。把这组数字与前文的市场总规模放在一起估算,可以发现一个关键信息:这五个品牌十年的累计销量合计约1.1亿台,而同期全球市场总销量约5.2亿台,意味着头部五强占据了约五分之一的累计份额——考虑到全球市场包含大量区域性中小品牌与白牌产品,这个集中度在耐用消费品中属于中等偏上水平,说明吸油烟机是一个有品牌壁垒但尚未高度寡头化的品类。报告用一整节分析了竞争壁垒的构成,主要分两类。第一类是技术研发壁垒,包含两个层面:一是跨越式性能提升要求技术迭代——随着需求迭代,厨电产品需要满足特定性能要求,如吸油烟机在风道、风压、降噪、拢烟等方面,燃气灶领域在燃烧系统、热效率、燃气适配等方面均需技术优化;二是区域适配能力——由于全球烹饪习惯差异较大,例如中国爆炒、欧美轻煎烤,需要针对不同目标市场针对性开发产品,而新进入者技术迭代周期较长,难以快速适配区域需求。第二类是品牌认知壁垒:部分头部企业积极构筑以专利为核心的系统性技术壁垒,如各类全球专利与发明专利;通过持续高强度的研发投入,头部企业已获得诸多国内外授权专利,并参与到部分国内外标准的制定。报告在相关页面还专门介绍了方太的案例:成立于1996年,是中国厨电市场的代表性品牌之一,已布局隐形系列、超薄低吸系列、顶侧平嵌系列、智能风魔方系列等多种吸油烟机产品,搭载挥手智控、自动巡航增压、烟灶联动、智能流量分配等特色功能。这个案例的意义在于它展示了头部品牌构筑壁垒的具体方式——不是单一技术,而是产品系列矩阵加功能组合加标准参与的复合结构。
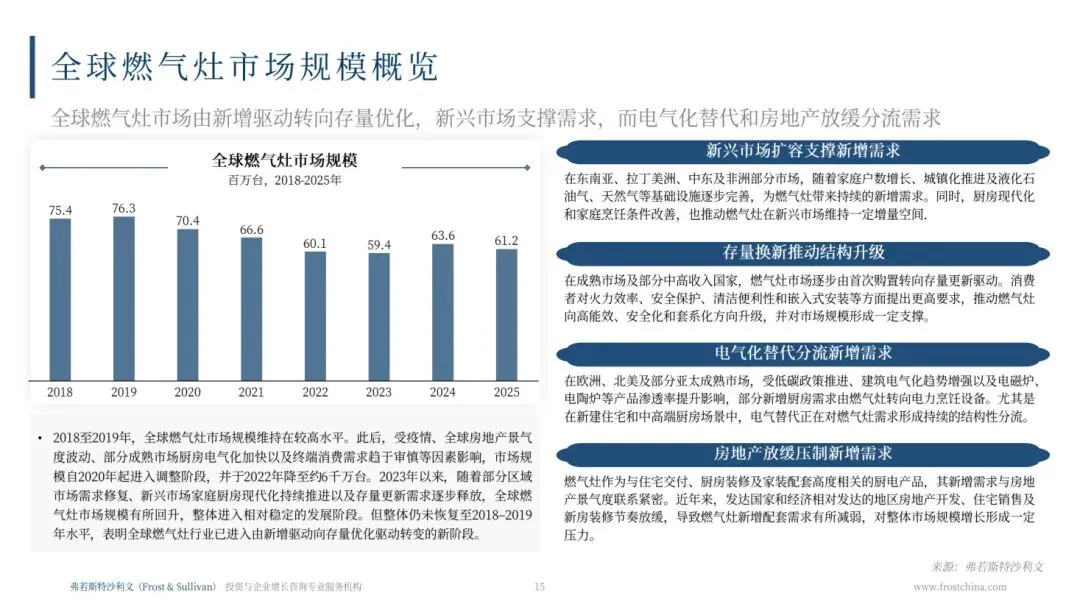
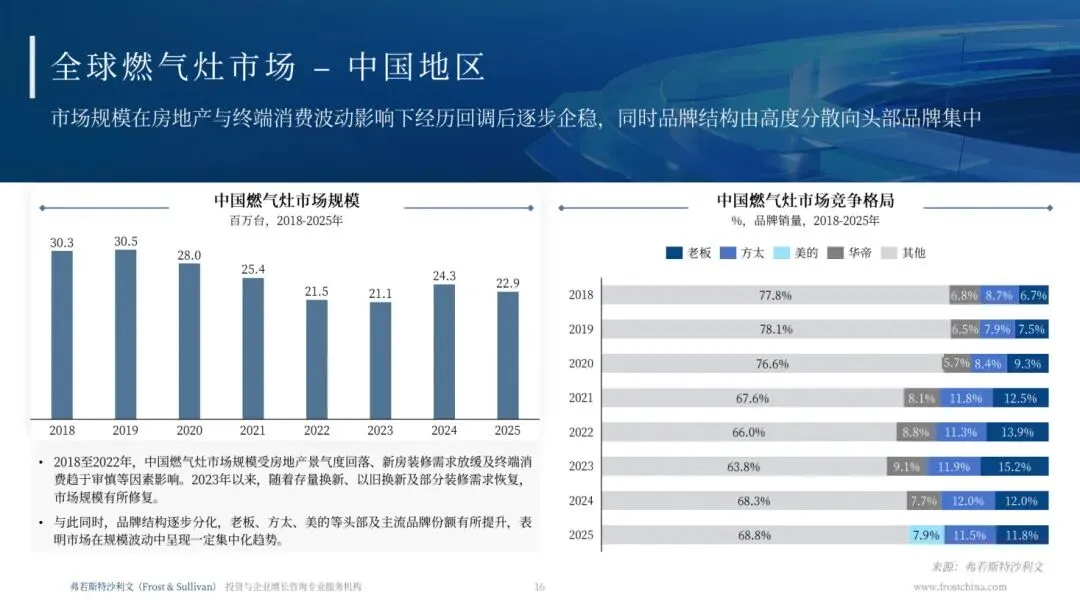
报告第二部分对燃气灶市场的分析,呈现出与吸油烟机相似但并不完全同步的周期,其结构性压力更为复杂。规模轨迹方面:2018至2019年全球燃气灶市场规模维持在较高水平;此后受疫情、全球房地产景气度波动、部分成熟市场厨房电气化加快以及终端消费需求趋于审慎等因素影响,市场规模自2020年起进入调整阶段,并于2022年降至约6000万台;2023年以来,随着部分区域市场需求修复、新兴市场家庭厨房现代化持续推进以及存量更新需求逐步释放,全球燃气灶市场规模有所回升,整体进入相对稳定的发展阶段。但报告明确指出一个关键判断:整体仍未恢复至2018至2019年水平,表明全球燃气灶行业已进入由新增驱动向存量优化驱动转变的新阶段。这个转变背后的驱动力和阻力都被报告拆得很清楚。支撑力来自新兴市场:在东南亚、拉丁美洲、中东及非洲部分市场,随着家庭户数增长、城镇化推进及液化石油气与天然气等基础设施逐步完善,为燃气灶带来持续的新增需求;同时厨房现代化和家庭烹饪条件改善,也推动燃气灶在新兴市场维持一定增量空间。阻力来自两个方向:一是电气化替代——在欧洲、北美及部分亚太成熟市场,受低碳政策推进、建筑电气化趋势增强以及电磁炉、电陶炉等产品渗透率提升影响,部分新增厨房需求由燃气灶转向电力烹饪设备,尤其是在新建住宅和中高端厨房场景中,电气替代正在对燃气灶需求形成持续的结构性分流;二是房地产放缓——燃气灶作为与住宅交付、厨房装修及家装配套高度相关的厨电产品,其新增需求与房地产景气度联系紧密,近年来发达国家和经济相对发达地区的房地产开发、住宅销售及新房装修节奏放缓,导致燃气灶新增配套需求有所减弱。这两个阻力中,房地产放缓是周期性的,而电气化替代是结构性的——后者不会随市场回暖而逆转,这也是报告判断行业进入存量优化阶段的根本原因。
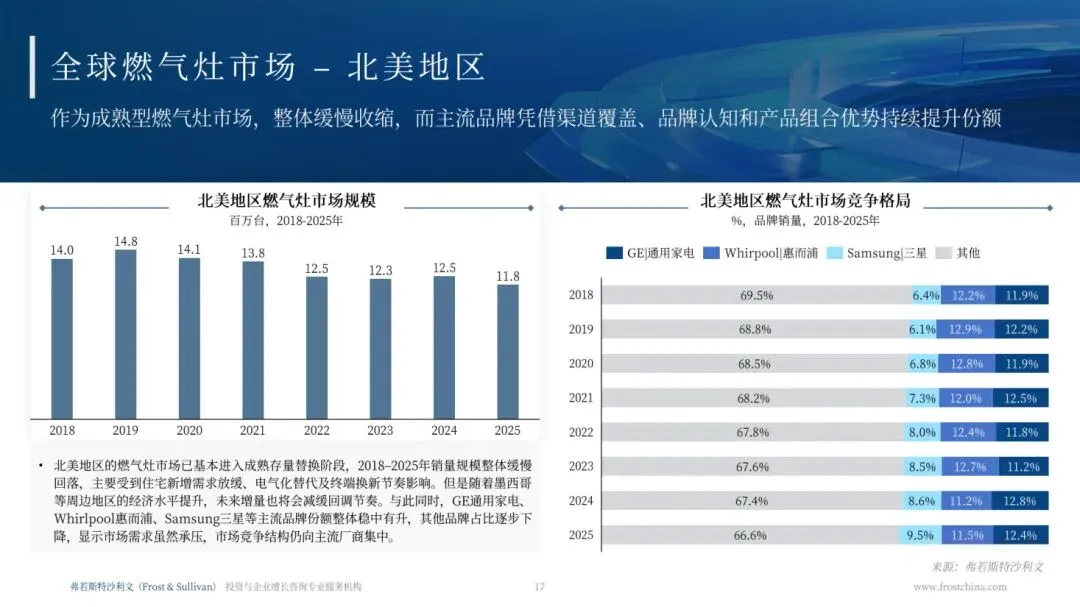
报告对区域竞争结构的分析,给出了两条方向相反但同样清晰的趋势。美国燃气灶市场方面:报告的数据显示市场品牌结构呈现明显的集中化——GE通用家电、惠而浦(Whirlpool)、三星(Samsung)等主流品牌份额整体稳中有升,其他品牌占比逐步下降,报告对此的解读是市场需求虽然承压,但市场竞争结构仍向主流厂商集中。这个判断的含义是:在存量市场中,消费者更倾向于选择有品牌保障与售后网络的成熟品牌,渠道与服务的规模效应成为关键壁垒;对非头部品牌而言,需求下滑与份额流失同时发生,退出压力更大。欧洲吸油烟机市场方面:报告的描述是高通胀与地缘问题等多重负面因素影响下欧洲地区销量明显承压,同时亚洲品牌挤压头部品牌的市场份额。这两种情形的组合——本土需求收缩加上外来品牌进攻——对欧洲本土头部品牌构成双重压力:一方面要维持价格与品牌定位以守住利润,另一方面要面对亚洲品牌在性价比与产品迭代速度上的竞争。报告还提到欧洲地区的能效政策环境:中国、欧洲、澳洲等地区均持续收紧能效要求,北美亦通过节能家庭升级退税等政策鼓励市场向高效产品迭代;政策刺激在存量市场中发挥关键作用,推动产品持续升级、支撑整体市场规模的增长。政策在成熟市场中扮演的角色因此发生了转变——不再是刺激新增购买,而是通过能效门槛与补贴机制加速存量替换,把销量压力转化为产品升级机会。这三条区域趋势合起来看,全球厨电市场的竞争要素已经从产能与渠道转向能效合规能力、区域产品适配能力与品牌信任度的组合——而这些恰好都是报告前文列出的竞争壁垒内容,两者形成了完整的因果闭环。
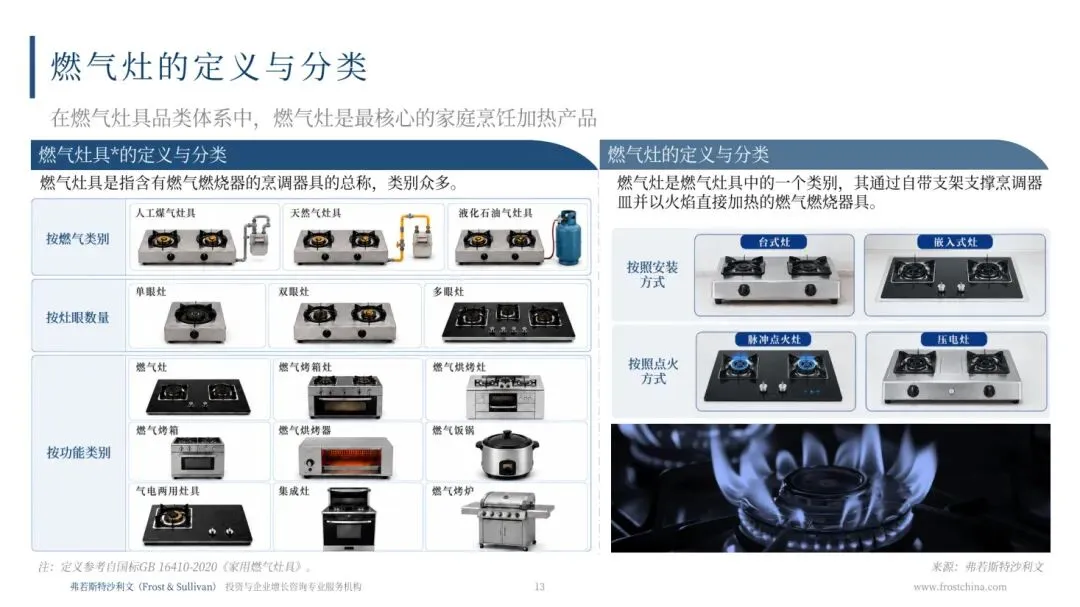
报告最后列出全球烟灶市场的六大未来发展趋势,构成了一份清晰的行业演进路线图。第一条是综合体验优化:吸油烟机与燃气灶均属于成熟厨电品类,未来市场竞争焦点将从单一参数比拼逐步转向对效率、噪音、安全、清洁便利性和长期运行稳定性等综合体验的对比;同时由于烟灶产品均与高温、明火、燃气及厨房空气环境相关,使用安全也将是产品升级的重要方向,包括吸油烟机运行稳定性与油污积聚控制,以及燃气灶熄火保护、气密性、防干烧和异常状态提醒等。第二条是智能渗透率提升:报告判断烟灶智能化未来更可能表现为渐进式功能配置,而非全面智能化替代;目前智能化均围绕烹饪过程中的效率、安全和便利性展开,随着烟机与灶具之间联动能力增强,部分中高端产品未来可能实现基于灶具状态或油烟浓度的自动启停和风量调节;但普及率仍取决于产品价格带、消费者支付意愿、安装复杂度和品牌生态成熟度,因此短期内更可能优先渗透于高端产品和成套化厨房场景。第三条是产品形态持续分化:全球不同区域的住宅面积、厨房结构、排烟条件、燃气接口和烹饪方式差异明显,决定了产品形态难以形成单一路径——吸油烟机可能呈现壁挂式、岛式或深罩型等多种形态,燃气灶则在台式与嵌入式之间形成差异化需求。第四条是空间融合深化:烟灶产品的设计逻辑正从单一功能实现向厨房空间融合和整体配置协同延伸,核心是提升厨房视觉统一性、空间利用率和安装匹配度;由于烟灶产品通常与厨房装修或旧房换新同步发生,其配置方式受住宅装修规划和橱柜风格共同影响,随着整体厨房设计与厨电套系化发展,吸油烟机与燃气灶更倾向于作为成套厨房解决方案的一部分进入住宅。第五条是本土适配强化:企业海外拓展方式将从以标准化产品出口为主,逐步转向围绕当地使用环境、安装条件和渠道体系进行本土化适配——不同国家在厨房面积、排烟管道、燃气类型、燃气压力、安装规范、能效标准和安全要求等方面存在差异,使烟灶产品进入海外市场时需要更细分的区域化配置,未来企业将由单一产品输出转向产品、渠道、安装和服务协同的区域化运营。第六条是能源路线分化:全球能源政策、燃气基础设施和居民烹饪习惯的差异,正在推动烟灶产品路线呈现区域分化——在燃气基础设施较为完善且明火烹饪习惯较强的市场,独立燃气灶仍将保有一定需求;但在部分推进建筑电气化和低碳转型的成熟市场,电磁炉、电陶炉等电力烹饪设备渗透率将提升;吸油烟机作为电气化厨房设备,其发展更直接向绿色环保方向提升;未来全球烟灶市场可能呈现燃气优化与电气替代并行的双轨格局,区域差异将进一步扩大。
报告正文
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
公众号后台回复 “1”,5000+行业报告免费领取!
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告
发表评论
发表评论: