
 研报速递
声明:本内容为个人业余研究,所有标的代码仅做为示例,回测收益不代表未来,不做为投资建议。
上一篇文章研报收藏吃灰?我用 AI 把一篇券商策略变成了可回测代码把广发金工《神经网络择时与截面叠加的 ETF 绝对收益策略》变成了本地可回测的代码,复现口径下今年以来收益 26.42%。到那一步,研报的承诺只兑现了一半:数字跑出来了,策略还躺在本地脚本里,离真正下单还隔着模型部署、平台上传、线上推理这一公里。这篇文章记录的就是这一公里怎么走完:从研报解析、模型训练、本地回测,到模型导出上传、PTrade 回测验证,最后停在实盘就绪的位置。全程重点讲清一件事——哪套数字能信,哪套数字只是机制验证。
一、全链路总览:六个阶段与一个双模式设计
整条链路分六段:研报解析生成策略骨架;历史数据训练模型并产出逐日信号;本地回测给出权威绩效;导出模型权重上传 PTrade;PTrade 回测验证平台机制;模拟盘过渡到实盘。
研报解析 ──→ AI提炼核心逻辑,生成本地策略骨架(PTrade语法) 产物:strategies/ptrade/ETF绝对收益V1_动量轮动AGRU择时.py ↓模型训练 ──→ 历史数据 walk-forward 逐月重训,记录各折验证 IC/RMSE 产物:data/signals/nn_timing_signals.csv + models/*.npz ↓本地回测 ──→ signal_mode='csv',逐日无前视信号,权威绩效口径 ↓模型导出 ──→ export_agru_weights.py 导出最近一折权重+归一化统计量 上传 PTrade 研究环境 nn_timing/models/(一次性) ↓PTrade回测 ─→ signal_mode='model',线上自动推理,机制验证 ↓模拟盘/实盘 → 每月或周末重训,覆盖上传权重即可更新模型支撑这条链路的是策略里的一个双模式开关 g.signal_mode:
csv 模式:读取 walk-forward 逐月重训产出的逐日信号文件,预测 T 日只用 T-1 前的数据,无前视,本地权威回测用这个口径; model 模式:加载上传的模型权重,每个交易日开盘前线上自动推理,PTrade 回测和实盘统一用它,权重文件缺失时自动回退读 csv。
这样设计的出发点很简单:本地回测引擎(mtzQuant)能严格控制无前视,PTrade 平台的回测做不到同等口径,那就不要让一套数字勉强服务两个目的——权威绩效留在本地,线上只验证机制。
二、研报解析:AI 把券商框架变成策略骨架
把研报交给 AI,让它提炼五件事:核心逻辑是择时加截面叠加还是纯择时、因子定义、调仓频率、回测区间、关键参数。落到代码上,就是 strategies/ptrade/ETF 绝对收益 V1_动量轮动 AGRU 择时.py,骨架是 V28.3 固定池动量轮动前 10 等权,外面叠一层 AGRU 大盘择时三档仓位,文件头按固定纪律写清职责:
# coding:utf-8# @author : 木头左# @create_time : 2026/08/30 20:26:20# @update_time : 2026/09/05 18:10:00# @description : ETF绝对收益V1:V28.3固定池动量轮动前10等权 + AGRU择时(PTrade 回测+实盘双模式)择时的三档映射是整个策略的中枢,源码第 418 行:
def map_to_timing_pos(pred, lo=-0.0005, hi=0.0005): """预测值 → 三档仓位(>hi 满仓1.0 / <lo 空仓0.0 / 其余 半仓0.5)。""" if pred > hi: return 1.0 if pred < lo: return 0.0 return 0.5其余关键设计有三处。档位变化当日立即调仓,档位不变时每 5 个交易日轮动刷新多头组;实盘用 run_interval 60 秒周期执行撤单、止损、卖出、买入,限价单按 ±2% 挂出,覆盖平台价格笼子;候选池做成交额过滤,剔除近 20 日日均成交额不足 100 万的标的。
三、模型训练:walk-forward 把无前视写进流程
训练脚本 train_agru_timing.py 以沪深 300(000300.SH)为基准序列,构造过去 20 日乘 7 个特征(日收益、5/10/20 日偏离度、5 日波动率、量比、成交额比值),模型是 GRU 加加法注意力再加全连接,PyTorch CPU 训练,seed 固定 42。
关键是训练方式:walk-forward 扩展窗,逐月重训,每一折只用截止 T-1 的样本预测 T 日,验证折记录 IC 和 RMSE。这样产出的逐日信号天然无前视,直接喂给 csv 模式。本轮全量训练的验证指标落在 data_end 2026-08-14 的模型快照里:val_ic 0.2709,val_rmse 0.0146,达到预设合格线(val_ic 大于 0.2、val_rmse 小于 0.02)。
信号映射与线上完全一致:预测次日收益超过 +0.0005(涨超 5bp)给 1.0 满仓,低于 -0.0005(跌超 5bp)给 0.0 空仓,其余落在 ±5bp 中性带里的给 0.5 半仓。这个死区是有意留的:对量级只有几个 bp 的预测值,中性带能避免档位在满仓与空仓之间被噪声来回切换。想严格对齐原文的中证全指(000985.CSI),加 --index 参数重训即可;只想冒烟验证链路,--quick 三轮训练出近 180 日信号,一分钟左右。
四、本地回测:140.61% 背后的权威口径
本地用 mtzQuant 跑权威回测,之前写过PTrade 回测一轮十几分钟?我用 AI 加本地回测把迭代速度提了一个量级,工具链不再展开。任务配置里两处口径值得注意:费率双边千一,撮合按 T 日决策、T+1 开盘成交;本地权威回测把 signal_mode 手动切到 csv。本机 akshare 网络不通时加 --check-only 跳过缺失段自动下载,避免长时间卡住。
回测会话 2026-08-30 跑完,净值曲线横跨约 2023 年中至 2026 年 8 月:
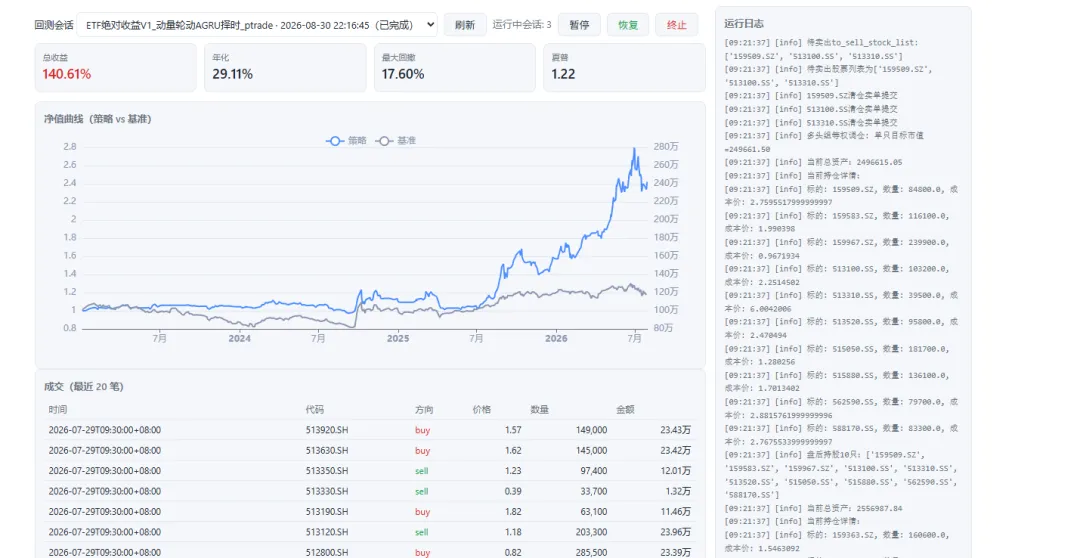
核对绩效之外更要核对过程:日志里择时档位序列与多头组买卖是否符合预期,订单、成交、持仓、净值是否自洽。这一套数字是全链路里唯一无前视的绩效,后面所有对比都以它为锚。
五、模型导出与上传:纯 numpy 推理的最后一公里
PTrade 环境没有 PyTorch,模型上线前要先做一步转换。export_agru_weights.py 把最近一折的权重连同归一化统计量导出成两个文件:agru_timing_weights.npz 装全部权重,agru_timing_config.json 记录 seq_len=20、特征清单、阈值 ±0.0005、hidden_size=32 这些推理所需的元信息。PTrade 侧用纯 numpy 复现前向,与 PyTorch 逐参数验证误差小于 1e-8,线上推理不引入任何第三方依赖。
第一次在 PTrade 上跑回测,连续踩了两个坑。先是 initialize 直接报错,定位到平台不支持 log.warn,换成 log.info 解决;再跑,模型文件找不到,PTrade 的路径里既没有 nn_timing/models 也没有 models 目录。结论很直白:权重文件必须手动传到研究环境。
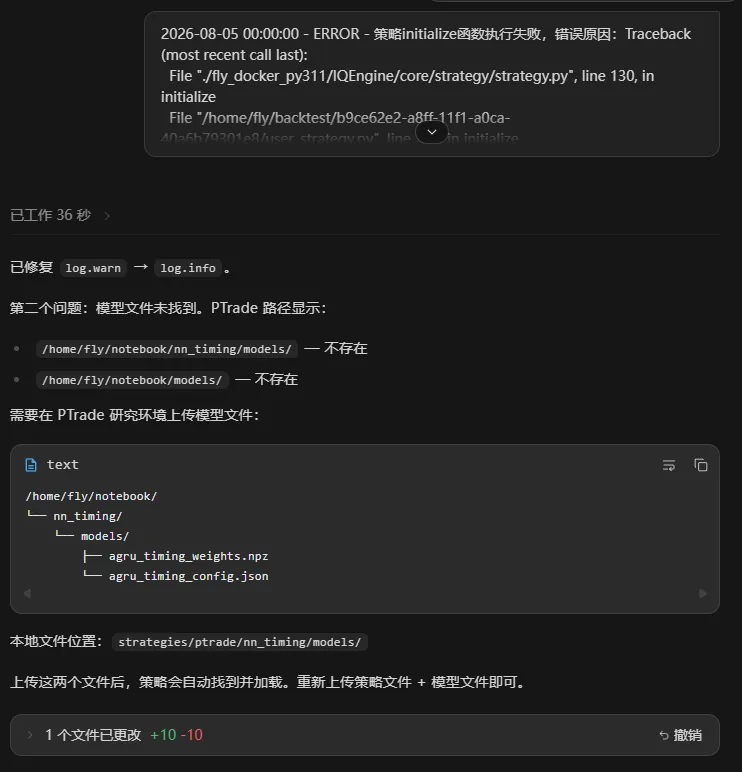
在研究环境建好 nn_timing/models 目录,把两个文件传上去:
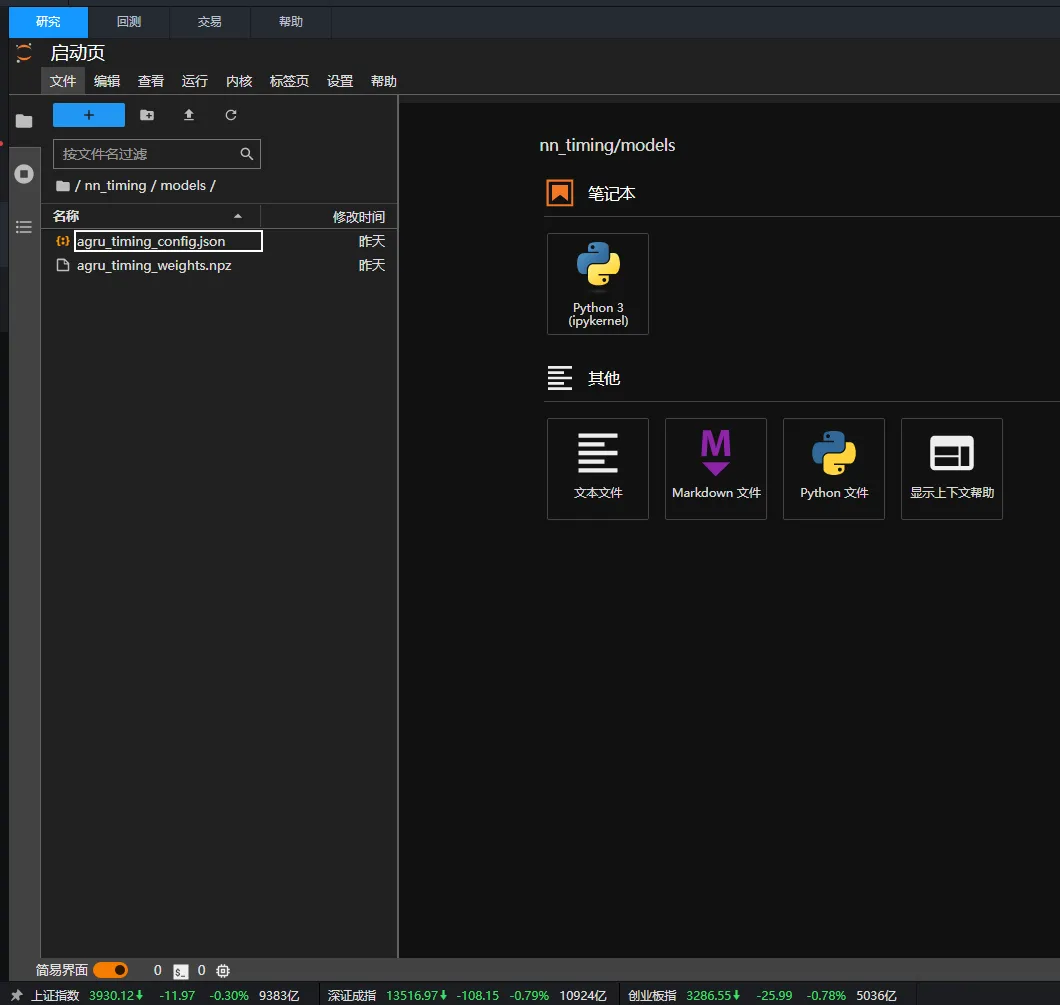
策略文件本身默认就是 model 模式,上传后不用改,npz 在就自动走线上推理。整轮交付的内容用一张清单说清楚:
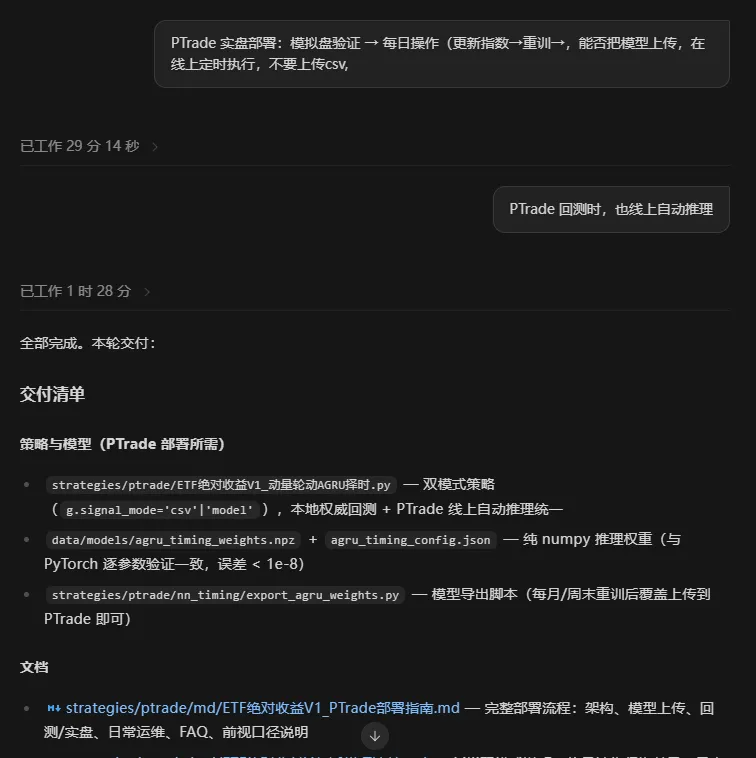
本地对应关系也交代一下:本地模型放在 strategies/ptrade/nn_timing/models/,通过符号链接 data/models/ 让 get_research_path() 的取文件逻辑两边一致。以后每月或周末重训完,重跑一次导出脚本、覆盖上传两个文件,模型就算更新了。
六、PTrade 回测:65.35% 是机制验证,不是可预期收益
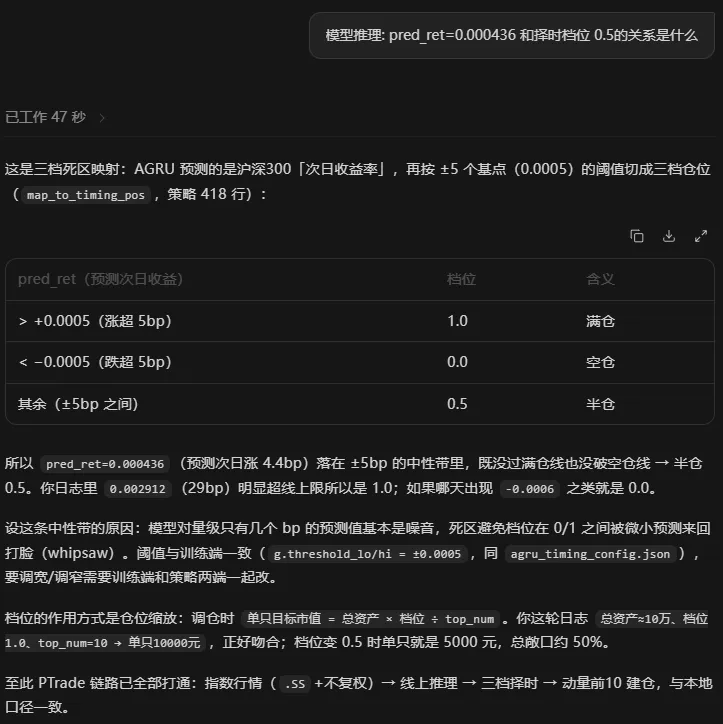
先看线上推理的机制。每个交易日开盘前,策略加载 npz 推理当日信号。pred_ret 的量级通常只有几个 bp,比如 0.000436(预测次日涨 4.4bp),落在 ±5bp 中性带里,档位给 0.5 半仓;某天日志里出现 0.002912(29bp),明显越过上限,档位给 1.0 满仓。档位的作用方式是仓位缩放:单只目标市值等于总资产乘档位再除以持仓只数,起始资金 10 万、档位 1.0、持仓 10 只时单只恰好 1 万,与日志吻合;档位切到 0.5,总敞口立刻减半。
回测区间 2025-01-01 至 2026-09-04,起始资金 10 万,基准沪深 300,全程逐日推理、日志无一次失败。绩效面板逐项摊开:
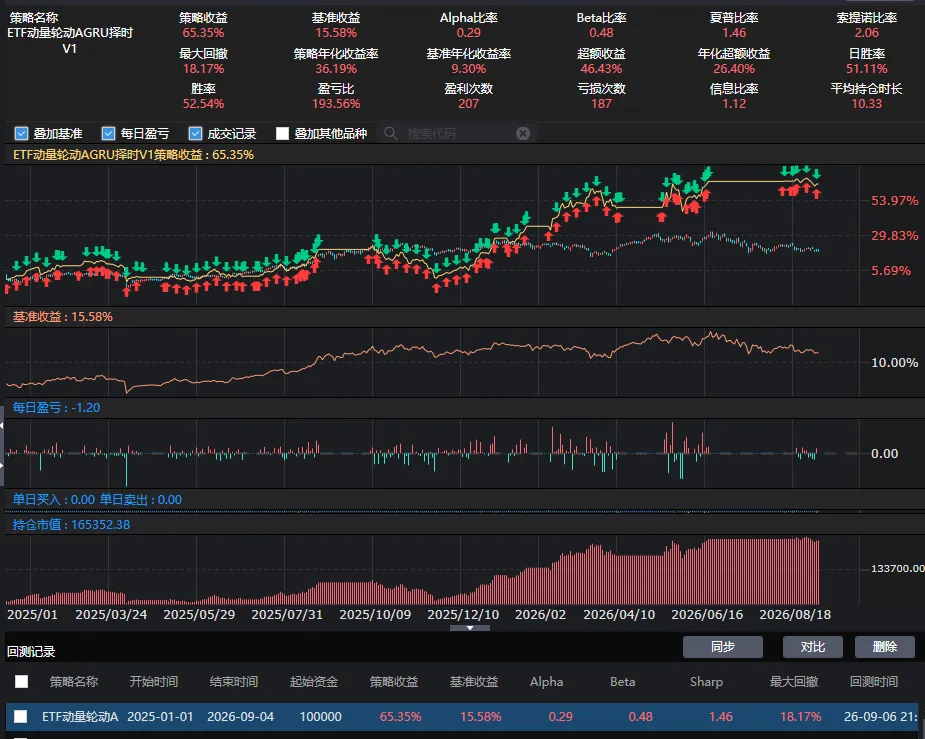
几个数字值得单独说。Beta 只有 0.48:择时档位常年压不满十成,市场敞口平均只有一半左右,46.43% 的超额里择时贡献的成分看得见。平均持仓时长 10.33 天,与档位不变时每 5 个交易日轮动刷新多头组的节奏对得上。日胜率 51.11%、盈亏次数 207 比 187,胜率并不漂亮,收益靠的不是胜率。最大回撤 18.17%,三档仓位对下行段的保护在。
但这套数字的定位要说死:PTrade 回测里的模型是固定最近一折权重,训练样本包含了回测区间之后的数据,属于轻微前视,收益天然偏高。它证明的是模型加载、逐日推理、三档降档、动量轮动、撮合下单这条链路在平台上完整跑通,不构成对实盘收益的预期。
七、两套数字为什么不能直接比
本地 csv 口径(无前视,约 2023 年中至 2026 年 8 月):总收益 140.61%,年化 29.11%,夏普 1.22,最大回撤 17.60%。PTrade model 口径(含轻微前视,2025-01-01 至 2026-09-04):策略收益 65.35%,年化 36.19%,夏普 1.46,最大回撤 18.17%。
两组数字之间隔着四个变量:回测区间不同,前视口径不同,费率不同(本地双边千一,PTrade 平台默认万八双向,实盘另加印花税),撮合不同(本地 T+1 开盘成交,PTrade 回测的日线决策点在 14:50,实盘限价 ±2%、60 秒周期执行)。变量叠在一起,两组数字没有可比性,硬比只会得出错误结论。策略真实成色以本地 csv 无前视口径为准,原文复现时今年以来 26.42% 是更诚实的参照。
到这里,从研报到实盘的六段路走完了五段半。剩下的是把策略挂上模拟盘验证一段时间,再开实盘任务,日常运维浓缩成一句话:每月或周末重训模型,重跑导出脚本,覆盖上传两个文件。最后一公里走完的方式,不是把回测数字原样搬上线,而是把无前视的口径留在本地,把推理搬上线。
PS: 源码下载,请移步知识星球!
星球中整理了文章中涉及到的源码,加入后即可以看到之前发的源码,三天内不满意可以退款。也会将收集到的机构研报,优秀策略源码,群友常咨询的问题整理到不同标签下,做为知识库沉淀下来。
所有策略仅用于学习和研究,不保证交易收益,不作为投资建议,风险自负,所有收益仅表示历史回测收益,不表示未来收益。大QMT和ptrade请充分使用模拟盘测试,miniQMT使用模拟账号测试。
听了群友的建议,年化收益达到了70%,增加了动态仓位权重调整后的全球核心资产轮动策略(含python代码解析)
欢迎扫描下方二维码,备注【开通】,开通QMT或Ptrade;备注【加群】,加入量化交易交流群;备注【电子书】,赠送QMT或Ptrade入门操作指南。
仅做知识整理,本公众号对这些信息的准确性和完整性不作任何保证,本材料不构成任何投资意见。投资有风险,入市需谨慎。

发表评论
发表评论: