
 研报速递
为什么当前时点PCB链条是AI核心?
• 传统业务+AI业务,双重逻辑共振,驱动PCB下半年景气度可能超预期,尤其是即将到来的三季报业绩期,PCB有望成为业绩高增最确定的方向之一。
• 同时,最下游PCB涨价也意味着整个链条价格传导顺利,涨价循环开启。
传统业务——下半年迎来修复。
• 2025年以来,上游覆铜板(CCL)头部企业建滔积层板主要产品已历经10轮涨价,部分品种单次涨幅达20%,仅2026年,建滔分别于3月10日、4月3日、4月28日、5月27日、6月16日、7月6日发布过涨价函。
• 但在上半年,PCB未能完全将涨价部分传导给终端客户,导致PCB环节盈利承压。原因在于新品尚未放量,下游议价空间有限。• 进入下半年,PCB价格传导开始改善,核心逻辑是供需关系逆转:AI新品拉货带动高端PCB需求激增,PCB厂商产能趋紧,同时PCB厂商议价能力增强,开始向下游客户传导成本压力。(涨价根源是缺布,估计涨到 27 下半年)• 健鼎、敬鵬、定穎、燿華等PCB厂商2026年已陆续上调报价约5%至30%,涨价效益Q3起逐步显现。
三季度的EPS修复可能超预期,不仅毛利率修复,净利率可能创历史新高,传统非AI产品净利率也回升至双位数,非AI占比高的二三线公司边际改善最大。
AI业务——下半年新品放量,持续落地业绩。
• 进入下半年,AI新品终于进入实质性交付窗口:部分料号7月底已实现出货,最晚的料号8月中旬实现大规模量产,且至年底都将保持满载状态。• 英伟达Rubin GPU 2026年预计出货570万颗,Vera Rubin NVL72机柜已在CoreWeave、Google Cloud、Azure、Oracle等云基础设施运行。
• 谷歌TPU全年出货量预计达332.5万颗,V8系列下半年开启客户交付。• 先行指标已确认拐点:台股PCB厂商2026年7月月度营收同比增速达39%,为年内最高,环比增速达13%,启动信号明显。
PCB是Rubin最大增量:
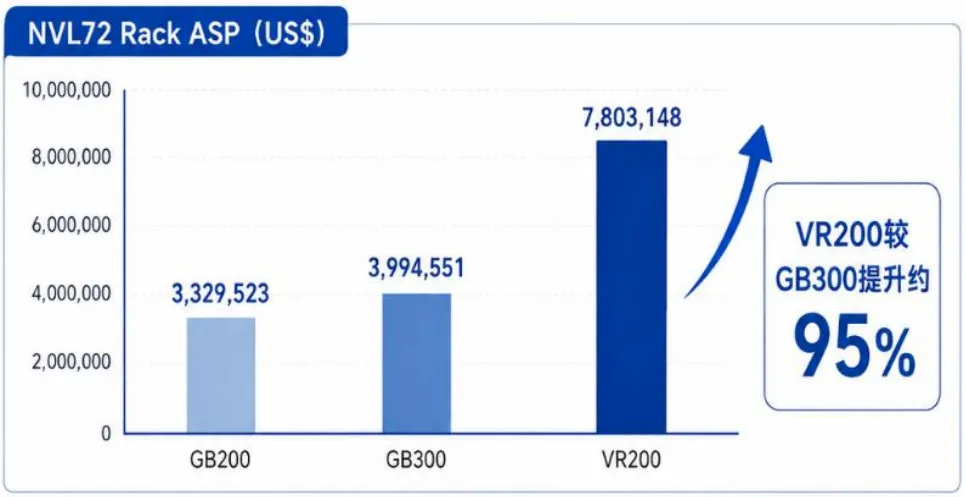
• 根据摩根士丹利对Rubin机架(VR200 NVL72,ODM采购价约780万美元)的BOM拆解,与上一代GB300相比,内存、PCB、MLCC、ABF基板、电源、液冷散热的价值增幅分别为:435%、233%、182%、82%、32%、12%。• 但由于内存HBM国内产业链基本无法参与,所以总量上最受益的就是PCB,PCB是国内参与Rubin的核心。
• Rubin机柜内新增了ConnectX模组PCB(72块/机架,单价270美元)和中板PCB(18块/机架,单价1500美元),仅此两项即贡献超4.6万美元新增价值。现有PCB也全面升级,计算板从22层HDI升级为26层,CCL等级从M7提升至M8;交换机托盘从24层升级至32层。
总结:
• Rubin三季度拉货、TPUv8拉货四季度拉货,同时产业链良率和
产能提升。• 传统PCB涨价20%。• 下半年PCB业绩不会差,甚至可能持续超预期。。• 估值方面,一线PCB公司约20倍PE,泛一线15-20倍,二三线考虑张价后估值中枢仅10-15倍,部分不到10倍,低估值优势突出。
中线核心还是得看能拿到材料的大厂:
• 产业链调研:供给为王、材料为王。只有能稳定供应,能拿到原
材料,价格才能传导下去,客户才愿意接受涨价。• 现在有材料优势的PCB板厂:1. AI头部,沪电、胜宏、景旺等等;• 2. 体量大的,比如崇达、兴森、奥士康等等;• 3. 自身有供应链的,比如生益。
CCL覆铜板是PCB的核心:
• CCL 处于 “树脂→玻纤布→铜箔→CCL→PCB” 链条的中间位置。• 其一,价值量占比高。CCL一般占到PCB价值量的30-40%,高端的接近50%。• 其二,价值量增幅更大。同一拆解口径下,单柜 CCL 价值量从 GB300 的约6695 美元升至 VR300 的约 35600 美元,约为 5.3 倍。• 其三,高集中度+高壁垒,台光电、联茂、台耀、松下电工、斗山电子五家占据高端市场 60% 以上份额,而中国大陆 CCL 企业的合计市占率仅 8.3%。• 其四,PCB技术升级的核心,PCB的材料升级几乎全部落在 CCL 上。PCB厂能做的,是买来更高等级的 CCL,然后用更好的工艺把它加工成更精密的线路。
新技术放量节奏:
• M8:今年的主力,也是当前高端CCL市场最核心的增量。2026年下半年,M8等级CCL的月出货量预计将从上半年的150万张攀升至250-300万张。另有机构测算,高峰期月均出货量约16-17万张,全年月均水平预计在20-30万张区间,接近2025年全年总量的三倍。目前M8放量的最大制约来自上游第二代Low-Dk电子布,仅M8一项每月就需要约500万米二代布,而全球核心供应商合计月产能不到200万米,供需缺口超过五成。
新技术放量节奏:
• M9:多家机构判断,2026年下半年是M9的关键放量节点,对应英伟达GB300配套的52层M9板等应用。• M10:行业共识是 “今年送样 → 明年下半年量产出货”。英伟达M10新一代高频CCL已正式启动全流程测试,面向Rubin Ultra和Feynman两大下一代平台,2026年内完成验证,2027下半年大规模量。技术路线(如是否采用PTFE或碳氢/BCB复合树脂体系)尚未完全定型,且验证周期通常需要3个季度,因此2027年的量产时点仍存在不确定性。
新技术放量节奏:
• 斗山三季度AI CCL开始起量。Rubin compute tray CCL于1月开始小批量交货,6月进入量产阶段,7月大幅放量。目前斗山整体M4月出货达20万张,M7月出货达10万张,M8月出货达35万张,M9月出货达1万多张,尤其M8出货显著起量。
竞争格局(Rubin):
• 1. 斗山拿下基本盘,compute tray 采用 M8+LDK1 混 M4 方案,斗山基本全份额,这个环节用量最大,但材料等级相对低,价值量不如高等级板。• 2. 台光电拿下最大价值量,美系外资预估台光电将占据 AI GPU CCL 总市场价值的 40%-45%,其中 switch tray 的 M9 材料市占率有望达 100%。midplane 也采用 M9 等级材料,台光率先取得认证并出货。台光电是 M9材料第一家也是唯一合格供应商。• 3. 生益、南亚、沪电等有望切入。其中Rubin switch tray 的 PTFE 方案中,生益是核心第一供应商、当前独家配套;M9 已获英伟达认证,台光为一供、生益冲击二供目标 30% 份额。• 4. PCB环节,多家调研口径显示胜宏在 Rubin Compute Tray OAM 核心板份额在 65%-70%,Ultra 版本进一步升至 70%-75%,且 52 层 LPU 板近乎独家。
树脂:升级弹性大:
• M9布的配方仍待定,有两种:一是M9+Q布+四代铜,最传统的方案,问题是太贵;二是M9+二代布+四代铜,采用二代布,同时提升碳氢(BCB)的比例,有望实现电性能指标要求,同时碳氢较脆和PP结合力下降,预计仍需加助剂改善。• 如果采用碳氢树脂的话,用量直接翻倍,从M8时代的辅助角色变成M9时代的核心主材。
有测算显示,碳氢树脂:PPO使用量从1:2升级到2:1,使用量大幅度上升,2027年预计约5000-6000吨,有望占CCL成本30%-35%。• M10方案目前分歧更大,主要方案有:传统方案,布+树脂+铜;无布方案,又分为两种:铜+树脂,或者类似ABF的纯膜材,无布无铜;PTFE方案。• 下游对树脂升级价格不敏感,PPO单价50W/吨,BCB碳氢100-300万/吨。
东材科技:树脂最确定性公司:
• 眉山万吨产能已点火(5000吨聚苯醚+3500吨碳氢+3500吨BMI+4000吨活性酯),达产后月产值弹性5倍。• BCB为台光、生益M9一供,建成3500吨/年;谷歌TPU升M9,26/27年带来3-5亿/10亿级营收增量。
铜箔:HVLP4,确定性+短缺:
• 需求:HVLP4是AI服务器和1.6T光模块的刚需材料。随着英伟达从GB200/GB300切换到Rubin平台,铜箔代际从HVLP2/3直接跳到HVLP4。全球需求量预计从2026年的1.23万吨激增至2027年的3.92万吨,年增218%。单台高端AI服务器的HVLP铜箔消耗量高达30- 100公斤,是传统服务器的数倍。
铜箔:HVLP4,确定性+短缺:
• 供给:系统性约束。生产HVLP4需要日本的高精度表面处理设备,设备年出货量仅10-12台,下单后交付周期长达18-24个月,新设备排期已经排到了2028年。跟当前织布机缺货一样。并且如果现有产线转产会“缩水”, 把HVLP2产线改成HVLP4,不是一比一转换,有效产出可能下降超过40%,新产线爬坡还需要6-12个月。
• 铜箔认证周期极长,铜箔需要经过铜箔→覆铜板→PCB→终端整机的四级认证,每代产品升级的验证周期6-12个月,全系统认证需要1-3年。英伟达、AMD、华为昇腾等对供应商的认证极其严格,全球仅少数龙头能通过。
铜箔:HVLP4,确定性+短缺:
• 预计到2027年,HVLP4铜箔将成为产业链中最短缺的环节之一。• 有机构数据显示,2026年全球HVLP4的月度需求约2600吨,但有效月产能仅约1000吨,缺口接近48%。还有多家机构给出了明确的缺口预测:2027年全球HVLP4供需缺口预计达31%,2028年仍有约20%的缺口。• 价格方面,其加工费有上涨15%至20%的可能。海外供应商,如三井,扩产计划并不激进,其定价也一直处于上涨趋势。
高盛最新数据,铜箔的价值增量比CCL、PCB都高:
HVLP4双子星——铜冠铜箔&德福科技:
• 国产技术方面,铜冠和德福在HVLP4领域进展都比较快,其中铜冠是南亚主要国产化认证合作伙伴。当前制约HVLP4铜箔放量的核心因素仍然是技术和工艺问题,而非客户认证或产能问题。• 铜冠铜箔:HVLP4 已实现稳定批量供货,良率据称达到 75% 以上的行业顶尖水平,并且较早通过了台光、生益等头部客户的认证。(市值939亿)
• 德福科技:HVLP4 自 7 月起刚实现批量出货,但放量极快。9月出货量预计达 150-160 吨,良率在 60% 以上且持续提升。(市值696亿).
电子布:二代布:
• 电子布仍然是当前最紧缺的环节。• 本轮缺货主要是因为许多高端厂商转向生产高端布种,打乱了原有低端薄布的市场供应节奏,导致缺货状态累积了近一年。• 归根结底主要是缺织布机,其交付速度直接限制了产能扩张,但预计到2026年年底供应将保持稳定。• 大摩认为,当前电子布库存极低,预计2026年供应缺口约40%,2027年恶化,2028年缓和至约30%。
二代布龙头:国际复材:
• 当前一代布出货约50-60万米/月、二代布出货约60-80万米/月,现有规划项目落地后、26年底二代布达200+万米/月;公司拟定增募资50亿元,有继续扩产空间,27年二代布产能弹性仍较大。• 作为国内极少数掌握坩埚法与池窑法双工艺、具备二代低介电布稳定量产能力的厂商,技术壁垒与先发身位兼备。
PTFE——M9之后的材料方案:
• PTFE是目前相对明确并且已经开始小批量应用的材料方案。• PTFE材料方案预计从2027年开始应用,但真正的放量时间点可能在2028年。目前尚无明确的整体市场规模预测数据。• 目前台系厂商在PTFE的量产能力和技术储备上相对较弱,大陆厂商如生益在该领域处于主导地位。进入PTFE时代,对大陆厂商的竞争地位相对有利。生益有望成为Rubin Switch Tray PTFE CCL 核心一供。• 一个误区:产业链壁垒在 CCL 不在树脂:PTFE 树脂国内年产能 20 万吨,AI 服务器年需求仅2000 吨,供应充足;核心壁垒是 CCL 配方工艺。
生益科技——PTFE最核心受益者:
• 生益的优势集中在 PTFE 路线上,一旦确定该路线,生益将成为最大的受益者。• 目前产业对技术路线的预期:Compute Tray:尺寸小、HDI 高密度互联需要刚性支撑,PTFE+玻纤布剥离强度不够,用M9+Q布方案。Switch Tray & 正交背板:纯信号传输板,对损耗最敏感,用PTFE方案。
• 生益是大陆唯一通过英伟达 M9 级 CCL 认证的厂商,且已进入M10 联合研发阶段。M10 测试中英伟达打破了台光独家供应的格局,新增了两家大陆厂商,其中一家是生益。
ABF载板:国产替代核心:
• 据SemiAnalysis,26年全球六大ABF基板供应商产能已基本售罄,交期由6-8个月延长至12-14个月;高盛等机构相应上修需求缺口预测,预计2028年ABF载板供需缺口为42%-51%。此前市场消息增层膜供应商味之素或削减对中国大陆约30%的供货量。
• 本轮ABF载板紧缺的核心驱动在于单芯片材料消耗量的结构性上升。Rubin为例,单颗芯片所需载板面积较Blackwell提升约123%,层数提升至20- 24L。面积与层数同步增加,直接提高单位芯片的ABF材料用量。
• 全球约90%-95%的ABF增层膜由味之素供应,其新增产能预计2032年前后释放。在现有交期已超过6个月的背景下,若减供消息落地,将进一步放大国内自给率不足5%的结构性短板。对应地,下游客户对国产替代材料的验证与导入优先级将明显提升,导入周期与放量节奏存在超预期可能。
ABF载板国产格局:
• 上游材料ABF膜(卡脖子环节):华正新材自研 CBF 积层绝缘膜(对标ABF 膜),国产进度最快。据称良率已超 85%,已在国内主要载板厂验证,并向华为昇腾小批量供货。生益科技类 ABF 膜 / 封装基板材料,有一定技术储备。
• 载板制造:深南电路:国内进度最领先,已实现 22 层及以下产品量产,24 层以上研发推进中。也是唯一在海外旗舰 CPU 实现批量出货的国内厂商(AMD、Intel、高通)。
• 兴森科技:产能规划领先(A股第一,2.61亿颗/年),具备 20 层及以下量产能力,20 层以上测试中。深度绑定华为昇腾(供应约 70% 封装基板),但 FC-BGA 仍处于小批量生产阶段,大批量放量取决于客户导入进度。

发表评论
发表评论: