
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/266e2a768db7
先把研报工作目录里的关键材料和数据点读全,再按硬约束写正文。OpenAI真正值钱的,不是聊天机器人,而是它把“通用智能”这条路走成了可商业化的基础设施,微软则是第一个把这套能力嵌进云、办公和ERP的大赢家。
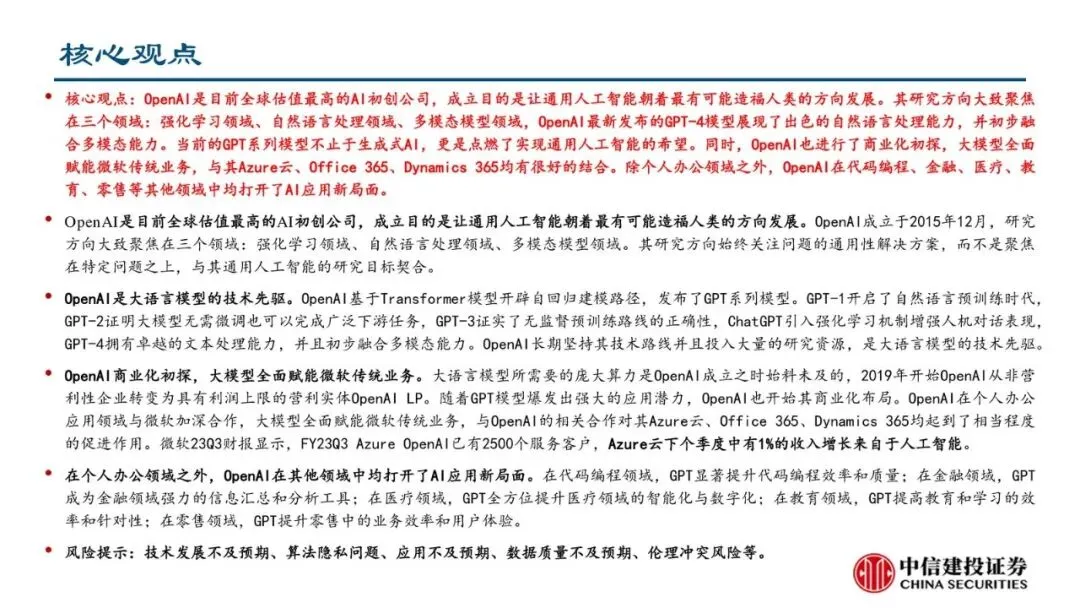
2023年5月这份中信建投研报把这件事写得很清楚:GPT系列已经不止于生成式AI,它点燃了AGI希望;同时OpenAI开始商业化初探,大模型全面赋能微软传统业务。时间点也卡得准——GPT-4刚出来、ChatGPT热度还在、微软FY23Q3财报刚给出第一批客户数字。后面要盯的,就是这条“技术通用化 + 微软产品化”的主线能不能继续兑现。
先走通通用路线,再被迫补上商业闭环
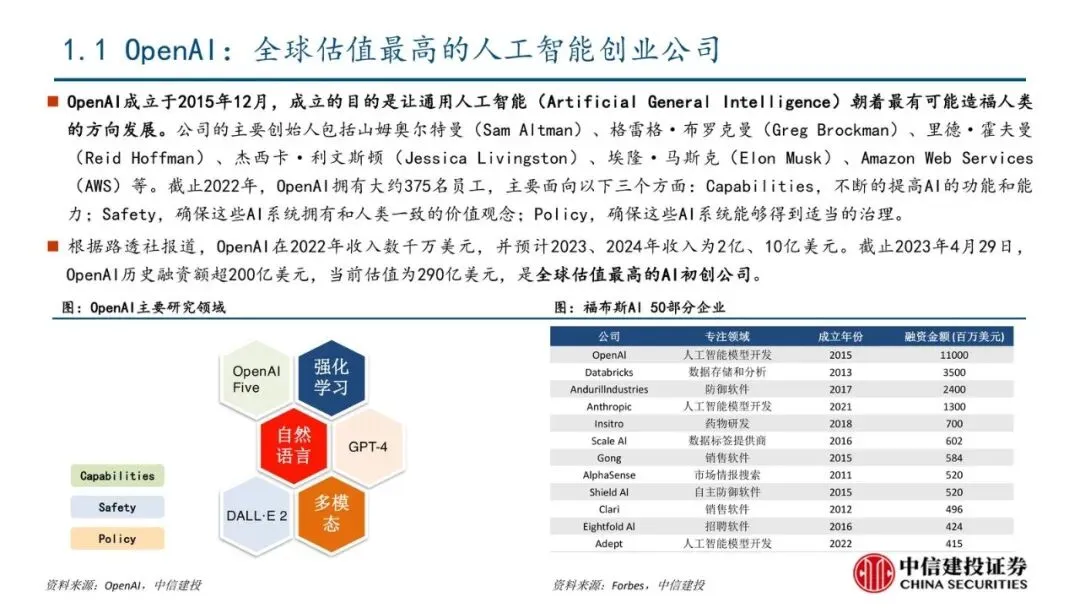
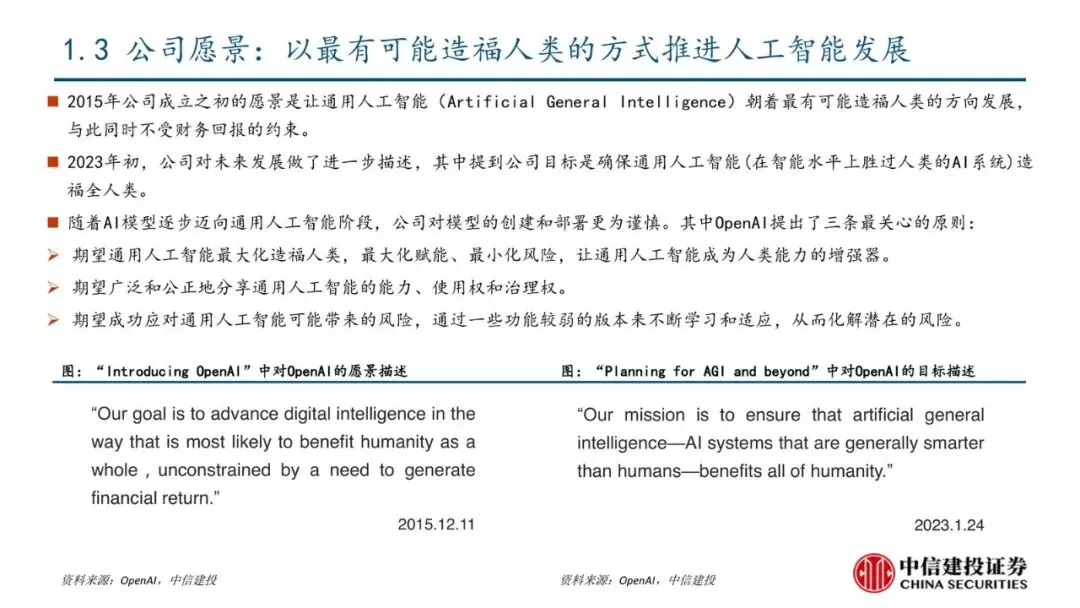
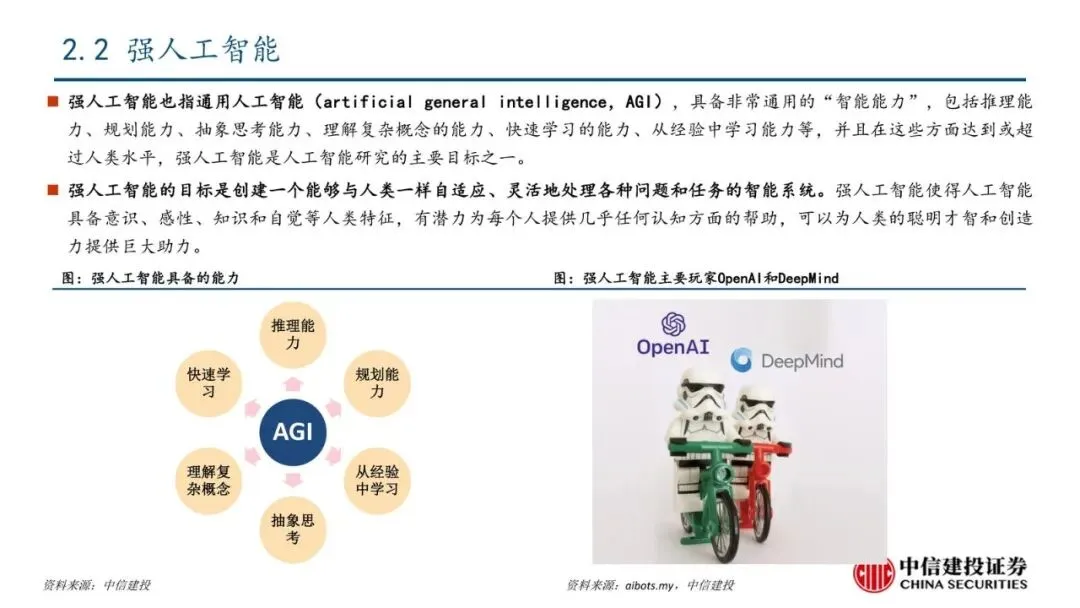
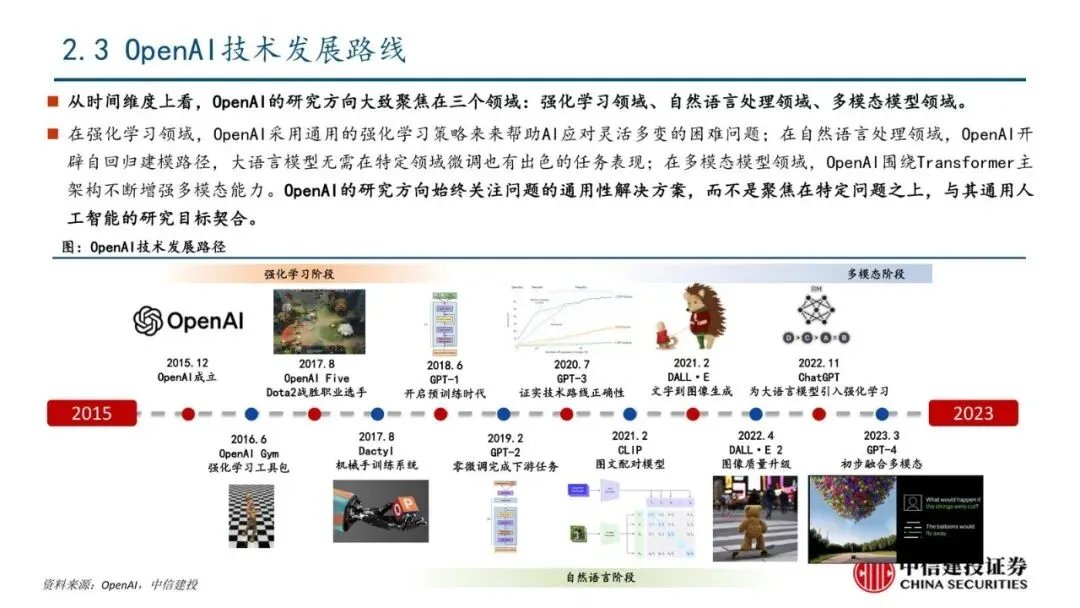
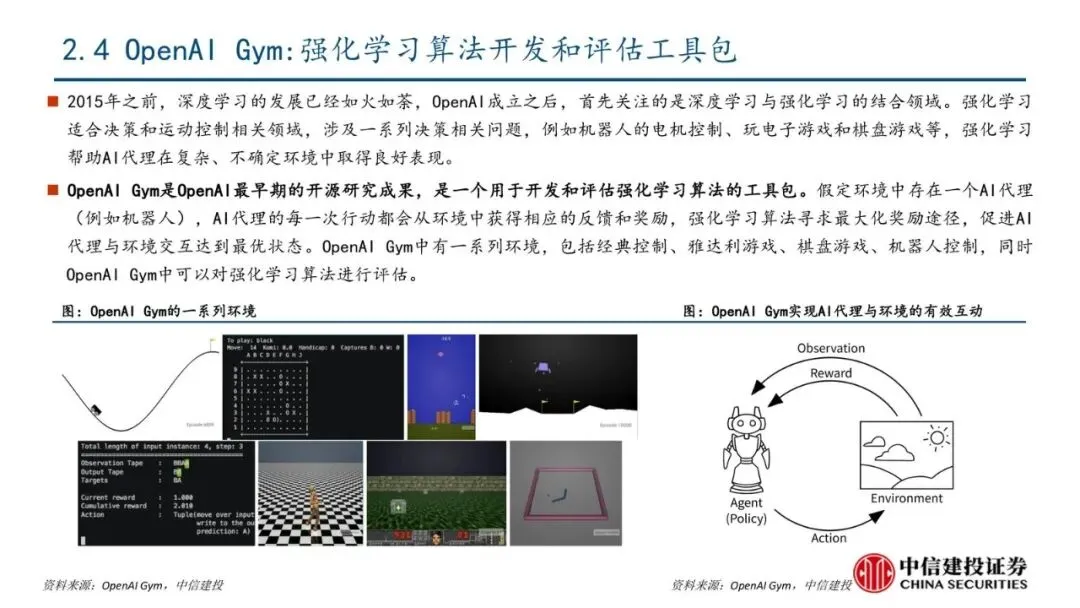
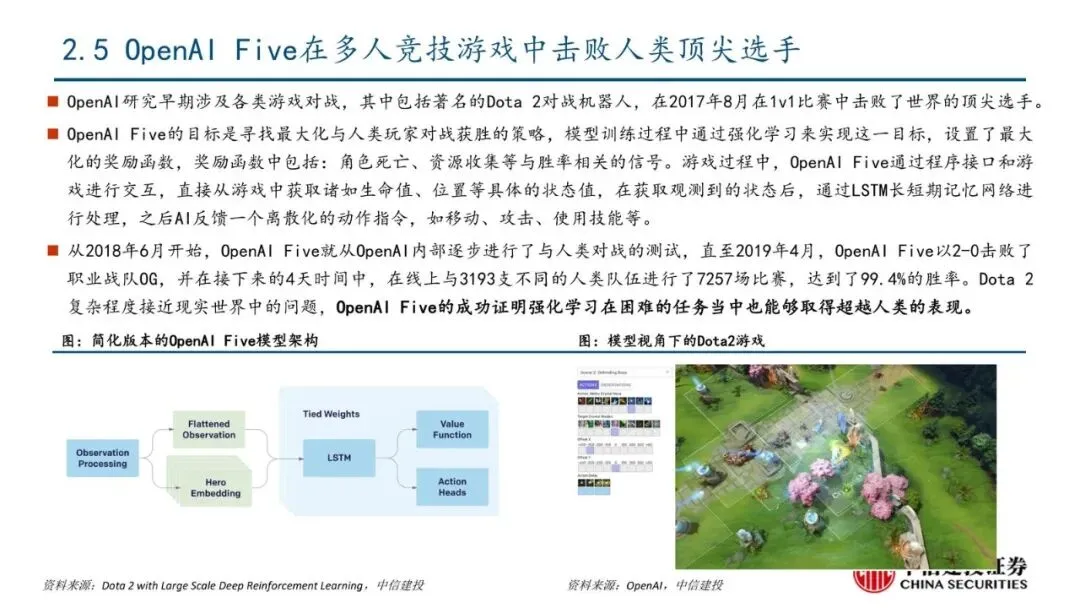
OpenAI 2015年12月成立,目标是让通用人工智能朝着最可能造福人类的方向发展,早期还强调不受财务回报约束。研究方向一直压在强化学习、自然语言处理、多模态三个面上,刻意找通用解,而不是死磕单一任务。
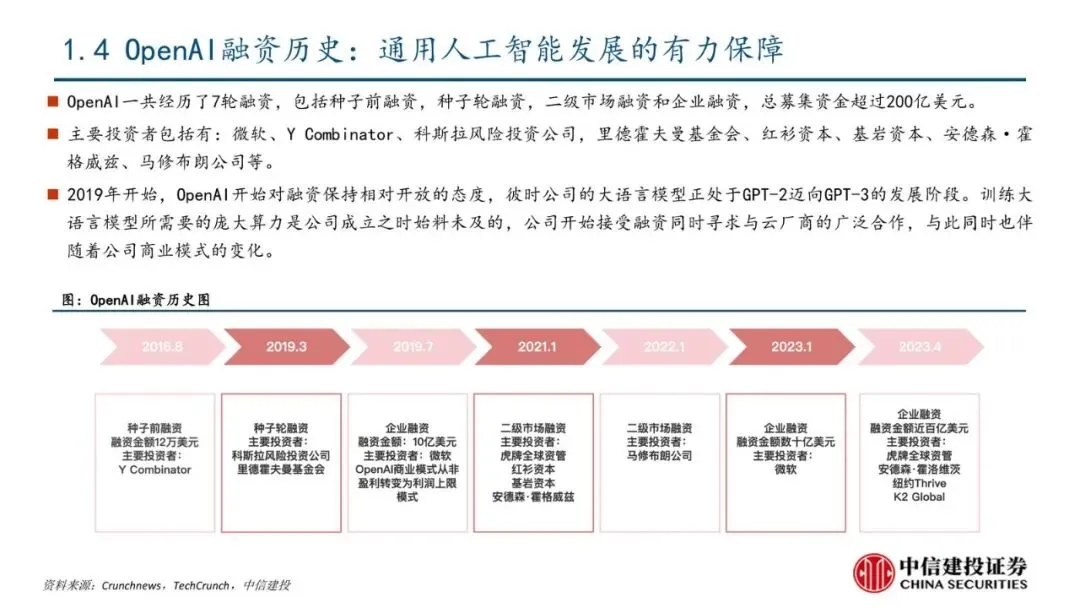
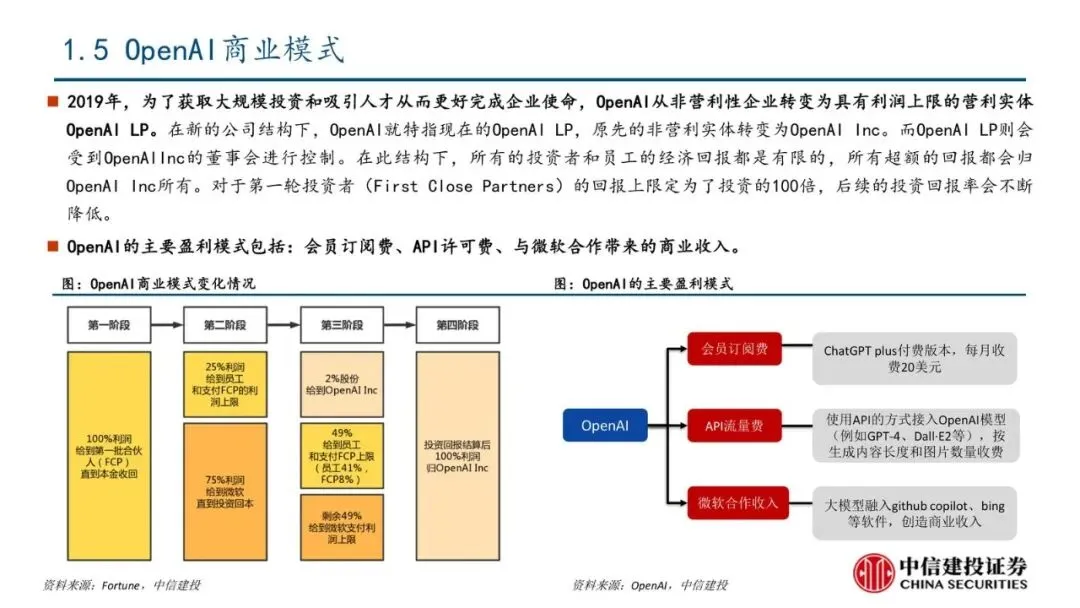
算力把理想撞碎了。大语言模型需要的算力远超成立时的想象,2019年公司从非营利转为有利润上限的营利实体 OpenAI LP。路透社口径:2022年收入数千万美元,预计2023、2024年收入分别到2亿、10亿美元。截至2023年4月29日,历史融资超200亿美元,估值290亿美元,当时是全球估值最高的AI初创公司。员工大约375人(截至2022年),三条内部线很直白:Capabilities、Safety、Policy。
受益的是能拿到模型能力的平台方和早期客户;受损的是仍把AI做成单点功能、没有算力和分发的玩家。矛盾也在这里:一边讲AGI要谨慎部署、广泛分享治理权,一边已经把模型送进微软全产品线。
GPT不是一次爆发,是一条被验证的技术栈
研报把路线拆得很硬:基于Transformer走自回归,GPT-1开启自然语言预训练;GPT-2证明大模型不必微调也能覆盖广泛下游任务;GPT-3证实无监督预训练;ChatGPT用强化学习把对话拉起来;GPT-4文本能力再上台阶,并初步融合多模态。
2021年6月的 Codex 是容易被忽略的一环。它是GPT-3后代,用自然语言加上GitHub数十亿行代码训练,覆盖C#、Python、JavaScript、Go等十几种语言,能写、能补全、能加注释、能测。研报给的判断更狠:百亿参数以上可能具备简单逻辑推理,思维链能把推理激发出来;Codex(code-davinci-002)主体仍是GPT-3,只是训练数据从纯文本换成文本+代码,多数推理测试成绩显著提升。
所以现在值得看,不是因为又出了一个demo,而是这条“更大、更通用、再加代码与对齐”的路径已经被连续验证。接下来盯两件事:多模态从“初步融合”走到产品级稳定,以及推理能力会不会继续跟着代码预训练往上走。
微软吃到的是分发权,不是一句“合作”
商业化落点几乎全在微软。Azure、Office 365、Dynamics 365都被点名为“相当程度的促进”。微软FY23Q3:Azure OpenAI已有2500个服务客户;Azure云下个季度中,有1%的收入增长来自人工智能。数字不大,但方向明确——AI开始从概念变成云收入的可识别增量。
产品侧是把模型塞进已有工作流。Dynamics 365下的 Viva Sales,用Microsoft 365和Teams自动把数据灌进CRM,再给营销动作建议,用户每月收费40美元。2022年全球ERP市场,微软份额超30%;CRM这边,2021年微软占比仅5.3%,面对Salesforce和Oracle,原来靠界面简单和Office集成,Copilot用自然语言命令把这条优势再加厚一层。
流量端更直观。2023年2月7日,微软上线大模型驱动的New Bing和Edge;GPT-4进来后能汇总全网结果并给网站索引。FY23Q3显示,Bing移动应用每日安装量增长4倍。LinkedIn则把GPT-4做成招聘和主页撰写助理:按公司名、职位、工作类型生成JD,按经历和技能给标题、摘要建议。
谁受益:微软云、办公套件、ERP/CRM、搜索。谁可能被挤:独立办公插件、传统搜索交互、靠手工录CRM吃饭的销售工具。1%的Azure增长只是开端,后面要看这1%会不会变成可持续的云溢价,以及Copilot能不能把CRM那5.3%往上抬。
办公之外,应用是铺开了,还没被证明成利润池
研报在编程、金融、医疗、教育、零售都给了“打开新局面”的判断:代码提效提质,金融做信息汇总和分析,医疗推智能化和数字化,教育提高针对性和效率,零售改善业务效率和体验。这些是方向,不是已经兑现的收入拆分。
风险也写在明处:技术发展不及预期、算法隐私、应用不及预期、数据质量、伦理冲突。AGI叙事越响,这几条就越不是附录。
接下来盯什么
- Azure OpenAI客户是否从FY23Q3的2500家继续扩,以及“下季度Azure收入增长中1%来自AI”会不会变成连续几个季度都能拆出来的增量。
- Bing移动端日安装量在“增长4倍”之后能否稳住,New Bing/Edge的搜索交互会不会从尝鲜变成默认入口。
- Dynamics 365 Copilot与Viva Sales(40美元/月)能否把微软在ERP超30%的份额守住,并把2021年仅5.3%的CRM份额做出可见抬升。
- GPT-4多模态从“初步融合”走到稳定产品能力,Codex路线上的推理测试提升会不会继续出现在下一世代模型里。
- OpenAI收入能否按路透社口径从2022年数千万走向2023年2亿、2024年10亿;同时隐私、伦理、应用不及预期有没有变成实际的产品或监管刹车。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: