
 研报速递
最近读了中信出版的《Token 经济》这本书。在这本书中,讨论了六种AI付费定价模式,大部分模式仍然是传统软件订阅模式,其中一种比较新的模式就是按结果付费,用户仅为业务成果买单。当然,这是一种风险,但是很可能就是来自于对产品的自信心。
因为Salesforce的积极参与,全球CRM厂家可能都在看的风向标技术大会可能就是Dreamforce了,每年都有各领域的技术大佬和厂家参加。因为AI推动,今年的会议动静特别大,我们目前也没有这个能力亲临现场,只能隔着屏幕远观一下,只能以观察者的身份看一下CRM领域要发生什么变化。大会主讲嘉宾从底层AI芯片,大模型公司 英伟达,Anthropic到业务应用Salesforce,西门子到场,都是AI的一线用户。通过本次大会的分享来看,AI时代确实带来了CRM变革,从价格,体验,智能业务流程闭环(从"记录客户做过什么",走向"代表公司持续为客户做事,并且能证明这件事做对了"。前半句考验数据工程,后半句考验治理与信任。),设计哲学都已经变了。以下是基于Dreamforce 2026年对CRM变革的报告。
说明:本报告仅是第三方,非主流观察。
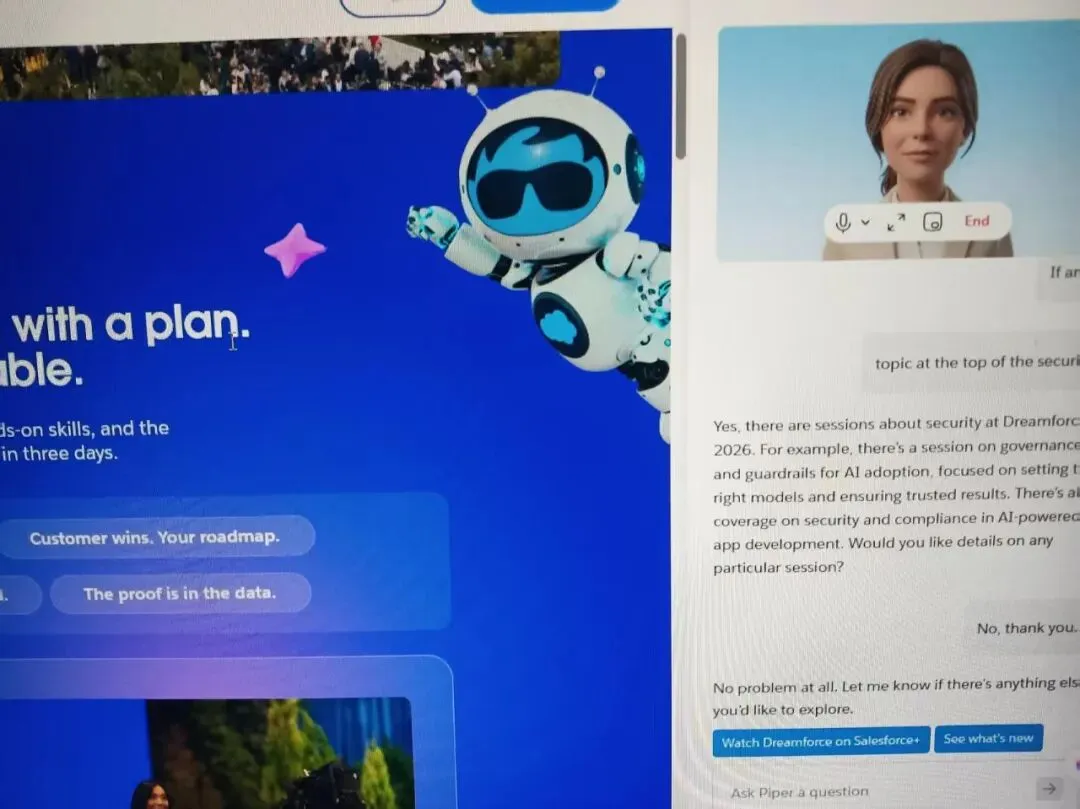
因为对本次大会比较好奇,笔者也体验了一下界面的那个Piper助手,只能说体验不错,是真AI助手,非摆设。
AI CRM 产业研究报告:从 Dreamforce 2026 看未来企业客户关系的发展方向
执行摘要
以 Dreamforce 2026 为观察窗口,CRM 正在从"记录系统"(System of Record)转向"执行系统"(System of Action)。视频中 Salesforce CEO Marc Benioff、Nvidia CEO 黄仁勋、Anthropic CEO Dario Amodei 与西门子 CEO Roland Busch 的对话,实际上把 AI CRM 的四条主线摊开在同一张桌面上:模型能力的下限已足够高、企业数据与业务上下文成为真正的护城河、Agent 的可靠性成为工业级采用的门槛、以及定价与组织结构因此被迫重构(DRM News / Dreamforce 2026 全场记录)。
八条核心判断:
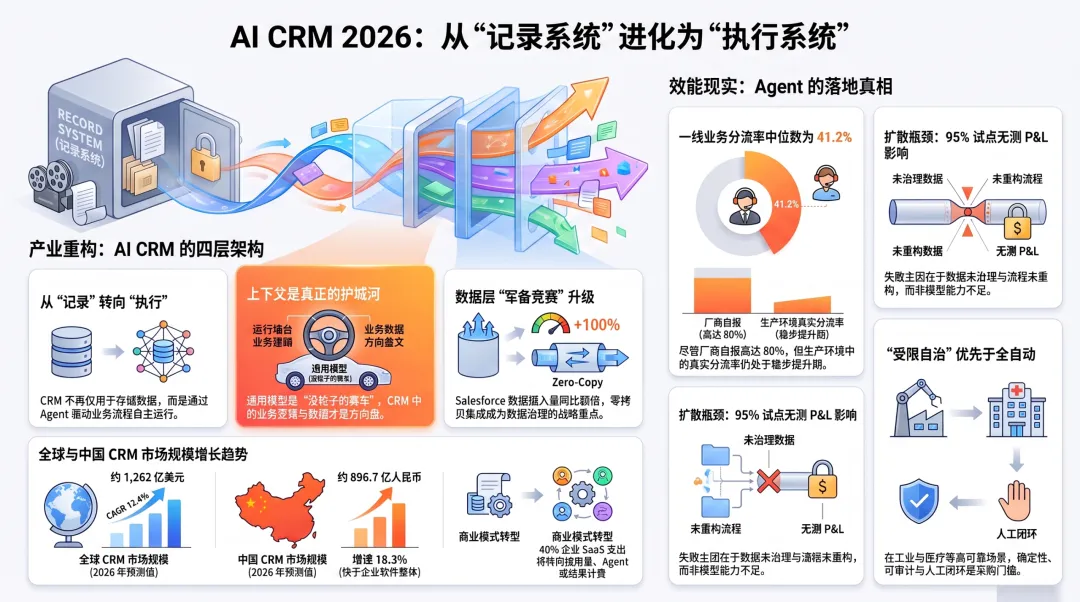
1. CRM 市场规模仍在两位数扩张,但增量正被 AI 层吸走。 全球 CRM 2025 年约 1,129 亿美元、2026 年约 1,262 亿美元,2034 年预计 3,210 亿美元,CAGR 12.4%(Fortune Business Insights)。 2. AI 已成为头部厂商的第一增长引擎。 Salesforce FY27 Q2(截至 2026 年 7 月 31 日)Agentforce ARR 超 15 亿美元、同比 +240%,Agentforce 与 Data 360 合计 ARR 近 39 亿美元、同比 +210%(Salesforce FY27 Q2 财报)。 3. 上下文(Context)而非模型,是客户关系的新护城河。 Benioff 在会上把通用模型比作"没有轮子的赛车",Customer 360 提供的是"轮子和方向盘"——27 年沉积在 CRM 里的业务逻辑、数据与流程(Dreamforce 2026)。 4. 价值瓶颈已从"能力"转为"扩散"。 Amodei 明确表示,即使技术冻结在当前水平,企业也只用到"可能只有 5% 到 10% 的潜在价值"(Dreamforce 2026)。这与 MIT NANDA 报告 95% 生成式 AI 试点无可测 P&L 影响的结论互为镜像(MarketScale 综述)。 5. 按座席收费正在瓦解。 Gartner 预计到 2030 年至少 40% 的企业 SaaS 支出转向用量、Agent 或结果计费,35% 的单点 SaaS 工具被 AI Agent 替代或吸收(Deloitte 2026 TMT Predictions)。Zendesk 已按每次已验证解决 1.50 美元计费(Zendesk)。 6. "幻觉在车间里行不通"是产业级 AI 的真实约束。 西门子 CEO 的立场代表制造、医疗、通信等高可靠场景的采购逻辑——确定性、可审计、可回滚优先于通用智能(Dreamforce 2026)。 7. AI 原生挑战者正从服务侧切入 CRM 腹地。 Sierra 在 2026 年 5 月以超 158 亿美元估值完成 9.5 亿美元融资、ARR 约 1.5 亿美元(Aivy、Value Add VC);Decagon 于 2026 年 1 月以 45 亿美元估值融资 2.5 亿美元(Bloomberg)。 8. 中国市场走的是"AI 原生 + 国产替代"的独立路径。 Salesforce 已逐步终止对中国企业的国际版服务支持(AsiaICT),本土厂商在 IDC 口径下持续领跑,纷享销客 2025 上半年以近 10% 份额、18% 增速位居本土 CRM SaaS 第一(纷享销客)。
一、Dreamforce 2026 的信号解读
1.1 四位发言人的立场差异
这场对话的价值不在共识,而在分歧——分歧恰好定义了 AI CRM 未来三年的边界条件。
1.2 Salesforce 展示的四层架构
Benioff 在会上把企业 AI 拆为四层:数据层(为 AI 提供接地/grounding)、应用与语义层、Agent 层、界面层,并说明界面层与 Anthropic 联合开创、首个界面落在 Cowork 上(Dreamforce 2026)。这个分层值得当作产业分析的通用坐标系:
• 数据层:统一客户数据、零拷贝集成、非结构化数据处理。Salesforce FY27 Q2 单季 Data 360 摄入 104 万亿条记录(同比 +355%),其中零拷贝 82 万亿条(同比 +731%)(Salesforce)。数据侧的"军备竞赛"已经明显快于模型侧。 • 语义层:把字段、指标、业务规则翻译成模型可理解的语义。Benioff 将 Tableau 定位为"对业务的语义理解"能力来源。 • Agent 层:从"客户自建 Agent"转向"开箱即用 Agent"。Benioff 承认早期让客户用概率系统自建 Agent 太难,因此推出 Hunter(外呼销售)、Piper(网站获客)、Casey(客服)、Page(IT/HR 服务)、Finn 等预制 Agent,全行业内置"超过 500 个 Agent 与 Action"。 • 界面层:对话式入口取代表单与列表。客户"希望在所有系统上获得同一种界面"。
1.3 从Demo里读出的产品范式
Siemens 的两个 Agentforce 案例比财务数字更有解读价值:
• Piper(入站管道生成):把"网页搜索 → 填静态表单 → 等待回复"的合作伙伴入口,改造为基于邮件点击上下文、CRM 中的角色/公司信息与西门子官方话术实时生成个性化材料;当访客追问"这个规模的分销商的商务模式"时,Agent 将其识别为购买意向信号,直接匹配客户经理并完成预约——"管道就这样产生了,没有表单,没有等待"(Dreamforce 2026)。 • Marshall(供应商准入):在 SAP 沙箱这一"安全教室"里学习点哪里、哪些字段必填、背后的业务规则,90 分钟学会新员工要数周才能掌握的流程,并把结果打包成"可信 Action 库";需要人工复核时主动引入人。
两个案例共同点:Agent 的价值来自对既有系统与流程的上下文占有,而非模型的通用聪明度。这也是 Benioff 反复强调 Customer 360 的原因。
1.4 模型策略:自研 CRM 推理模型
Salesforce 宣布面向 Customer 360 的首个 CRM 推理模型,定位于"长时运行、多任务、完成复杂结果"的 Agent(例如销售 Agent 判断复杂大单的下一步、服务 Agent 判断复杂工单的下一步),并强调完全基于合成数据训练、基于 Nvidia NeMo/Nemotron 技术扩展、"没有一个字节的客户数据被使用"(Dreamforce 2026)。
这一步的战略含义有三层:一是回应客户对"模型选择权"和"性价比"的诉求;二是用合成数据规避数据信任风险,把"信任"本身产品化;三是把领域推理(CRM 特有的流程与判断)作为不被通用模型吞掉的护城河。对通信行业的从业者而言,这与"通用 ASR/LLM 之上必须叠加行业语料与话术模型"的经验完全同构。
二、全球 CRM 市场的结构性变化
2.1 规模与增速:口径分歧本身就是信息
不同机构对 CRM 的边界定义差异巨大,直接影响结论,建议在任何决策中同时引用高低口径。
需要注意的是,客户服务与支持软件市场本身规模已达 434 亿美元、同比增长 13.5%,其中客户互动中心(CEC)约占 44.3%(Gartner MQ 2025 摘要)。服务侧是 AI 渗透最快、也是最先被 AI 原生厂商攻击的子市场。
2.2 头部厂商的 AI 化进度对比
一个值得注意的估值信号:Sierra 在 2025 年 9 月的 100 亿美元估值对应约 67 倍 ARR,超过传统 CX 厂商历史最高倍数的八倍(Agent Market Cap)。资本市场已经把"结果交付"而非"软件许可"作为定价基准。
2.3 定价模型的断裂
这是本轮 CRM 变革中最具破坏性的一环,因为它同时改变收入结构、销售组织与客户成功指标。
• 席位制在 SaaS 公司中的占比在十二个月内从 21% 降至 15%(Outlier Report)。 • ServiceNow 披露其净新增业务中已有 50% 不再来自席位制定价(Crown Point Advisory Group)。 • AI 原生 SaaS 公司中 83% 已采用用量计费(Deloitte 引 Maxio 调研)。 • BCG 判断客户要求价格与实际交付价值更紧密挂钩,"只为产生的结果付费"的诉求在 Agent 时代被显著放大(BCG)。
对 CRM 厂商的直接后果:收入不再随客户员工数增长,而随客户业务量与自动化深度增长。这既是上限打开(不再受席位天花板限制),也是风险敞口(客户裁员或降量会直接压缩收入,且厂商需承担推理成本)。
2.4 Agent 的真实效能:Demo 与生产的落差
这是采购决策中最容易被高估的部分,必须用中位数而非最佳案例做规划。
结论:单位成本下降是确定的,覆盖率提升是渐进的,客户接受度是主要摩擦。 规划 ROI 时应以 40%–45% 的分流率、而非 80% 的自动化率为基线。
2.5 扩散瓶颈:Amodei 的 5%–10% 与 MIT 的 95%
Amodei 在 Dreamforce 上的判断——技术即使冻结,企业也只用到 5%–10% 的潜在价值——与 MIT NANDA 研究的 95% 生成式 AI 试点零可测 P&L 影响,是同一现象的两面(Dreamforce 2026、Institute PM)。88% 的企业 AI 试点从未进入生产(Institute PM)。
失败原因基本不在模型,而在四处:数据未统一治理、流程未重构(只是把 AI 贴在旧流程上)、缺少可衡量的业务指标、以及无人对 Agent 的错误负责。这正好解释了为什么厂商竞争重心从"模型"移向"数据层 + 语义层 + 治理层"。
2.6 数据与协议层:真正的战场
• 数据接地(Grounding):CRM 数据可用于 Agent 的前提是干净、统一、受治理、合规、可连接、可访问(Vantage Point)。数据质量已从"避免重复联系人"升级为"AI-ready 客户体验的基础"(Informatica)。Salesforce 收购 Informatica 并在 FY27 Q2 贡献 4.56 亿美元收入,印证数据治理资产的战略权重(Salesforce)。 • MCP 成为事实标准:MCP 在 2026 年 3 月突破 10,000 个活跃公共服务器,据称在 78% 的企业 AI 团队生产环境中运行(MCP Enterprise Adoption Guide)。2026-07-28 规范的重点是无状态协议、可横向扩展的传输与会话模型,以及标准元数据格式(Model Context Protocol Blog);2026 路线图的四大优先方向为传输演进与扩展性、Agent 间通信、治理成熟度与企业就绪(MCP Roadmap)。
协议标准化的战略含义是双向的:一方面降低了客户被单一 CRM 锁定的成本(Agent 可跨系统取数),另一方面也让掌握最多高价值上下文的系统成为默认枢纽。谁的数据被最多 Agent 引用,谁就赢。
三、组织与就业侧的变化
Benioff 公开表示 Salesforce 已裁撤约 4,000 个客服岗位,因为 AI Agent 可以承担这些工作,并直言"我需要更少的人头"(Final Round AI)。他同时强调 agentic 层直接对话的 CSAT 表现,并主张 AI 可以在不触发大规模裁员的前提下提升生产力(Stocktwits、Business Insider)。这两种表述并存,本身就是产业当前的真实状态:一线重复性岗位被压缩,Agent 设计、数据治理、异常处理与结果审计岗位在增加。
对客户关系职能的重新分工可以概括为:
• Agent 承担:一线咨询、资格预审、报价生成、续约提醒、工单分类、表单填写与系统间搬运。 • 人承担:复杂谈判、异常与投诉升级、关系建立与信任修复、Agent 的流程设计与规则维护、结果质量审计与合规责任。 • 新增角色:Agent Ops / AI 运营(管理 Agent 的 KPI、成本与失败模式)、上下文工程师(维护语义层与 Action 库)、AI 治理与审计。
四、中国及区域市场的分化
全球 CRM 正在走向"两套体系",这对跨区域产品与渠道规划至关重要。
• Salesforce 的中国收缩:自 2022 年关闭香港代表处、将中国大陆销售运营移交后(Vietnam News),2026 年起国际版对中国企业的服务支持逐步终止(AsiaICT)。西方厂商在华普遍采取"业务分仓(siloing)"策略以降低地缘风险(华尔街日报)。Slack 在 2026 年 4 月停用中国大陆、香港、澳门计费地址的工作区,进一步说明协作与 CRM 生态的区域割裂(yage.ai 分析)。 • 本土份额上行:IDC 数据显示 2024 年中国 CRM 市场规模达 896.7 亿元人民币、同比增长 18.3%,快于企业软件整体的 12.7%(IDC 数据引述)。纷享销客在 2025 年上半年以近 10% 份额、18% 同比增速位居本土 CRM SaaS 双第一,连续六年领跑(纷享销客)。 • 结构差异:CRM 在中国企业应用 SaaS 市场中占比最大,约 59%(Daxue Consulting)。这意味着中国的 AI CRM 竞争会更早地与国产大模型、企业微信/钉钉等入口生态、以及私有化部署需求耦合,而非复制美国的"公有云 + 通用模型 API"路径。
对于跨区域产品规划:上下文层必须区域化(数据驻留、模型选择、合规),Agent 编排与语义层可以复用。
五、竞争格局分析(波特五力视角)
| 加剧 | ||
| 中高但集中在服务侧 | ||
| 中期显著 | ||
| 上升 | ||
| 下降中 |
净判断:CRM 平台厂商的护城河没有消失,但护城河的材料换了。 从"UI + 工作流 + 席位锁定"换成"统一数据 + 语义层 + 可信 Action 库 + 治理责任"。缺少后者的厂商,即使有前者,也会在 Agent 时代被绕过。
六、未来三阶段路线预测
阶段一(2026–2027):Agent 作为功能
• Agent 以预制形式嵌入既有云(销售、服务、营销、商务),部署周期以"45 天以内上线"为卖点(Dreamforce 2026)。 • 定价为混合制:席位 + 用量/结果加购。Salesforce 的 AWU、Zendesk 的每解决计费、HubSpot 的核心席位回调都属此列。 • 一线分流率主流落在 40%–45%,成本节约真实但有限(Digital Applied)。 • 主要失败模式:数据未治理 + 流程未重构,导致试点无法进入生产。
阶段二(2027–2029):Agent 作为界面
• 对话式界面成为跨系统的统一入口,表单与列表退化为后台。Benioff 已明确客户"希望在所有系统上获得同一种界面"。 • MCP 及后续标准使 Agent 常态化跨系统取数与执行,"哪个系统持有最有价值的上下文"决定枢纽地位(MCP Roadmap)。 • 定价重心迁移到结果计费;Gartner 预计 2030 年至少 40% 企业 SaaS 支出转向用量/Agent/结果计费(Deloitte)。 • Gartner 预测 2029 年 agentic AI 自主解决 80% 常见客服问题(Veribl);同时 GenAI 单次解决成本预计到 2030 年将超过离岸人工成本,意味着成本优势将不再是唯一卖点,体验与转化才是(Gartner 新闻稿标题)。 • 并购集中期:Deloitte 预计未来数年许多新兴 AI Agent 公司被在位厂商收购(Deloitte)。
阶段三(2029 年之后):客户关系作为持续自主流程
• CRM 从"人操作系统"变为"人监督系统":Agent 持续运行客户生命周期(获客、扩销、续约、挽回),人负责例外、关系与责任。 • 竞争维度变为关系质量的可验证性:能否证明 Agent 提升了留存、NPS 与生命周期价值,而不只是降低了工单成本。 • 消费者接受度成为硬约束——64% 消费者当前宁愿企业不使用 AI 客服(Veribl),因此"披露 AI 身份 + 无摩擦转人工 + 可解释决策"会从合规要求升级为竞争要素。
七、风险与不确定性
1. 可靠性风险:西门子 CEO 的"幻觉在车间里行不通"适用于所有高后果场景。Benioff 也把风险明确化为"失去一个客户、错过一个季度、损害公司声誉"(Dreamforce 2026)。 2. 治理缺口:Agentforce 的商业数字亮眼,但分析指出其下方的治理缺口可能更具后果性(TechHQ)。谁对 Agent 的错误行动负责,目前缺少行业共识。 3. 单位经济性反转:若 GenAI 单次解决成本在 2030 年前后超过离岸人工,纯成本驱动的部署逻辑会失效(Gartner)。 4. 收入模型波动:结果计费把厂商收入与客户业务量和推理成本同时绑定,毛利率与可预测性均下降。HubSpot 因 AI 转型而下调客户数增长指引即为早期信号(BiggoFinance)。 5. 监管分歧:黄仁勋反对新增监管、Amodei 主张共享标准与国际协作,两条路线的胜负将决定跨境 AI CRM 的合规成本(Dreamforce 2026)。 6. 地缘割裂:中国区服务终止、协作工具区域停用等事件表明,全球统一 CRM 实例的可行性在下降(AsiaICT、yage.ai)。 7. 数据口径不确定性:CRM 市场规模在不同机构口径下相差约 43%(1,262 亿 vs 880 亿美元),任何基于单一口径的份额或 TAM 推算都需标注来源。 8. 供应商自报数据可信度:AI 原生厂商自报 70%–80% 分流率与企业中位数 41.2% 之间的差距,说明公开 ROI 宣称需按场景折扣(Digital Applied)。
已知信息缺口:Gartner 一手报告(Magic Quadrant、Market Share Analysis)与 Salesforce 新 CRM 推理模型的技术细节(参数、上下文长度、基准)均未公开可核;视频中该模型的名称在转录中呈现为"KA/COA",未能确认官方命名。Salesforce Q3 FY27 及之后的实际数据在本报告撰写时尚未披露。
八、对企业客户关系的战略启示
给采用方(企业侧)
1. 先做数据与语义层,再买 Agent。 88% 试点死在生产前,主因是数据未就绪,而非模型不够强(Institute PM)。 2. 以 40%–45% 分流率做 ROI 基线,把供应商宣称的 80% 视为上四分位的理想值。 3. 谈判时锁定模型选择权与数据不训练条款。 Salesforce 强调"没有一个字节客户数据被使用",这一表述应当成为合同语言而非营销语言。 4. 重构流程而非包装流程。 Siemens 的 Piper 之所以有效,是因为它取消了表单和等待,而不是给表单加了一个聊天框。 5. 区域化部署上下文层,特别是在中国、欧盟等数据驻留与合规要求高的市场。
给厂商方(供给侧)
1. 护城河建在上下文与可信 Action 库上。 开箱即用 Agent 之所以取代"客户自建",正是因为概率系统的可靠性无法外包给最终用户。 2. 准备定价模型的现金流转换期。 席位收入的可预测性丧失与推理成本的自担,将在过渡期同时压缩毛利与增长可见度。 3. 把治理与审计做成产品功能,而非合规附件——这是当前公开分析指出的最大缺口(TechHQ)。 4. 面向高可靠垂类提供"受限自治"形态:沙箱学习、Action 白名单、强制人工闭环,这正是 Marshall 案例的核心设计,也是工业与通信客户唯一能接受的形态。 5. 在中国等分化市场采取本地生态策略,与国产模型、本地入口、私有化部署路径耦合,而非移植公有云 SaaS 模式。
九、面向中国 CRM 厂商的产品与渠道战略建议
9.1 中国市场的独立坐标系
中国 AI CRM 的竞争条件与美国存在四项结构性差异,任何战略建议都必须建立在这四点之上。
本土头部厂商的路线已明显收敛到“AI 原生 + Agent 平台 + 语义本体”:纷享销客发布 ShareHive AgentOS 与 ShareAgent 产品家族,采用 SaaS 业务与数据层(Data Cloud + PaaS)叠加 AgentOS 的分层架构,定位“懂业务、能工作、会进化”(CSDN、tech.china.com);销售易 NeoAgent 2.0 构建“业务语义本体”,底层为统一客户数据平台(Customer Data Cloud)、中层为信任安全层与多模型推理引擎、上层支撑六大业务智能体,并披露 NeoAgent 上市以来 AI 产品 ARR 同比增长超 10 倍(销售易、腾讯云开发者社区、OFweek)。
值得注意的是,这一分层与 Benioff 在 Dreamforce 上描述的四层架构高度一致——中国厂商在架构认知上没有代差,差距主要在数据资产规模、生态议价能力与结果计费的承受能力上。
9.2 产品战略:六条建议
建议一:把语义层做成可交付的资产,而非架构 PPT
中美厂商目前都在讲语义层(Benioff 用 Tableau、销售易称“业务语义本体”),但客户无法验收一个“层”。可交付化的具体形式是:行业语义包(字段词典 + 指标定义 + 业务规则 + 话术库)、可信 Action 库(经沙箱验证的原子动作清单)、以及场景评测集(每个 Agent 场景的准确率与兜底率基线)。Siemens 的 Marshall 之所以有说服力,正是因为它把学习成果“打包成可信 Action 库”这一交付物(Dreamforce 2026)。
建议二:Agent 形态优先做“受限自治”,而非全自动
中国客户(尤其制造、能源、医疗、通信)的采购逻辑与西门子一致——确定性优先。建议标准配置为:沙箱学习环境、Action 白名单、强制人工闭环节点、全链路审计日志、一键回滚。以 41%–45% 的一线分流率作为承诺基线,把 80% 自动化作为上限而非卖点,可以显著降低交付失败率与续费风险。
建议三:以 SFA 为矛,而非跟随美国的“服务侧优先”
SFA 细分赛道 26% 的增速高于整体 19%(界面新闻引 IDC),而美国 AI 原生挑战者(Sierra、Decagon)的火力集中在客服。这意味着中国厂商在 SFA 侧面临的外部竞争压力更小、客户付费意愿更强。优先做深的 Agent 场景应是:线索资格预审、商机诊断与下一步建议、报价与合同生成、续约与增购识别、渠道伙伴自助入口(对标 Piper 的入站管道生成)。
建议四:把信创全栈适配当作产品线,而非交付项目
79 号文的 2027 年底节点意味着 2026–2027 是集中采购窗口,且验收重点是“真替真用”而非“替换了没有”(纷享销客信创分析、Industry7View)。产品化要求包括:国产芯片、操作系统、数据库、中间件的全栈适配矩阵与认证清单;纯私有化部署的 Agent 运行时(不依赖公网模型 API);国产模型多选与本地推理成本模型;信创环境下的 Agent 审计与等保合规证据链。
建议五:模型策略走“多模型 + 领域推理 + 数据不外流”三件套
Benioff 在 Dreamforce 上给出的组合值得直接借鉴:客户要模型选择权、要性价比、要“没有一个字节客户数据被使用”(Dreamforce 2026)。中国版落地方式是:国产模型(DeepSeek、Qwen、GLM 等)多路可选,叠加自研 CRM 领域小模型或微调层承担长流程判断,并把合成数据训练承诺写入合同。国产开源模型的可私有化特性,实际上让中国厂商在“数据不外流”这一卖点上比美国厂商更有天然优势。
建议六:产品矩阵按“入口分层”而非“功能分层”
销售易已完成“NeoAgent 服务中大型企业 + 易启(NeoEakey)服务小微与个人用户”的双线布局,两者共享同一 AI 原生底座与底层语义模型(CSDN)。这一思路的价值在于:Agent 时代的边际交付成本下降,使原本无法覆盖的小微市场重新可及,而共享语义底座避免了两套产品的维护分裂。建议同时预留第三条线——出海版本,因为多语言、多币种、多时区与各国数据合规已成为中国大中型企业的常态需求(纷享销客出海分析)。
9.3 渠道战略:五条建议
中国 SaaS 渠道的结构性难题在 AI 时代被放大:代理商可能分走高达 50% 的订阅费,而其主要贡献只是帮厂商出货,这种贡献与分配关系难以持续(人人都是产品经理);同时厂商产品业务逻辑变化迫使渠道服务商重新评估厂商,叠加获客成本上升、续费率下滑,渠道服务商正深陷困境(神州云合)。经验数据还显示,金额续费率低于 70% 的合作模式基本无法让代理商盈利(纷享销客渠道分析)。
建议一:把渠道从“分销出货”重定位为“Agent 落地交付”
Agent 项目的高失败率(88% 试点不入生产)恰恰创造了渠道的新价值空间:数据梳理、语义包配置、场景评测、上线后调优。这类工作厂商无法规模化自营,而其单价与复购性都远高于卖许可。对应的分成结构应从“订阅费分成”转为“实施与订阅混合 + 按续费率阶梯返佣”,把渠道利益与客户留存而非首单签约绑定。
建议二:建立渠道 AI 赋能体系,并把它当作渠道筛选器
纷享销客的“AI 渠道讲武堂”以“聚焦渠道 AI 业务增长、赋能场景实践落地”为主题,围绕“AI + 行业 + 领域”三位一体框架对区域伙伴做封闭式培训(52by)。这类投入的真实作用是双向的:既提升伙伴交付能力,也筛掉靠关系而非价值能力获客的伙伴——后者正是 SaaS 渠道低质量获客与留存问题的根源(人人都是产品经理)。建议设置明确的伙伴分级门槛:认证 Agent 交付工程师数量、历史项目续费率、行业语义包贡献度。
建议三:以行业为单位切分渠道,而非以区域
Agent 的价值来自行业上下文,而行业知识无法按省份复用。建议改为“行业主伙伴 + 区域交付伙伴”的双层结构:行业主伙伴负责语义包与场景方法论并享有跨区域权益,区域伙伴负责本地交付与服务。这既缓解了传统区域代理制浪费区域机会的问题,也让行业知识沉淀为可分成的资产。
建议四:深度绑定协作平台生态,但要分清三个层次
钉钉在制造业、政府与传统企业渗透率最高且强管控强审批,企业微信与微信打通、私域运营与客户连接是核心竞争力(SCRM 生态对比)。集成深度应按三层递进评估:通知与消息层(推送线索、跟进、审批)、数据同步层(联系人、日程、任务、订单双向)、流程融合层(审批流、SOP、AI 动作在协同入口内完成)。真正的差异化只发生在第三层——Agent 直接在企微、钉钉、飞书会话内完成动作,这与 Siemens 的 Marshall 在 Slack、邮件、Teams 内工作是同一形态(Dreamforce 2026)。销售易与腾讯 WorkBuddy 联合推出的易启 Buddy 应用即是此路径的样本(CSDN)。
建议五:为央国企与出海客户建立两条专属渠道路径
这两类客户的渠道逻辑与通用市场完全不同:
• 央国企:需要具备信创集成资质、能配合等保测评与国产化验收的系统集成商伙伴,销售周期长、单价高、招投标驱动。建议与信创生态(芯片、操作系统、数据库厂商)建立联合方案与联合投标机制,因为 79 号文的验收是全栈的(Industry7View)。 • 出海客户:需要海外本地实施与合规伙伴,覆盖东南亚、中东、欧洲、拉美的数据驻留与本地化要求(纷享销客出海分析)。这一路径的关键不是销售渠道,而是交付与合规渠道——中国厂商在海外的短板是本地服务能力,而非产品能力。
9.4 定价策略:谨慎跟随结果计费
美国市场的结果计费(Zendesk 每次解决 1.50 美元、Sierra 纯结果计费)在中国短期内不宜直接照搬,原因有三:
1. 推理成本自担的风险更高。私有化部署下 GPU 成本前置且固定,厂商无法像公有云那样按量传导。 2. “已解决”的定义与验收在中国项目制交易中易生争议,尤其在央国企招投标与审计环境下。 3. 中国 CRM 客单价与续费率基础更薄。续费率低于 70% 时渠道无法盈利(纷享销客渠道分析),将收入进一步与不确定的用量挂钩会放大波动。
更可行的过渡路径是三段式:基础平台订阅(保底现金流)+ Agent 能力包按场景或坐席订阅(可预测的 AI 溢价)+ 高价值场景的效果对赌条款(仅用于标杆客户,作为营销资产而非主力收入)。这也是 HubSpot 从纯 Credit 制回调至“核心席位 + Agent 混合”所验证的方向(Digital Applied)。
9.5 建议优先级与时间表
9.6 应规避的三个陷阱
1. 只在旧产品上加对话窗口。 这是被本土厂商自身反复批评的做法——真正的 AI 原生要求重构底层架构、数据模型与业务逻辑(tech.china.com)。加聊天框的产品在 POC 阶段即会暴露。 2. 用 Demo 分流率做商务承诺。 供应商自报 70%–80% 与企业中位数 41.2% 的差距(Digital Applied)在中国项目制交付中会直接转化为验收纠纷与回款风险。 3. 把渠道当作缓解直销压力的出口。 “无直销,不渠道”——若直营 LTV 尚不足以覆盖 CAC,代理商在分成后根本无法存活(纷享销客渠道分析)。渠道应在自营模型跑通单一场景的可复制交付之后才规模化。
本节数据可信度说明:中国市场部分的份额与排名数据多来自厂商引述的 IDC 报告或厂商自有内容营销页面,存在自我有利的口径选择风险;IDC 一手报告未公开可核。国产化替代率、AI 采购硬性指标比例等数字来自二手综述,应作为方向性参考而非精确基准。
结论
Dreamforce 2026 上真正的新闻不是某个 Agent 的发布,而是四位 CEO 在不知不觉中共同定义了 AI CRM 的价值分配规则:模型层会商品化,算力层会降价,界面层会趋同,唯一稀缺且不可复制的是被治理好的客户上下文,以及愿意为 Agent 行为承担责任的组织能力。
因此未来公司客户关系的发展方向,可以用一句话概括:从"记录客户做过什么",走向"代表公司持续为客户做事,并且能证明这件事做对了"。前半句考验数据工程,后半句考验治理与信任。财务数据已经在验证第一步——Agentforce ARR 同比 240% 的增长说明市场愿意为 Agent 付费;而 41.2% 的分流率中位数与 95% 试点无 ROI 的结论说明,第二步才刚刚开始。


发表评论
发表评论: