
 研报速递
2026年,中国并购市场正站在一个新的发展节点上。
回看2025年,市场终于迎来了一次久违的反弹:全年共完成7,252起并购交易,交易金额约2.23万亿元,创下2020年以来的新高。大额战略重组加速落地,硬科技成为主要增量来源,控制权并购和同行业整合明显升温。与此同时,政策支持、并购贷款放宽和一级市场不断积累的退出压力,也在悄然改变并购市场的供需关系。
值此关键时点,投中嘉川正式推出《2026中国并购市场专题研究报告》。我们希望通过这份报告梳理本轮市场回暖背后的结构性变化,与市场参与者共同探讨中国并购生态走向专业化、市场化和长期化的发展路径。(欢迎点击文末【阅读原文】获取完整版报告)
依托投中嘉川CVSource数据及大量一手调研,我们全面复盘了截至2025年底中国并购市场的发展格局,以下是我们总结的亮点与趋势发现:
01.
交易数量涨三成
金额翻了一倍
先看并购市场的整体交易情况。
2025年,中国并购市场共完成7,252起交易,交易总金额约2.23万亿元,分别较2024年增长30.3%和116.3%。并购市场的复苏不止体现在交易数量变多,交易规模的增长更为显著。
图1: 在经历持续下行后,中国并购市场在2025年实现触底反弹
2020至2025年中国并购市场交易规模以及数量
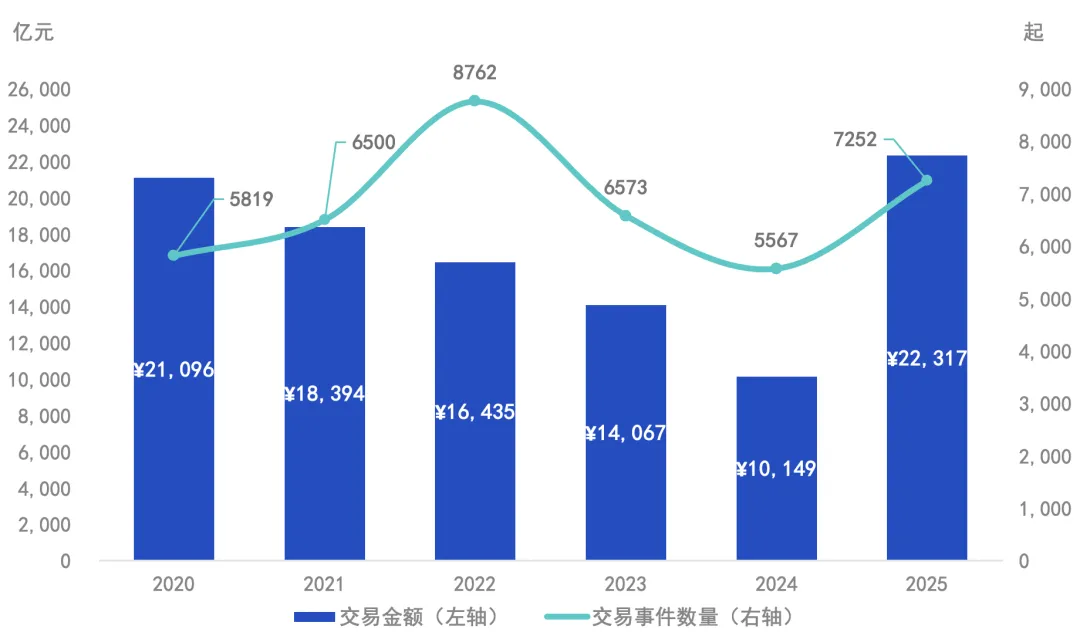
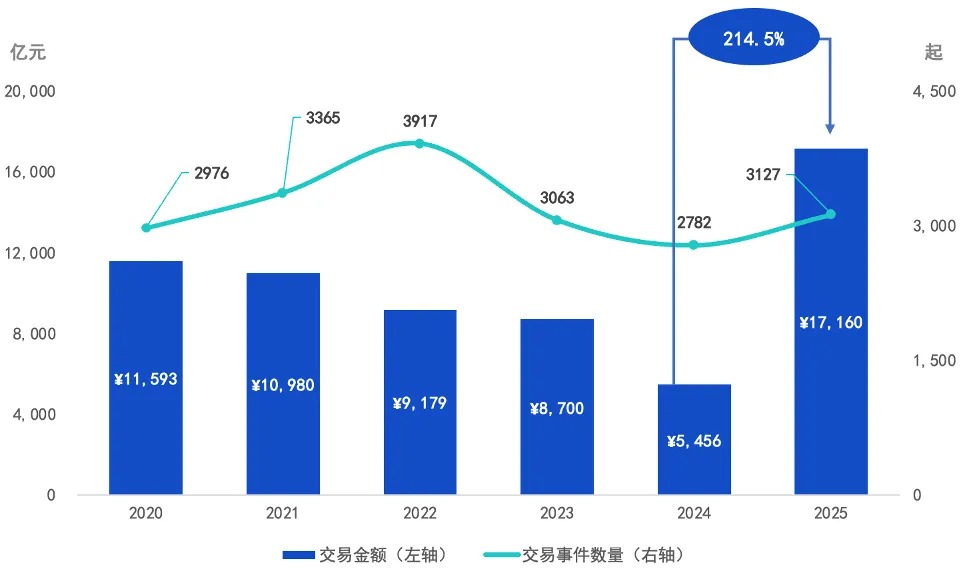
图2: 控制权并购交易规模大幅提升,带动整体并购市场增长
2020至2025年中国控制权并购市场交易规模以及数量
02.
大额交易主导
市场同步修复
2025年,大额并购交易的存在感非常强。
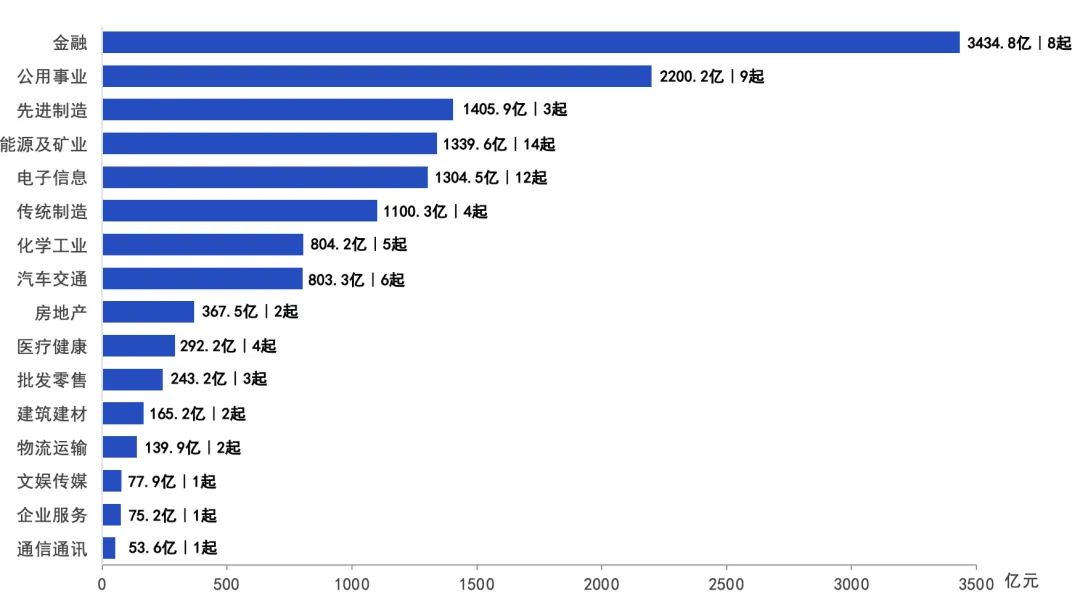
全年交易金额超过50亿元的并购共77起,合计金额约1.38万亿元,占全年并购交易金额的62%。金融、公用事业、能源矿业和先进制造是大额交易最集中的领域。
投中嘉川CVSource数据显示,2020—2024年间,50亿元以上交易平均每年发生50起,平均总规模约5,800亿元,平均占年并购总规模比例约36.4%。显然,2025年的大额交易情况已远超平均水平。
图3: 50亿元以上大额交易集中出现在金融、公共事业、先进制造、能源矿业四大行业
2025年各行业50亿元以上并购交易总额及交易数量统计
数据来源:投中嘉川CVS数据,投中研究咨询事业部整理
不过,2025年并购市场的复苏并不能简单归因于少数超大额项目。如果将2025年50亿元以上交易的规模替换为2020年至2024年的历史平均水平,那么2025年全年并购金额依然可以达到约1.43万亿元,较2024年增长约40%,同时也高于2023年全年水平。
因此,大额交易确实显著放大了2025年的市场增幅,但它并不是市场回暖的唯一原因。超级大单在“抬高天花板”的同时,更广泛的中小规模交易也在逐步恢复。
03.
硬科技成为增长主要来源
从交易数量看,电子信息、医疗健康和传统制造仍是2025年并购市场最活跃的三大行业,合计贡献约40%的交易量,行业占比的格局整体延续了过去几年的趋势。
但如果进一步观察新增交易的流向,会发现市场热点正在更明显地向半导体、人工智能、新材料和机器人等硬科技领域集中。
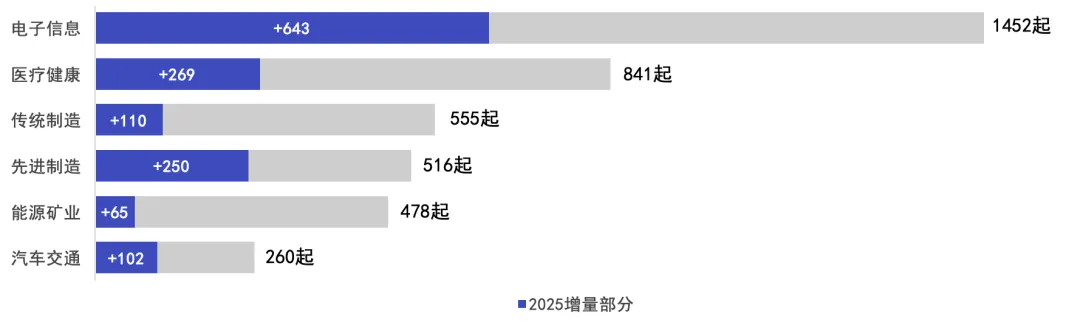
图4: 电子信息行业为并购市场贡献约四成增量
2025并购交易增量前六大行业
数据来源:投中嘉川CVS数据,投中研究咨询事业部整理
以增量角度看,电子信息是2025年最主要的增长来源,交易数量同比增加643起,占整个市场新增交易的38.1%。也就是说,全年每增加约三起并购交易,就有一起来自电子信息行业。
电子信息行业内部的增长主要集中在半导体和人工智能。2025年,半导体领域发生530起并购交易,较上年增加299起,涨幅达到129.4%;人工智能领域增加98起。两个领域合计贡献电子信息行业61.7%的新增交易,并贡献了整个并购市场约四分之一的交易增量。
从同比增速看,先进制造的表现则更加突出。2025年,先进制造行业交易数量增长250起,同比增幅约94%。新材料、机器人和航空航天是推动先进制造并购增长的主要细分领域。
整体来看,2025年交易数量增长最明显的行业大多与科技创新、国产替代、能源转型相关。这一现象反映出并购逻辑正在向战略协同与技术能力整合倾斜且更加贴近国家产业政策方向与长期竞争力提升需求。
04.
上市公司成为热门并购标的
2025年,上市公司明显成为并购买方眼中的热门标的。
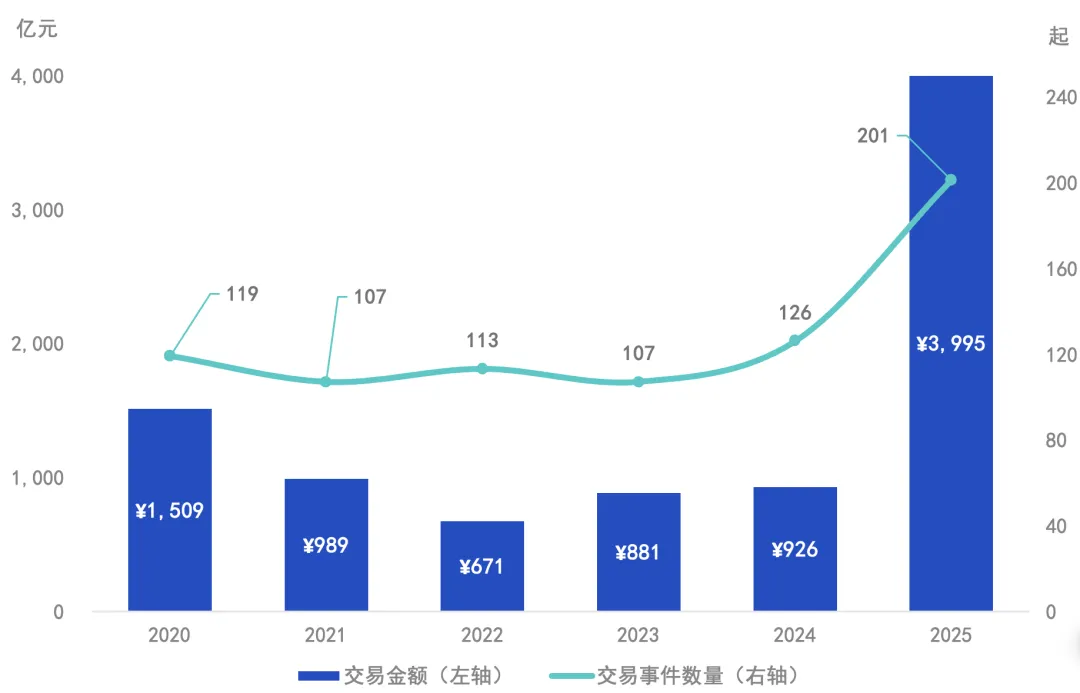
全年以上市公司为标的的控制权并购达到201起,其中188起披露了交易金额,合计约3,995亿元。交易金额较2024年增加约3,069亿元,同比增长331.3%。无论交易数量还是交易金额,均为2020年以来的最高水平。
图5:约4000亿元资金用于并购上市公司
2020至2025年以上市公司作为标的的并购交易数量及金额
数据来源:投中嘉川CVS数据,投中研究咨询事业部整理
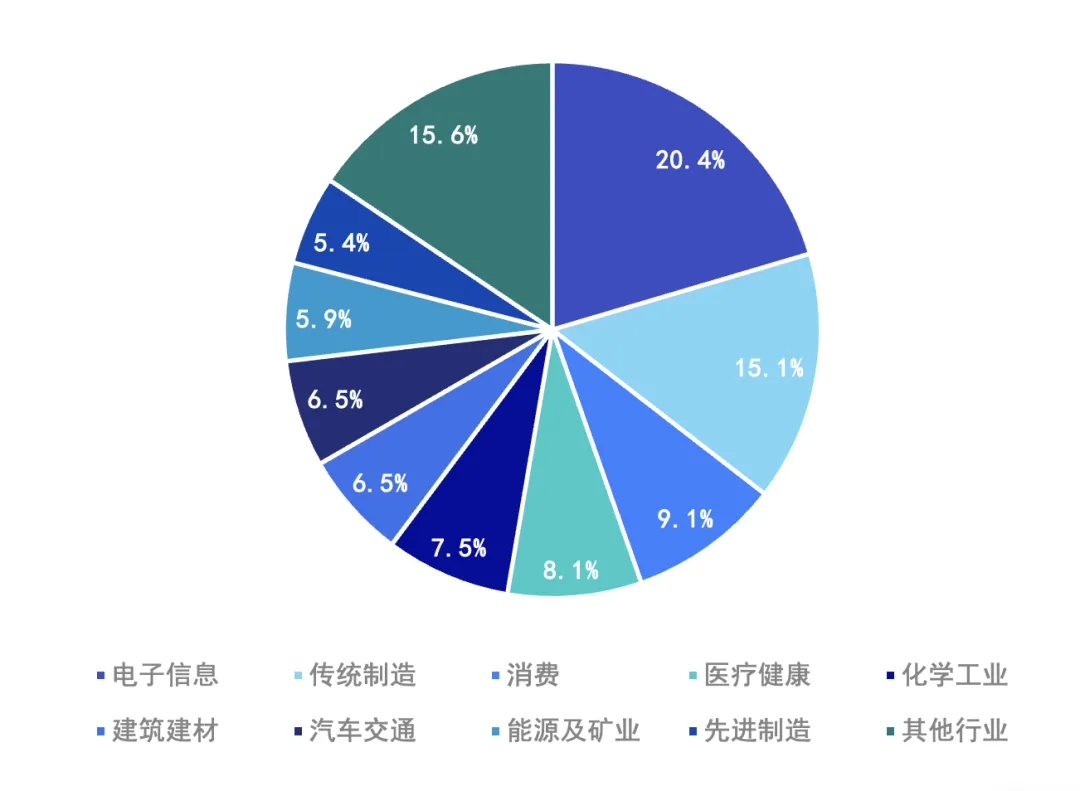
被并购的上市公司主要集中在电子信息、传统制造、消费、医疗健康和化工等行业。
图6:上市公司标的集中于科技、制造等行业
2025年上市公司标的所属行业占比分布(按交易事件数量)
数据来源:投中嘉川CVS数据,投中研究咨询事业部整理
针对上市公司的并购看中可能并不只是上市公司现有业务或技术的价值。融资能力、资产整合平台和资本市场入口,同样是上市公司的重要价值。取得上市公司控制权之后,买方可以进一步承接产业资源、注入优质资产,或者推动业务整合与战略转型。
因此,部分上市公司控制权交易的意义,已经不只是“买下一家公司”,而是获得一个可以继续承载产业整合的资本平台。
05.
共同推动市场回暖
2025年并购市场回暖并非单一因素推动,而是政策支持、融资环境改善和存量退出压力共同作用的结果。
过去两年,并购重组在资本市场政策中的位置明显提升。2024年4月发布的“新国九条”提出加大并购重组改革力度,鼓励上市公司聚焦主业,通过并购提高发展质量。同年9月发布的“并购六条”,进一步明确支持上市公司围绕战略性新兴产业、未来产业以及产业链上下游开展并购,也鼓励传统行业通过重组提高资源配置效率和产业集中度。
进入2025年,政策支持开始更多转化为可操作的制度安排。5月修订实施的《上市公司重大资产重组管理办法》建立了股份对价分期支付机制,提高了对部分财务状况变化、同业竞争和关联交易问题的监管包容度,并设置重组简易审核程序。
这些调整带来的变化很直接:交易支付方式更加灵活,部分项目的审核流程得以缩短,企业推进并购时面临的制度摩擦和不确定性有所下降。2025年半导体、人工智能、新材料等领域交易活跃度明显上升,与政策鼓励科技创新和产业整合的方向也形成了呼应。
其次,并购贷款条件的持续放宽也对并购市场起到积极的影响。2025年3月,金融监管部门在18个城市开展科技企业并购贷款试点,将符合条件的控股型并购贷款占交易金额的比例上限由60%提高至80%,贷款期限由7年延长至10年。
此后发布的并购贷款管理办法,又将贷款支持范围扩大到符合条件的参股型并购,并将一般控制型并购贷款比例上限提高至70%、期限延长至10年。
市场参与者表示,优质标的目前获得的并购贷款可以覆盖约70%的交易资金,而此前通常只能覆盖约40%。银行的判断标准也在发生变化,由过去较为关注分红安排和静态还款路径,逐步转向综合评估标的质量和并购主体的经营能力。
推动市场回暖的另一股潜在力量,来自一级市场不断积累的退出需求。
在过去几年IPO市场收紧的背景下,创投市场中存量企业的规模也在持续扩大。以2026年3月31日作为节点,2015年至2025年期间获得过股权融资、且尚未发生IPO、尚未被并购或清算注销等明确退出事件的存量企业共计66,278家。其中,48.7%的企业距离最近一轮融资已经超过五年,另有19.7%的企业超过三年。真正处于IPO流程中的企业只有221家,占比仅0.33%。
05.
并购基金设立扩容
伴随着并购交易的回暖,更多资金也开始加速进入并购领域。
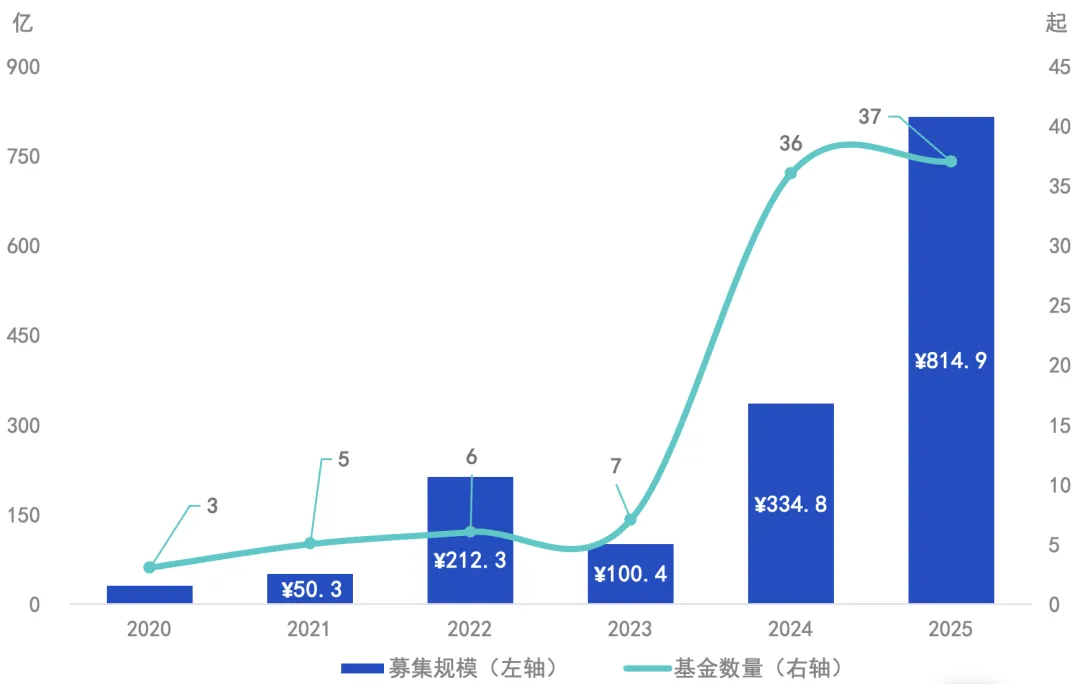
2025年,新设并购导向基金达到37支,目标募集规模约814.9亿元,同比增长143.4%。
如果把时间拉长一点看,2024年至2025年两年间,共设立73支并购导向基金,占2020年至2025年新设同类基金总数的77.7%。也就是说,过去六年间新设的并购导向基金,有接近八成集中出现在最近两年。
图6:新设并购基金规模大幅上涨
2020—2025年新设并购导向基金数量及目标募集规模
数据来源:投中嘉川CVS数据,投中研究咨询事业部整理
国资是这轮并购基金扩容的重要资金来源。从2024、2025年新设并购导向基金的出资结构来看,国资通过国企、地方平台、政府引导基金、母基金等多种形式进入市场,成为当前并购基金资本供给的重要基础。2024年设立的36支并购导向基金中,有23支包含至少一名国资背景LP,占比约64%;2025年这一数量进一步增加至29支,占当年37支新设基金的约78%。
不过,虽然并购导向基金数量和规模的快速增长能够反映资本对于并购的关注度和资金组织意愿提升,但这并不意味着此类基金未来一定能够完成真正的控股型并购交易,从财务投资角度支持中国并购市场持续发展。
因此,2024年以来并购导向基金的集中设立,可以视为中国并购市场在资本供给端出现的重要变化,但基金供给的增加是否能够转化为实际控股并购活动,仍需要在未来从交易行为层面进一步验证。
2025年并购市场活跃度的提升,为中国并购生态的发展打开了新的空间。但这一轮回暖能否持续下去并推动中国并购生态的完善,关键还要看并购市场中的基础条件能否逐步完善。
总体来看,中国并购市场未来的发展需要从监管环境、产业需求、买方能力和市场基础设施等方面共同推进。当政策环境、买方能力、市场供需、专业服务和人才供给之间逐步形成正向循环时,并购将更加充分地发挥产业整合、资源配置和投资退出功能,中国并购市场也将进入更加成熟和可持续的发展阶段。

发表评论
发表评论: